
Vàng chịu sức ép từ lạm phát và lãi suất
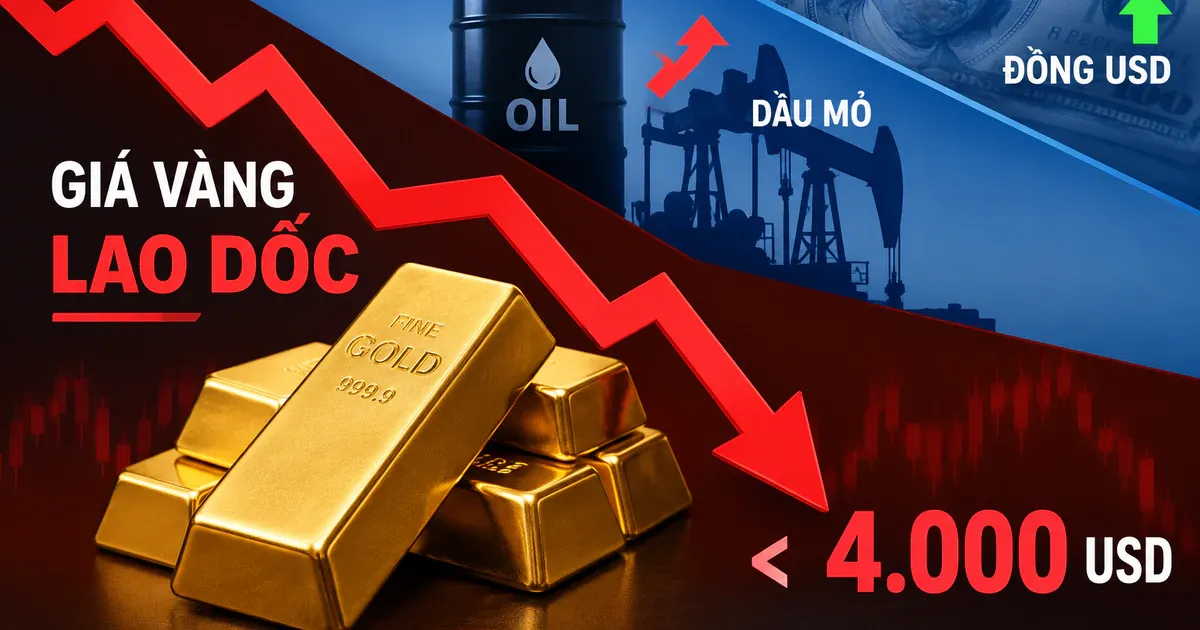
Giá vàng thế giới là giá giao dịch của vàng trên các thị trường quốc tế, chịu ảnh hưởng đáng kể từ kỳ vọng lãi suất, lạm phát và sức mạnh của đồng USD. Trong bối cảnh hiện nay, rủi ro giảm giá đang rõ hơn triển vọng tăng trong ngắn hạn: dự báo của Sucden Financial đặt vàng trước khả năng lùi về vùng hỗ trợ 3.900 USD/ounce trước cuộc họp chính sách tháng 12 của Fed.
Fed giữ nguyên lãi suất điều hành trong biên độ 3,75-4% tại cuộc họp ngày 28.10, nhưng thị trường vẫn đặt cược vào khả năng tăng lãi suất tháng 12. Năng lượng là một phần quan trọng của bài toán: dầu Brent vượt 110 USD/thùng trong bối cảnh căng thẳng tại Iran, làm gia tăng áp lực lạm phát và thu hẹp dư địa nới lỏng chính sách. Khi giá cả chưa hạ nhiệt, kỳ vọng lãi suất Fed cao hơn có thể tiếp tục gây bất lợi cho vàng.
Không có dữ liệu PCE Mỹ cụ thể trong các thông tin được cung cấp để xác nhận tác động của chỉ số này lên kỳ vọng chính sách tháng 12. Vì vậy, nhận định thận trọng hơn là áp lực lạm phát năng lượng và dự báo lãi suất đang định hình triển vọng vàng, thay vì gán một diễn biến cụ thể cho dữ liệu PCE.
Lãi suất cao khiến vàng kém hấp dẫn hơn
Vàng không trả lãi, nên khi lợi suất trái phiếu và đồng USD duy trì ở mức cao, nhà đầu tư phải cân nhắc chi phí cơ hội lớn hơn khi nắm giữ kim loại quý. Đây là cơ chế khiến kỳ vọng thắt chặt tiền tệ có thể lấn át vai trò trú ẩn của vàng trong ngắn hạn. Theo Sucden Financial, thị trường dự báo khả năng Fed nâng lãi suất tháng 12 ở mức gần 80%, dù một công cụ theo dõi giao dịch được nguồn khác dẫn lại cho thấy mức đặt cược khoảng 85%.
Hai ước tính không hoàn toàn giống nhau, nhưng cùng chỉ về một hướng: nhà đầu tư ngày càng tính đến khả năng lãi suất tăng. Điều đó khiến mốc 3.900 USD/ounce trở thành vùng cần theo dõi, chứ chưa phải kết quả chắc chắn. Nếu lợi suất và đồng bạc xanh tiếp tục cao, lực mua bắt đáy có thể chưa đủ sức đảo chiều xu hướng.
Lực mua dài hạn có thể hạn chế đà giảm
Triển vọng ngắn hạn yếu không đồng nghĩa vàng mất hết điểm tựa. Các ngân hàng trung ương được ước tính đã mua khoảng 289 tấn trong quý II, còn lượng vàng do các quỹ hoán đổi danh mục nắm giữ đạt kỷ lục 101,55 triệu ounce vào giữa tháng 10. Những con số này cho thấy nhu cầu tích lũy dài hạn vẫn tồn tại, dù vị thế mua ròng của giới đầu cơ đã giảm xuống mức thấp nhất trong bốn tháng.
Điểm tựa ấy có thể làm đà giảm bớt dữ dội, nhưng khó tự mình tạo ra một xu hướng tăng bền vững nếu lạm phát và lợi suất vẫn cao. Sucden Financial cho rằng vàng cần thêm dấu hiệu hạ nhiệt đồng thời từ giá dầu, lợi suất trái phiếu Mỹ và đồng USD để có cơ sở phục hồi mạnh. Vì thế, nhà đầu tư nên phân biệt lực đỡ dài hạn với tín hiệu đảo chiều ngắn hạn.
Triển vọng phục hồi còn phụ thuộc chính sách
Kịch bản phục hồi vẫn được nhắc đến nếu chu kỳ thắt chặt của Fed tiến gần hồi kết. Sucden Financial dự báo vàng có thể ổn định trở lại vào đầu năm 2027 và phục hồi lên vùng 4.200-4.300 USD/ounce vào giữa tháng 1. Tuy nhiên, đây là triển vọng có điều kiện, không phải lời bảo đảm rằng giá sẽ sớm quay lại đà tăng.
Với người mua vàng tại Việt Nam, biến động quốc tế có ý nghĩa thực tế nhưng không tự động quyết định giá trong nước. Sáng 29.10, vàng miếng SJC được niêm yết ở mức 137,4-142,7 triệu đồng/lượng, còn vàng nhẫn 999.9 Bảo Tín Minh Châu ở mức 137,4-141,4 triệu đồng/lượng mua vào-bán ra. Chênh lệch mua-bán khiến việc chạy theo biến động ngắn hạn có thể làm tăng rủi ro cho người giao dịch.
 Lazada
Kết luận: áp lực lạm phát và kỳ vọng lãi suất Fed tăng đang khiến cán cân ngắn hạn nghiêng về phía giảm giá, trong khi lực mua của ngân hàng trung ương và ETF giúp hạn chế rủi ro lao dốc. Mốc hỗ trợ được dự báo quanh 3.900 USD/ounce đáng chú ý, nhưng hướng đi tiếp theo vẫn phụ thuộc vào lạm phát, lợi suất và tín hiệu chính sách.