
Từ ngân hàng số đến ngân hàng do AI agent vận hành
AI agent ngân hàng là chương trình có thể tự lập kế hoạch và hành động thay con người trong phạm vi được cho phép, chẳng hạn khởi tạo hoặc hỗ trợ hoàn tất giao dịch ngân hàng. Đây không còn chỉ là ý tưởng về một chatbot trả lời câu hỏi: mô hình này có thể thay đổi ai khởi xướng giao dịch và cách ngân hàng phục vụ khách hàng.
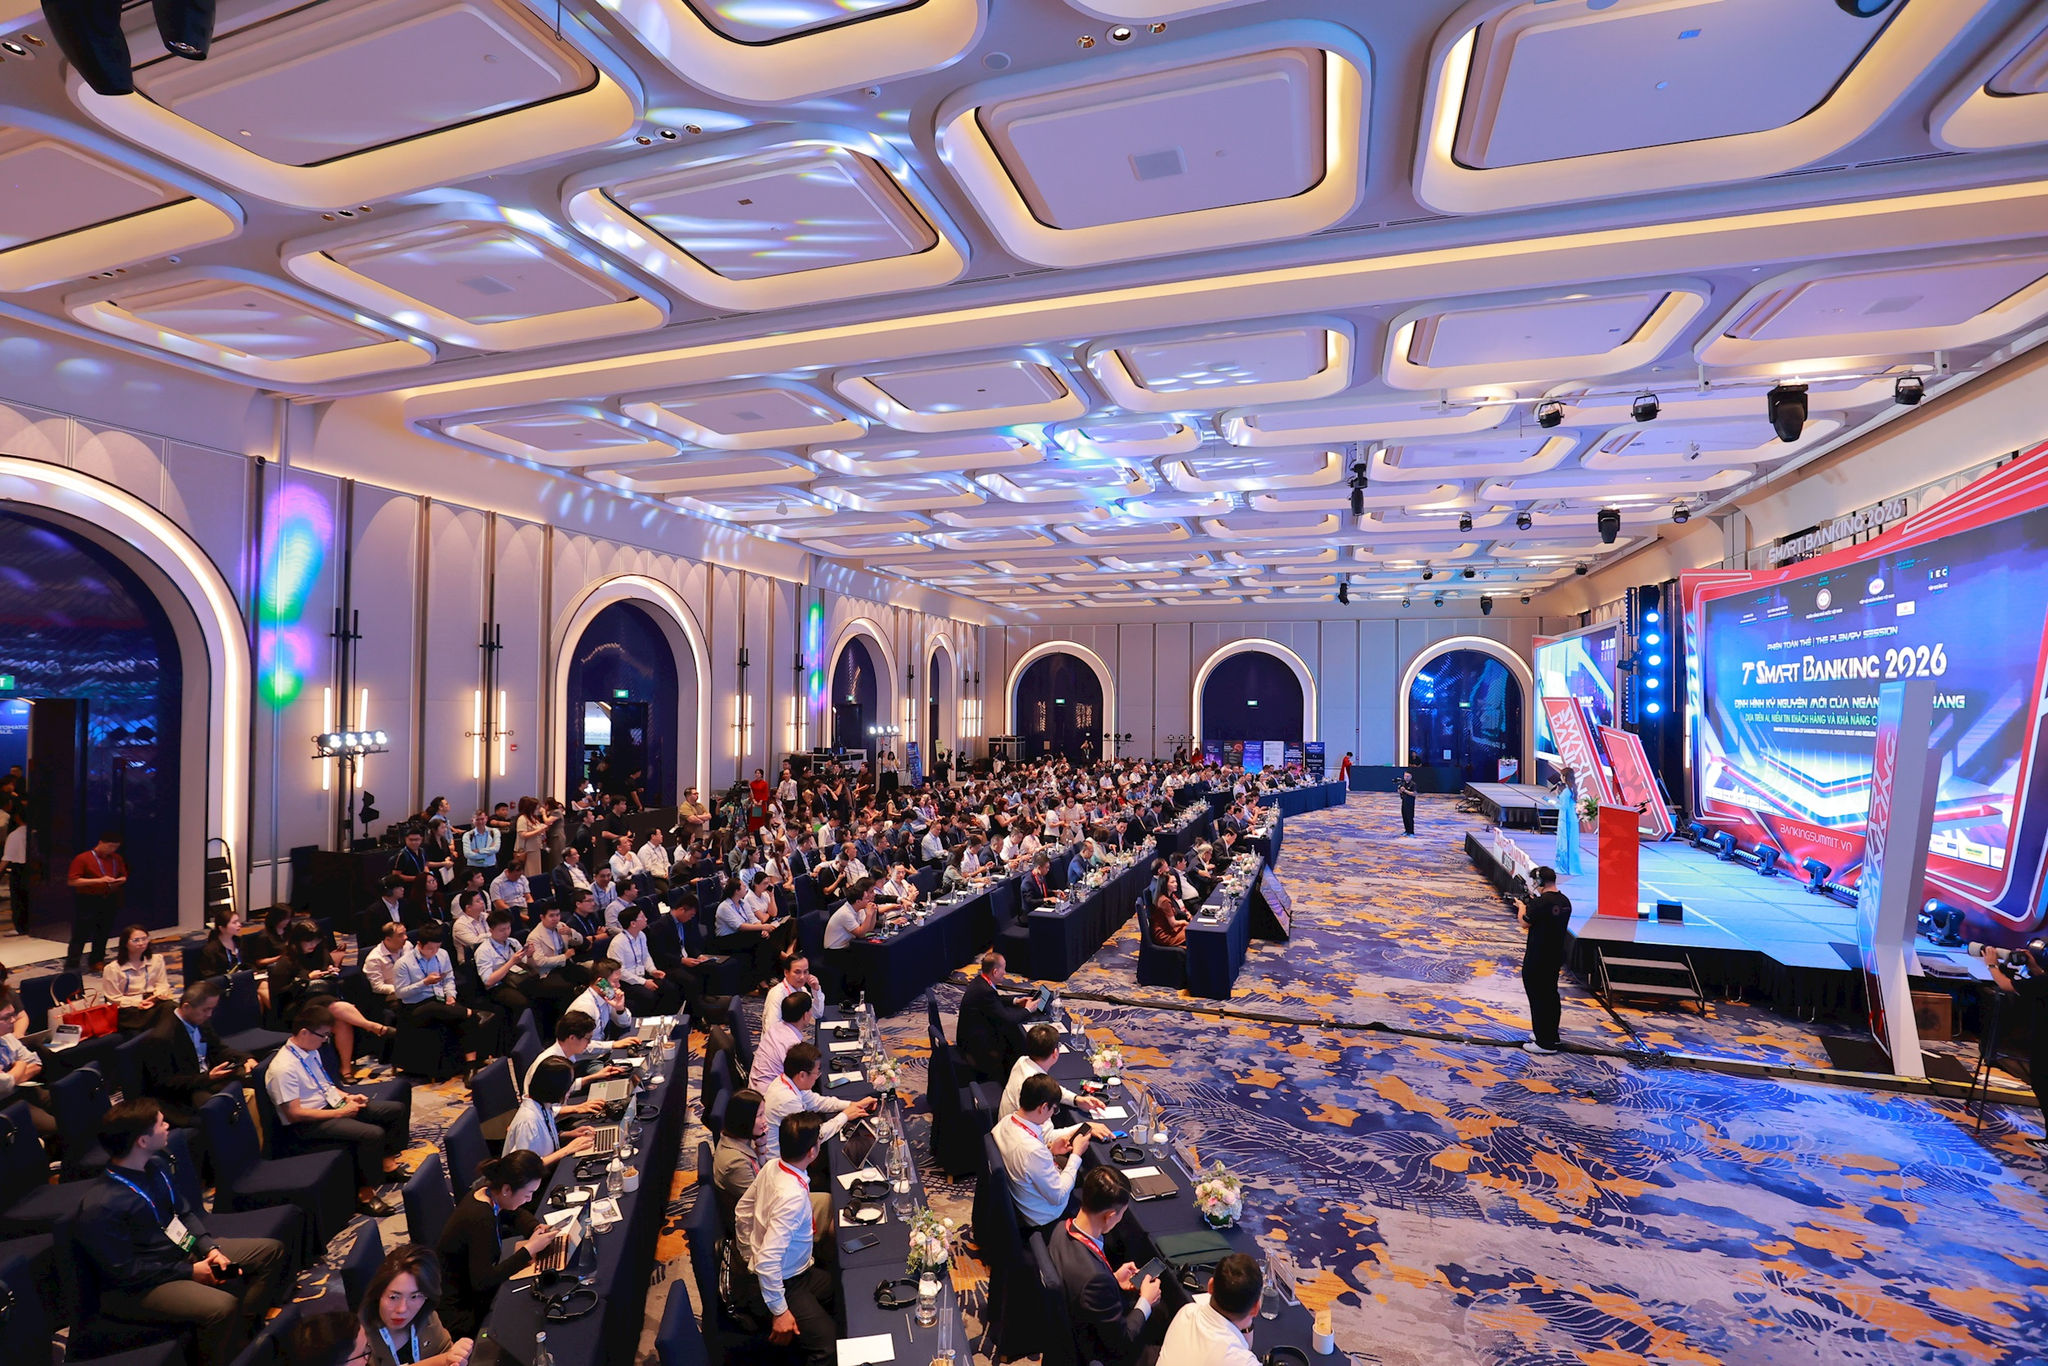
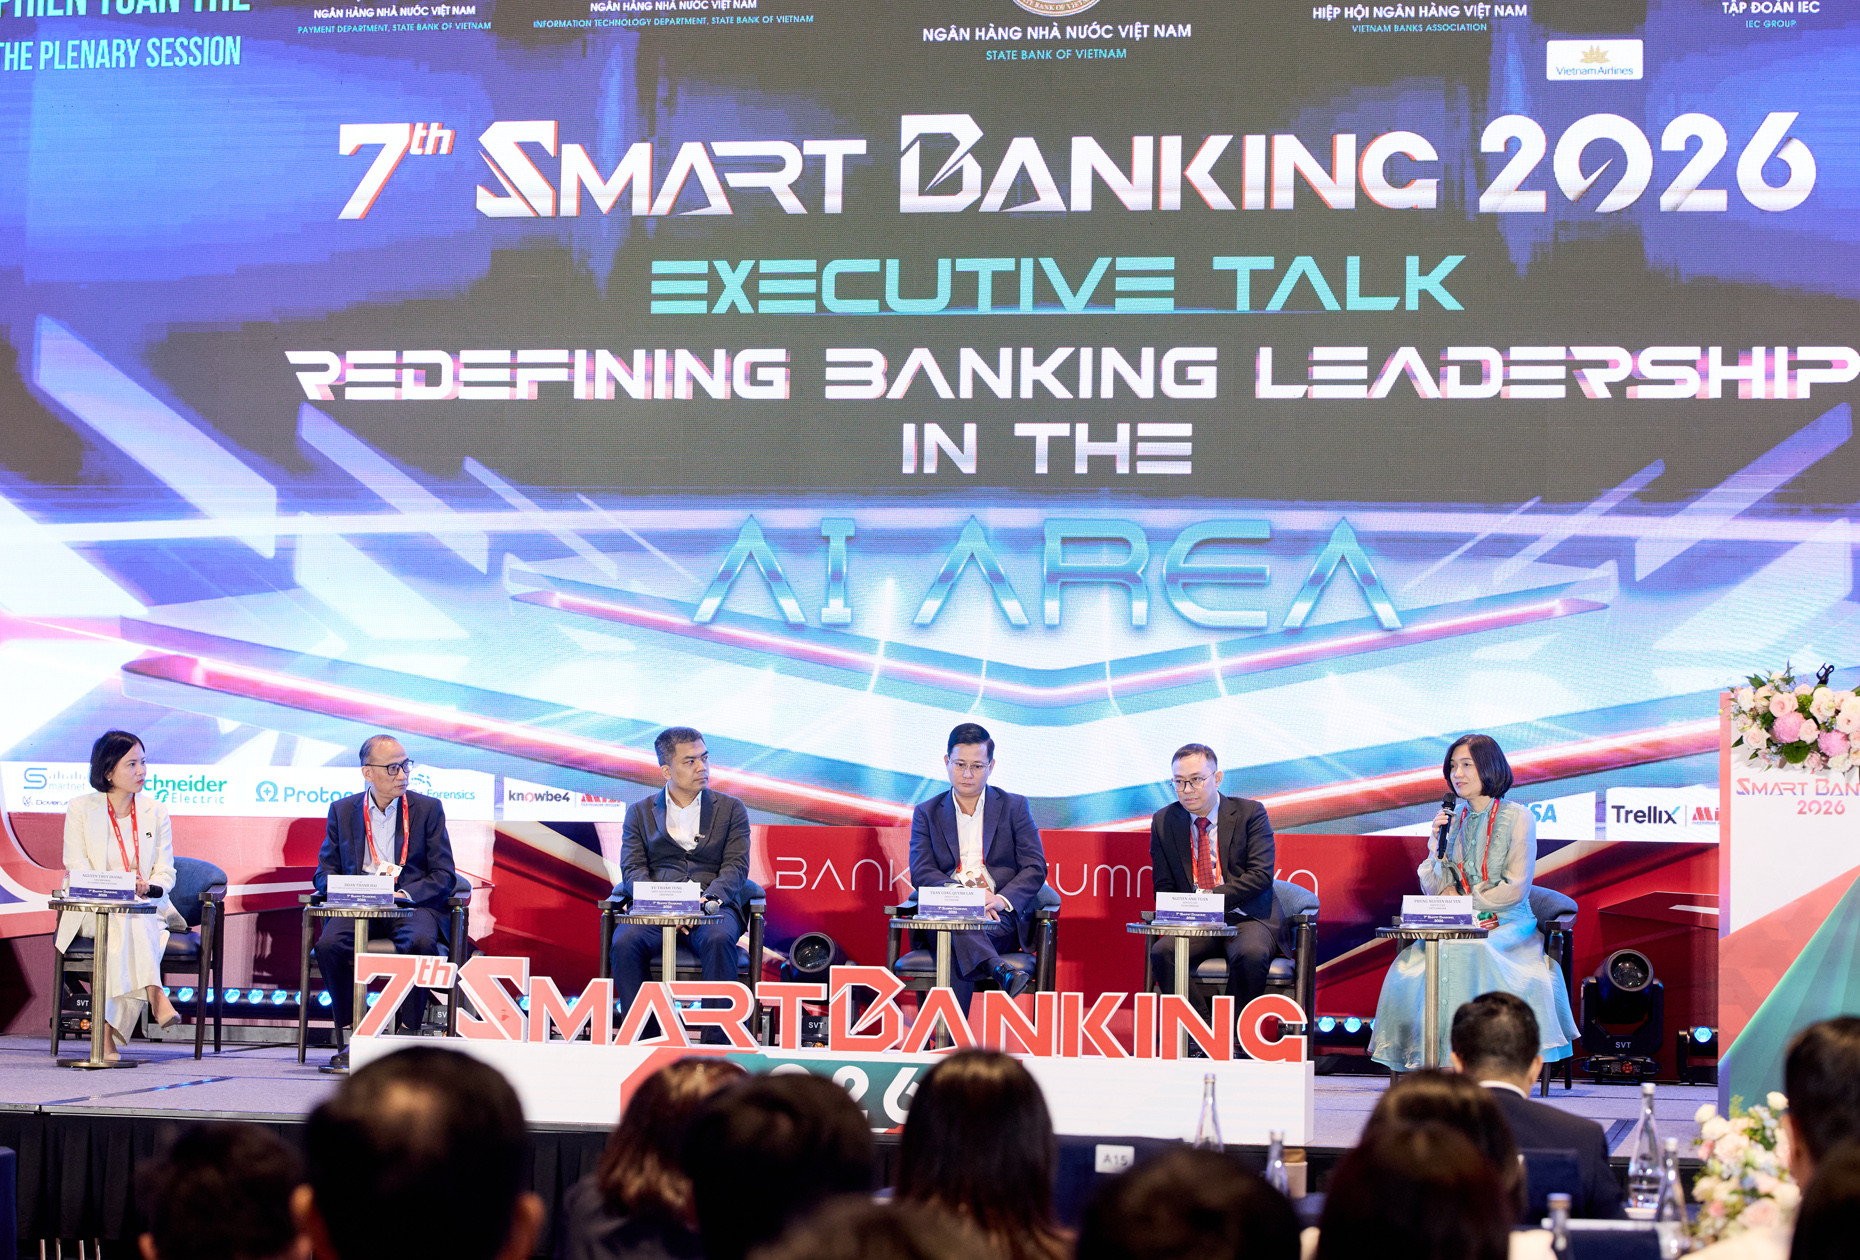
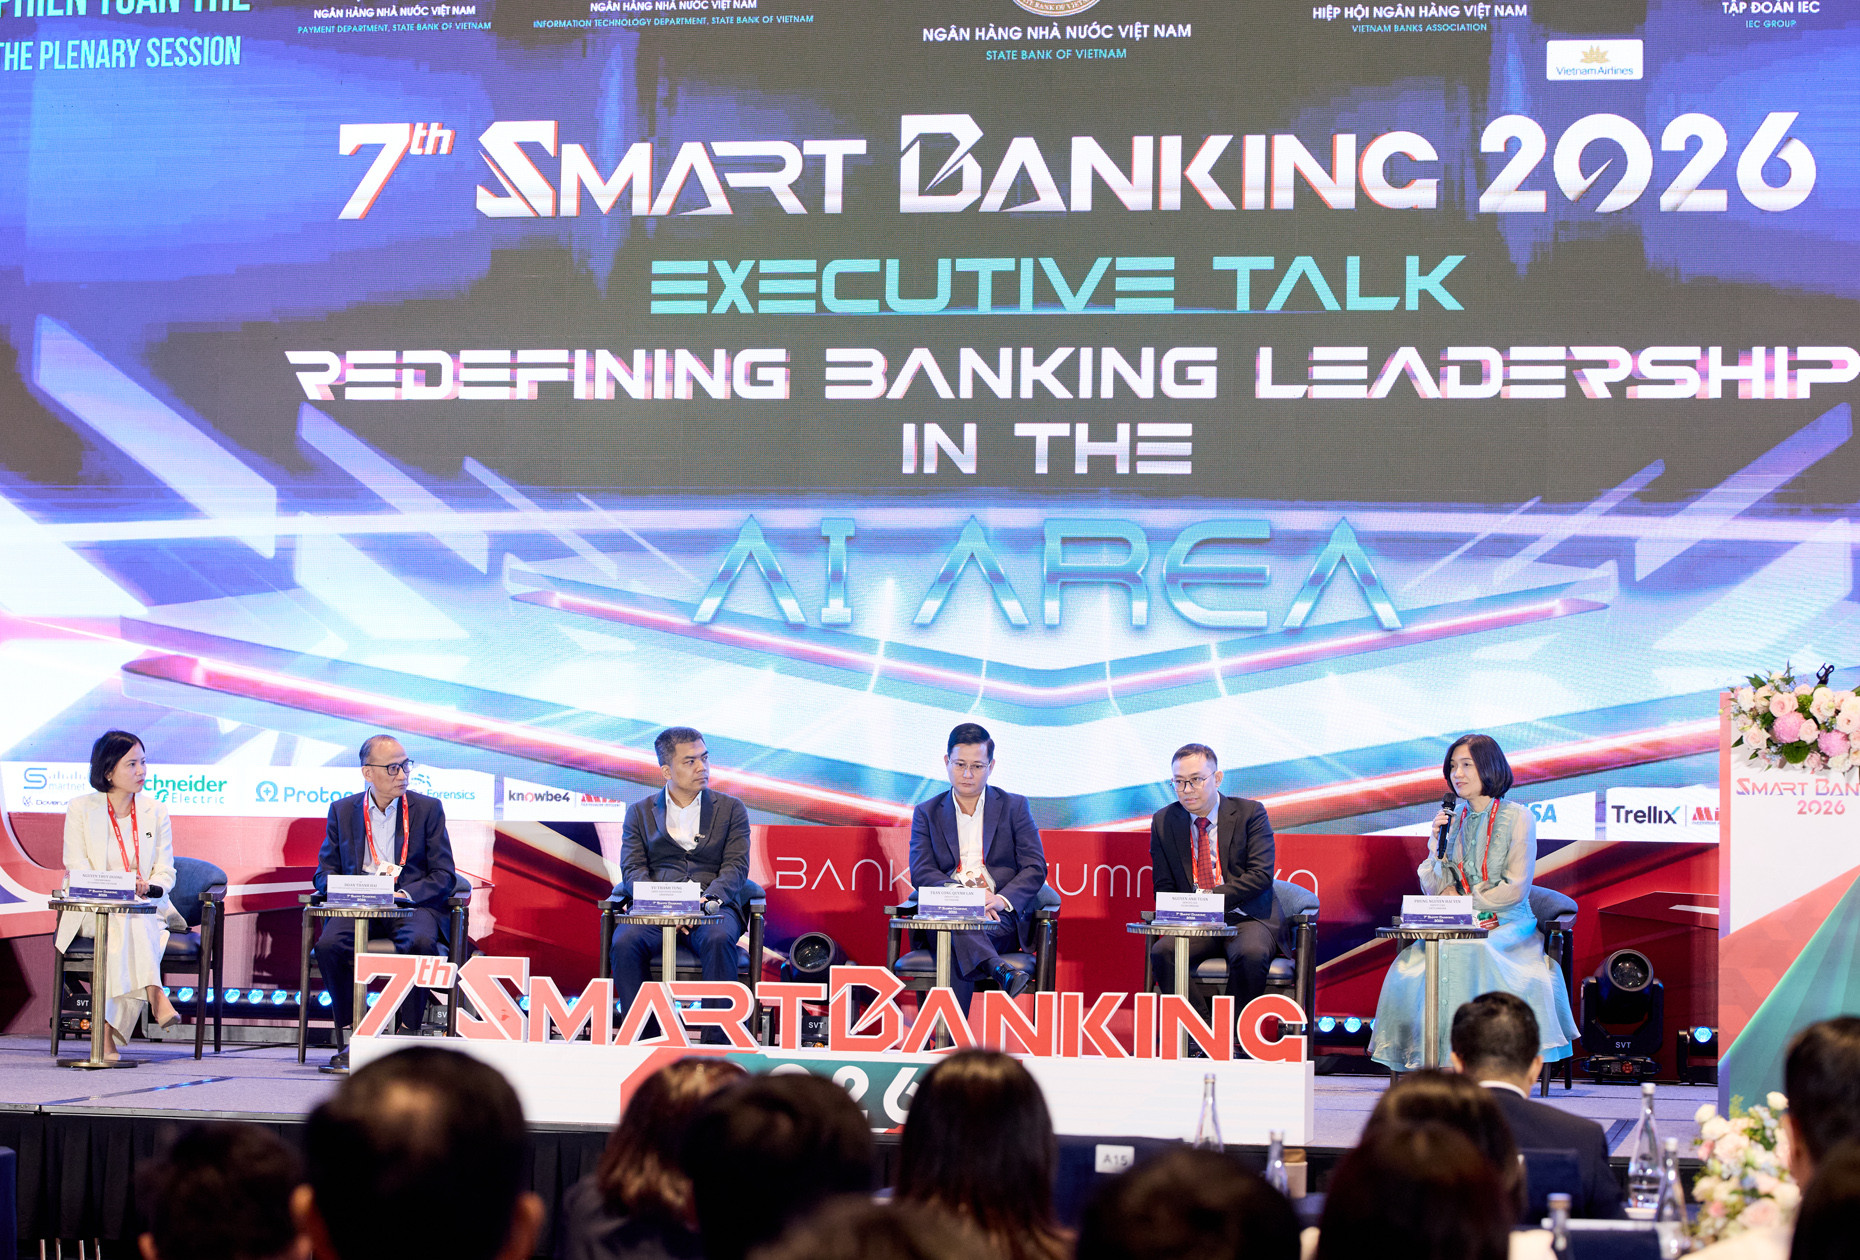
Tại tọa đàm cấp cao trong khuôn khổ Smart Banking 2026 ở Hà Nội ngày 22/10, ông Trần Công Quỳnh Lân, Phó Tổng Giám đốc VietinBank, dự báo khoảng một nửa giao dịch sẽ đi qua AI agent trong ba năm tới; ông cho biết hiện 99% giao dịch của ngân hàng đã diễn ra trên kênh số. Nhận định này là dự báo của một lãnh đạo ngân hàng, không phải kết quả đã được ghi nhận hay cam kết của toàn ngành.
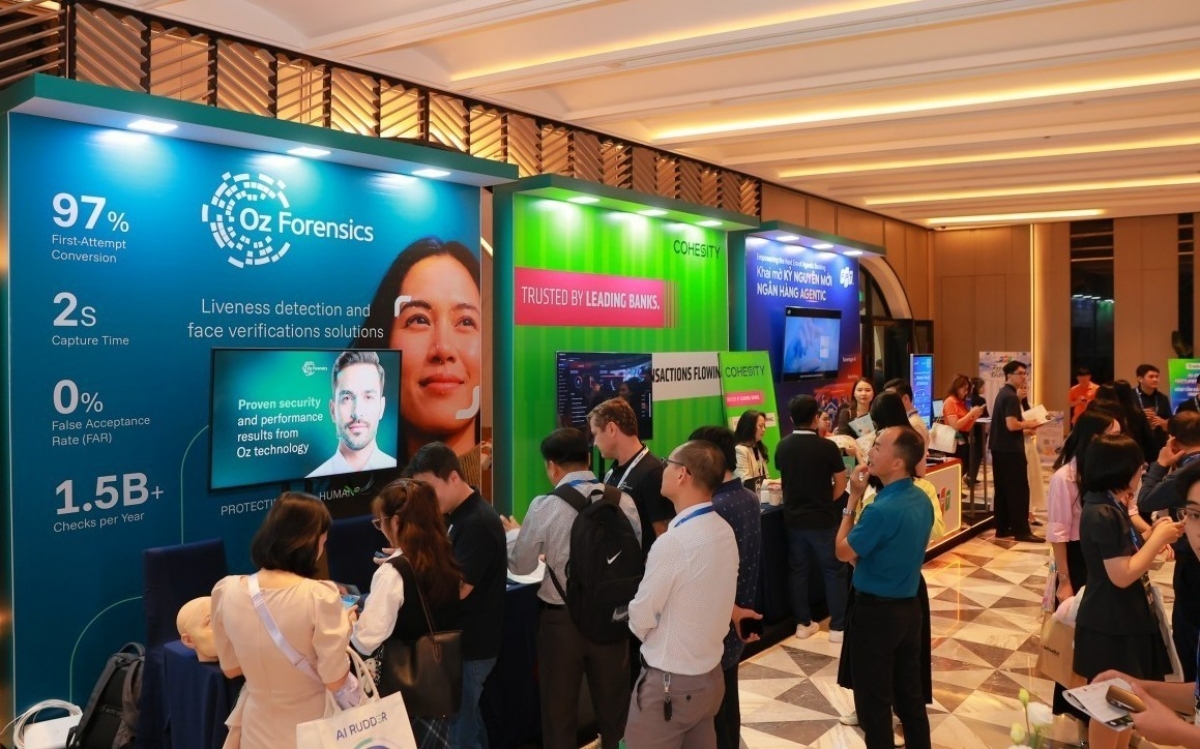
Hội thảo diễn ra ngày 21-22/10 tại Hà Nội, do Hiệp hội Ngân hàng Việt Nam và Tập đoàn IEC phối hợp tổ chức dưới sự bảo trợ của Ngân hàng Nhà nước. Dù mốc 50% còn ở phía trước, hướng dịch chuyển đã rõ: khách hàng có thể giao việc cho trợ lý tài chính trên điện thoại, còn phía ngân hàng cũng có thể dùng agent để cung cấp dịch vụ. Điều đó biến ứng dụng ngân hàng từ nơi khách hàng tự thao tác thành điểm kết nối giữa các tác nhân phần mềm.
Nền tảng số đã có, nhưng dự báo không đồng nghĩa với thực tế
Lý do dự báo này đáng chú ý không nằm ở sự mới lạ của AI, mà ở quy mô giao dịch đã chuyển lên môi trường số. Theo Phó Thống đốc Ngân hàng Nhà nước Phạm Tiến Dũng, hệ thống xử lý khoảng 100 triệu giao dịch thanh toán mỗi ngày, với tổng giá trị xấp xỉ 1,2 triệu tỷ đồng; tỷ lệ giao dịch số tại nhiều ngân hàng đã vượt 95%. Hiệp hội Ngân hàng Việt Nam cũng ghi nhận 14 tỷ lượt giao dịch qua điện thoại di động trong tám tháng đầu năm 2026, tăng hơn 35% so với cùng kỳ.
Đây là nền móng thuận lợi cho tự động hóa ngân hàng: khi quy trình đã số hóa, agent có thể được giao các bước vốn do khách hàng tự thực hiện. Nhưng tỷ lệ giao dịch trên kênh số không cho biết bao nhiêu giao dịch đã do AI tự lên kế hoạch hay quyết định. Hai thước đo ấy không thể đánh đồng. Dự báo 50% phản ánh kỳ vọng về hướng phát triển, còn bằng chứng về mức độ phổ biến của nền kinh tế AI agent vẫn cần được kiểm chứng qua triển khai thực tế, chất lượng vận hành và mức độ khách hàng chấp nhận.
Với người dùng, thay đổi có thể rất cụ thể: thay vì mở ứng dụng để chuyển tiền hay thanh toán, khách hàng yêu cầu trợ lý tài chính thực hiện việc đó. Nếu cả agent của khách hàng lẫn agent của ngân hàng cùng tham gia, giao dịch có thể nhanh hơn nhưng cũng khó nhận ra ai chịu trách nhiệm khi có sai sót. Vì vậy, tiện lợi chỉ có giá trị khi khách hàng vẫn hiểu, kiểm soát và xác nhận được những hành động quan trọng.
Tự động hóa đòi hỏi hạ tầng, an ninh và trách nhiệm rõ ràng
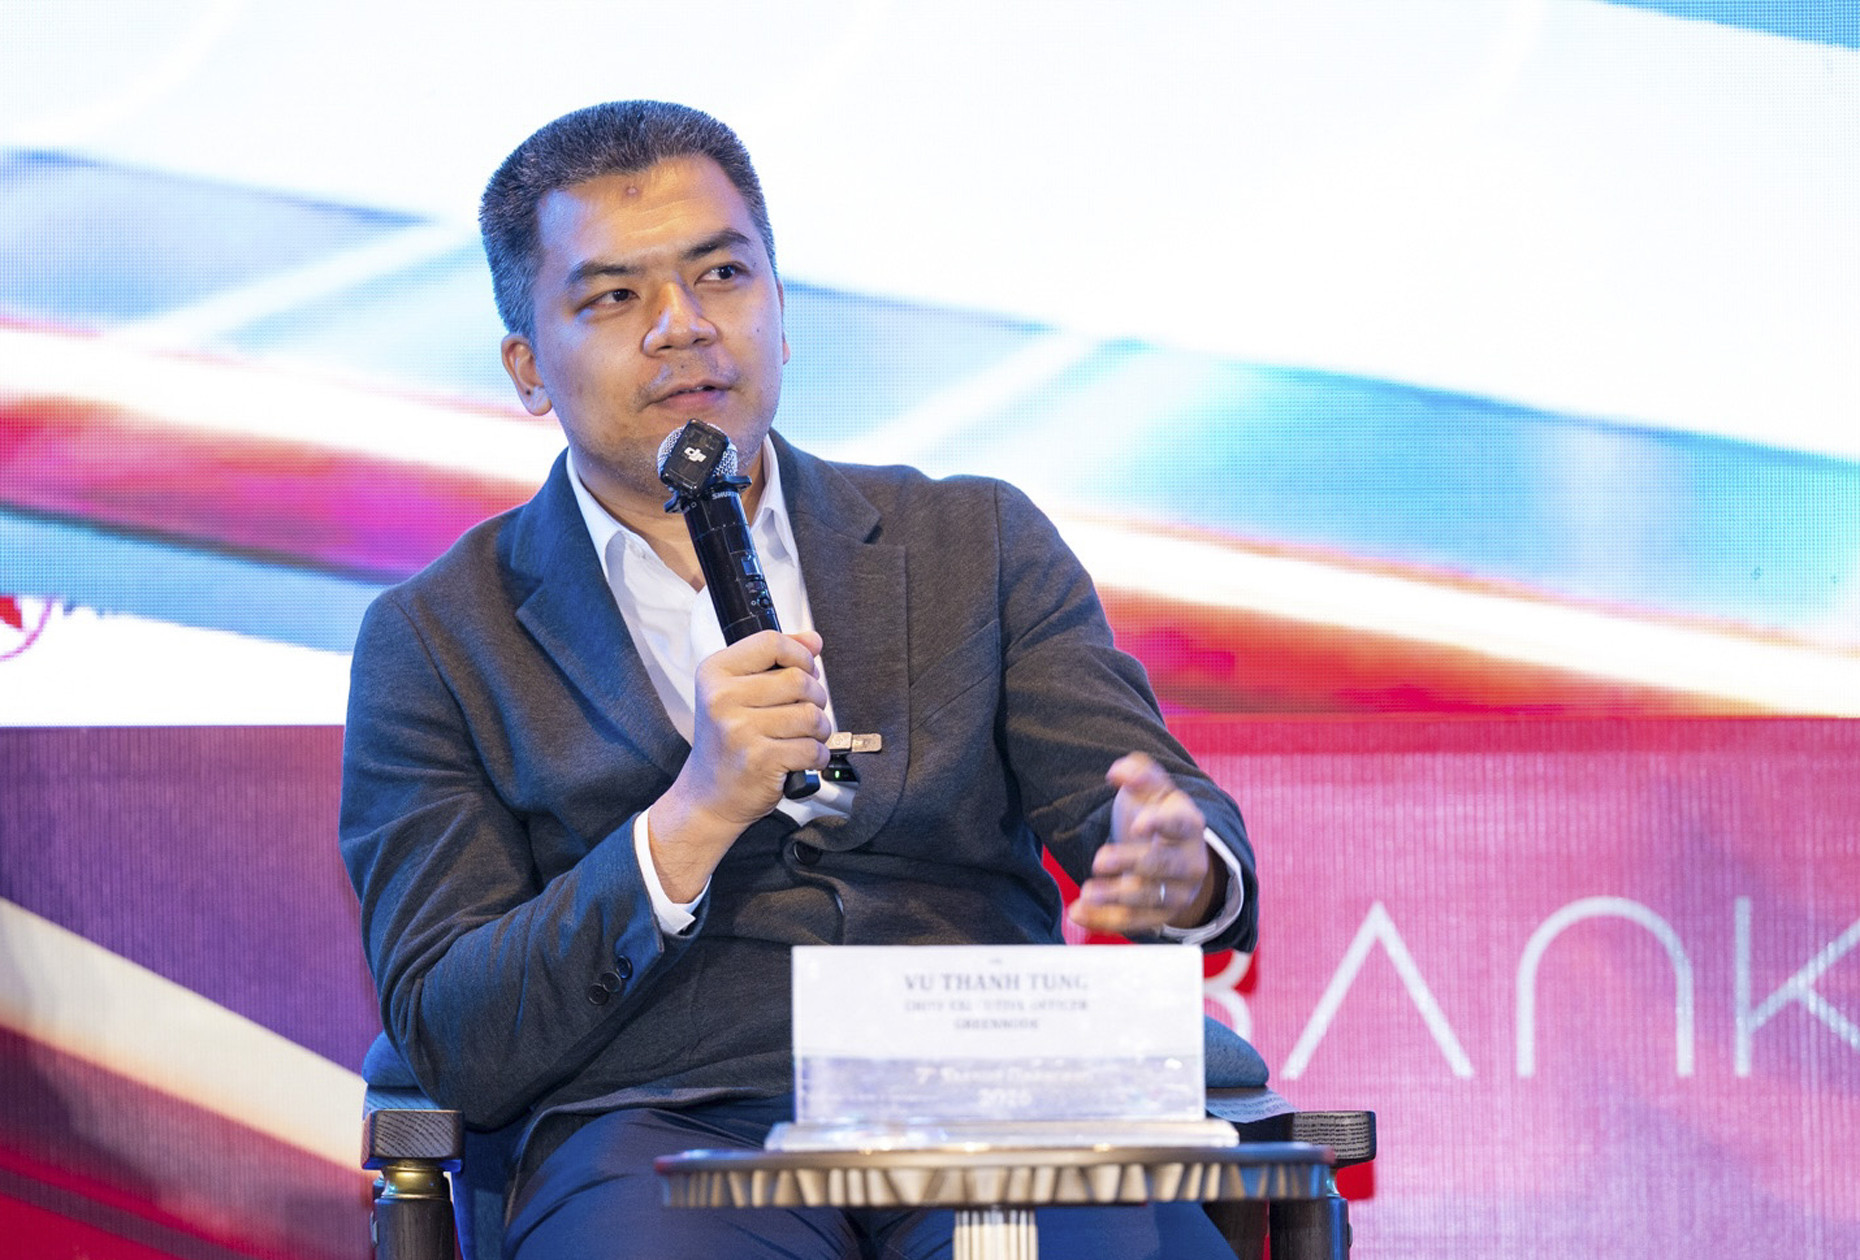
Đưa agent vào giao dịch thật không chỉ là cài thêm một công cụ AI. Đại diện GreenNode nêu các trở ngại về chi phí đầu tư hạ tầng, thời gian tiếp cận thiết bị trong bối cảnh công nghệ thay đổi nhanh và tình trạng thiếu nhân lực có khả năng vận hành hệ thống AI quy mô lớn. Ngay cả khi ngân hàng chọn thuê đối tác cho một phần hạ tầng, họ vẫn phải kiểm soát dữ liệu, quyền truy cập và khả năng duy trì dịch vụ.
Bảo mật dữ liệu ngân hàng vì thế phải được đặt ngang hàng với tốc độ triển khai. Tại hội thảo, đại diện cơ quan an ninh mạng cảnh báo các đối tượng có thể dùng AI tạo tin nhắn giả, deepfake và kịch bản mạo danh để chiếm đoạt tài khoản, tài sản. Agent được trao quyền càng rộng thì hậu quả của lệnh sai, dữ liệu bị lộ hay tài khoản bị chiếm càng lớn. Ngân hàng cần giới hạn quyền theo nhiệm vụ, xác thực các thao tác rủi ro cao, lưu dấu quyết định và có cơ chế dừng hoặc khôi phục giao dịch.
Thay đổi cũng chạm tới tổ chức lao động. Ông Lân cho biết một nhóm dự án hiện có khoảng 10 nhân sự có thể chuyển thành ba người phối hợp với khoảng một chục agent; tại Techcombank, AI đã giúp năng suất riêng ở mảng lập trình tăng 25-30%. Đây là dấu hiệu cho thấy AI đang hỗ trợ tái thiết kế công việc, chưa phải bằng chứng rằng nhân sự có thể bị thay thế hàng loạt. Năng lực giám sát và hiểu nghiệp vụ sẽ càng quan trọng khi máy được giao nhiều quyền hơn.
Mốc 50% chỉ có ý nghĩa khi khách hàng vẫn nắm quyền
Dự báo của VietinBank đáng xem như một lời cảnh báo chiến lược: các ngân hàng cần chuẩn bị cho một mô hình trong đó phần mềm không chỉ hiển thị dịch vụ mà còn thay mặt con người hành động. Tuy nhiên, một con số dự báo không chứng minh nền kinh tế AI agent đã hình thành ở quy mô lớn. Khoảng cách giữa giao dịch số và giao dịch do agent thực hiện vẫn phải được lấp bằng sản phẩm vận hành an toàn, quy định rõ trách nhiệm và dữ liệu đáng tin cậy.
Thành công của tự động hóa ngân hàng không nên được đo bằng số agent được triển khai hay tỷ lệ giao dịch tự động đơn thuần. Thước đo quan trọng hơn là khách hàng có kiểm soát được quyết định hay không, ngân hàng có phát hiện và xử lý gian lận kịp thời hay không, và dữ liệu có được bảo vệ trong suốt quá trình hay không. Nếu thiếu các điều kiện ấy, tốc độ sẽ biến thành rủi ro.
Kết luận: một nửa giao dịch qua AI agent trong ba năm tới là viễn cảnh có cơ sở từ nền tảng số hóa, nhưng chưa phải kết quả đã được xác nhận. Ngân hàng nên tiến từng bước, trao quyền có giới hạn và đặt niềm tin khách hàng làm điều kiện tiên quyết. Agent có thể thay khách hàng thao tác; trách nhiệm bảo vệ tiền và dữ liệu thì không thể chuyển giao cho máy.