
VND giữ đà tăng dù áp lực bên ngoài còn lớn
Tỷ giá USD/VND là mức quy đổi giữa đồng đô la Mỹ và đồng Việt Nam, phản ánh quan hệ cung cầu ngoại tệ trong nước cùng tác động của thị trường quốc tế và chính sách tiền tệ. Đến ngày 30/10/2026, tỷ giá liên ngân hàng giảm 1,87% so với đầu năm, đưa VND vào nhóm ba đồng tiền châu Á tăng giá mạnh nhất so với USD trong số các đồng tiền được khảo sát. Kết quả này đáng chú ý bởi chỉ số USD DXY lại tăng 3,49% trong cùng giai đoạn, còn nhập siêu hàng hóa lũy kế đến giữa tháng 10 đã đạt 17,66 tỷ USD. Nói cách khác, sức mạnh tương đối của VND không xuất phát từ việc các áp lực biến mất; nó cho thấy điều hành trong nước và dòng ngoại tệ đã phần nào đối trọng được với môi trường quốc tế bất lợi.
Đằng sau đồng Việt Nam tăng giá là thế cân bằng mong manh
So với các đồng tiền trong khu vực, VND đứng sau won Hàn Quốc và nhân dân tệ về mức tăng so với USD. Đây là diễn biến tích cực, nhưng không nên đọc thành tín hiệu rằng áp lực tỷ giá đã được giải quyết. Nhập siêu làm tăng nhu cầu ngoại tệ để thanh toán hàng hóa, trong khi USD mạnh lên có thể khiến dòng vốn tìm đến tài sản định giá bằng đô la. Cùng lúc, giá năng lượng quốc tế leo cao làm tăng chi phí nhập khẩu, vận tải và sản xuất, kéo theo rủi ro lạm phát nhập khẩu. VND mạnh hơn giúp giảm chi phí quy đổi của hàng nhập khẩu và nghĩa vụ nợ ngoại tệ, nhưng lợi ích ấy phụ thuộc vào việc duy trì ổn định. Bởi vậy, chênh lệch lãi suất VND–USD hợp lý và điều hành linh hoạt quan trọng hơn việc theo đuổi một mức tỷ giá cố định.
Theo số liệu được dẫn từ Cục Hải quan, nhập siêu hàng hóa lũy kế đến ngày 15/10 đạt 17,66 tỷ USD; trong khi chỉ số USD DXY tăng 3,49% từ đầu năm đến ngày 30/10.
Ngân hàng và thị trường tự do phát tín hiệu trái chiều
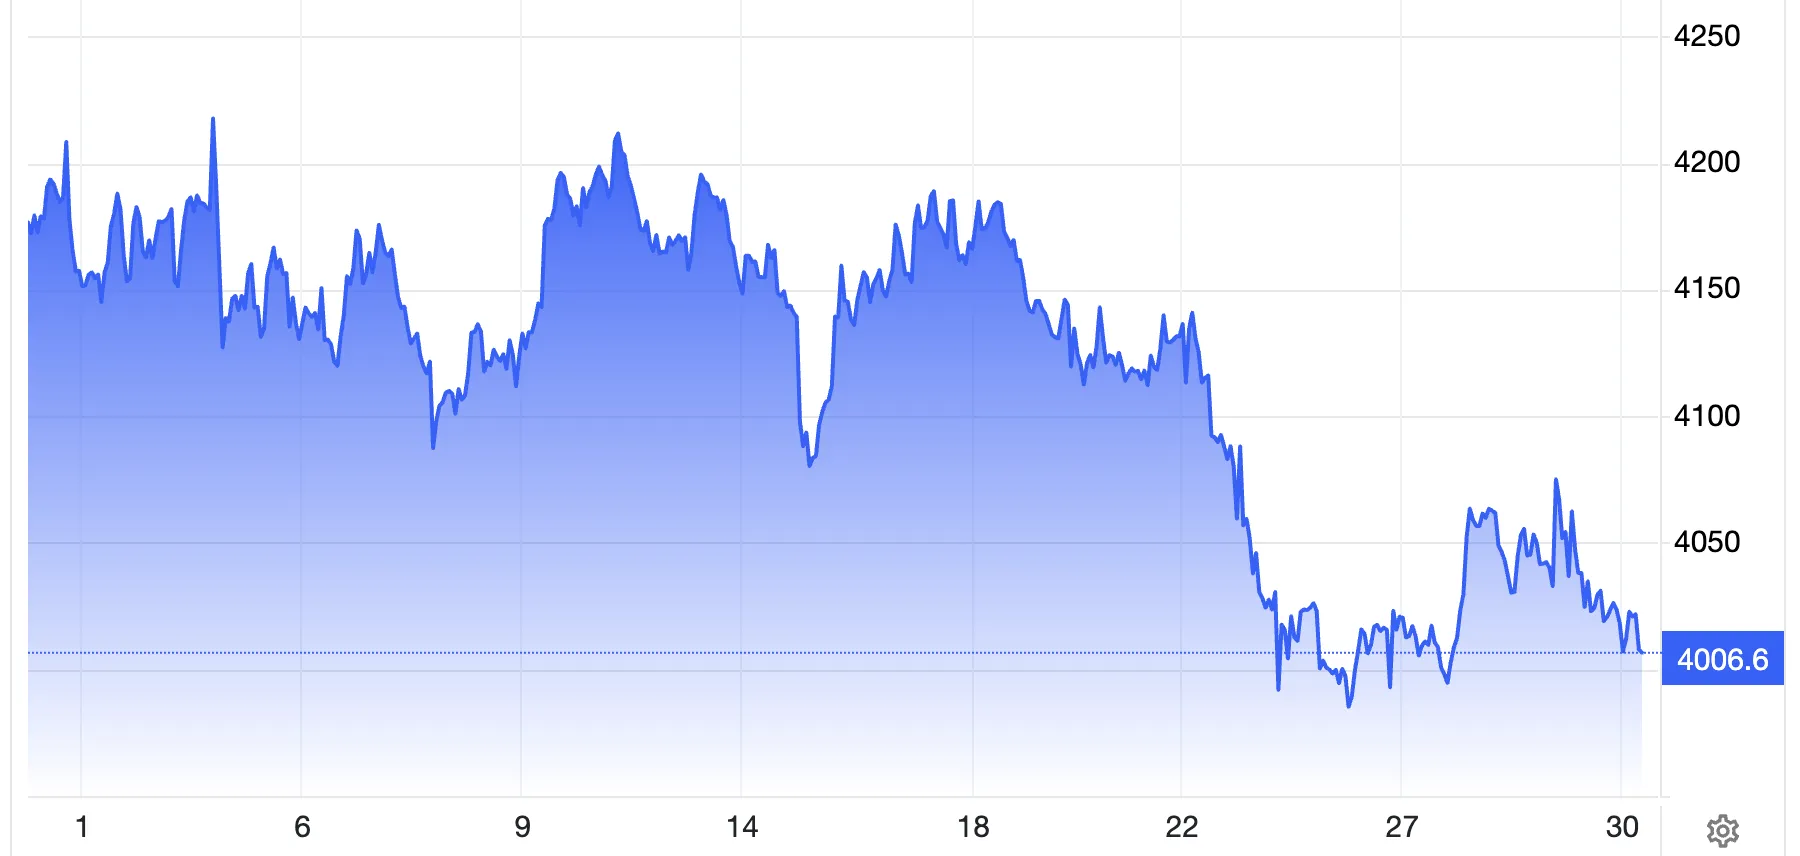
Tuần 26–30/10 cho thấy tỷ giá trong nước không vận động theo một hướng duy nhất. Tỷ giá trung tâm tăng nhẹ, còn giá USD tại các ngân hàng thương mại giảm; trái lại, giá USD tự do bật lên vào cuối tuần và mức bán cao hơn giá ngân hàng. Sự phân hóa này phản ánh khác biệt về cung cầu và tâm lý giữa các kênh, đồng thời nhắc rằng tỷ giá niêm yết tại ngân hàng không thể kể hết câu chuyện thị trường. Trên quốc tế, DXY tăng vọt đầu tuần rồi hạ nhiệt khi kỳ vọng lãi suất Fed thay đổi, lợi suất trái phiếu Mỹ giảm và euro, yên phục hồi. Vì vậy, biến động của giá USD tự do cần được theo dõi, nhưng một tuần riêng lẻ chưa đủ để phủ nhận xu hướng tăng giá của VND tính từ đầu năm.
Ngày 2/11, tỷ giá trung tâm giảm nhẹ so với phiên 30/10, trong khi giá USD tự do đi xuống rõ hơn và khoảng cách giữa giá bán tự do với ngân hàng thu hẹp. Diễn biến sau tuần biến động củng cố nhận định rằng áp lực có thể dịu nhanh, nhưng tâm lý thị trường vẫn dễ đổi chiều.
Đà tăng cần được bảo vệ bằng ổn định, không phải chủ quan
Thành tích tăng giá của VND có giá trị vì giúp giảm sức ép từ hàng nhập khẩu và nợ ngoại tệ, nhưng không phải tấm đệm vô hạn. Nếu USD tiếp tục mạnh, nhập siêu duy trì và chi phí năng lượng gây thêm áp lực lạm phát, cán cân tỷ giá sẽ khó giữ nguyên trạng. Ngược lại, kỳ vọng Fed, lợi suất trái phiếu Mỹ và sức bật của các đồng tiền lớn có thể khiến DXY đổi hướng nhanh, như đã thấy trong tuần cuối tháng 10. Chính sách phù hợp vì thế không phải cố tạo cảm giác VND luôn mạnh, mà là hạn chế biến động quá mức, giữ chênh lệch lãi suất hợp lý và bảo đảm cung cầu ngoại tệ vận hành thông suốt. Kết luận: VND đang thể hiện sức chống chịu đáng kể, song độ bền của xu hướng sẽ phụ thuộc vào kỷ luật điều hành và khả năng kiểm soát các sức ép thương mại, lạm phát.