
Lợi suất trái phiếu chính phủ Mỹ cao kỷ lục: tín hiệu cảnh báo hơn là cơ hội
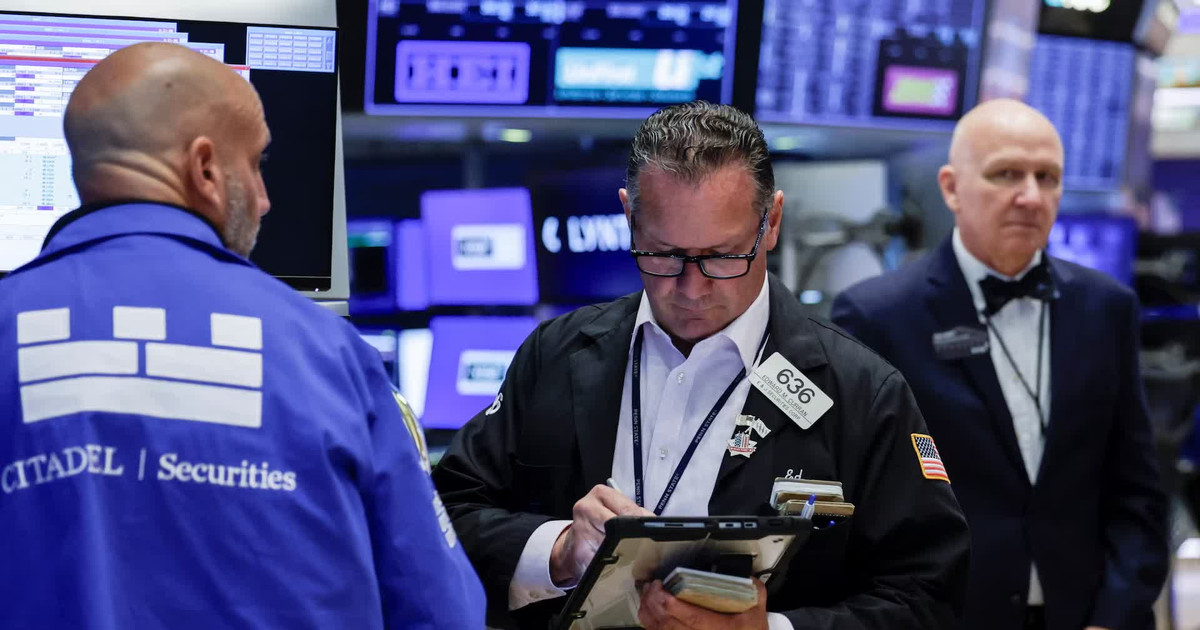
Lợi suất trái phiếu chính phủ Mỹ là mức thu nhập mà nhà đầu tư nhận được khi nắm giữ trái phiếu Kho bạc, đồng thời là thước đo kỳ vọng về lãi suất, lạm phát và rủi ro tài khóa của nền kinh tế Mỹ trong dài hạn. Khi lợi suất trái phiếu tăng mạnh và duy trì ở vùng cao, điều đó cho thấy thị trường đang đòi hỏi phần bù rủi ro lớn hơn để sẵn sàng tài trợ cho nợ công và trở nên hoài nghi hơn với tư cách tài sản phi rủi ro của trái phiếu Kho bạc. Trước thềm cuộc họp tháng 9 của Fed, lợi suất trái phiếu chính phủ Mỹ đã vọt lên mức cao nhất trong ba năm, phản ánh tâm lý phòng thủ rõ rệt của giới đầu tư. Với nhà đầu tư, đây ít là cơ hội bắt đáy, nhiều hơn là một tín hiệu rằng cấu trúc nợ và chính sách đang đi đến giới hạn khó né tránh.
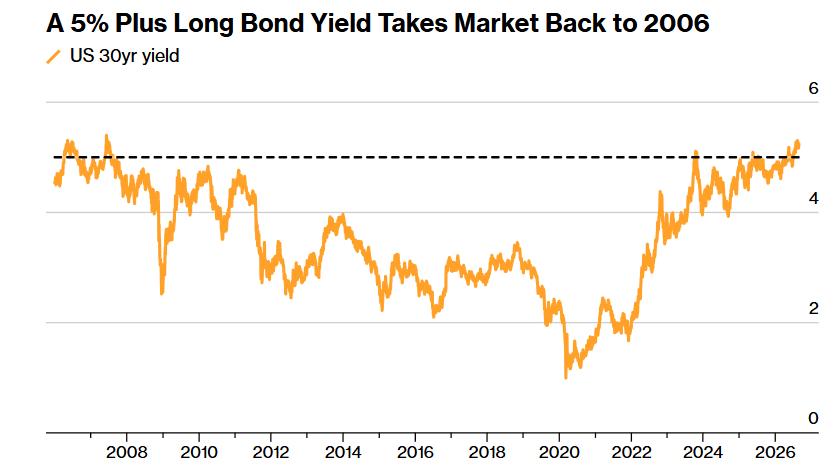
Lợi suất dài hạn leo thang: Thâm hụt ngân sách và nỗi lo lạm phát đẩy rủi ro lên cao
Điểm đáng lo ngại không chỉ là việc lợi suất trái phiếu tăng, mà là độ bền của xu hướng này. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 30 năm đã chạm 5,34%, mức cao nhất kể từ 2007 và chỉ thấp hơn 10 điểm cơ bản so với đỉnh 22 năm gần đây. Quan trọng hơn, lợi suất 30 năm đã đóng cửa trên 5% trong 55 phiên kể từ đầu tháng 1, dài nhất kể từ 2006. Đó không còn là biến động ngắn hạn, mà là định giá mới cho rủi ro tài khóa. Nguyên nhân không khó nhận diện: thâm hụt ngân sách Mỹ phình to, làn sóng phát hành trái phiếu doanh nghiệp chồng thêm nguồn cung, cùng lạm phát dai dẳng khiến nhà đầu tư yêu cầu lãi suất cao hơn để bù đắp bất định. Khi thâm hụt ngân sách Mỹ chưa được xử lý, kỳ vọng lợi suất dài hạn hạ nhiệt sớm là quá lạc quan.
Chính sách Fed lãi suất: lưỡng lự đồng nghĩa với thêm áp lực bán trái phiếu
Trong bối cảnh lợi suất trái phiếu chính phủ Mỹ đã căng thẳng, chính sách Fed lãi suất trở thành biến số định hướng tâm lý hơn cả. Thị trường hiện kỳ vọng khoảng 70% khả năng Fed tăng lãi suất tại cuộc họp ngày 15–16/9, với mức tăng ước khoảng 0,17 điểm phần trăm. Nếu Fed do dự, tín hiệu gửi đi rất rõ: ngân hàng trung ương chấp nhận lạm phát cao lâu hơn, và nhà đầu tư sẽ phản ứng bằng cách tiếp tục bán tháo trái phiếu kỳ hạn dài. Ngân hàng UOB dự báo Fed có thể giữ nguyên chính sách suốt năm 2026, trước khi nối lại chu kỳ cắt giảm lãi suất vào 2027; đồng thời dự báo lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm quanh 4,80–4,85% trong các quý cuối 2026 và nửa đầu 2027. Nếu kịch bản này đúng, lợi suất trái phiếu tăng hiện tại không chỉ là cú sốc nhất thời, mà là mặt bằng mới mà nhà đầu tư buộc phải làm quen.
Chiến lược mua lại của Bộ Tài chính và giới hạn giải pháp kỹ thuật
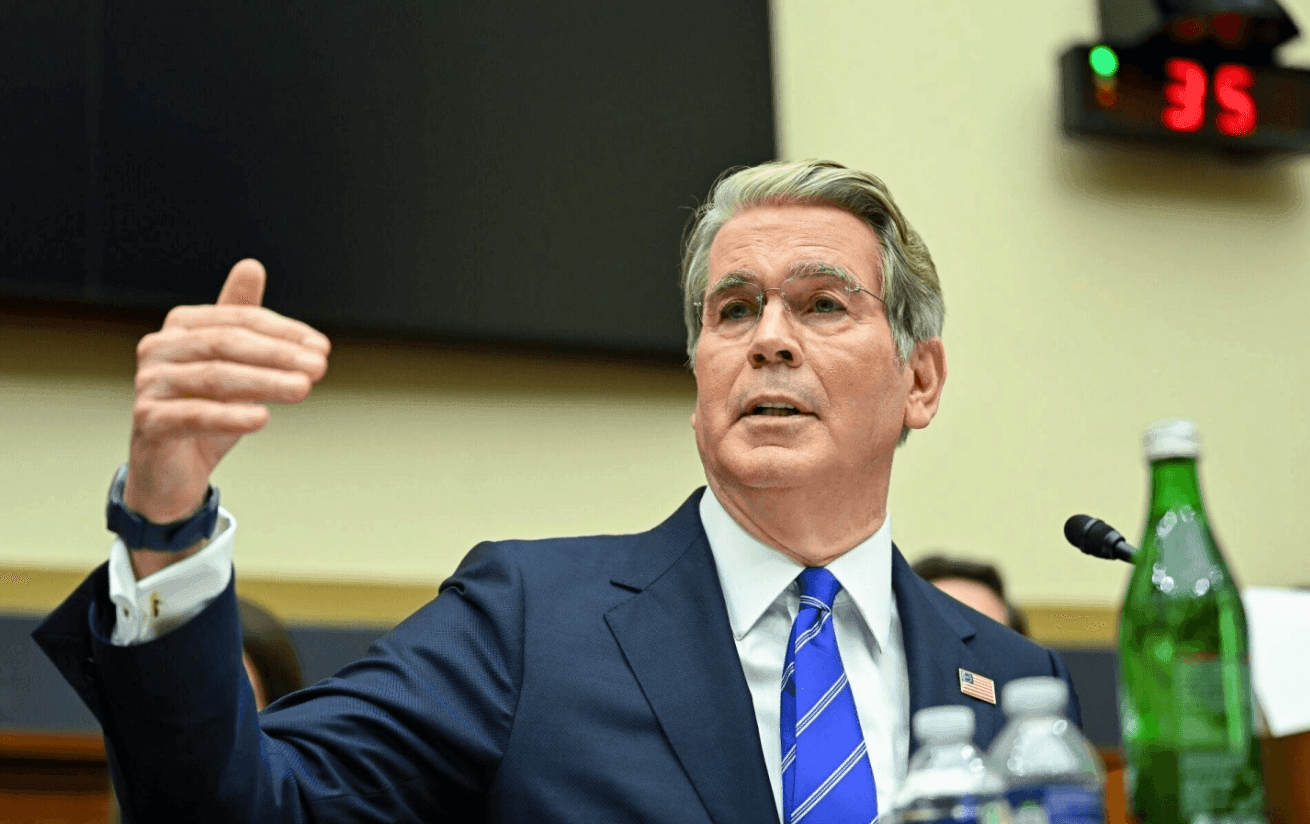
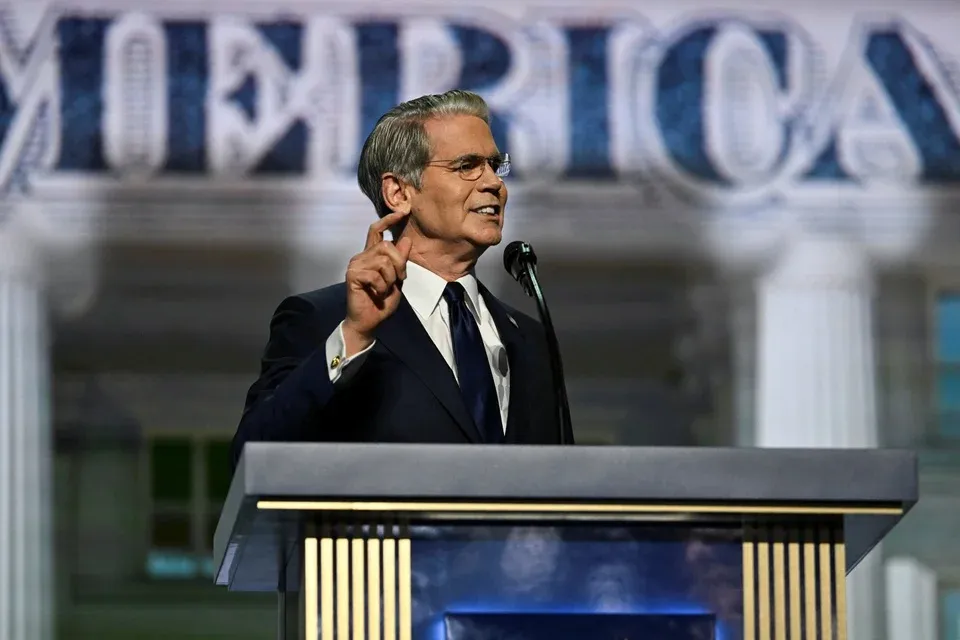
Tân Bộ trưởng Tài chính Scott Bessent đang cố gắng chứng minh rằng công cụ kỹ thuật có thể kiềm chế lợi suất dài hạn. Việc công bố kế hoạch tăng ít nhất gấp đôi quy mô chương trình mua lại trái phiếu kỳ hạn dài đã khiến thị trường chú ý. Tuy nhiên, khi Bộ Tài chính thông báo mua lại tối đa 6 tỷ USD trái phiếu 10–20 năm, thấp hơn kỳ vọng, nhà đầu tư ngay lập tức đẩy lợi suất kỳ hạn 10 năm lên mức cao nhất kể từ 2023. Đây là lời nhắc rằng những chương trình mua lại chỉ chạm tới phần ngọn của vấn đề. Theo phân tích, Fed có thể dùng QE, QT hay Operation Twist để tái phân bổ ai nắm giữ trái phiếu và ở kỳ hạn nào, qua đó giảm áp lực thanh khoản nhất thời, nhưng không thể thay đổi thực tế Bộ Tài chính vẫn phải liên tục phát hành trái phiếu để tài trợ thâm hụt và đảo nợ. Bessent có thể tác động tới đường cong lợi suất, nhưng không thể tự mình giải quyết câu chuyện nợ công đang phình to.
Áp lực lan rộng và bài học cho nhà đầu tư trái phiếu
Một khi lợi suất trái phiếu chính phủ Mỹ tăng mạnh, hệ lụy không dừng trong biên giới một nền kinh tế. Áp lực bán đã lan sang trái phiếu Chính phủ Anh, Nhật, khiến lợi suất tại đây cũng tăng cao và phơi bày mức độ liên thông của rủi ro tài khóa toàn cầu. Các chuyên gia nhấn mạnh rằng cách tiếp cận bền vững hơn không phải là nhắm trực tiếp vào lợi suất, mà là kéo lạm phát về mục tiêu, giữ độ tin cậy của chính sách và xây dựng kế hoạch củng cố tài khóa khả thi. Với nhà đầu tư, trái phiếu chính phủ Mỹ vẫn là tài sản phi rủi ro tương đối so với nhiều công cụ khác, nhưng rủi ro lãi suất và rủi ro chính sách đang tăng đáng kể. Thị trường giờ không chỉ theo dõi Fed xem làm gì với lãi suất, mà còn đặt câu hỏi liệu hệ thống tài chính toàn cầu có đủ sức và động lực để hấp thụ lượng nợ Mỹ ngày càng lớn. Câu trả lời cho bài toán tài khóa sẽ quyết định xem đợt tăng lợi suất hiện tại là đỉnh của chu kỳ hay điểm khởi đầu cho một thời kỳ rủi ro mới.