
Cải cách thủ tục hành chính và giảm thuế: hai mũi nhọn cho mục tiêu tăng trưởng hai con số
Cải cách thủ tục hành chính kết hợp với giảm thuế doanh nghiệp là chiến lược dùng công cụ thể chế và tài khóa để xóa rào cản kinh doanh, giảm chi phí tuân thủ và khuyến khích đầu tư, qua đó tạo không gian tăng trưởng kinh tế hai con số dựa trên việc đơn giản hóa kinh doanh và tăng năng lực cạnh tranh quốc gia. Chính phủ đã ban hành Nghị quyết 258/NQ-CP ngày 31/8/2026 về nhiệm vụ, giải pháp chủ yếu đẩy mạnh công tác cải cách thủ tục hành chính, nhằm góp phần thúc đẩy tăng trưởng hai con số giai đoạn 2026-2030. Việc cắt giảm mạnh thủ tục, kết hợp chính sách giảm thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp, nếu được thiết kế đúng, sẽ giúp dòng vốn chuyển dịch nhanh hơn vào khu vực sản xuất – kinh doanh, thay vì bị kìm hãm bởi giấy tờ và nghĩa vụ thuế phức tạp. Điểm mấu chốt là phải coi thời gian và chi phí của người dân, doanh nghiệp là thước đo chất lượng cải cách, không phải số lượng văn bản ban hành.
Nghị quyết 258: Đơn giản hóa kinh doanh và chuyển từ tiền kiểm sang hậu kiểm
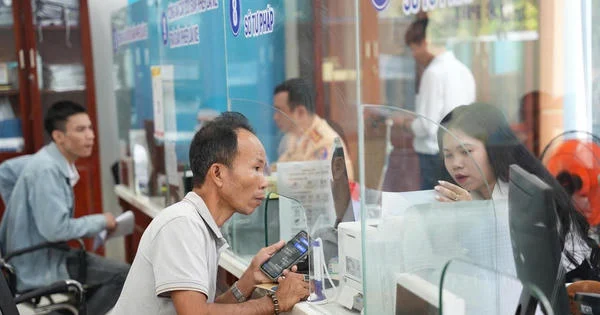
Nghị quyết 258 đặt trọng tâm vào cắt giảm, đơn giản hóa tối đa thủ tục hành chính và điều kiện kinh doanh, coi đây là nền tảng để tạo bứt phá cho tăng trưởng kinh tế. Chính phủ yêu cầu không làm phát sinh thêm thủ tục, ngành nghề kinh doanh có điều kiện không cần thiết, dựa trên kết quả phân quyền, phân cấp và 11 nghị quyết đã triển khai trước đó. Quan trọng hơn, mô hình quản lý được định hướng chuyển đổi từ tiền kiểm sang hậu kiểm trên cơ sở quản trị rủi ro. Điều này mang tính “lật trang” tư duy quản lý: thay vì bắt doanh nghiệp xin phép, chứng minh đủ thứ trước khi hoạt động, Nhà nước cho phép giao dịch diễn ra và dùng dữ liệu, thanh tra, kiểm tra sau để xử lý vi phạm. Nếu làm nghiêm, đây là bước chuyển từ “xin – cho” sang “phục vụ – giám sát”, giảm đất cho nhũng nhiễu, tham nhũng vặt và giải phóng sức sản xuất.
Chính phủ số, dữ liệu thời gian thực và nguyên tắc “chỉ cung cấp thông tin một lần”
Nghị quyết 258 không chỉ nói chung chung về cải cách thủ tục hành chính, mà đi thẳng vào các mục tiêu số hóa cụ thể: đến năm 2027, 100% thủ tục hành chính đủ điều kiện được cung cấp dịch vụ công trực tuyến toàn trình và 100% kết quả giải quyết được số hóa, tái sử dụng dữ liệu, đảm bảo bí mật nhà nước. Một câu có thể trích dẫn nguyên văn: “100% thông tin, giấy tờ, tài liệu trong các thủ tục hành chính liên quan đến hoạt động sản xuất, kinh doanh chỉ cung cấp một lần cho cơ quan hành chính nhà nước”. Nguyên tắc “người dân, doanh nghiệp chỉ cung cấp thông tin một lần” nếu thực hiện đúng sẽ chấm dứt tình trạng phải mang cùng một loại giấy tờ đi photo, công chứng rồi lặp lại ở nhiều cơ quan khác nhau. Cổng Dịch vụ công quốc gia được yêu cầu vận hành thông suốt như một “cửa sổ” duy nhất, trong khi công tác chỉ đạo, đánh giá cải cách phải dựa trên dữ liệu thời gian thực gắn với trách nhiệm người đứng đầu.
Giảm thuế doanh nghiệp phải song hành với cắt giảm chi phí thủ tục
Nếu chỉ giảm thuế doanh nghiệp mà không cải cách thủ tục hành chính, lợi ích sẽ bị bào mòn bởi chi phí tuân thủ, chi phí không chính thức và độ trễ chính sách. Khi Nghị quyết 258 nhấn mạnh việc lấy người dân, doanh nghiệp làm trung tâm phục vụ và cải thiện mạnh mẽ môi trường đầu tư kinh doanh, điều đó ngầm đặt ra yêu cầu thuế và thủ tục phải đi cùng một hướng: đơn giản, minh bạch và dựa trên dữ liệu. Giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp cho các ngành ưu tiên chỉ thực sự tạo động lực tăng trưởng khi doanh nghiệp không bị nghẽn ở khâu thành lập, xin giấy phép, chứng nhận đủ điều kiện. Ngược lại, một hệ thống hậu kiểm dựa trên quản trị rủi ro, với 100% chế độ báo cáo doanh nghiệp được thực hiện điện tử vào năm 2027, sẽ giúp cơ quan thuế kiểm soát tốt hơn, đồng thời giảm gánh nặng giấy tờ cho doanh nghiệp nhỏ và vừa – nhóm chịu tác động mạnh nhất của cả chính sách thuế lẫn thủ tục.
Từ mục tiêu đến thực thi: điều kiện để đạt tăng trưởng hai con số
Nghị quyết 258 đặt ra các mục tiêu tham vọng: đến năm 2030, chỉ số hài lòng SIPAS của người dân và doanh nghiệp khi giải quyết thủ tục hành chính đạt tối thiểu 95%, đồng thời 100% phản ánh, kiến nghị về quy định hành chính được tiếp nhận, xử lý, công khai kết quả đúng thời hạn. Nhưng để những con số đẹp trên giấy thành động lực tăng trưởng kinh tế hai con số, trọng trách nằm ở khâu tổ chức thực hiện. Trước ngày 1/10/2026, các bộ, ngành và địa phương phải xây dựng, ban hành văn bản phân công triển khai, xác định rõ mục tiêu, nhiệm vụ, tiến độ, kết quả dự kiến và đơn vị chủ trì, gửi Bộ Tư pháp tổng hợp, báo cáo Thủ tướng. Bài toán chính trị – kinh tế ở đây là: liệu chúng ta có dám gắn cải cách thủ tục hành chính với kiểm soát quyền lực, phòng chống tham nhũng, tiêu cực và kỷ luật người đứng đầu nếu không đạt chỉ tiêu? Nếu câu trả lời là “có”, khi đó sự kết hợp giữa đơn giản hóa kinh doanh và giảm thuế sẽ không chỉ là khẩu hiệu mà trở thành động lực thực sự cho mục tiêu tăng trưởng hai con số.