
Một khu vực, hai tốc độ: khi công nghệ định hình tăng trưởng
Công nghệ bán dẫn và hạ tầng số trong bối cảnh dịch chuyển chuỗi cung ứng toàn cầu đang trở thành động lực trung tâm của tăng trưởng Đông Nam Á, tạo ra sự phân hóa rõ rệt giữa những nền kinh tế bắt kịp được làn sóng đầu tư mới và những nước vẫn mắc kẹt trong các rào cản nội tại về thể chế, hạ tầng và chất lượng nhân lực.
Các nền kinh tế lớn Đông Nam Á được dự báo tăng trưởng trung bình 4,8% mỗi năm trong thập kỷ tới. Con số này nghe có vẻ ấn tượng, nhưng lại che mờ một thực tế khó chịu: khu vực đang bị tách thành hai tầng tăng trưởng. Ở tầng trên, Việt Nam, Malaysia, Singapore và Indonesia đang chuyển hóa nhu cầu toàn cầu về chip, thiết bị điện tử và hạ tầng số thành tăng trưởng GDP khu vực. Ở tầng dưới, Thái Lan, Philippines và một phần Indonesia bị kìm chân bởi lưới điện thiếu ổn định, thiếu hụt nhân tài công nghệ, nợ hộ gia đình cao và sự thiếu nhất quán trong chính sách. Vấn đề không còn là có cơ hội hay không, mà là ai đủ năng lực để biến cơ hội công nghệ thành sức bật dài hạn.
Việt Nam dẫn đầu làn sóng, nhưng khoảng cách công nghệ ngày càng rộng
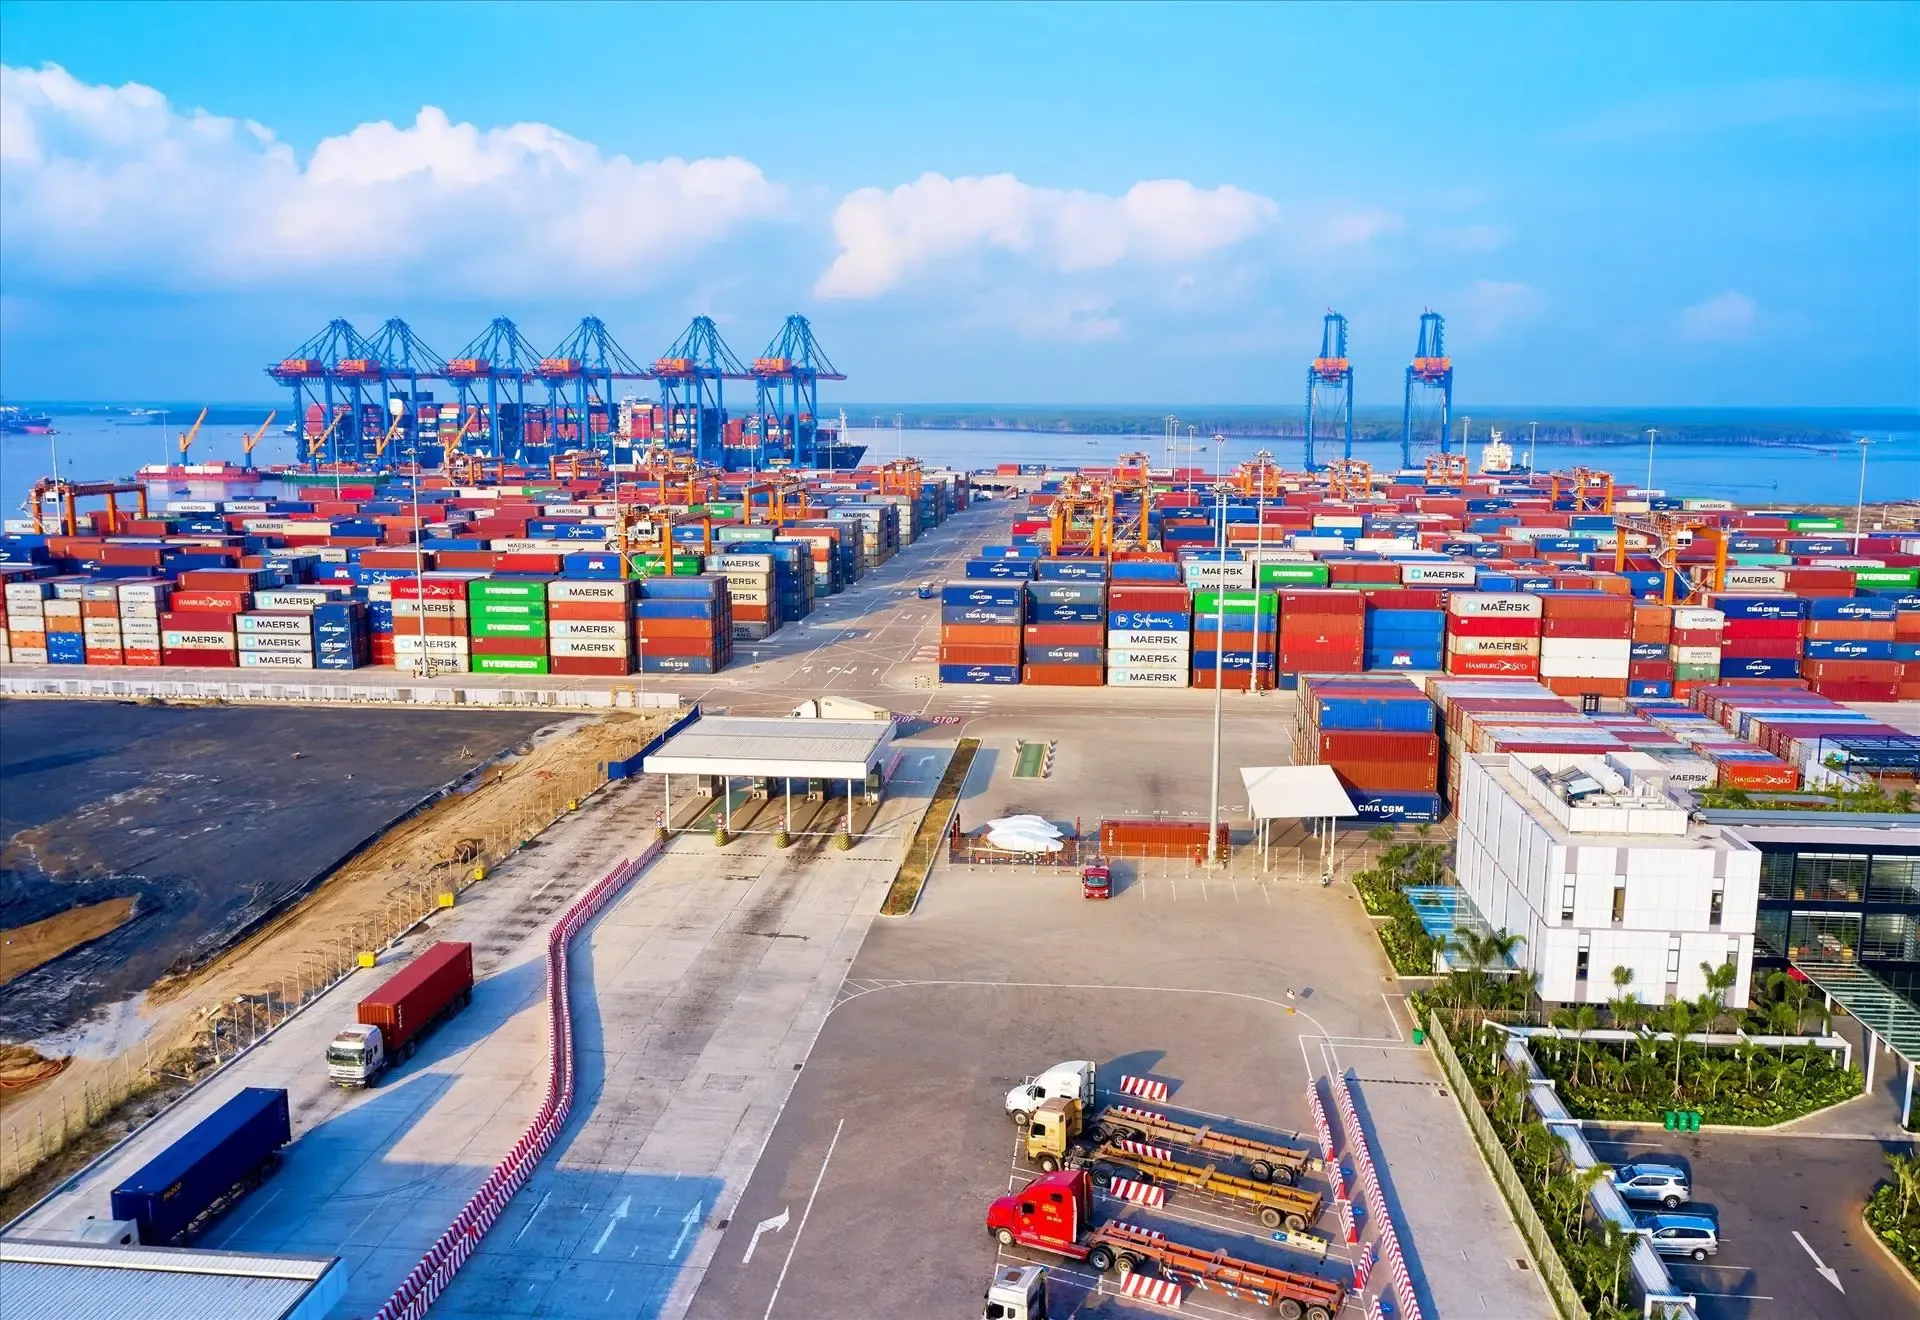
Việt Nam hiện là ví dụ rõ nhất cho nhóm “đón sóng kịp thời”. Nước này dẫn đầu dự báo tăng trưởng trong khu vực với mức cơ sở 6,2% nhờ hưởng lợi từ sự dịch chuyển chuỗi cung ứng liên quan đến Mỹ và Trung Quốc. Trên thực tế ngắn hạn, Việt Nam còn tăng tốc mạnh hơn: tăng trưởng GDP quý II đạt 8,39%, nối dài chuỗi tăng trưởng gần hai chữ số từ giữa năm 2025. Đây không chỉ là câu chuyện của một chu kỳ xuất khẩu may mắn, mà là dấu hiệu Việt Nam đã ăn sâu vào chuỗi cung ứng bán dẫn, điện tử và AI toàn cầu, khi nhập khẩu từ nước này vào cả Mỹ, Trung Quốc lẫn Liên minh châu Âu đều bứt phá mạnh.
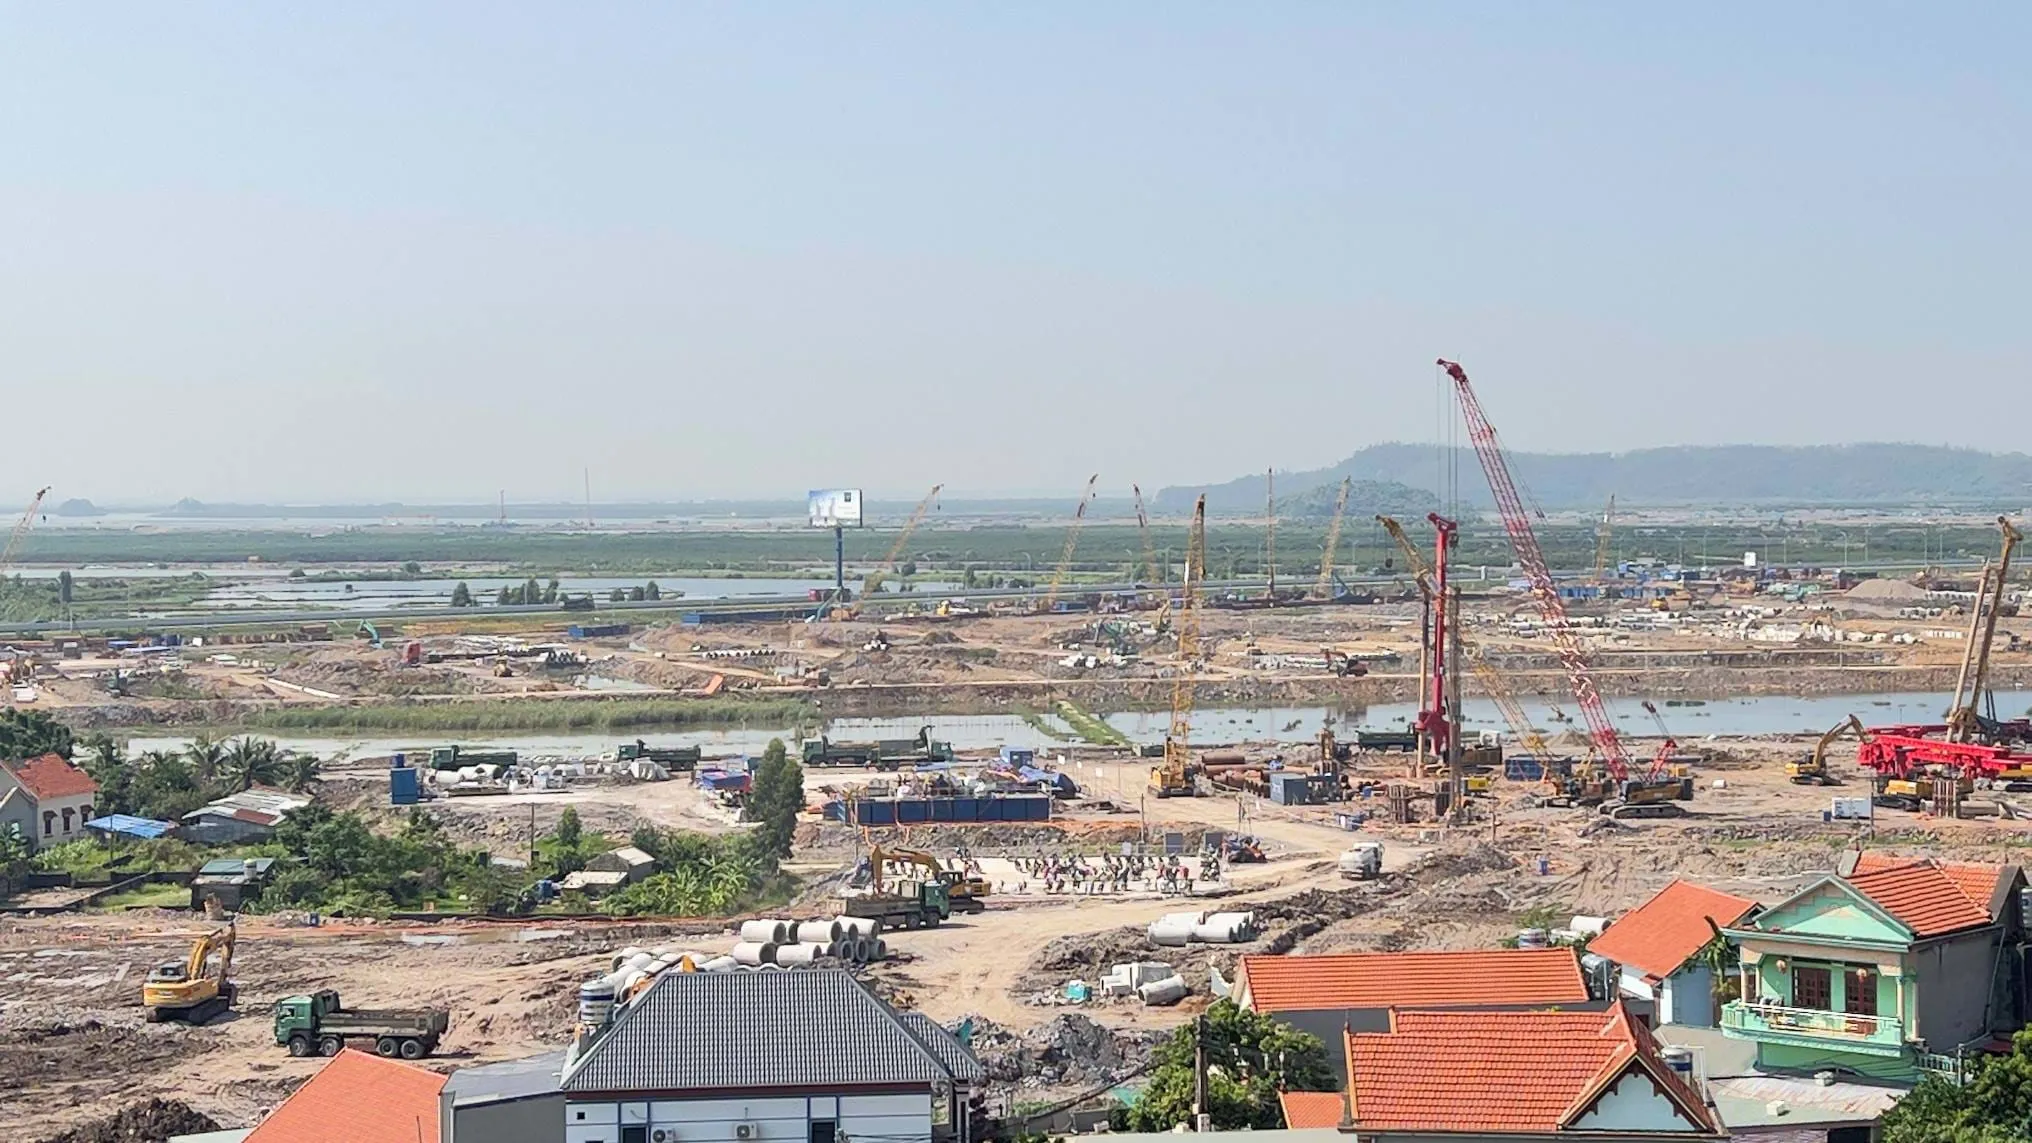
Nhưng việc Việt Nam vươn lên cũng làm lộ rõ khoảng cách công nghệ với các nước còn lại. Khi các thị trường có năng lực thực thi mạnh mẽ như Việt Nam và Malaysia thu hút được hoạt động sản xuất giá trị cao và làn sóng dịch chuyển trong ngành công nghệ bán dẫn, nhóm nước tụt lại chủ yếu làm gia công đơn giản hoặc phụ thuộc vào vài dòng sản phẩm điện tử. Việt Nam vì thế đang ở vị thế nguy hiểm: vừa hưởng lợi, vừa chịu rủi ro nếu không nhanh chóng giải quyết những điểm nghẽn nội tại như độ ổn định của lưới điện, vốn đã được chỉ rõ là một trong những hạn chế lớn nhất đối với tăng trưởng.
Bán dẫn và hạ tầng số: động cơ mới của tăng trưởng GDP khu vực
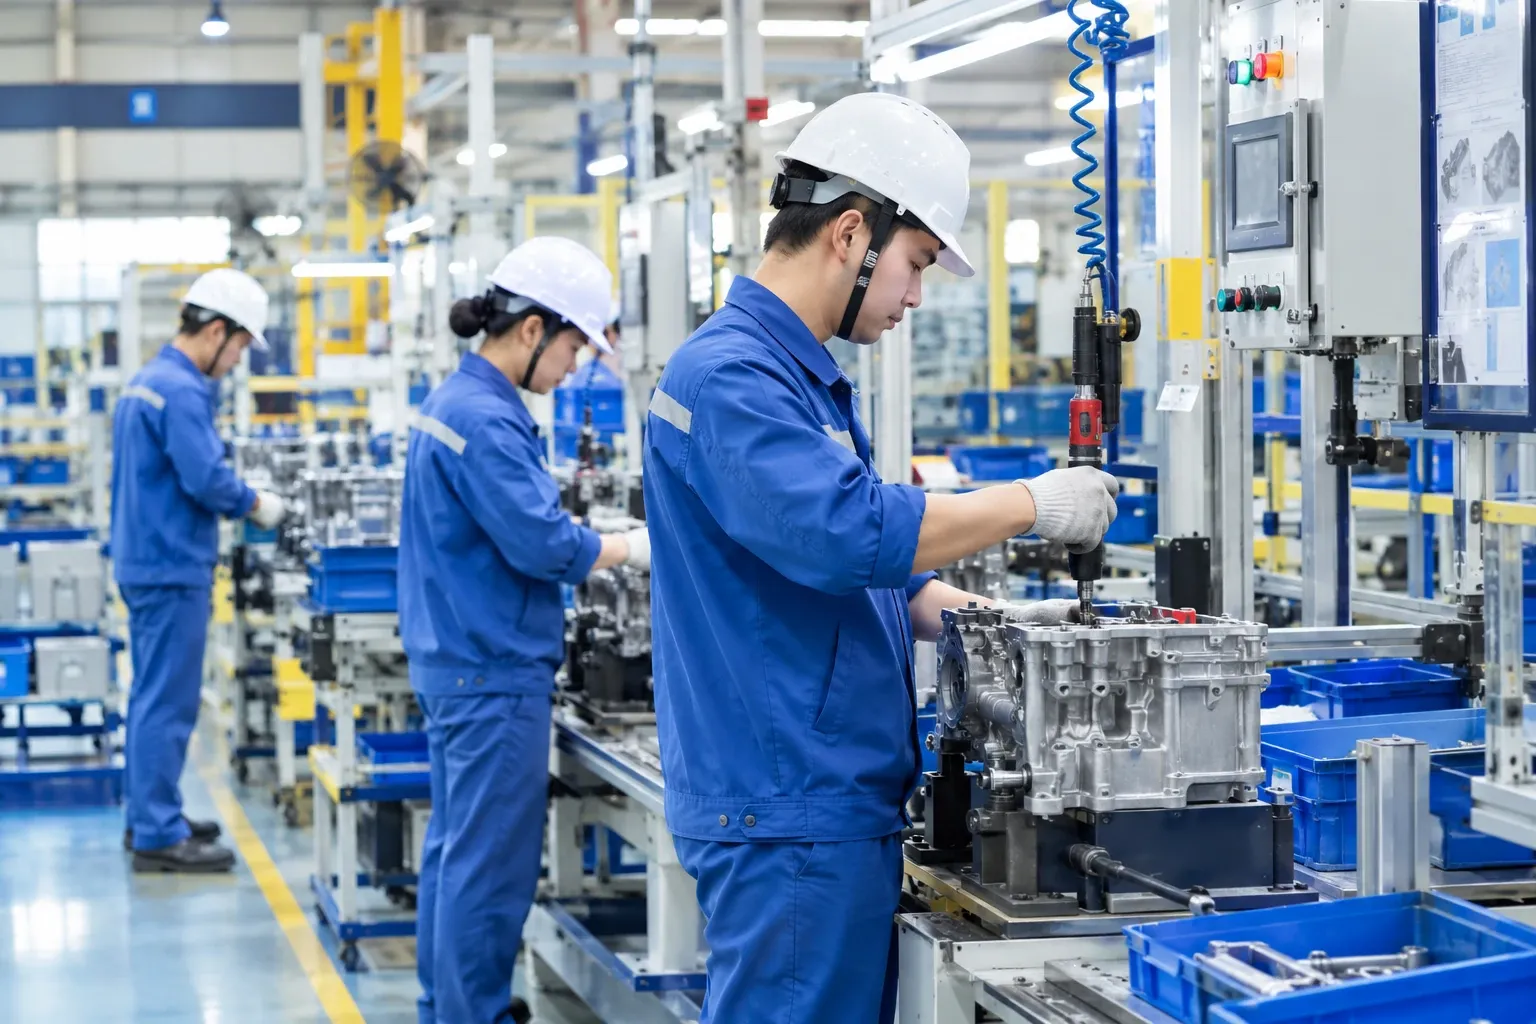
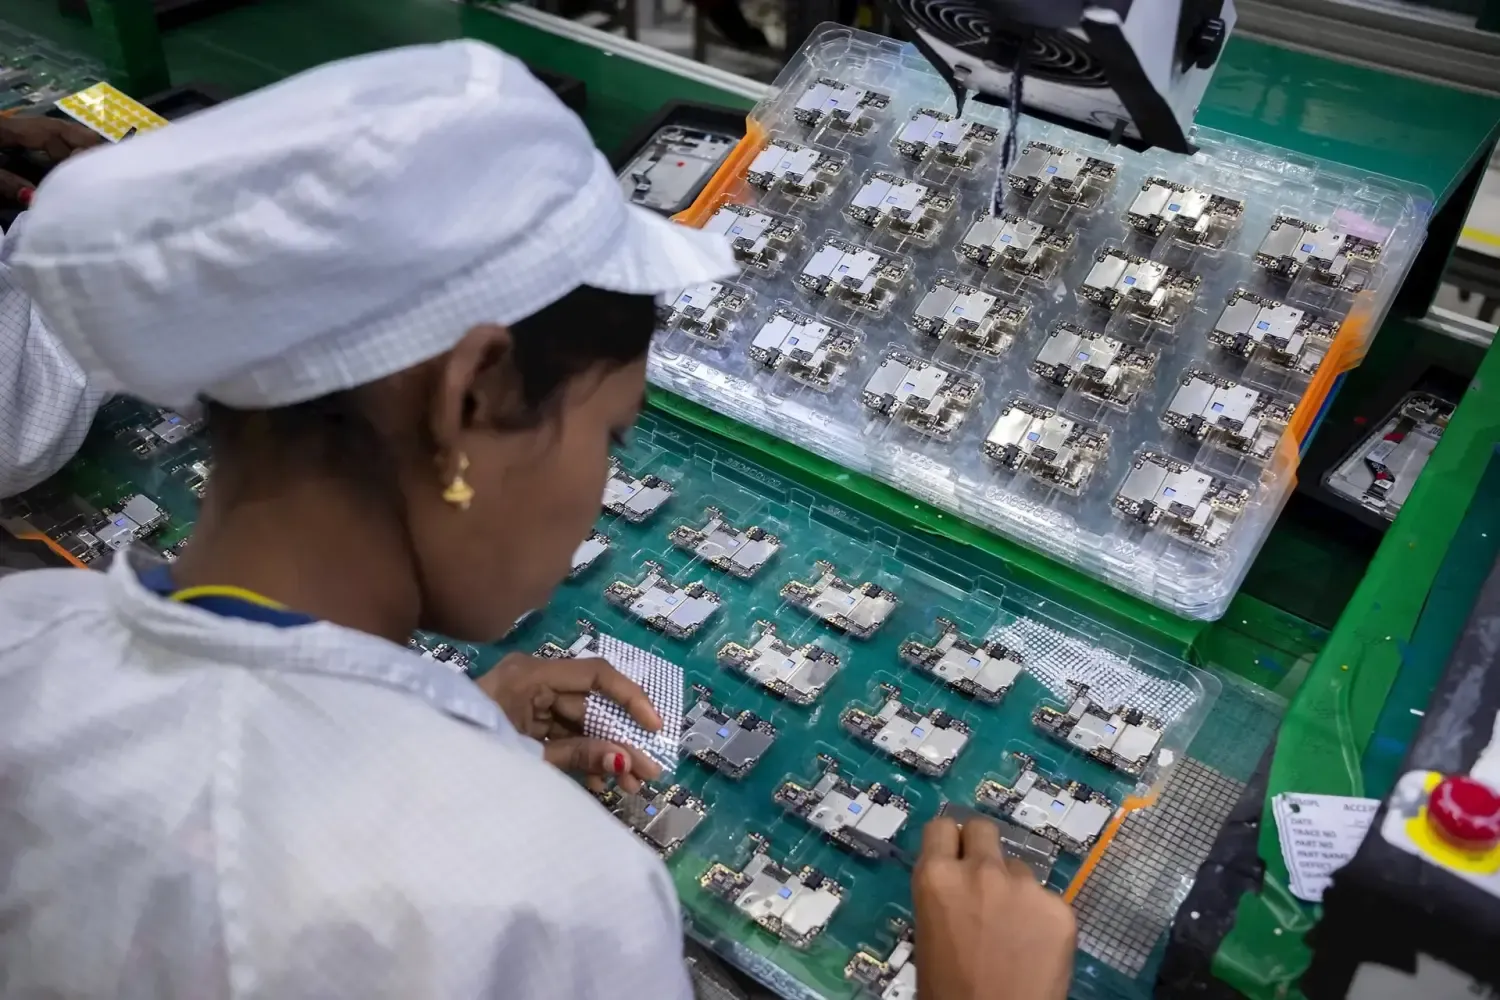
Điểm chung của nhóm tăng trưởng nhanh là họ đều gắn sâu vào chuỗi giá trị công nghệ. Nhu cầu toàn cầu đối với chip, thiết bị điện tử và hạ tầng số đã trở thành lực kéo chung cho cả sáu nền kinh tế lớn trong khu vực, nhưng lợi ích trải đều thì không. Thương mại khu vực bùng nổ nhờ điện tử và máy móc, phản ánh vai trò ngày càng sâu của Đông Nam Á trong chuỗi cung ứng AI. Malaysia hưởng lợi từ các cam kết đầu tư lớn vào lĩnh vực công nghệ bán dẫn và trung tâm dữ liệu, trong khi Singapore ghi nhận xuất khẩu phi dầu mỏ lên mức cao nhất 5 năm nhờ nhu cầu chip và linh kiện phục vụ AI.
Nói rõ hơn, công nghệ bán dẫn và hạ tầng số đang trở thành “bộ chế hòa khí” mới của tăng trưởng GDP khu vực. Khi thương mại với Đài Loan và Hàn Quốc – hai nhà cung cấp chip và linh kiện AI chủ lực – tăng mạnh, Đông Nam Á vừa nhập nguyên liệu đầu vào, vừa xuất thành phẩm ra thế giới. Điều này không chỉ đẩy xuất khẩu lên hai chữ số, mà còn thúc đẩy đầu tư FDI vào các nhà máy, trung tâm dữ liệu, hạ tầng năng lượng cho các cơ sở sản xuất tiêu thụ nhiều điện năng. Ai kiểm soát được mắt xích này sẽ chi phối động lực tăng trưởng trong 10 năm tới.
Tại sao nhiều nước không chuyển hóa được “cơn sóng” thành tăng trưởng?
Tuy cùng hưởng một cơn sóng công nghệ, Đông Nam Á lại xuất hiện hai tốc độ tăng trưởng rõ rệt trong nửa đầu năm 2026. Việt Nam, Malaysia, Singapore và Indonesia vừa đón được sóng xuất khẩu công nghệ, vừa giữ được nền tảng trong nước để khuếch đại lực đẩy đó thành tăng trưởng GDP thực. Ngược lại, Thái Lan và Philippines cho thấy một bài học: xuất khẩu công nghệ mạnh là chưa đủ. Tại Thái Lan, tiêu dùng tư nhân suy yếu và đầu tư công sụt giảm kéo GDP đi xuống dù xuất khẩu vẫn tốt. Ở Philippines, lạm phát cao bào mòn sức mua, cộng với bê bối tham nhũng và giải ngân ngân sách chậm trễ, đã triệt tiêu phần lớn lực đẩy từ xuất khẩu.
Đằng sau đó là những rào cản nội tại mà báo cáo về tăng trưởng Đông Nam Á đã nêu thẳng: nhiều nền kinh tế lân cận gặp khó khăn trong việc hấp thụ và triển khai hiệu quả dòng vốn do lưới điện thiếu ổn định, thiếu hụt nhân tài công nghệ, nợ hộ gia đình cao và sự thiếu nhất quán trong chính sách. Với Indonesia, các rào cản thể chế và thay đổi trong chính sách tài khóa đã hạn chế khả năng vươn lên mức tăng trưởng cao hơn. Cùng lúc, cú sốc năng lượng từ xung đột Trung Đông đang len lỏi vào lạm phát, tỉ giá và chính sách tiền tệ của cả khu vực, buộc các ngân hàng trung ương phải phản ứng rất khác nhau. Những yếu tố này đang quyết định nước nào biến được “sóng công nghệ” thành thu nhập cho người dân, và nước nào chỉ nhìn thấy nó trên số liệu xuất khẩu.
Bước ngoặt chính sách: cửa sổ 10 năm cho ASEAN-6
Nếu Đông Nam Á muốn tránh bẫy “hai tầng phát triển”, 10 năm tới là cửa sổ hẹp để hành động. Để chuyển hóa sự quan tâm của nhà đầu tư thành thành quả kinh tế bền vững, một báo cáo khu vực đã xác định ba yêu cầu chính sách cốt lõi đối với các chính phủ. Thứ nhất, phải tăng cường khả năng chống chịu của các thể chế: củng cố quản trị, giữ ổn định tài khóa và phát triển sâu hơn thị trường vốn nhằm giảm phần bù rủi ro. Khi các nước thiếu ổn định chính sách, họ không thể giữ chân chuỗi cung ứng bán dẫn hay hạ tầng số – vốn đòi hỏi các quyết định đầu tư dài hạn.
Thứ hai, cần củng cố hạ tầng năng lượng bằng cách nâng cao độ tin cậy của lưới điện và đảm bảo năng lực cung ứng năng lượng tái tạo có thể điều phối linh hoạt, để đáp ứng nhu cầu của các trung tâm công nghệ và cơ sở sản xuất tiêu thụ nhiều điện năng. Thứ ba, phải đầu tư nghiêm túc vào nhân lực công nghệ thay vì chỉ chạy theo các ưu đãi thuế ngắn hạn. Theo cảnh báo trong các báo cáo này, tăng trưởng bình quân 4,8% mỗi năm chỉ là kịch bản cơ sở; để giữ nhịp đó trong nửa sau thập kỷ sẽ phụ thuộc vào một biến số hoàn toàn khác: khả năng cải cách nội tại, hơn là chỉ trông chờ vào giá năng lượng hay chu kỳ công nghệ toàn cầu.