
AI-first phải bắt đầu từ nền móng
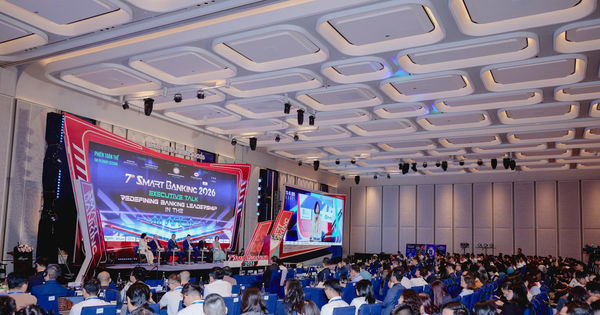
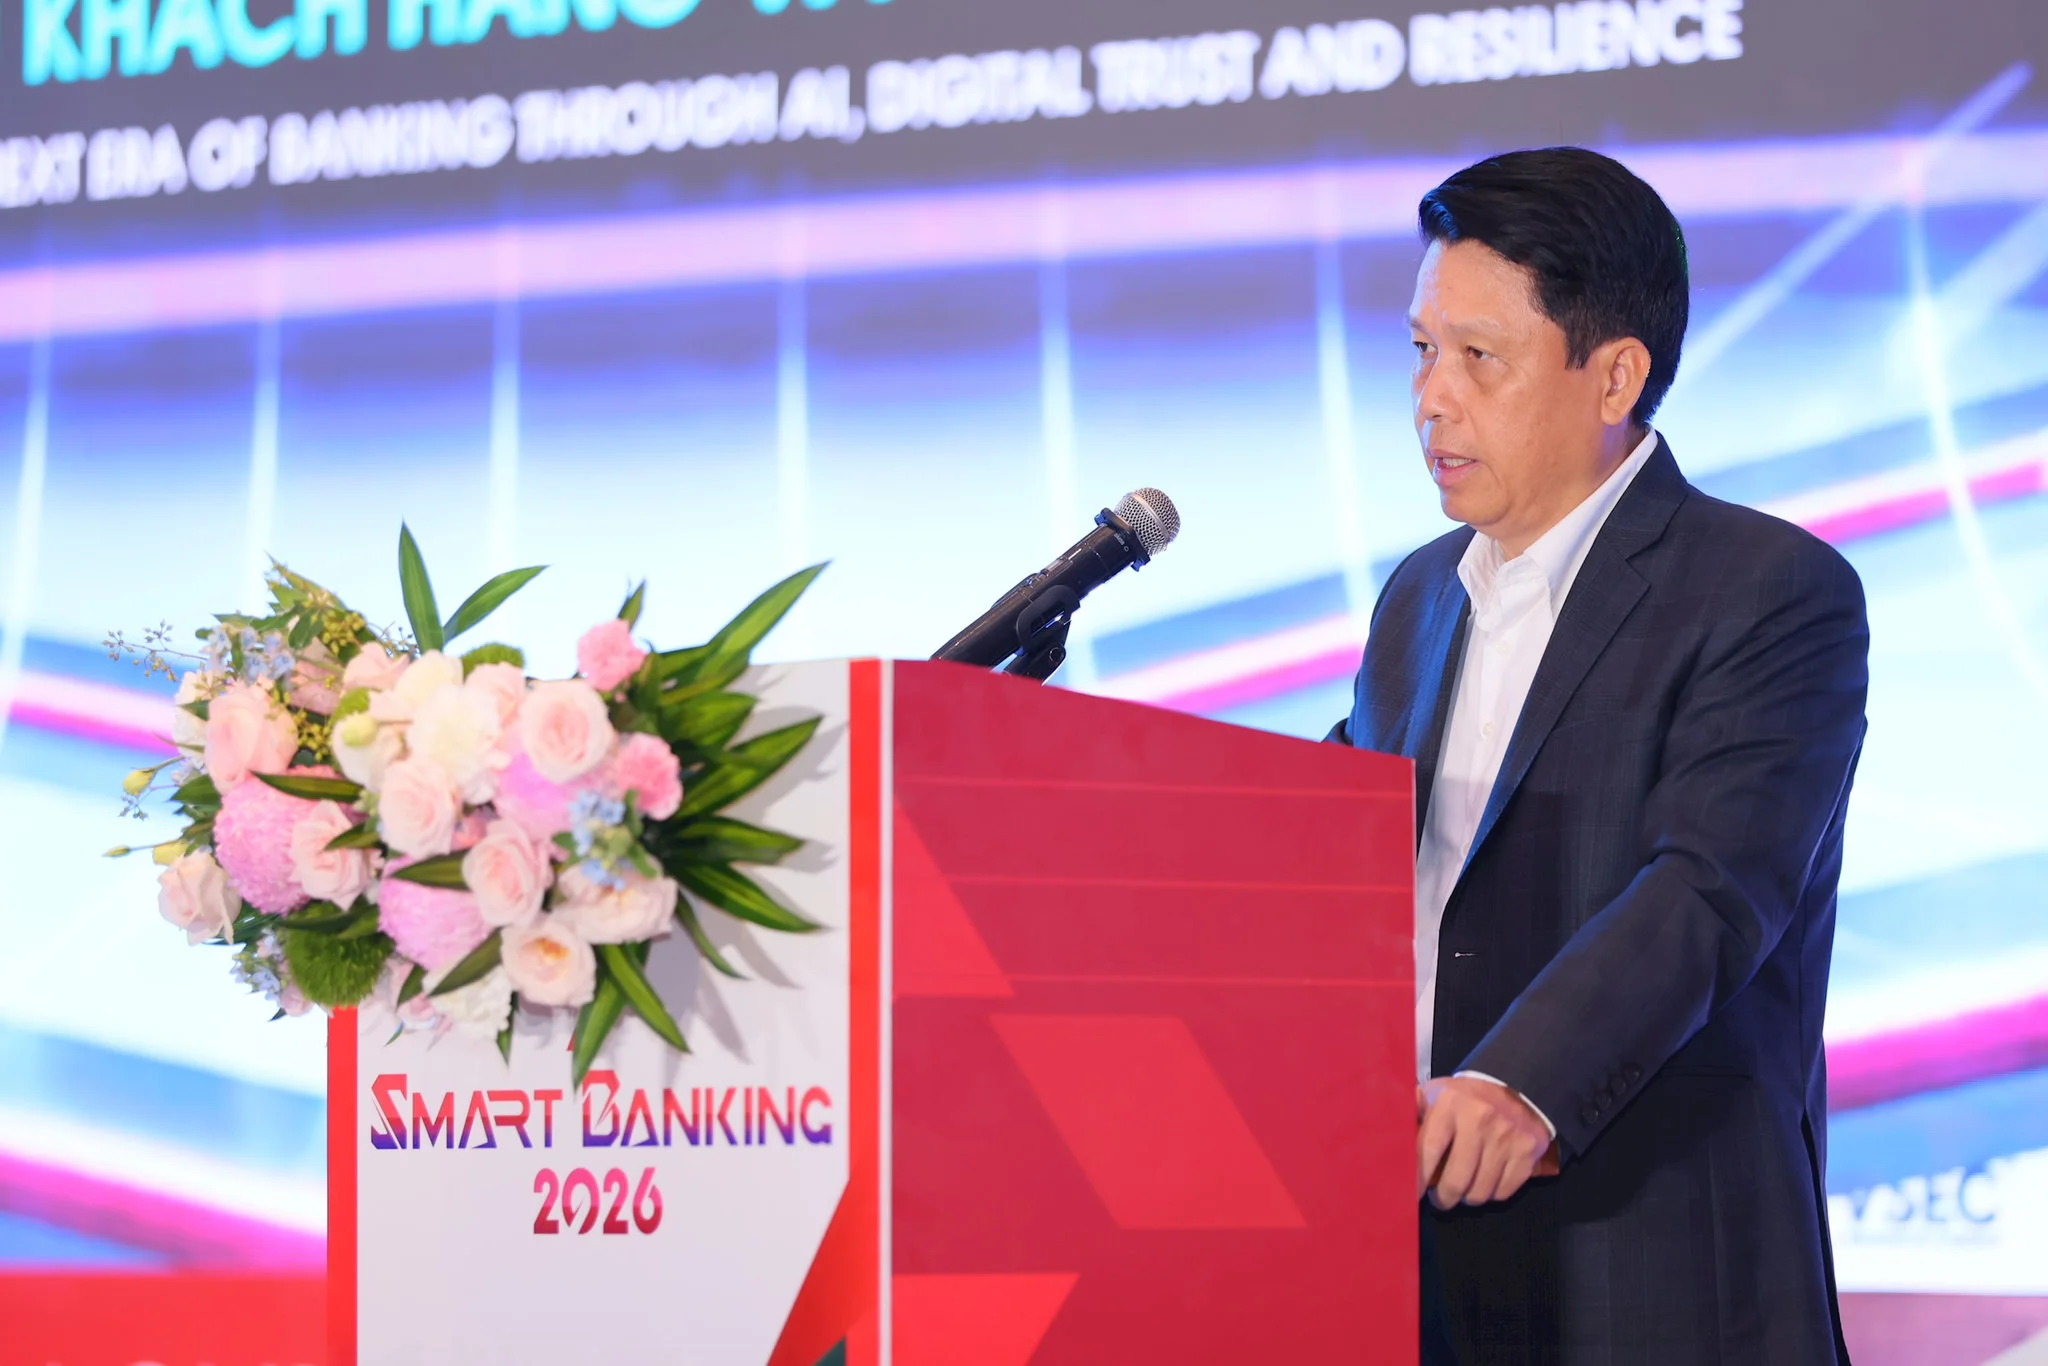
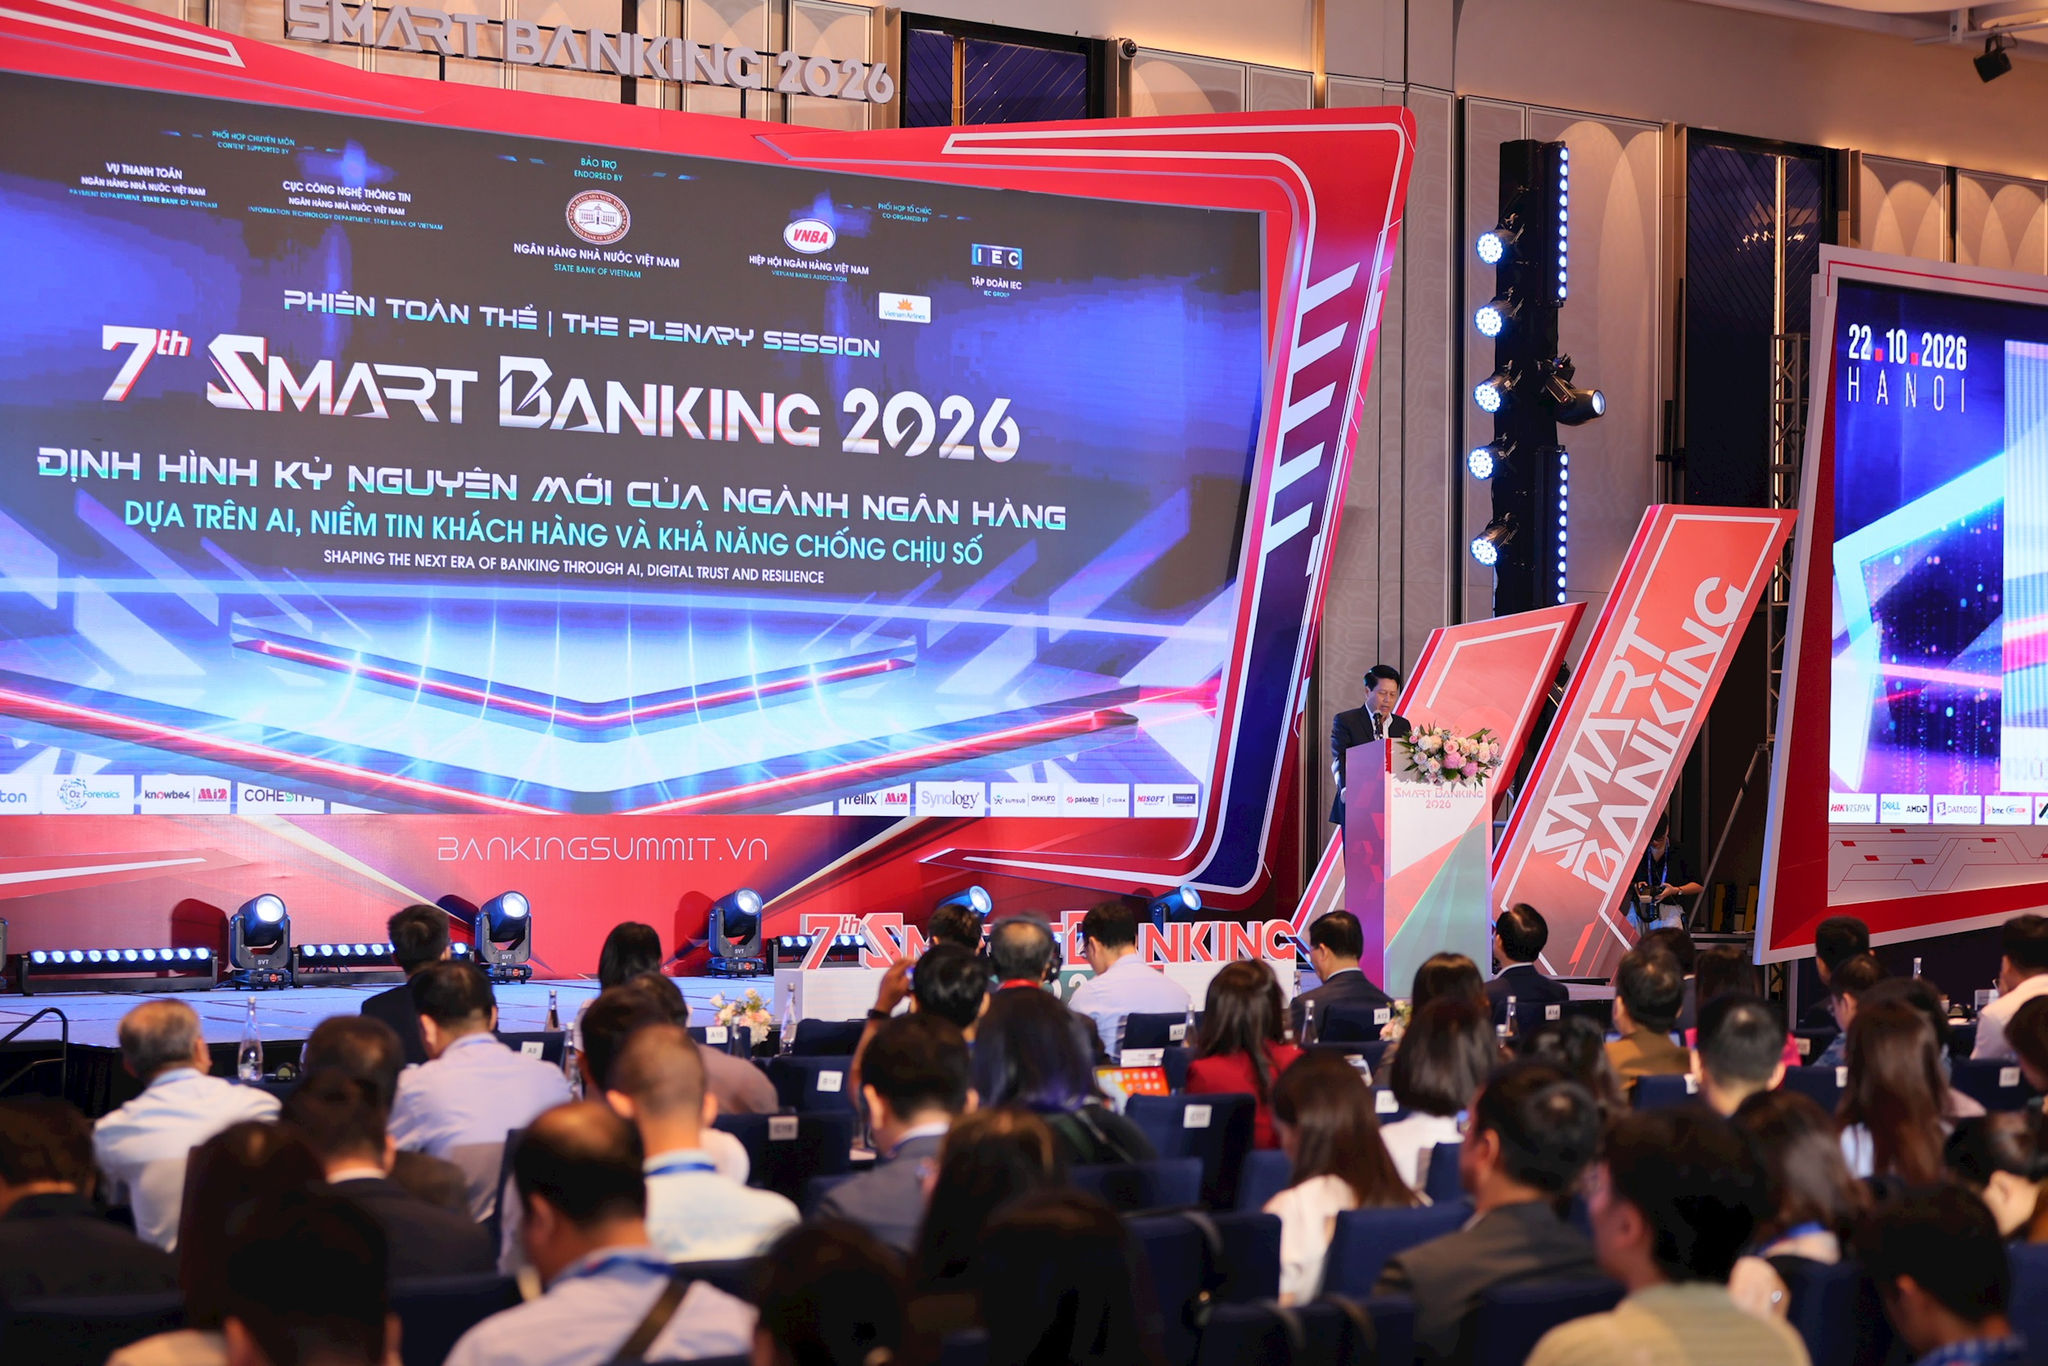
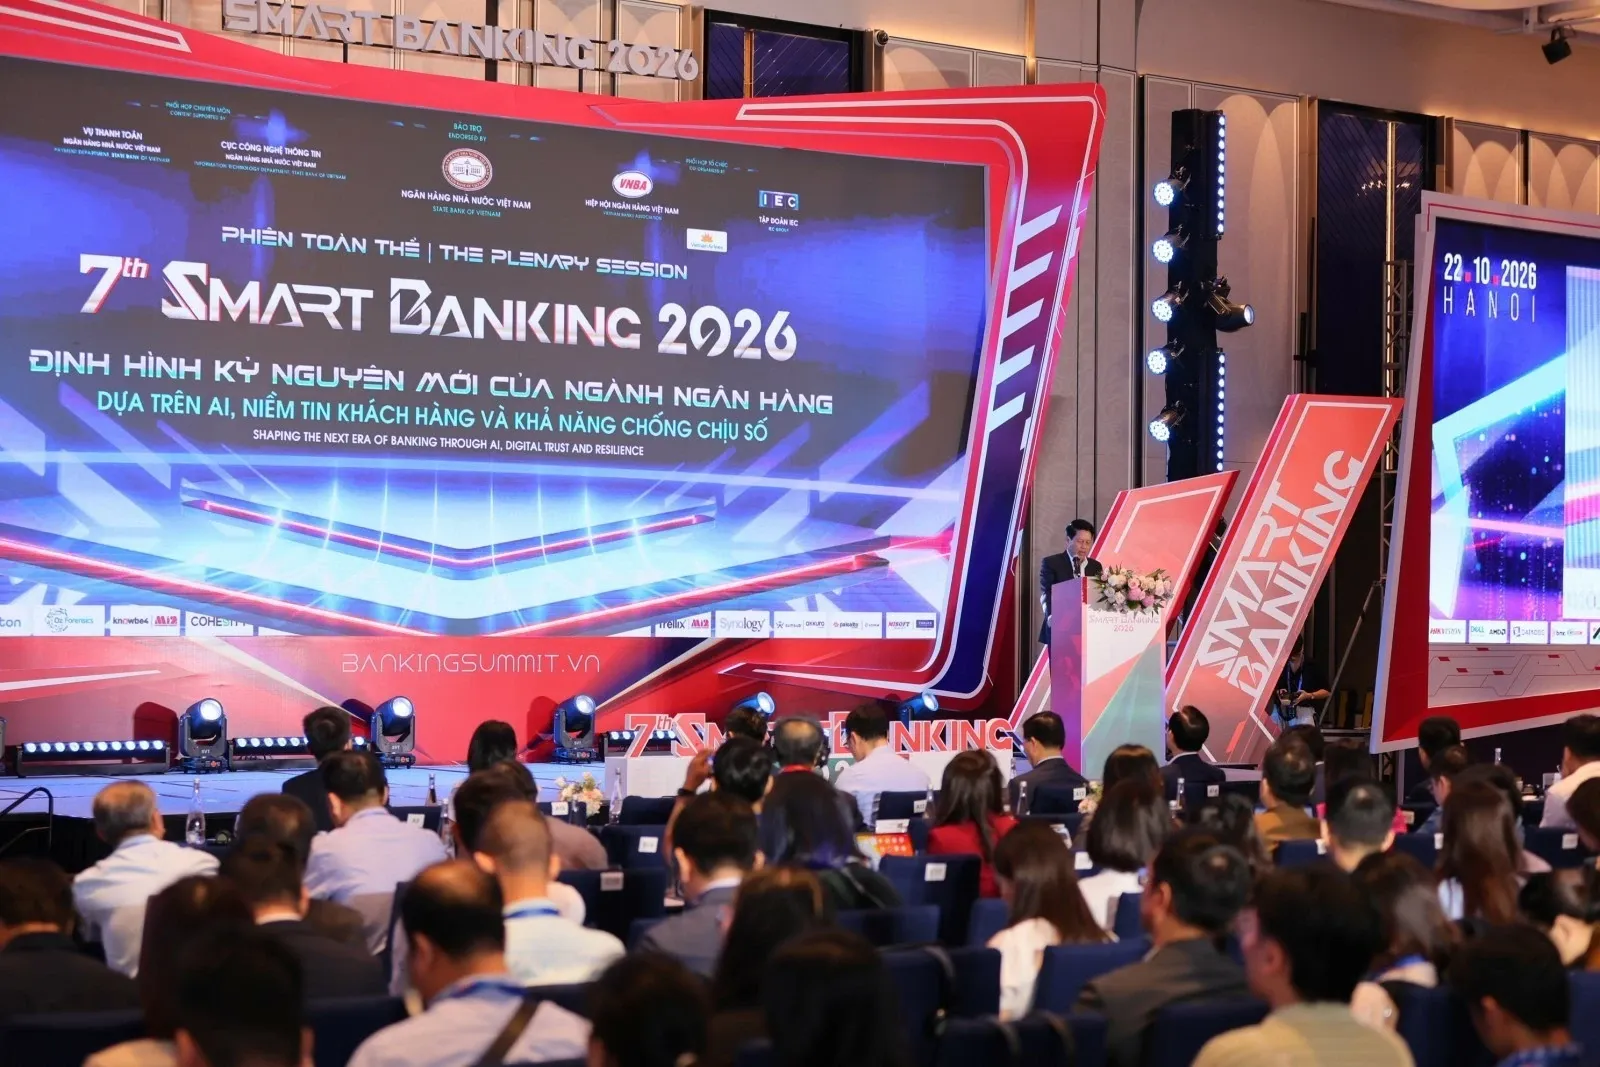
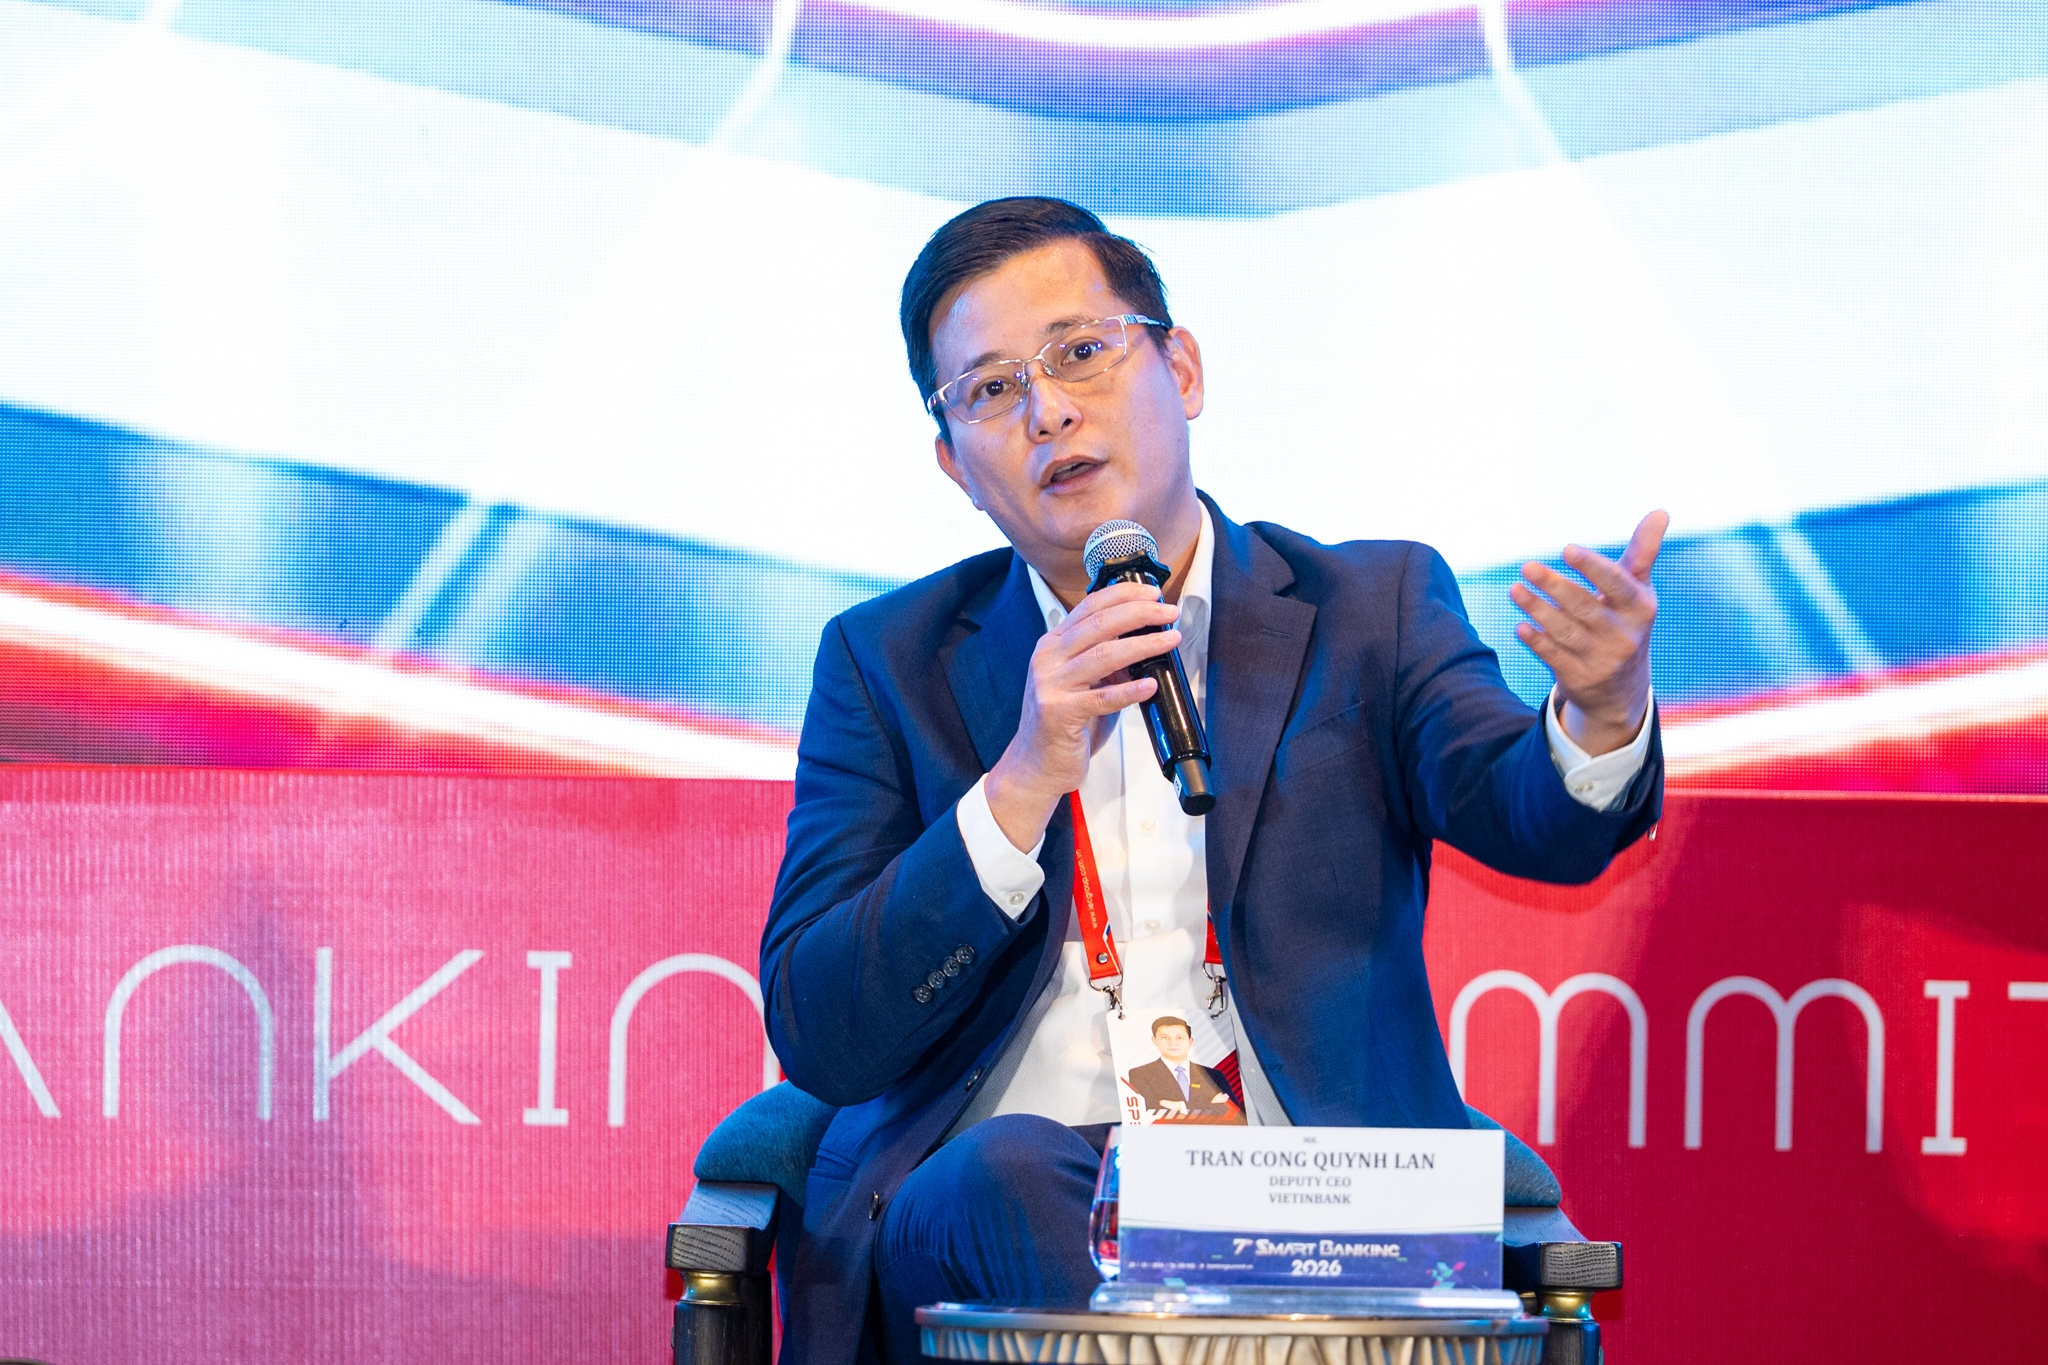
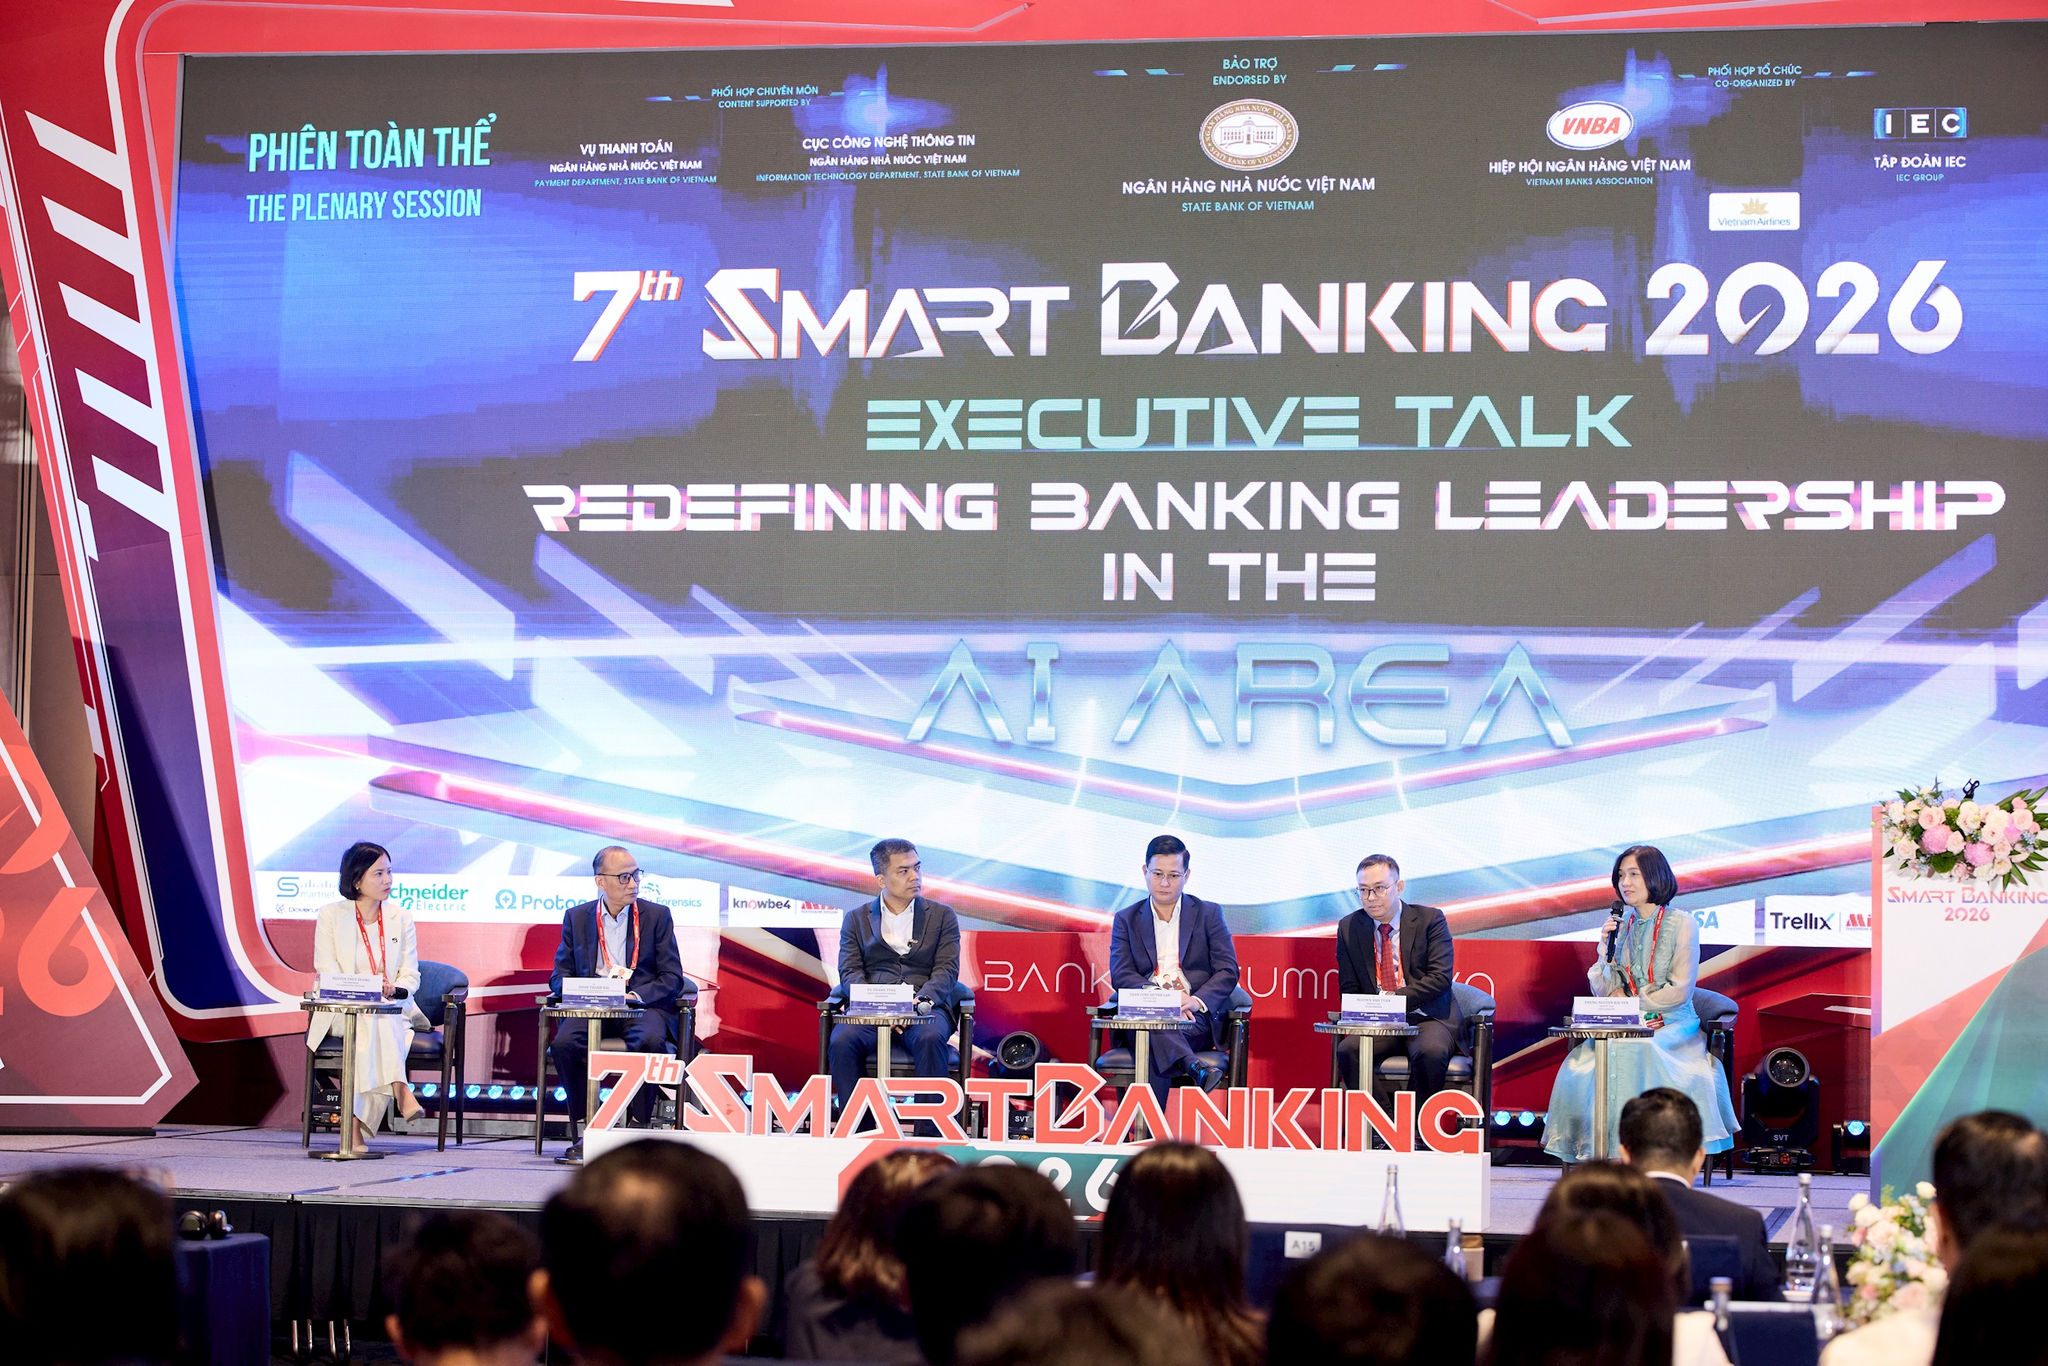
Ngân hàng AI-first là tổ chức thiết kế dữ liệu, công nghệ, nhân lực và quy trình quản trị để AI giải quyết các bài toán nghiệp vụ trên quy mô toàn hệ thống, thay vì chỉ tự động hóa từng khâu riêng lẻ. Đây là lựa chọn về cách vận hành, không phải cuộc đua mua mô hình mới nhất. Tại Hà Nội ngày 22/10/2026, đại diện Ngân hàng Nhà nước, lãnh đạo một số ngân hàng thương mại và doanh nghiệp công nghệ đã thảo luận về chiến lược ngân hàng trong kỷ nguyên AI tại Smart Banking 2026. Bối cảnh khiến câu hỏi trở nên cấp thiết: AI, dữ liệu và nền tảng số ngày càng định hình kinh doanh, quản trị rủi ro lẫn dịch vụ khách hàng. Nhưng dữ liệu phân tán, thiếu đồng nhất và quản trị yếu vẫn là rào cản lớn để AI tạo giá trị trên toàn hệ thống. Vì vậy, mở rộng AI trước khi làm sạch và kết nối dữ liệu là dựng tầng trên khi móng còn nứt.
Nền tảng phù hợp còn đòi hỏi hạ tầng tính toán, lưu trữ và nhân lực vận hành tương ứng. Máy chủ 8 GPU có giá khoảng 20 tỷ đồng, trong khi thời gian tiếp cận thiết bị kéo dài và nhân sự vận hành AI quy mô lớn còn thiếu. Không phải ngân hàng nào cũng nên tự xây mọi lớp công nghệ; tự chủ dữ liệu và tri thức nghiệp vụ quan trọng hơn việc sở hữu toàn bộ hạ tầng. Hợp tác với đối tác chuyên sâu có thể là lựa chọn thực tế, miễn là ngân hàng giữ quyền kiểm soát dữ liệu và mục đích sử dụng.
Năng suất chỉ có ý nghĩa khi rủi ro được kiểm soát
AI trong ngân hàng đã cho thấy khả năng nâng năng suất, nhưng hiệu quả không thể được đánh giá tách rời rủi ro. Techcombank cho biết việc ứng dụng AI và Copilot giúp năng suất toàn hệ thống tăng 25–30%. Đây là kết quả đáng chú ý, song không phải lý do để triển khai mọi đề xuất: Vietcombank đánh giá ứng dụng theo mức độ cần thiết, hiệu quả chi phí, tính khả thi và nguyên tắc không đánh đổi rủi ro. Các chuyên gia cảnh báo tốc độ áp dụng AI đang vượt xa khả năng hoàn thiện quản trị. Khi AI agent được trao quyền tự chủ nhiều hơn, kiểm soát phải chặt hơn; ngân hàng cần xác định rõ AI được phép làm gì, trên dữ liệu nào và khi nào quyết định phải chuyển cho con người. Một hội đồng quản trị AI cùng quy trình theo dõi, kiểm tra và xử lý sự cố không phải thủ tục phụ, mà là điều kiện để tự động hóa không biến thành rủi ro khó truy vết.
Bài toán còn là tổ chức công việc. Nếu trợ lý tài chính của khách hàng giao dịch trực tiếp với AI agent của ngân hàng, các tổ chức phải tái cơ cấu để duy trì năng lực phục vụ. Khi đó, phân định trách nhiệm giữa đội nghiệp vụ, công nghệ và hệ thống AI quan trọng không kém việc chọn mô hình. Sáu năng lực cần xây đồng bộ gồm thể chế pháp lý, dữ liệu, hạ tầng công nghệ, con người, quản trị AI và hợp tác. Thiếu một mắt xích, mức tăng năng suất có thể đi kèm sai sót, thiên lệch hoặc quyết định không ai chịu trách nhiệm.
Phòng chống gian lận phải gắn với khả năng chống chịu
AI có thể trở thành lá chắn phát hiện gian lận theo thời gian thực, kết hợp với hệ thống SIMO của Ngân hàng Nhà nước. Nhưng đối thủ cũng dùng công nghệ: tội phạm tạo tin nhắn và video giả mạo, còn một số hệ thống bị qua mặt bằng ảnh hoặc video ngắn thay cho sinh trắc học. Điều đó khiến phòng chống gian lận không thể chỉ là bài toán tối ưu tỷ lệ phát hiện; ngân hàng phải giảm cảnh báo sai, bảo vệ quy trình xác thực và giúp khách hàng nhận biết thủ đoạn giả mạo. An ninh mạng ngân hàng vì thế phải được thiết kế song song với tự động hóa, không bổ sung sau khi sản phẩm đã đưa vào vận hành. Cơ quan công an khuyến nghị đầu tư cho an ninh mạng tương xứng với hạ tầng số, phối hợp với lực lượng chuyên trách và chủ động cảnh báo rủi ro đến khách hàng.
Các ưu tiên này đã được đặt cạnh nhau tại Smart Banking 2026: một chuyên đề bàn về ngân hàng ưu tiên AI và tối ưu vận hành, một chuyên đề tập trung vào thanh toán số tin cậy và phòng chống gian lận, còn chuyên đề thứ ba hướng đến bảo mật, an ninh mạng và năng lực chống chịu. Hơn 40 nhà cung cấp tham gia triển lãm, giới thiệu giải pháp từ AI tạo sinh, AI agent và quản lý dữ liệu đến điện toán đám mây. Song công nghệ chỉ phát huy tác dụng nếu ngân hàng diễn tập phản ứng trước tấn công, kiểm tra kế hoạch phục hồi và cập nhật cảnh báo cho người dùng. Một hệ thống an toàn không phải hệ thống chưa từng bị nhắm tới, mà là hệ thống có thể phát hiện, ứng phó và khôi phục.
Từ trình diễn công nghệ đến năng lực vận hành
Smart Banking 2026 cho thấy ngành đang chuyển từ thảo luận sang thử nghiệm cả năng lực AI lẫn phòng thủ. Các đội AI Hackathon bắt đầu thi đấu ngày 21/10/2026; vòng chung kết và trao giải diễn ra trong khuôn khổ sự kiện ngày 22/10. Ban tổ chức đã trao giải cho tốp 5 đội chiến thắng chung cuộc. Cùng với diễn tập phòng thủ mạng, những hoạt động này hữu ích nếu biến thử nghiệm thành bài học về dữ liệu, quy trình phối hợp và xử lý sự cố, thay vì chỉ là màn trình diễn công nghệ. Kết luận cần rõ ràng: ngân hàng không nên chọn giữa tự động hóa và an ninh. Muốn AI tạo ra dịch vụ nhanh hơn, phát hiện gian lận tốt hơn và giảm tải vận hành, tổ chức phải đầu tư đồng thời vào dữ liệu đáng tin, hạ tầng phù hợp, nhân lực có năng lực và quản trị rủi ro có trách nhiệm. AI-first chỉ đáng gọi là tiến bộ khi khách hàng vẫn được bảo vệ và ngân hàng vẫn kiểm soát được những quyết định mà máy móc thực hiện.