
VIFC là gì và vì sao câu chuyện 1.500 tỷ USD không phải là con số trên giấy?
Trung tâm tài chính quốc tế Việt Nam (VIFC) là một cấu trúc thể chế và hạ tầng tài chính được quy hoạch để kết nối dòng vốn tổ chức toàn cầu với các tài sản, dự án và vốn đầu tư hạ tầng của nền kinh tế Việt Nam, từ đó nâng cao khả năng cạnh tranh tài chính khu vực và từng bước đưa Việt Nam trở thành một cực tài chính mới trong mạng lưới trung tâm tài chính quốc tế. Nhu cầu vốn ước tính 1.500 tỷ USD trong 10 năm cho hạ tầng, hiện đại hóa công nghiệp, chuyển dịch năng lượng và mở rộng kinh tế chỉ ra một điều: nếu VIFC không vận hành được như một “cửa ngõ vốn” hiệu quả, nền kinh tế có nguy cơ mắc kẹt trong bẫy trung bình, dù có tăng trưởng thương mại ấn tượng suốt ba thập kỷ qua.
Điểm mấu chốt không phải Việt Nam có đủ dự án hay không, mà là có tạo được niềm tin cho nhà đầu tư quốc tế rằng pháp luật ổn định, tranh chấp được giải quyết nhanh và quyền lợi của họ được bảo vệ thực sự. Khi đó, VIFC mới có cơ hội trở thành nền tảng hạ tầng tài chính chứ không chỉ là một khẩu hiệu chính sách.
Lộ trình 10 năm: từ hạ tầng pháp lý đến hạ tầng tài chính
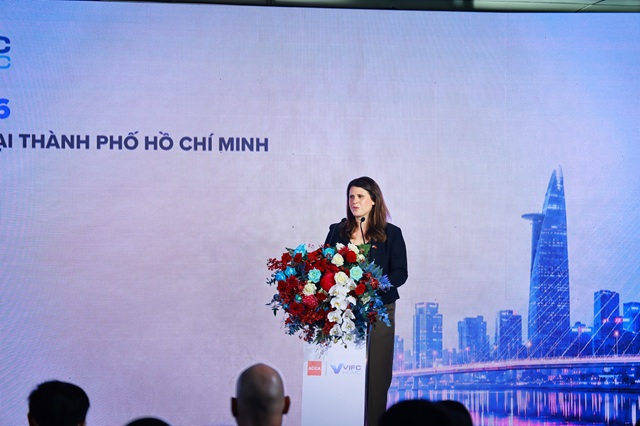
Việc xây dựng Trung tâm tài chính quốc tế Việt Nam được xác định là một lộ trình kéo dài 10 năm, với giai đoạn 2023-2024 tập trung đặt nền móng pháp lý thông qua Nghị quyết 222 và tám nghị định hướng dẫn, sau đó bước sang 2025 là giai đoạn xây dựng cấu trúc thể chế, cơ quan điều hành, giám sát và khung pháp lý ban đầu cho trung tâm. Song song, một khung khổ rộng hơn được hình thành khi Luật Phát triển đô thị có hiệu lực, thiết kế các cơ chế đặc thù cho đô thị đầu tàu, cho phép hình thành khu thương mại tự do, khu kinh tế đặc biệt và quan trọng hơn là một hành lang pháp lý riêng để hạ tầng tài chính quốc tế vận hành thông thoáng hơn.
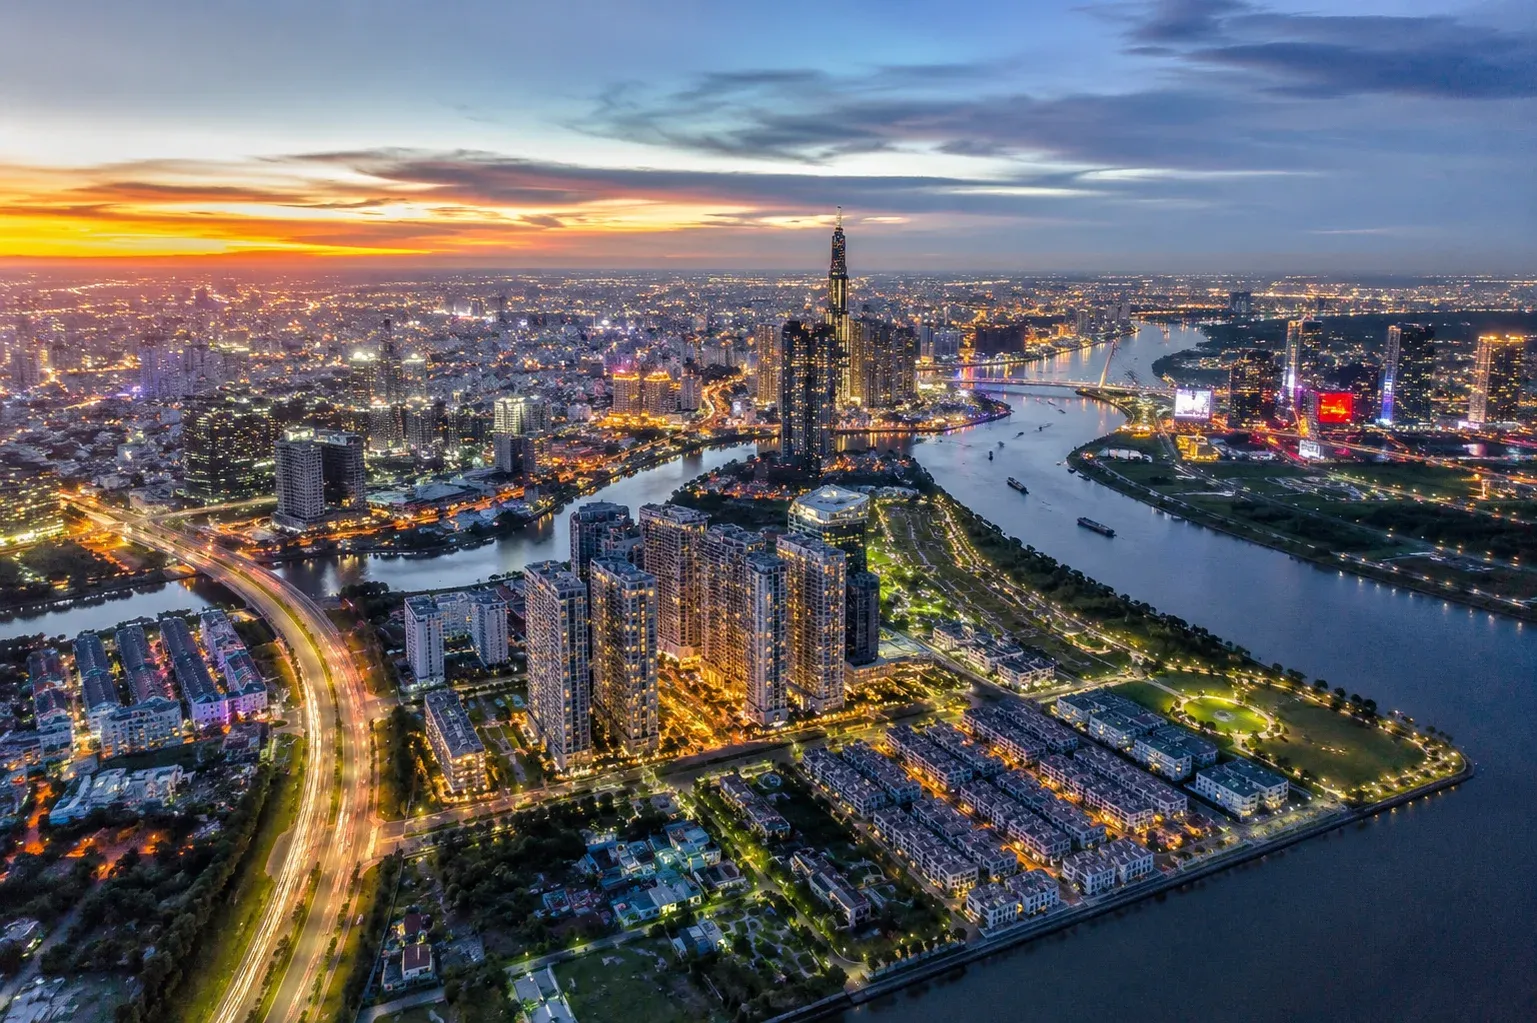
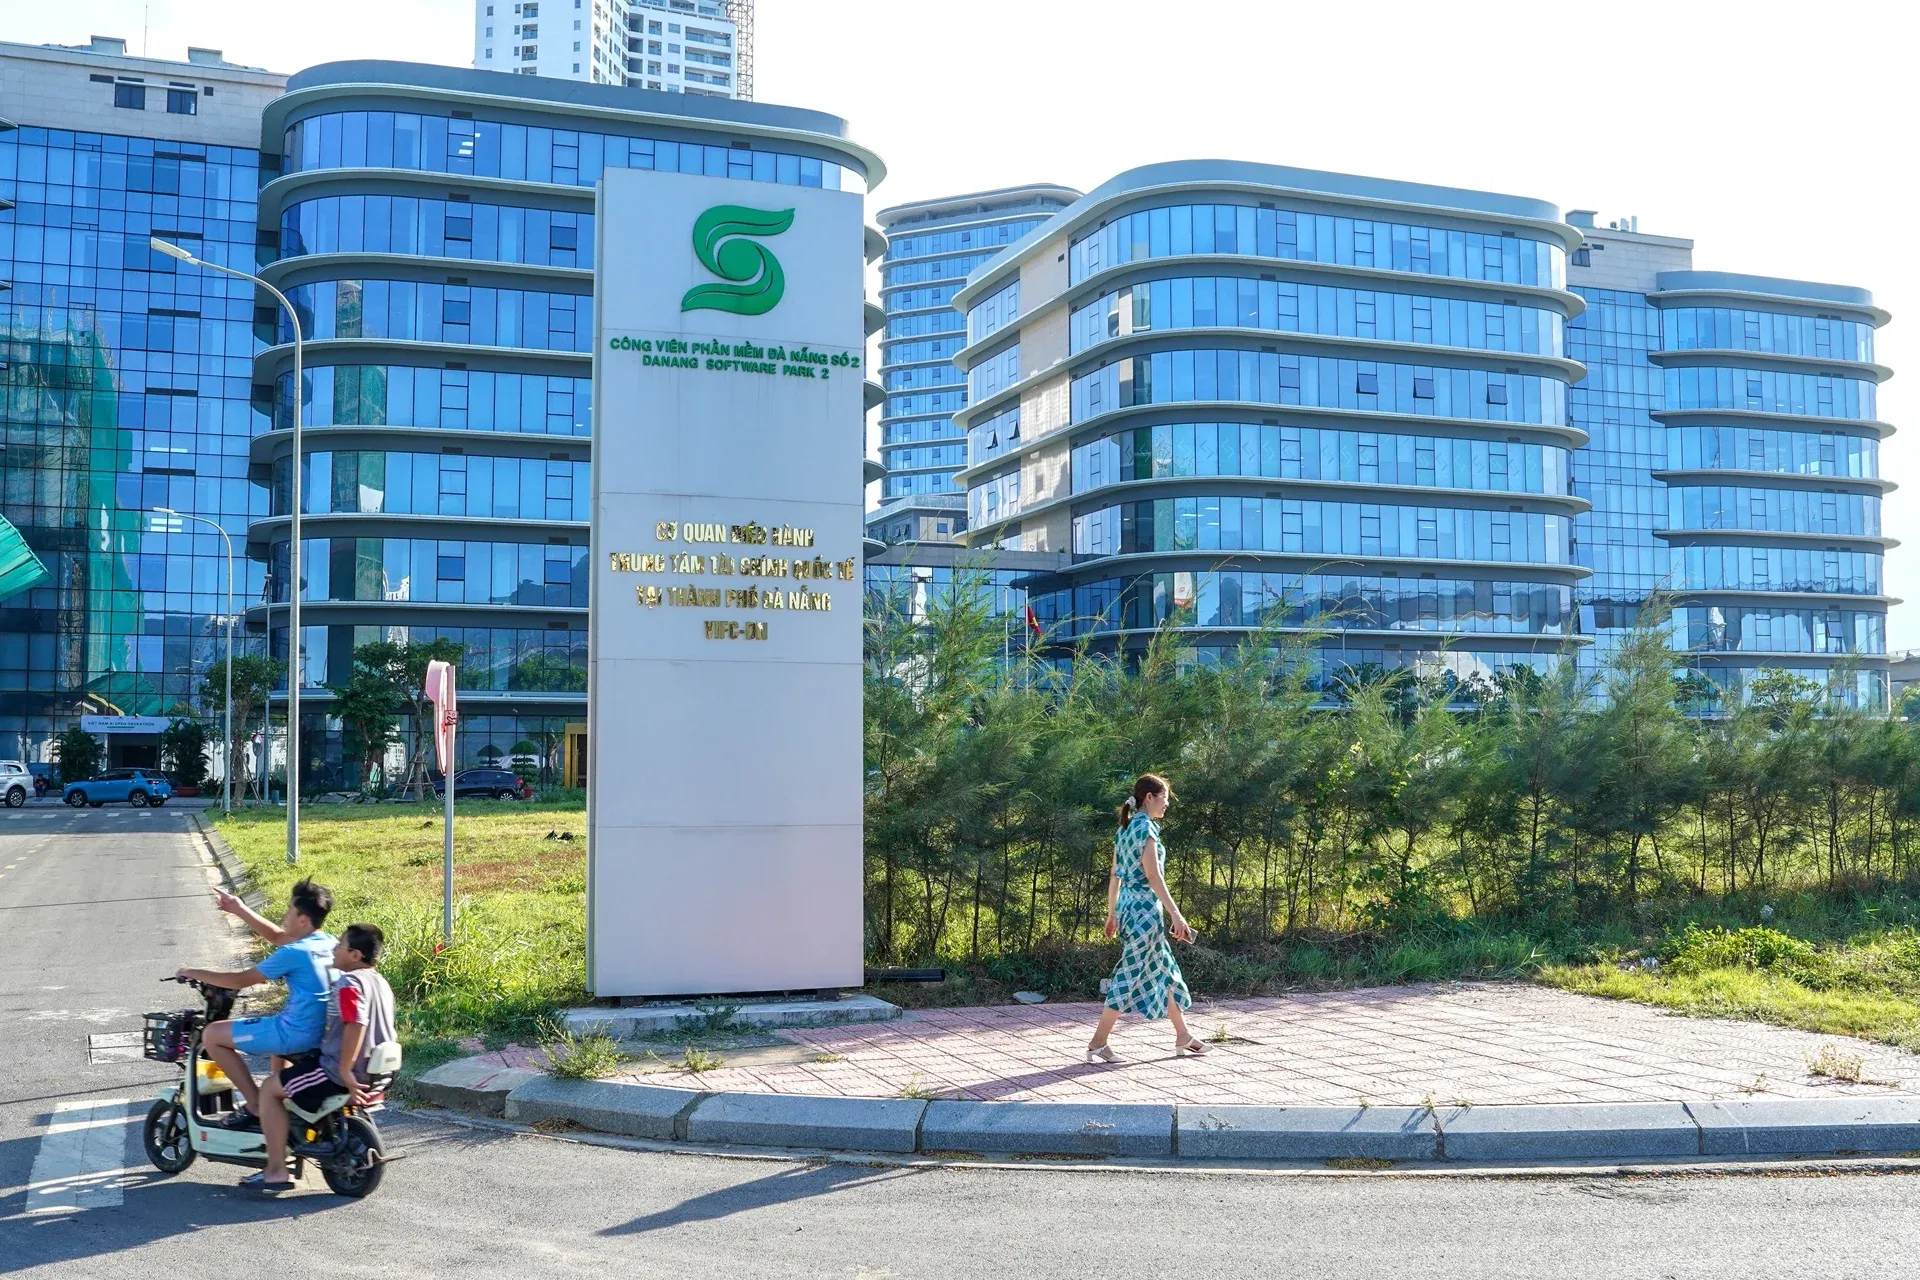
Đáng chú ý, mô hình “một trung tâm, hai điểm đến” ở TP.HCM và Đà Nẵng đòi hỏi cơ chế quản trị tổng thể với hội đồng điều hành quốc gia, các cơ quan điều hành, giám sát địa phương và cơ chế giải quyết tranh chấp độc lập. Nếu cấu trúc này chỉ dừng ở việc tăng số lượng cơ quan mà không trao đủ quyền và trách nhiệm giải trình, VIFC sẽ mắc kẹt trong tình trạng “hạ tầng giấy tờ” thay vì trở thành hạ tầng tài chính thực chất.
Hạ tầng niềm tin: điều kiện để hút vốn, không phải ưu đãi thuế
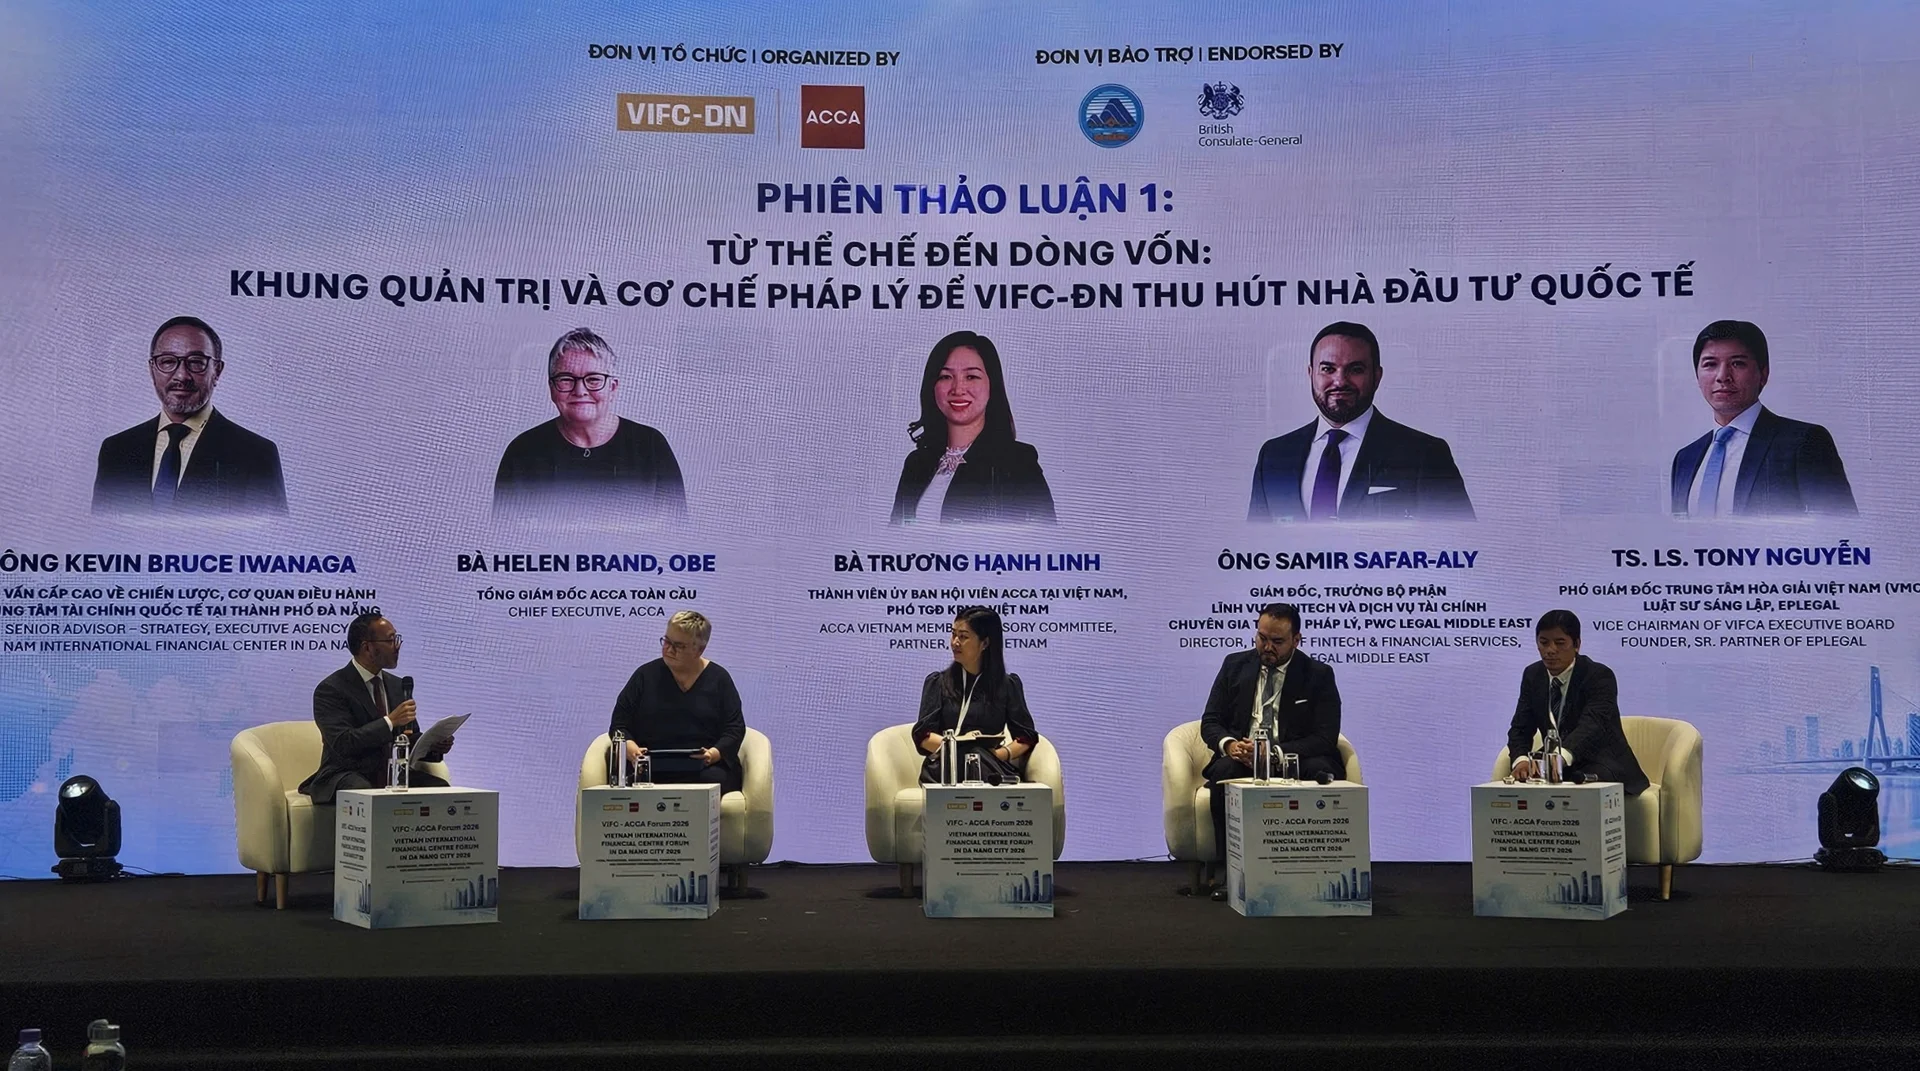
Các nhà đầu tư tổ chức không “bị mê hoặc” bởi khẩu hiệu, họ kiểm tra sự chắc chắn của luật và khả năng bảo vệ quyền lợi. Tại diễn đàn ở Đà Nẵng, quan điểm này được nhấn mạnh: trước khi quyết định rót vốn vào một trung tâm tài chính, nhà đầu tư muốn biết liệu quy định có ổn định, ai là người ra quyết định khi phát sinh vấn đề, và quyền hợp pháp của họ được thực thi nhanh đến mức nào. Theo một chuyên gia, yếu tố quan trọng nhất là cơ chế giải quyết tranh chấp đáng tin cậy, bao gồm cả toà án chuyên biệt và trọng tài, vì đó là “bảo hiểm cuối cùng” cho dòng vốn.
Việc cho phép áp dụng chuẩn mực IFRS trên cơ sở tự nguyện, sử dụng các chuẩn mực quốc tế như một “ngôn ngữ chung” được nhìn nhận là tín hiệu tích cực, giúp hạ tầng tài chính tiệm cận chuẩn toàn cầu. Nhưng hạ tầng niềm tin còn đi xa hơn: phải có hệ thống thứ bậc pháp lý ổn định, cơ quan quản lý độc lập, chịu trách nhiệm giải trình, cùng toà án IFC sử dụng tiếng Anh, có thể áp dụng pháp luật nước ngoài và bổ nhiệm thẩm phán nước ngoài đủ tiêu chuẩn. Nếu những cam kết này bị pha loãng, VIFC khó có thể cạnh tranh tài chính khu vực với các trung tâm đã quen phục vụ nhà đầu tư quốc tế như Singapore hay Hồng Kông.
Cạnh tranh trong khu vực: VIFC phải chọn khác biệt, không thể chọn sao chép
VIFC được kỳ vọng là bệ phóng cho nền kinh tế, hỗ trợ mục tiêu tăng trưởng hai con số và hút dòng vốn cho các dự án hạ tầng và phát triển trọng điểm. Nhưng Việt Nam bước vào cuộc chơi khi nhiều trung tâm trong khu vực đã đi trước rất xa: Singapore, Hồng Kông liên tục nằm trong nhóm dẫn đầu Chỉ số Trung tâm tài chính toàn cầu, trong khi các nền kinh tế khác trong khu vực cũng đang đẩy mạnh chiến lược xây dựng trung tâm tài chính mới. Cạnh tranh tài chính khu vực vì thế là cuộc đua về chất lượng thể chế, nhân lực, hạ tầng tài chính số và danh tiếng, chứ không phải cuộc đua ưu đãi thuế.
Cơ hội “có một không hai” mà nhiều chuyên gia nhắc tới nằm ở chỗ: Việt Nam có thể lắng nghe thị trường, đi tắt vào mô hình mới, thay vì sao chép nguyên xi khuôn mẫu của các trung tâm cũ. Tầm nhìn chuyển từ “kinh tế cảng” sang hệ sinh thái “cảng – tài chính”, nơi dữ liệu hàng hải, dòng hàng hoá và thanh toán được chuẩn hoá thành tài sản tài chính, là một ví dụ về cách kết hợp hạ tầng vật chất với hạ tầng dữ liệu để tạo lợi thế cạnh tranh. Điểm yếu hiện tại là Việt Nam vẫn đứng ngoài bảng xếp hạng GFCI, nhưng đây cũng là khoảng trống để VIFC xuất hiện với tư cách một người chơi mới, nếu dám cải cách thể chế một cách nhất quán.
Kết luận: 1.500 tỷ USD cần thể chế tương xứng, không chỉ là dự án
Ở thời điểm này, điều quan trọng nhất với Trung tâm tài chính quốc tế Việt Nam không phải là danh sách dự án hay con số nhu cầu vốn, mà là mức độ nhất quán của cải cách thể chế. Một mặt, Việt Nam đã có các bước đi đáng kể: xác lập lộ trình 10 năm cho VIFC, ban hành nghị quyết, nghị định, luật đô thị, luật toà án chuyên biệt, thử nghiệm chuẩn mực báo cáo quốc tế và thiết kế mô hình quản trị đa cấp. Mặt khác, những bước đi này sẽ chỉ trở thành “bức tường văn bản” nếu không chuyển hoá thành hạ tầng niềm tin mà nhà đầu tư có thể kiểm chứng trong thực tế – từ giải quyết tranh chấp đến quyền đưa vốn vào và rút vốn ra.
Trong bối cảnh kinh tế toàn cầu biến động, tái cấu trúc dòng vốn và chuỗi cung ứng, Việt Nam buộc phải tìm động lực tăng trưởng mới thay cho mô hình dựa nhiều vào thương mại của ba thập kỷ trước. VIFC có thể trở thành bệ phóng, nhưng chỉ khi chúng ta chấp nhận một thực tế: để kết nối với dòng vốn quốc tế quy mô lớn, cải cách thể chế và xây dựng hạ tầng tài chính hiện đại không còn là lựa chọn, mà là điều kiện tiên quyết. Nếu bỏ lỡ cơ hội cải cách lần này, 1.500 tỷ USD sẽ vẫn là một con số đẹp nằm trên slide, còn Việt Nam tiếp tục bị định vị là “thị trường biên” trong bản đồ tài chính khu vực.