
Chi phí không có thật không phải cách giảm thuế an toàn
Lập khống chi phí là việc ghi nhận trên sổ sách những khoản chi không phát sinh thực tế hoặc không phản ánh đúng giao dịch, rồi dùng chúng để giảm thu nhập chịu thuế. Vụ việc tại Công ty TNHH MH 163 cho thấy đây không phải thủ thuật kế toán ít rủi ro: khi hồ sơ được dựng để làm giảm nghĩa vụ thuế, người chỉ đạo và người thực hiện đều có thể bị xem xét trách nhiệm hình sự.
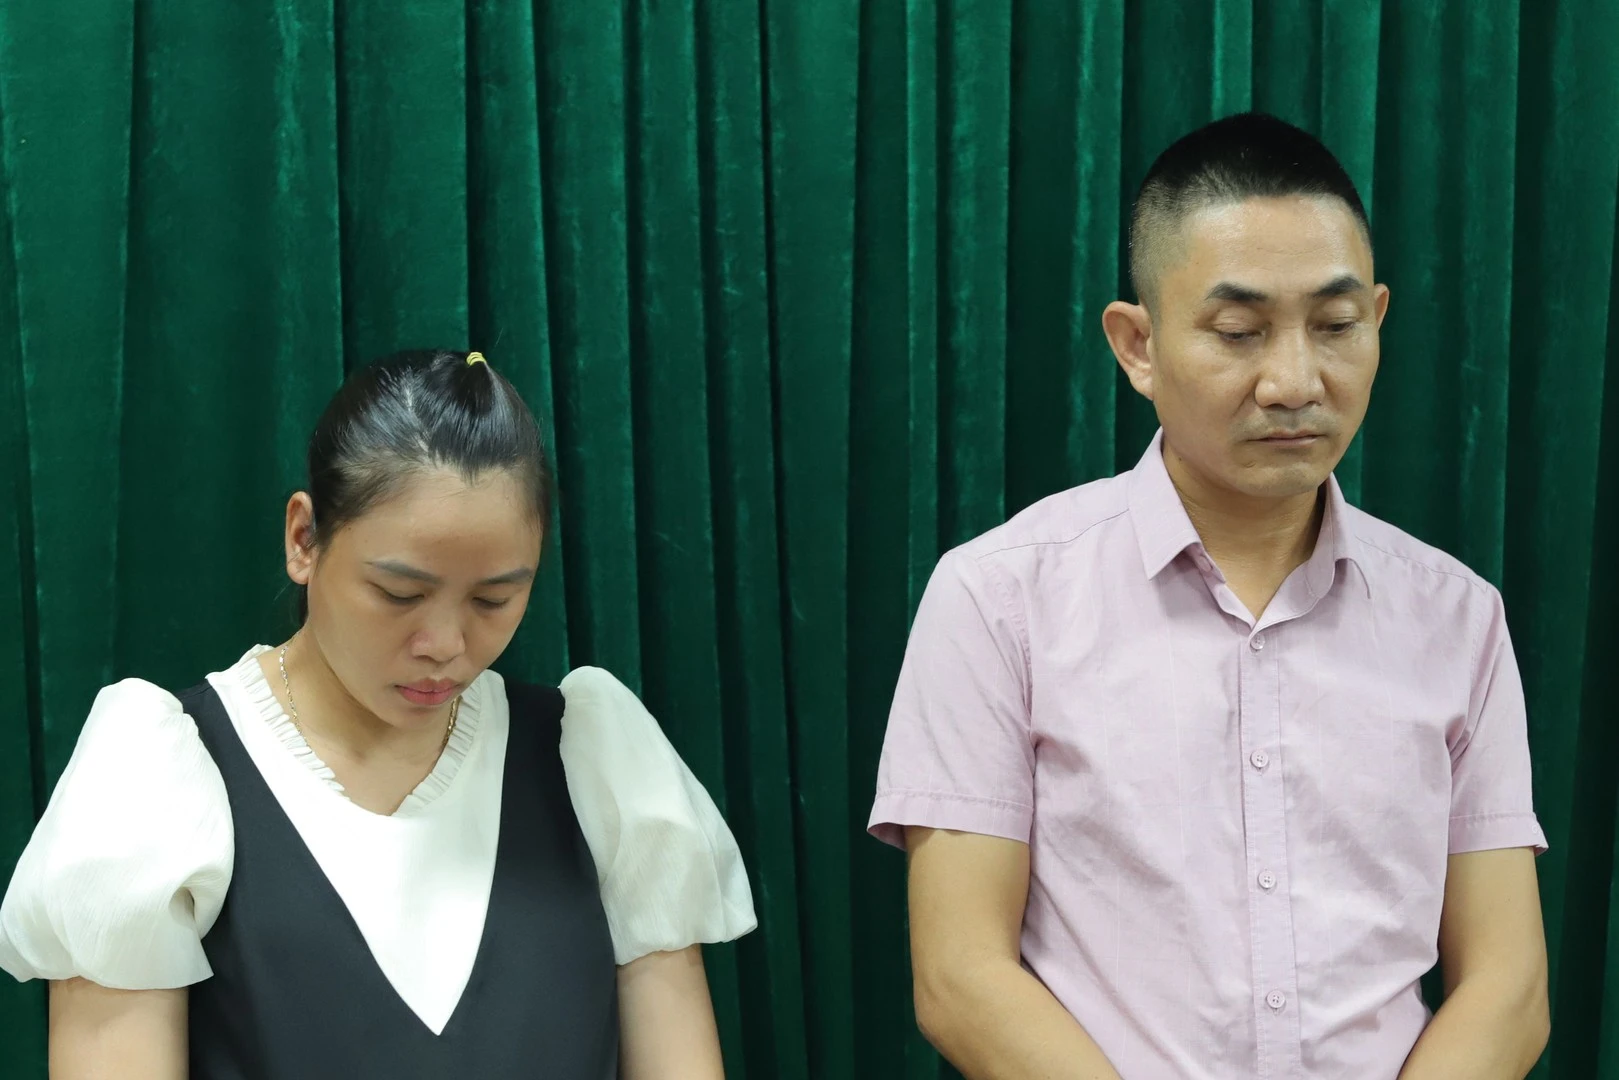
Theo kết quả xác minh ban đầu, từ tháng 8/2023, Nguyễn Đức Thắng thuê Ngô Thị Lưu đứng tên pháp lý làm Giám đốc Công ty TNHH MH 163, doanh nghiệp hoạt động trong lĩnh vực xây dựng. Trong giai đoạn 2023–2025, Thắng bị xác định đã chỉ đạo Lưu nâng khống chi phí nhằm giảm thuế thu nhập doanh nghiệp phải nộp. Đây là cáo buộc trong quá trình điều tra, chưa phải kết luận có tội của tòa án.
Bảng lương và xe thuê bị ghi nhận dù không phát sinh
Theo thông tin điều tra được công bố, Ngô Thị Lưu sử dụng chứng từ, tài liệu không phản ánh đúng bản chất giao dịch để hạch toán tiền lương của người lao động không có thật và chi phí thuê xe không có thật vào khoản được trừ khi tính thu nhập chịu thuế. Nói cách khác, các khoản chi không chỉ bị nâng giá mà bị cáo buộc là không tồn tại trên thực tế.
Chi phí tiền lương và thuê xe vốn có thể là khoản hợp lệ trong hoạt động xây dựng, nhưng tên gọi trên bảng kê không đủ chứng minh khoản chi có thật. Hồ sơ phải khớp với hoạt động thực tế; nếu hợp đồng, bảng lương, chấm công hoặc chứng từ thanh toán chỉ được lập để hợp thức hóa khoản không phát sinh, doanh nghiệp có nguy cơ bị bác chi phí và phải đối mặt với hậu quả pháp lý. Vì vậy, chứng từ khống không phải lỗi hình thức có thể xem nhẹ.
Khởi tố hai bị can, vụ việc tiếp tục được điều tra
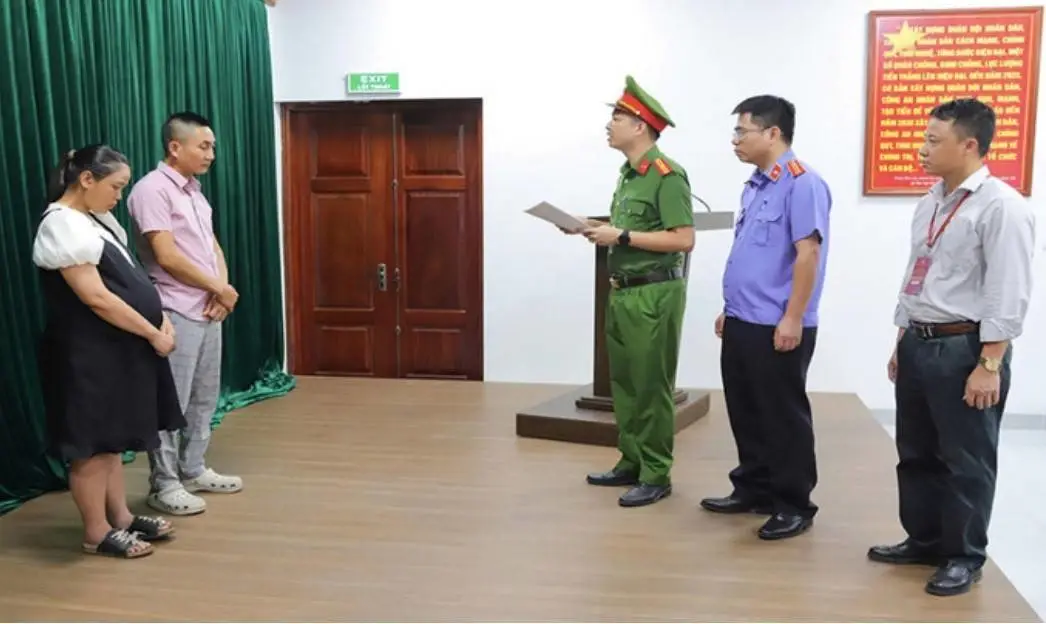
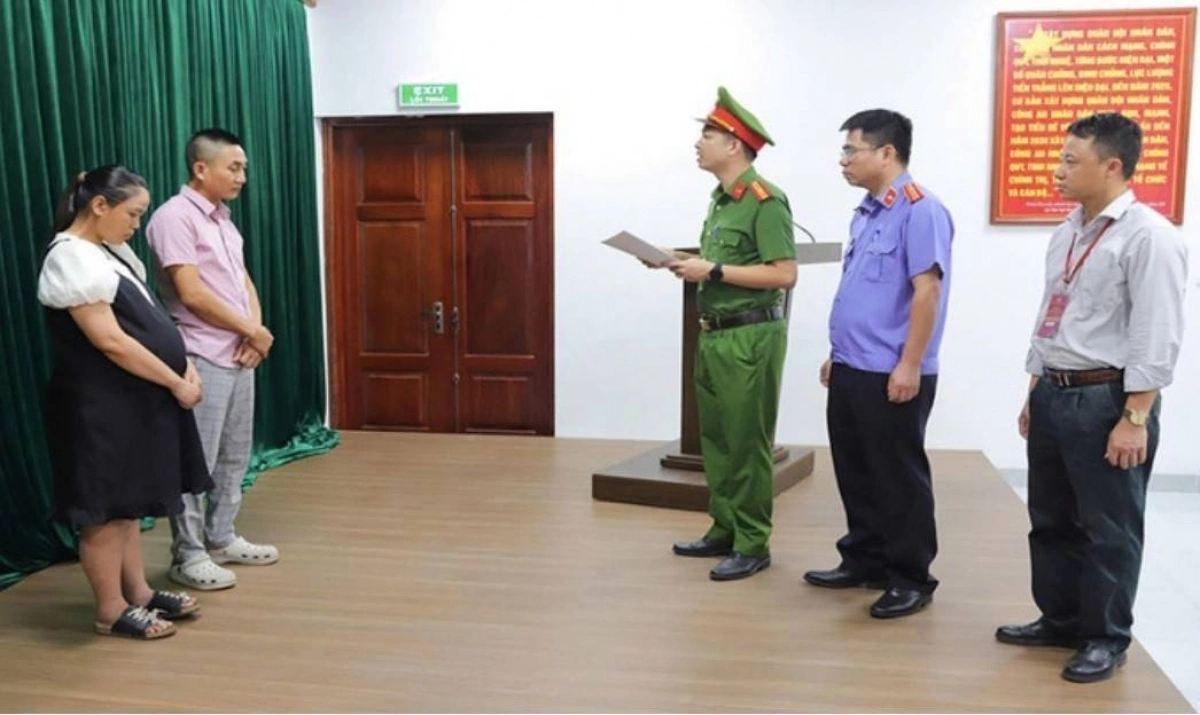
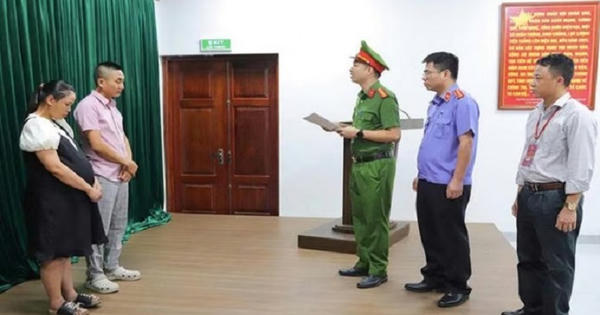
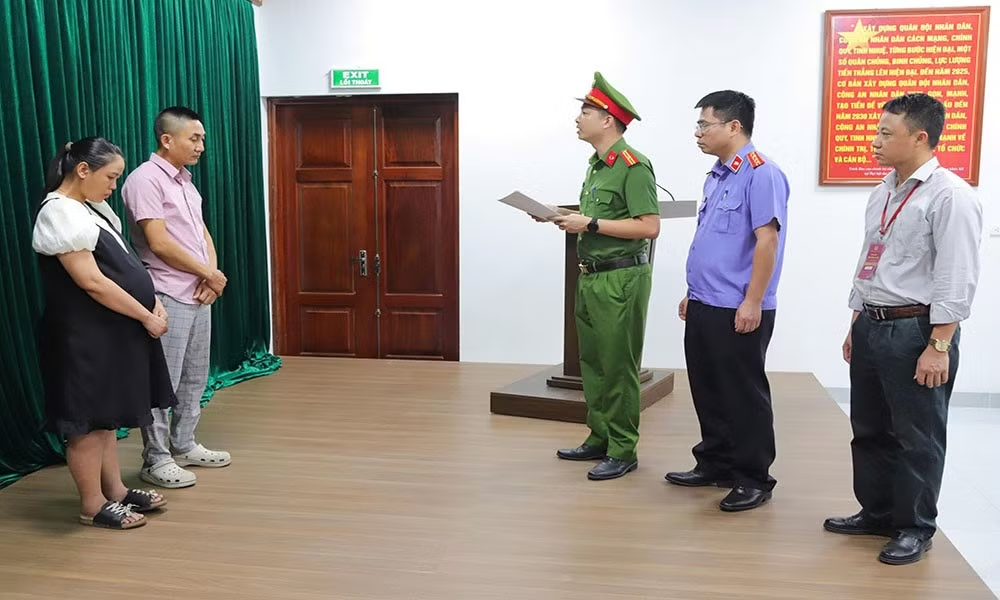
Cơ quan Cảnh sát điều tra Công an thành phố Bắc Ninh đã khởi tố vụ án và hai bị can để điều tra về hành vi trốn thuế. Nguyễn Đức Thắng bị bắt tạm giam; Ngô Thị Lưu bị khởi tố và áp dụng biện pháp cấm đi khỏi nơi cư trú. Cơ quan điều tra cho biết các khoản chi khống trong những năm 2023, 2024 và 2025 làm giảm số thuế phải nộp, gây thất thu ngân sách nhà nước hàng trăm triệu đồng.
Vụ án chưa khép lại: cơ quan điều tra đang tiếp tục làm rõ các tình tiết để xử lý theo quy định. Việc khởi tố không đồng nghĩa các bị can đã bị kết tội; trách nhiệm cuối cùng phụ thuộc vào kết quả điều tra, truy tố và xét xử. Dù vậy, diễn biến này là lời cảnh báo rõ ràng rằng trốn thuế doanh nghiệp qua hạch toán khống có thể vượt khỏi phạm vi điều chỉnh thuế và dẫn đến điều tra hình sự.
Rủi ro nằm ở bản chất giao dịch, không phải hình thức hồ sơ
Bài học thiết thực cho doanh nghiệp là phải kiểm tra khoản chi từ lúc phát sinh, thay vì chỉ rà soát giấy tờ khi kê khai thuế. Tiền lương cần gắn với người lao động và việc chi trả có căn cứ; thuê xe cần chứng minh phương tiện thực sự được thuê, phục vụ hoạt động kinh doanh và có hồ sơ phù hợp. Một bộ chứng từ đầy đủ về hình thức không thể biến giao dịch không có thật thành chi phí hợp lệ.
Khi có dấu hiệu sử dụng tài liệu sai bản chất để xác định thấp số thuế phải nộp, rủi ro không dừng ở việc khoản chi bị loại khỏi chi phí được trừ. Vụ MH 163 cho thấy lập khống chi phí có thể kéo theo khởi tố về trốn thuế, với trách nhiệm được xem xét đối với cả người bị cho là chỉ đạo lẫn người thực hiện. Kết luận cần rút ra rất rõ: minh bạch giao dịch và lưu hồ sơ có căn cứ là yêu cầu pháp lý, không phải lựa chọn kế toán.