
Giới hạn cho vay siêu dự án: từ rào cản pháp lý thành đòn bẩy phát triển
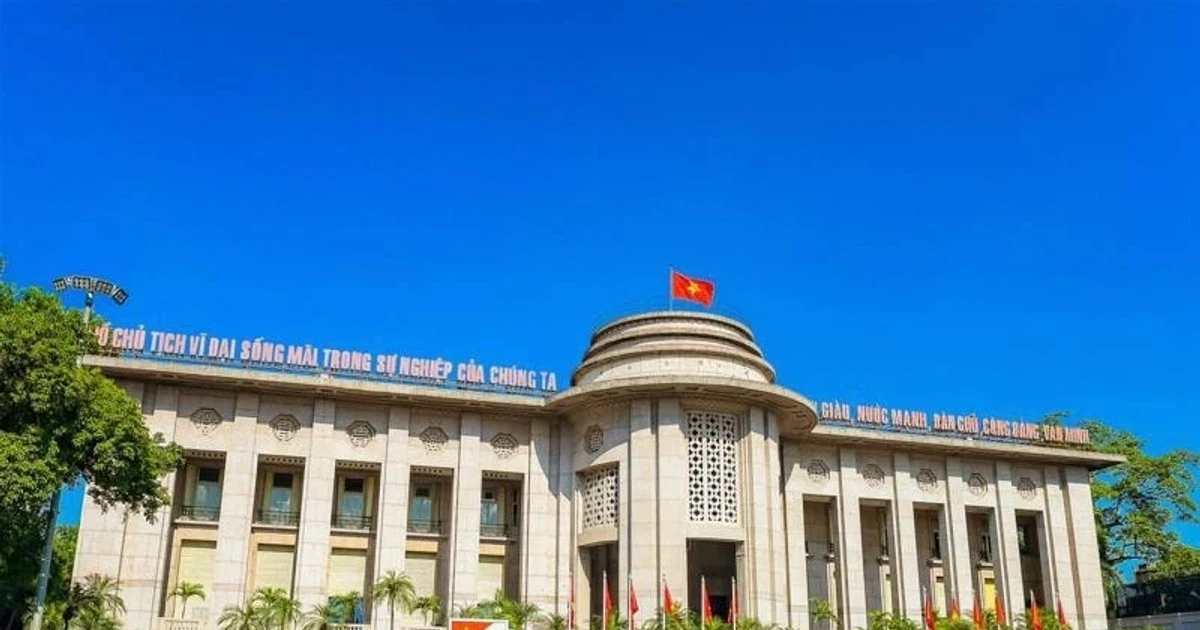
Giới hạn cho vay siêu dự án là cơ chế cho phép ngân hàng thương mại và chi nhánh ngân hàng nước ngoài cấp tín dụng vượt khung giới hạn thông thường, lên tới một tỷ lệ cao trên vốn tự có, dành riêng cho các dự án lớn và quan trọng được phê duyệt trên địa bàn Hà Nội, đi kèm điều kiện, hồ sơ và quy trình thẩm định chặt chẽ để kiểm soát rủi ro hệ thống. Việc Ngân hàng Nhà nước (NHNN) công bố dự thảo Thông tư hướng dẫn cấp tín dụng vượt giới hạn cho các dự án lớn, quan trọng tại Thủ đô cho thấy quan điểm rõ ràng: luật chơi tài chính phải chủ động bám theo nhu cầu phát triển đô thị, thay vì giữ vai trò “phanh cứng” cho mọi trường hợp. Mức trần mới – tối đa 38% vốn tự có cho một khách hàng và 52% nếu tính cả người có liên quan – không chỉ là vài con số kỹ thuật, mà là tuyên bố chính sách rằng Hà Nội đang bước vào giai đoạn ưu tiên tài chính dự án lớn như một trụ cột chiến lược phát triển.

Nâng trần vốn ngân hàng lên 52%: cú xoay trục tín dụng cho hạ tầng và đô thị
Cốt lõi của cuộc cách mạng tín dụng lần này nằm ở quyết định nâng giới hạn cho vay siêu dự án lên mức 52% vốn tự có nếu tính cả khách hàng và người có liên quan, trong khi từng khách hàng riêng lẻ bị khống chế ở mức 38%. Đây là khoảng nới room rất đáng kể với NHNN Hà Nội tín dụng cho các công trình quy mô lớn, bởi các dự án hạ tầng giao thông, đô thị thông minh hay khu phức hợp đa chức năng thường có nhu cầu tài chính vượt xa khả năng của khung giới hạn truyền thống. Một câu trích dẫn chính sách đáng nhớ là: "Mức cấp tín dụng tối đa đề nghị đối với một khách hàng không vượt quá 38% vốn tự có; đối với một khách hàng và người có liên quan, không vượt quá 52% vốn tự có". Khi trần vốn ngân hàng được nâng cho những dự án thỏa mãn điều kiện đặc thù, Hà Nội có cơ hội gom nguồn lực vào các tuyến metro, vành đai, nút giao chiến lược hay khu đô thị trọng điểm, thay vì để vốn bị phân tán vào các khoản vay nhỏ, ít tạo đột phá không gian.
Nghị quyết 258 và thiết kế thể chế cho tài chính dự án lớn
Điều đáng nói là cơ chế giới hạn cho vay siêu dự án không xuất hiện một cách tự phát, mà là kết quả trực tiếp của Nghị quyết 258/QH15 – văn bản cho phép thí điểm một số chính sách đặc thù để huy động nguồn lực cho các dự án lớn, quan trọng trên địa bàn Thủ đô. Trên nền tảng đó, NHNN được giao thẩm quyền xem xét và chấp thuận mức cấp tín dụng tối đa vượt giới hạn đối với từng khách hàng hoặc nhóm khách hàng có liên quan, miễn là dự án thuộc danh mục được cấp có thẩm quyền phê duyệt. Cách thiết kế này mang tinh thần “khoanh vùng ưu tiên”: tài chính dự án lớn không bị trói bởi khung chung, nhưng cũng không mở toang cho mọi khoản vay trên địa bàn. Khách hàng phải đáp ứng điều kiện theo Quyết định 09 của Thủ tướng và các văn bản sửa đổi, từ năng lực tài chính đến hồ sơ dự án chi tiết, trước khi được phép tiếp cận trần tín dụng mới. Theo một câu trích dẫn mang tính nguyên tắc: "Mức 38% và 52% là mức cấp tín dụng tối đa có thể đề nghị, không phải mức mặc nhiên" – nghĩa là luật khung mở ra, nhưng cánh cửa phê duyệt vẫn được khóa bằng thẩm quyền và quy trình kiểm tra cụ thể.
Quy trình xét duyệt “siêu room” tín dụng: chặt chẽ nhưng không trì hoãn
Dù nâng trần vốn ngân hàng cho tài chính dự án lớn, NHNN không chấp nhận đánh đổi ổn định hệ thống bằng quy trình dễ dãi. Hồ sơ đề nghị cấp tín dụng vượt giới hạn phải được ngân hàng chuẩn bị đầy đủ: văn bản đề nghị, tài liệu chứng minh đáp ứng điều kiện, hồ sơ pháp lý dự án, báo cáo quan hệ tín dụng và nhu cầu vượt giới hạn. Sau khi tiếp nhận, NHNN có khoảng thời gian tối đa 5 ngày làm việc để thông báo nếu tổ chức tín dụng không đạt điều kiện; khi hồ sơ hợp lệ, cơ quan này lấy ý kiến các bộ, ngành, địa phương trong 5 ngày rồi thực hiện kiểm tra chi tiết trong vòng 17 ngày làm việc kể từ khi nhận ý kiến hoặc ý kiến giải trình. Về bản chất, đây là một quy trình “hai lớp”: lớp kỹ thuật kiểm tra hợp lệ hồ sơ và lớp chính sách xem xét tác động dự án ở tầm liên ngành. Nhiều người lo ngại thủ tục có thể làm chậm triển khai, nhưng nếu nhìn vào khung thời gian rõ ràng và trách nhiệm được phân định, việc NHNN Hà Nội tín dụng cho các siêu dự án đã dịch chuyển từ trạng thái “không thể” sang “có thể tính được” – và đó là thay đổi đáng giá.
Từ chính sách đến không gian đô thị: cơ hội và trách nhiệm đi kèm
Nếu chỉ nhìn giới hạn 38% và 52% như vài con số khô khan, chúng ta sẽ bỏ lỡ hàm ý lớn hơn: Hà Nội đang dám đặt cược vào chiến lược tập trung nguồn lực cho các công trình tạo hình hài đô thị tương lai. Giới hạn cho vay siêu dự án được nới theo hướng ưu tiên là cơ hội để các tuyến hạ tầng, khu đô thị trọng điểm, dự án chuyển đổi không gian bờ sông, khu công nghệ cao… bước ra khỏi bản vẽ và tiến vào thực tế nhanh hơn. Nhưng cơ hội đi kèm trách nhiệm: nếu ngân hàng không thẩm định kỹ, nếu chủ đầu tư coi NHNN như nguồn “tiền rẻ” để đẩy rủi ro sang hệ thống, mọi ưu tiên có thể phản tác dụng. Vì vậy, điểm tích cực của dự thảo Thông tư là nhấn mạnh các yêu cầu điều kiện, hồ sơ, quan hệ tín dụng chặt chẽ, đặt tài chính dự án lớn vào một khung trách nhiệm rõ ràng. Hà Nội đang mở một chương mới về quy hoạch đô thị gắn với NHNN Hà Nội tín dụng; câu hỏi tiếp theo không còn là "có tiền hay không" mà là "tiền sẽ chảy vào những dự án nào và được giám sát ra sao".