
Bán toàn bộ đội bay Airbus: bước ngoặt trong vụ Spirit Airlines phá sản
Việc Spirit Airlines được tòa án phá sản Mỹ phê duyệt bán toàn bộ 27 máy bay Airbus còn lại trong sở hữu thể hiện bước ngoặt quyết định trong vụ Spirit Airlines phá sản, cho thấy hãng hàng không Mỹ này đã chuyển từ nỗ lực duy trì hoạt động sang chấp nhận thu hẹp quy mô và thanh lý tài sản để bảo vệ chủ nợ và khép lại quá trình tái cấu trúc theo Chương 11 một cách có trật tự.
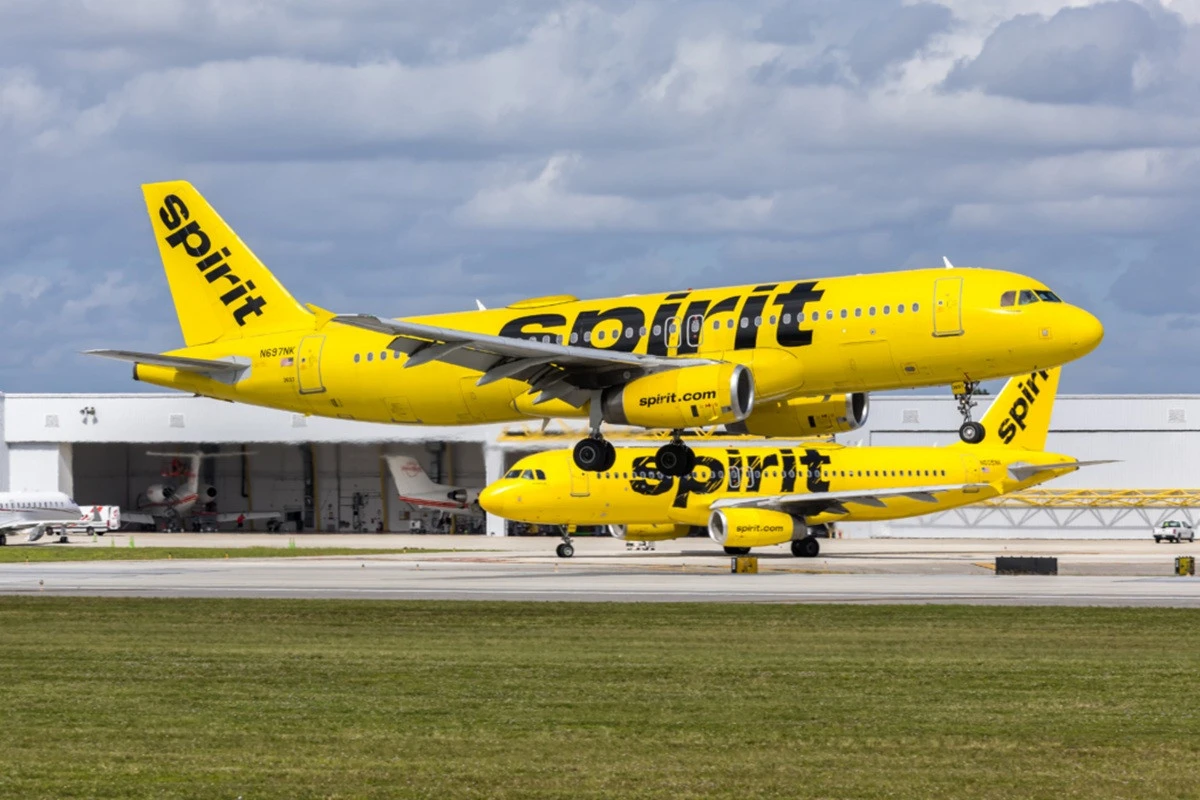
Điểm mấu chốt cần nhìn nhận thẳng thắn: đây không còn là câu chuyện một hãng giá rẻ tìm cách "tái sinh", mà là quá trình thoái lui có kiểm soát. Thỏa thuận bán 27 máy bay Airbus được thẩm phán Sean H. Lane phê duyệt đã chuyển phần tài sản đáng kể của Spirit sang tay chủ sở hữu mới, đồng thời được đánh giá là đợt thanh lý đội bay quy mô lớn mới nhất và có thể là cuối cùng trong quá trình hãng hàng không Mỹ thu hẹp hoạt động. Theo bản chất pháp lý, thương vụ này đánh dấu điểm kết: quá trình bảo hộ phá sản và tái cấu trúc doanh nghiệp theo Chương 11 của Spirit đã chuyển từ tái cấu trúc một hãng đang hoạt động sang thanh lý có trật tự các tài sản còn lại.
Cấu trúc thương vụ: khi chủ nợ trở thành chủ sở hữu máy bay
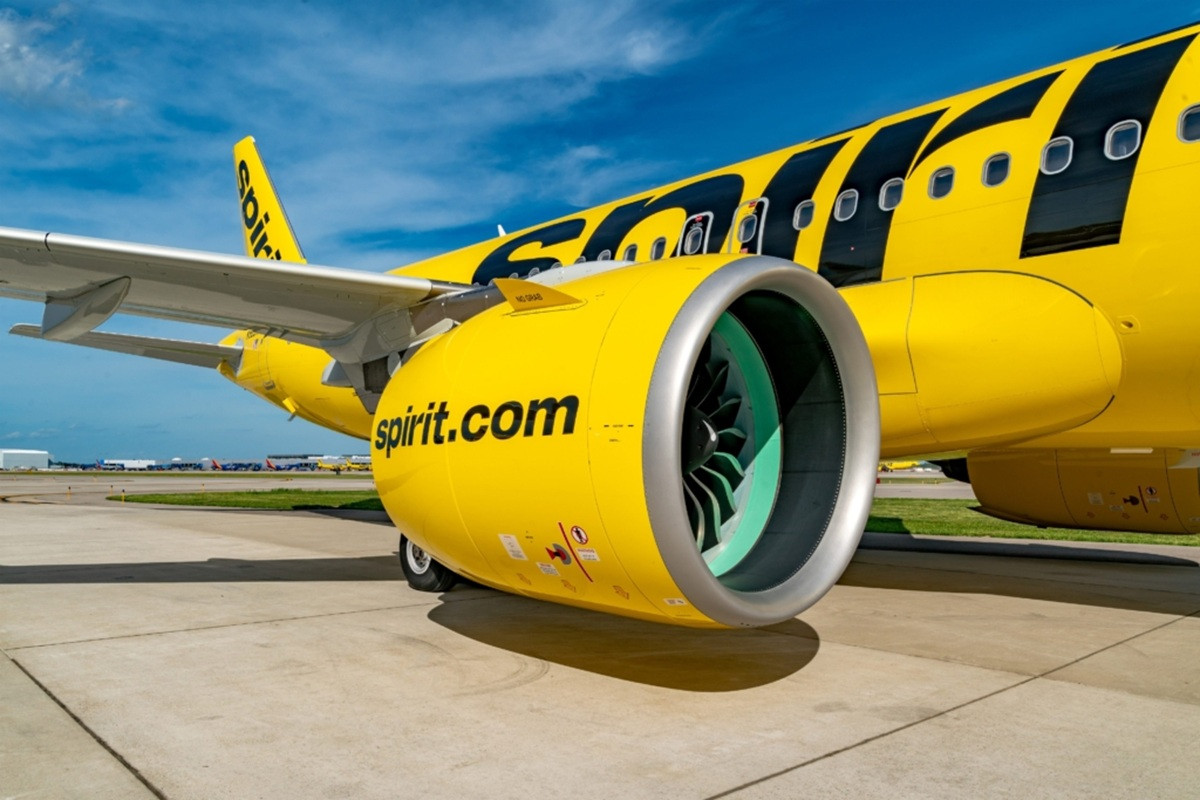
Nếu nhìn vào cách Spirit Airlines bán máy bay Airbus, ta thấy rõ ưu tiên tối thượng là bảo toàn giá trị cho chủ nợ hơn là cho khách hàng tương lai. 23 trong số 27 máy bay thuộc dòng Airbus A320 được chuyển cho Save 2026-B LLC, một công ty mục đích đặc biệt do các chủ sở hữu trái phiếu thiết bị của Spirit kiểm soát. Thay vì nhận đủ tiền mặt, họ nhận quyền sở hữu tài sản thế chấp – tức những khung máy bay và động cơ vốn đảm bảo cho khoản nợ. Đó không phải là chiến lược tăng trưởng, mà là bài toán thu hồi vốn tối đa khi một hãng hàng không Mỹ rút lui khỏi cuộc chơi.
Phần còn lại của đội bay Airbus A321ceo – bốn chiếc với số đăng ký N661NK, N665NK, N670NK và N671NK – được bán cho FTAI Aircraft Leasing Bermuda (2026) Ltd., một công ty liên kết của FTAI Aviation, bằng tiền mặt. Thương vụ bao gồm khung máy bay, động cơ, thiết bị liên quan và toàn bộ hồ sơ máy bay, được chuyển giao theo hiện trạng. Cấu trúc chia hai ngả cho thấy tư duy thực dụng: những chiếc có thể bán được giá cạnh tranh trên thị trường cho bên thuê – mua chuyên nghiệp sẽ ra đi theo giao dịch độc lập, trong khi phần bulk của đội bay trở thành công cụ thanh toán nợ. Đó là bài học đắt giá về cách tài sản hàng không được phân bổ lại trong khủng hoảng.
Từ đấu giá đến chia lô: Spirit Airlines tái cơ cấu đội bay ra sao?
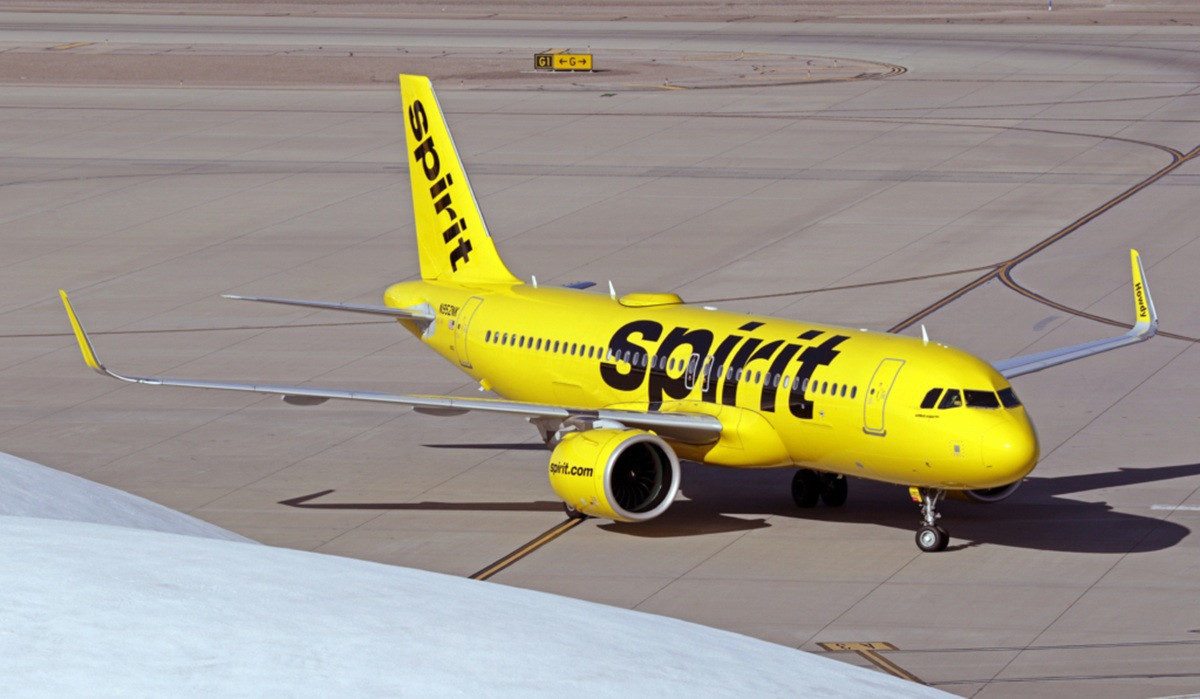
Thương vụ bán máy bay Airbus lần này không phải động thái đơn lẻ mà là mắt xích trong chuỗi tái cơ cấu đội bay của Spirit Airlines. Hãng đã từng bán nhiều máy bay trước đó trong quá trình tái cấu trúc tài chính, và việc thanh lý 27 chiếc còn lại là bước đi hoàn thiện vòng thanh lý đội Airbus của mình. Theo cố vấn tài chính của Spirit, đội ngũ này đã liên hệ với 137 người mua tiềm năng, 40 bên bày tỏ quan tâm và 8 nhóm nộp hồ sơ dự thầu cho một phần hoặc toàn bộ danh mục. "Tuy nhiên, chỉ FTAI đưa ra hồ sơ dự thầu đủ điều kiện vượt mức giá mà các chủ nợ đưa ra" – con số này lột tả mức độ dè dặt của thị trường đối với một đội bay gắn liền với thương hiệu đang trong thủ tục phá sản.
Ban đầu, Spirit dự kiến tổ chức đấu giá với một thỏa thuận "quân xanh" (stalking-horse) để tạo giá sàn và tìm thêm giá tốt. Sau hai lần hoãn, hãng hủy cuộc đấu giá và xin tòa án phê duyệt hai giao dịch riêng biệt, phản ánh thực tế rằng thị trường đã nói lời cuối cùng: không có làn sóng cạnh tranh mua lại toàn bộ danh mục 27 máy bay. Với việc tòa án phê duyệt thương vụ này, quá trình dài hạn nhằm thanh lý đội Airbus của Spirit đã bước vào giai đoạn cuối. Các giao dịch dự kiến hoàn tất theo từng đợt, khép lại một chương dài nơi "tái cơ cấu đội bay" đồng nghĩa với thu hẹp quy mô hơn là hiện đại hóa đội tàu bay.
Từ tái cấu trúc hoạt động sang thanh lý: điều gì xảy ra khi hãng hàng không phá sản?
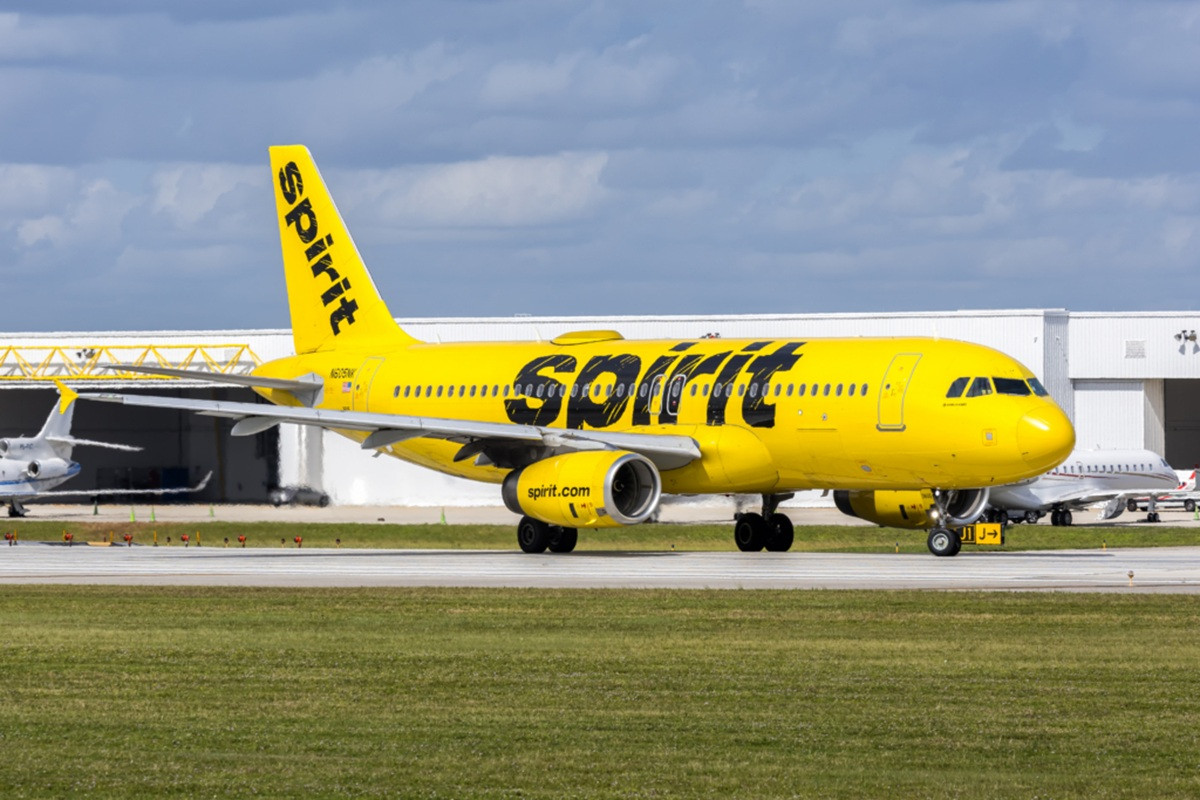
Bối cảnh cho thương vụ bán máy bay Airbus này là diễn biến bi kịch nhưng không bất ngờ trong ngành hàng không: ngày 2/5/2026, Spirit thông báo bắt đầu quá trình ngừng hoạt động có trật tự và hủy toàn bộ các chuyến bay, với lý do tình hình tài chính xấu đi và không thể huy động thêm nguồn vốn, khi hãng đang trong giai đoạn thứ hai của thủ tục bảo hộ phá sản theo Chương 11. Đó là lúc kế hoạch tái cấu trúc như một hãng hàng không đang bay chuyển sang mục tiêu thanh lý có trật tự. Trong khuôn khổ Chương 11, "tái cơ cấu" không luôn đồng nghĩa với cứu vãn; đôi khi, như trường hợp Spirit Airlines phá sản, nó là lộ trình pháp lý để giải thể dần mà vẫn đảm bảo trật tự cho chủ nợ và tài sản.
Thương vụ 27 máy bay Airbus cho thấy rõ triết lý này: tài sản máy bay được dùng làm công cụ thanh toán nợ, dòng tiền thu về ưu tiên cho trái chủ, còn thương hiệu và mạng đường bay thì mờ dần. Việc bán 27 máy bay Airbus cuối cùng không đơn thuần là một giao dịch mua bán máy bay; đây là một trong những thương vụ thanh lý tài sản có giá trị đáng kể trong quá trình phá sản của Spirit, giúp chuyển đổi một phần tài sản máy bay còn lại thành tiền mặt và tạo nguồn thu hồi cho các chủ nợ. Khi một hãng hàng không Mỹ đi đến bước bán sạch đội bay chính, câu hỏi không còn là "sẽ bay lại thế nào" mà là "sẽ rút lui ra sao để không gây hỗn loạn cho hệ thống".
Kết luận: bài học từ vụ Spirit Airlines phá sản cho chiến lược đội bay
Nhìn lại toàn bộ diễn biến, việc Spirit Airlines bán 27 máy bay Airbus cuối cùng là lời nhắc rằng tái cơ cấu đội bay trong bối cảnh phá sản rất khác với chiến lược tối ưu đội tàu của một hãng đang tăng trưởng. Ở đây, "tái cơ cấu" là cắt giảm, "thu hẹp hoạt động" là bước chuẩn bị cho rút lui, và mỗi chiếc Airbus A320ceo hay A321ceo được chuyển giao là một phần của bài toán thanh lý tài sản. Quá trình này cho thấy khi mô hình hãng giá rẻ không còn đủ sức chịu đựng biến động tài chính, tài sản hữu hình như máy bay sẽ trở thành phao cứu sinh cho chủ nợ, chứ không phải nền tảng cho cải thiện dịch vụ.
Đối với các hãng hàng không khác, câu chuyện Spirit đặt ra câu hỏi lớn: chiến lược đội bay cần linh hoạt đến đâu để không bị dồn vào thế bán tháo trong khủng hoảng? Việc một hãng hàng không Mỹ phải thanh lý gần hết đội Airbus để thoát khỏi tình trạng tài chính tồi tệ cho thấy sự nguy hiểm của phụ thuộc quá nhiều vào nợ gắn với tài sản máy bay. Khi thị trường trở nên lạnh nhạt, như minh chứng từ cuộc chào mua rộng rãi nhưng chỉ có một bên trả giá vượt chủ nợ, khả năng xoay chuyển sẽ rất hạn chế. Trong bối cảnh đó, Spirit Airlines phá sản không chỉ là tin buồn của một thương hiệu, mà là lời cảnh báo rõ ràng cho cách ngành hàng không quản trị rủi ro đội bay.