
Thông điệp cốt lõi từ báo cáo việc làm Mỹ: tạm dừng, không phải kết thúc chu kỳ thắt chặt
Báo cáo việc làm Mỹ tháng 9 là bảng thống kê tình hình tạo việc làm phi nông nghiệp, tỷ lệ thất nghiệp và tăng lương, cung cấp bức tranh tổng thể về thị trường lao động và là đầu vào quan trọng để Cục Dự trữ Liên bang quyết định lãi suất, đặc biệt trong bối cảnh lạm phát vẫn là ưu tiên chính sách trung tâm. Với kết quả chỉ tăng 29.000 việc làm mới so với dự báo khoảng 90.000, báo cáo này không chỉ gây sốc giới phân tích mà quan trọng hơn, nó gần như tái định hình toàn bộ kỳ vọng về quyết định lãi suất tháng 10 của Fed, chuyển câu hỏi từ “có tăng nữa không” sang “hoãn đến khi nào và với điều kiện gì”.
Kết luận rõ nhất lúc này: xác suất Fed tăng lãi suất trong cuộc họp 27–28/10 đã rơi từ gần 70% xuống chỉ trên 20%, nhưng thị trường không nên nhầm lẫn giữa “tạm dừng” và “kết thúc chu kỳ thắt chặt”. Báo cáo yếu là chiếc phanh tay kéo kịp thời, chứ chưa phải tấm vé quay đầu. Ba tín hiệu cùng hội tụ – tuyển dụng chậm lại, thất nghiệp nhích lên và tiền lương nguội dần – tạo lý do chính đáng để Fed dừng bước trong tháng 10, song lạm phát chưa hề biến mất khỏi bàn cờ.
29.000 việc làm mới: con số nhỏ, tác động lớn lên xác suất Fed tăng lãi suất
Ngày 2/10, Bộ Lao động công bố báo cáo việc làm phi nông nghiệp tháng 9 chỉ tăng 29.000 việc làm, thấp hơn rất xa dự báo khoảng 90.000. Tỷ lệ thất nghiệp nhích từ 4,1% lên 4,2%, trong khi tăng lương bình quân giờ chỉ khoảng 0,1% trong tháng và 3,0% so với cùng kỳ. Cùng lúc, số liệu tháng 7 và 8 bị điều chỉnh giảm tổng cộng 60.000 việc làm, cho thấy xu hướng suy yếu không phải hiện tượng nhất thời.
Điểm mấu chốt là cấu trúc của thị trường lao động, chứ không chỉ là một con số NFP xấu. Tỷ lệ tham gia lực lượng lao động tăng lên 61,8%, cho thấy nguồn cung lao động mở rộng, qua đó giải thích phần nào việc thất nghiệp cao hơn mà không kèm làn sóng sa thải. Nói cách khác, thị trường lao động đang hạ nhiệt có trật tự: tuyển dụng ít đi, lương tăng chậm lại, nhưng chưa rơi vào khủng hoảng. Điều này làm suy yếu lập luận rằng Fed phải vội vàng tăng lãi suất tháng 10 để kiềm chế áp lực tiền lương, dù lạm phát vẫn là nỗi lo trung tâm trong biên bản cuộc họp tháng 9 sắp công bố.
Xác suất tăng lãi suất tháng 10 lao dốc: thị trường và Fed đang nghĩ gì?
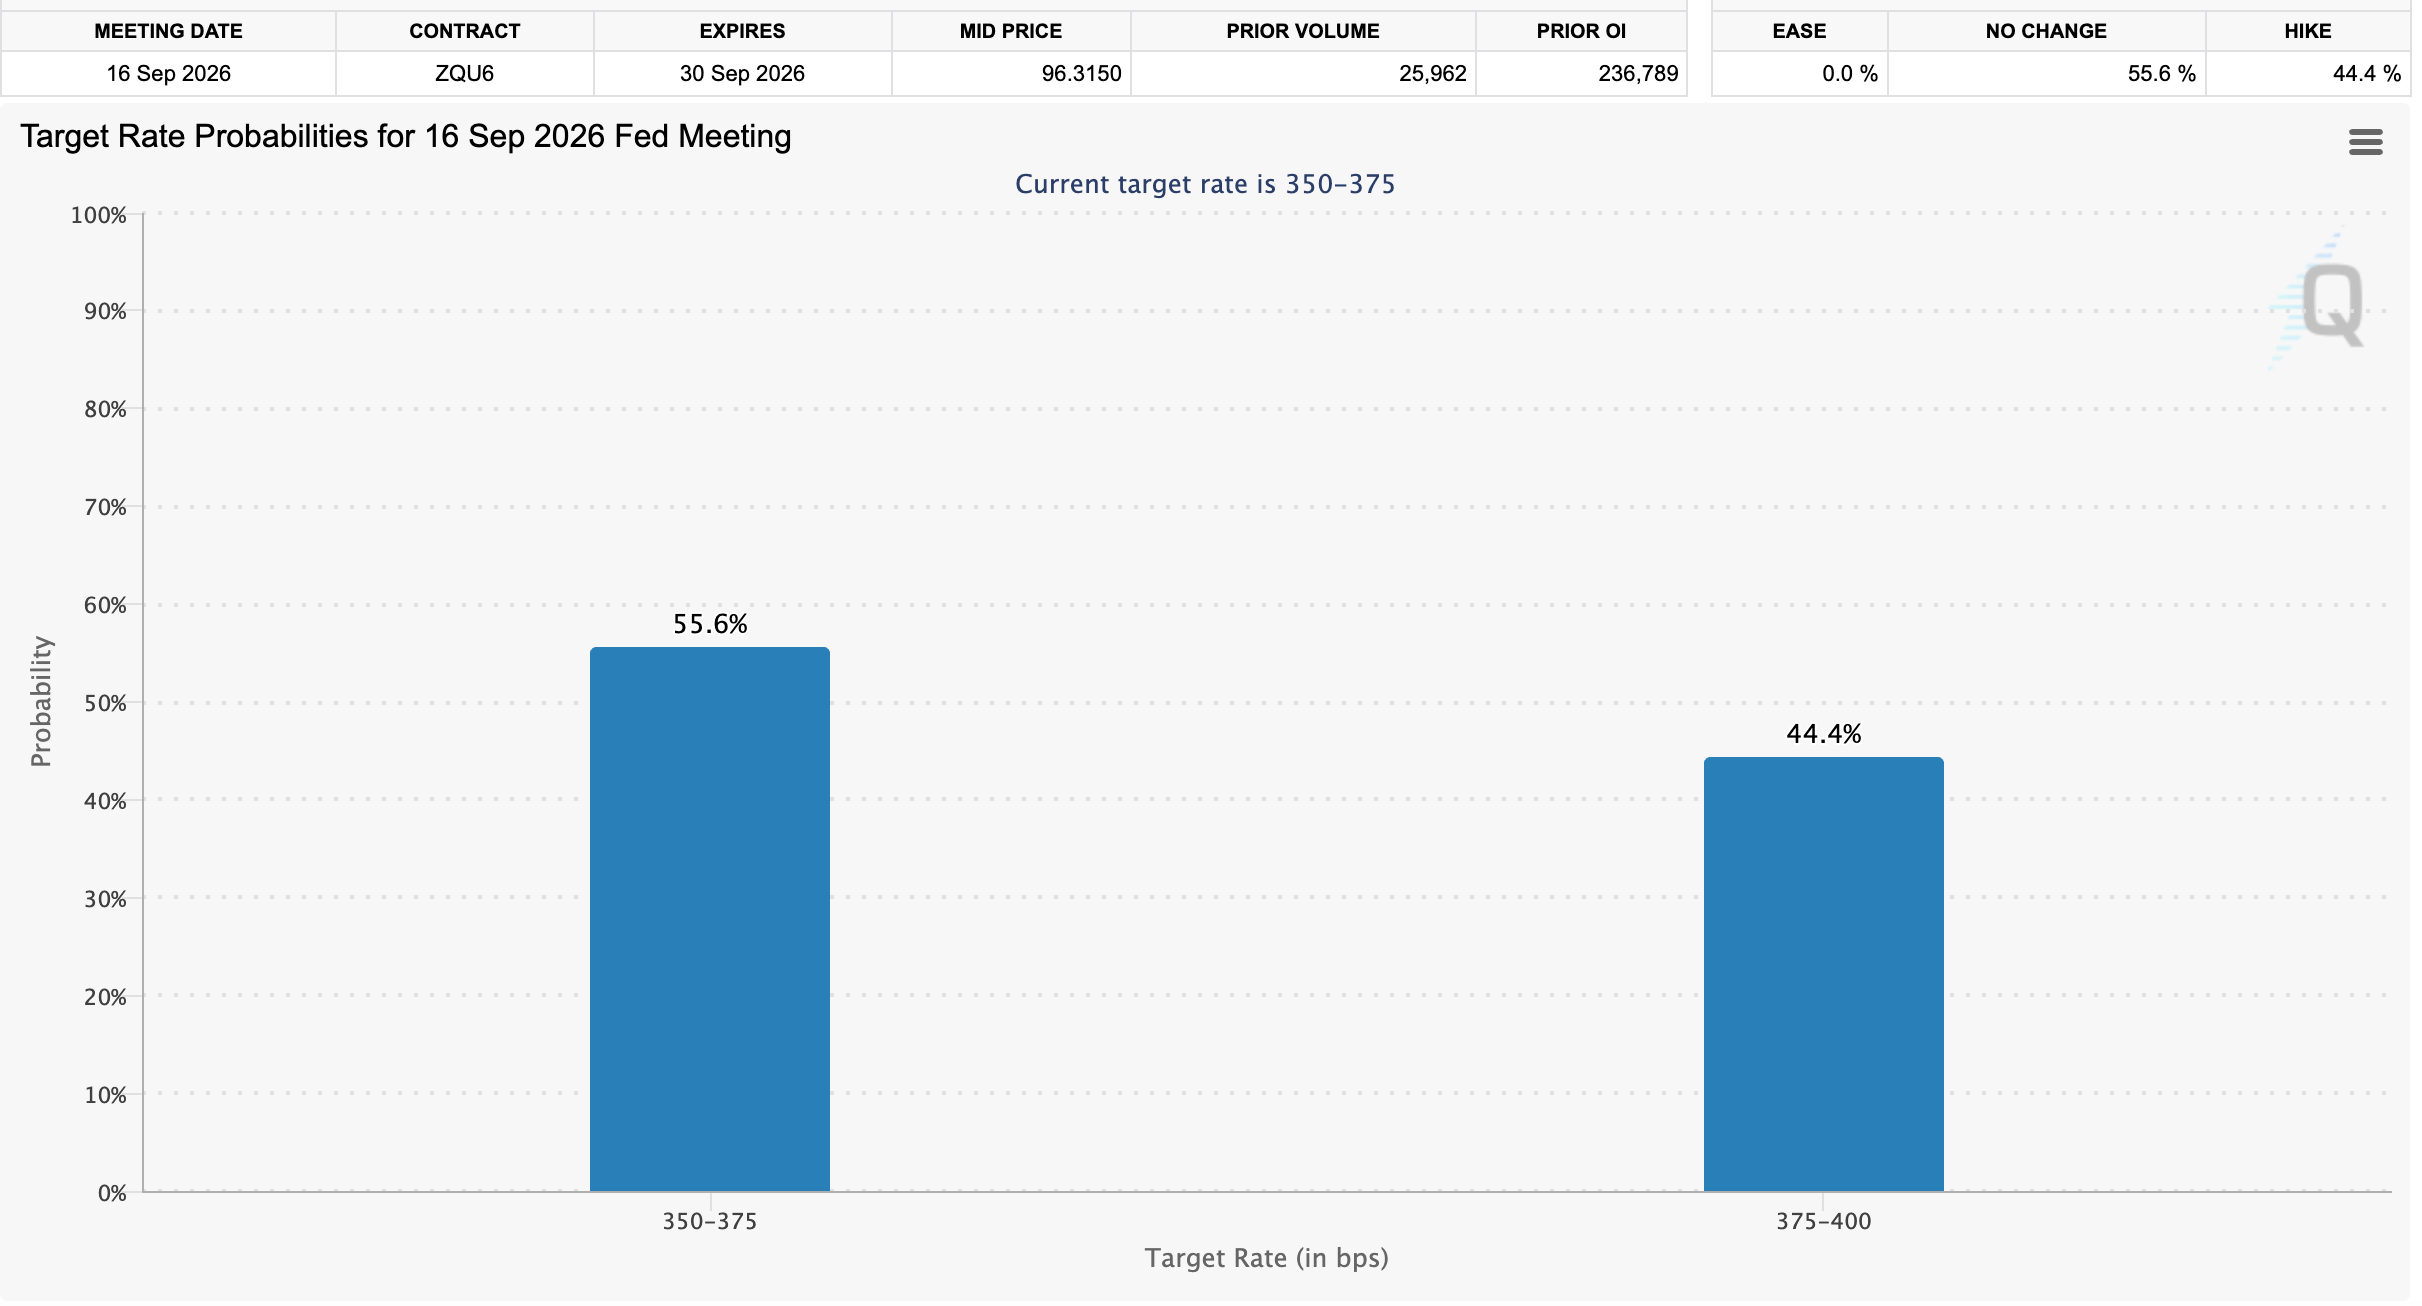
Ngay sau khi báo cáo việc làm Mỹ được công bố, mô hình CME FedWatch cho thấy xác suất Fed tăng lãi suất trong cuộc họp ngày 27–28/10 giảm xuống dưới 20%. Một ước tính khác cho thấy khả năng Fed tăng thêm 0,25 điểm phần trăm cuối tháng 10 rơi còn 22,7%, từ 24,4% hôm trước và 64,2% chỉ một tuần trước đó. Từ gần 70% xuống trên 20% trong vài ngày – đây không phải điều chỉnh nhỏ, mà là cú xoay trục kỳ vọng chính sách tiền tệ ở quy mô toàn thị trường.
Điều đáng chú ý là cú xoay trục này diễn ra trên nền tảng tín hiệu “kiên nhẫn” từ các quan chức Fed. Phó Chủ tịch Philip Jefferson và Chủ tịch Fed New York John Williams lần lượt phát đi thông điệp rằng Fed không cần tăng lãi suất trong mọi cuộc họp liên tiếp. Theo một số nhà kinh tế, đây là nỗ lực có chủ ý nhằm điều chỉnh tâm lý thị trường, khẳng định Fed vẫn ưu tiên dữ liệu – đặc biệt là lạm phát PCE vừa công bố thấp hơn dự báo – thay vì theo đuổi quán tính thắt chặt. Điểm yếu rõ ràng của quan điểm “đã xong chu kỳ tăng” là biên bản cuộc họp tháng 9 nhiều khả năng vẫn cho thấy đa số quan chức Fed muốn tăng thêm ít nhất một lần trước khi năm kết thúc.
Tạm dừng tháng 10, nhưng “bóng ma” tăng lãi suất tháng 12 vẫn hiện hữu
Việc thị trường lao động hạ nhiệt giúp Fed có cớ hoãn Fed tăng lãi suất trong tháng 10, nhưng không đồng nghĩa rủi ro tăng thêm đã biến mất. Nhiều nhà phân tích nhận định kịch bản cơ sở là Fed giữ nguyên lãi suất tại cuộc họp cuối tháng 10, rồi tính đến khả năng nâng thêm 0,25 điểm phần trăm trong tháng 12, thậm chí có thể thêm một lần nữa vào tháng 3 năm sau nếu lạm phát cố chấp cao hơn mục tiêu. Một đánh giá nêu rõ: “Dù khả năng tăng lãi suất của Fed trong tháng 10 gần như bị loại bỏ, giới giao dịch vẫn đặt cược xác suất rất cao, có nơi tính khoảng 90%, cho một đợt tăng vào tháng 12.”
Lý do là câu chuyện cốt lõi của Fed vẫn xoay quanh lạm phát chứ không phải tăng trưởng việc làm. Dữ liệu PCE bớt nóng giúp Fed trì hoãn, nhưng các nhà hoạch định chính sách vẫn lo ngại xu hướng giá cả trong biên bản tháng 9 sắp được công bố. Đồng thời, báo cáo CPI ra ngay trước cuộc họp cuối tháng 10 có thể đảo chiều cán cân, nếu giá năng lượng và dịch vụ bật tăng trở lại. Khi đó, thị trường lao động không quá yếu sẽ trở thành cái cớ để Fed “chốt” thêm một lần tăng lãi suất, thay vì bằng chứng buộc họ phải dừng hẳn.
Fed, ECB và bài toán áp lực lãi suất trong bối cảnh thị trường lao động hạ nhiệt
Xu hướng hạ nhiệt của thị trường lao động Mỹ không chỉ giảm áp lực lên Fed mà còn tác động dây chuyền tới các ngân hàng trung ương lớn khác. Những tín hiệu việc làm yếu hơn dự kiến, cộng với căng thẳng tài chính tại Pháp, khiến nhà đầu tư đồng loạt hạ dự báo về khả năng Fed và ECB tiếp tục tăng lãi suất trong các cuộc họp tháng 10. Áp lực chính sách vì thế lùi về phía sau, nhường chỗ cho chiến lược “chờ xem” – theo dõi thêm dữ liệu thay vì vội vàng siết chặt.
Tuy nhiên, việc áp lực ngắn hạn giảm không nghĩa là rủi ro trung hạn biến mất. Biên bản cuộc họp tháng 9 của Fed, dự kiến công bố ngày 7/10, nhiều khả năng cho thấy không ít nhà hoạch định chính sách vẫn muốn tăng lãi suất ít nhất một lần nữa trước khi năm kết thúc. Tương tự, khi ECB công bố biên bản vào ngày 8/10, giới đầu tư sẽ soi kỹ mọi tín hiệu về thời điểm đợt tăng tiếp theo. Thị trường lao động dịu lại có thể cho phép cả Fed và ECB “thở” trong quyết định lãi suất tháng 10, nhưng xu hướng giá cả mới là biến số quyết định liệu khoảng dừng này ngắn hay dài.
Kết luận: Thị trường lao động đang mua thời gian, không mua được chiến thắng
Bức tranh tổng thể cho thấy báo cáo việc làm Mỹ yếu hơn kỳ vọng đã làm thay đổi căn bản kỳ vọng về quyết định lãi suất tháng 10: Fed gần như chắc chắn tạm dừng, áp lực với ECB cũng hạ nhiệt, còn nhà đầu tư thì hạ mạnh xác suất tăng lãi suất trong tháng này. Song đây là “thời gian ân hạn”, không phải chứng nhận chiến thắng trước lạm phát.
Thị trường lao động đang đi vào trạng thái “ít tuyển, ít sa thải”, lương tăng chậm, và tỷ lệ tham gia lao động cao hơn – trạng thái lý tưởng nếu lạm phát tiếp tục hạ. Nhưng nếu các chỉ số giá cả trong những tuần tới không ủng hộ câu chuyện hạ nhiệt, tháng 12 có thể trở thành điểm hẹn cho một đợt Fed tăng lãi suất mới, với xác suất mà giới giao dịch hiện vẫn đánh giá rất cao. Tóm lại, báo cáo việc làm tháng 9 giúp hoãn cú sốc lãi suất trong tháng 10, nhưng “bóng ma” thắt chặt cuối năm vẫn lơ lửng trên đầu thị trường.