
Từ “ngôi sao tăng trưởng” đến tham vọng nền kinh tế lớn thứ hai Đông Nam Á
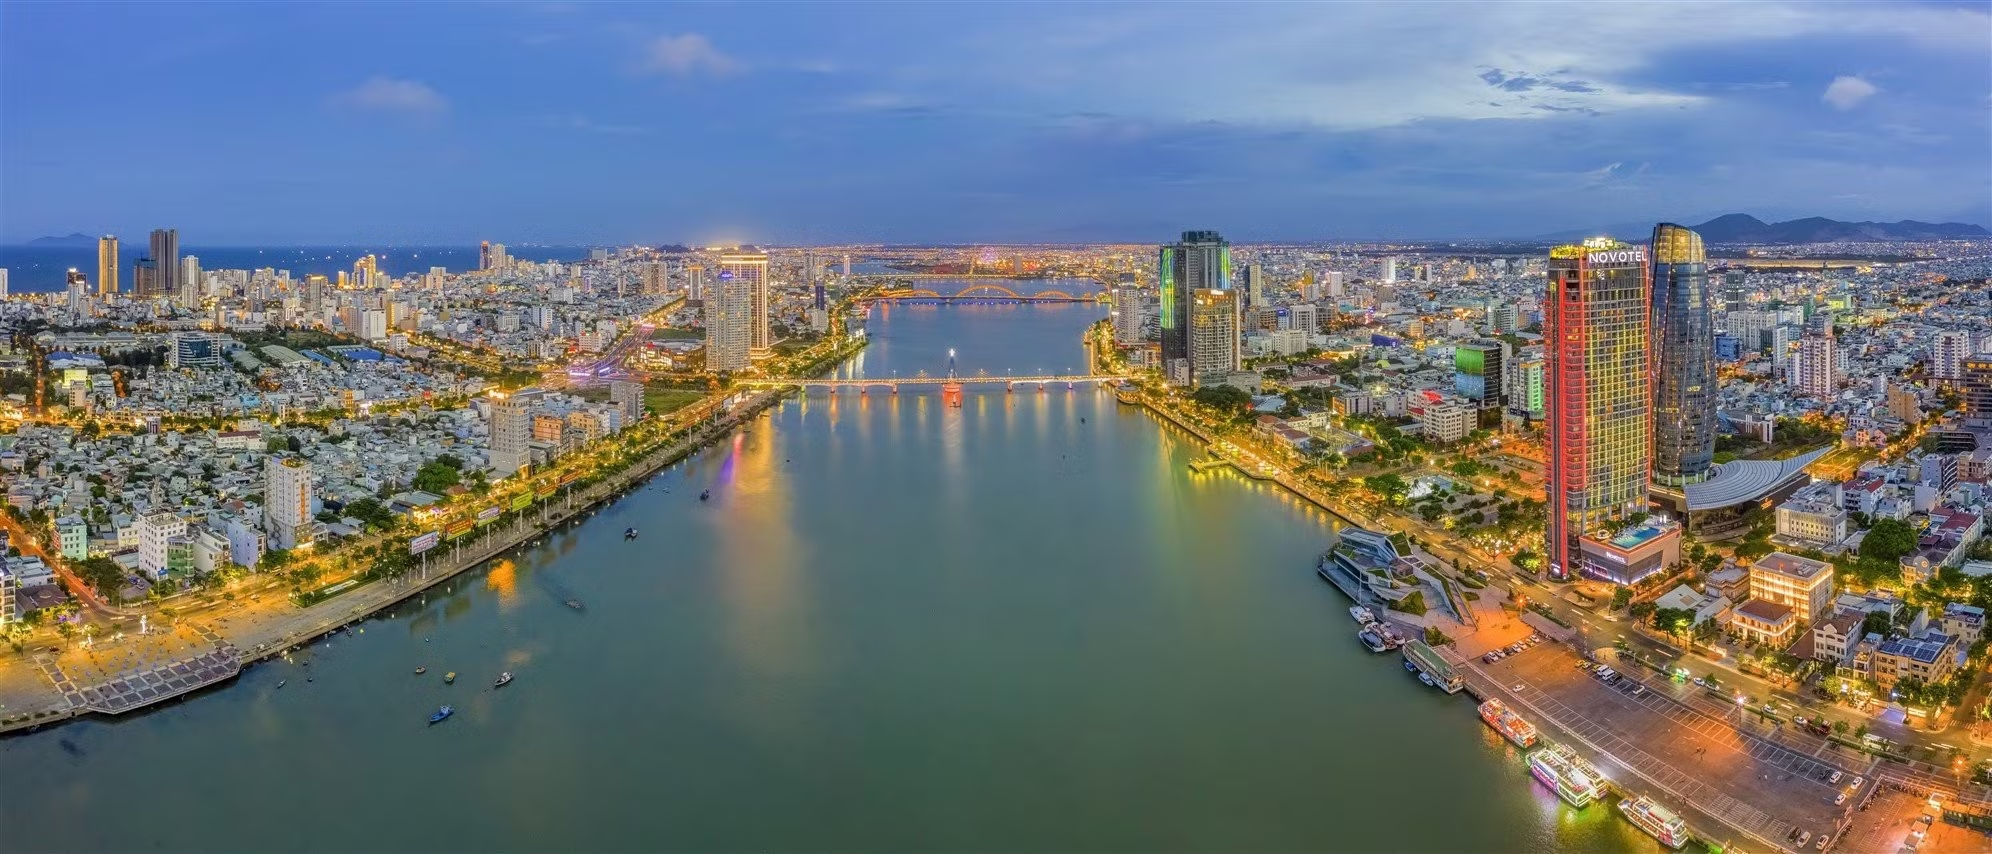
“Việt Nam sẽ vượt Thái Lan để trở thành nền kinh tế lớn thứ hai Đông Nam Á trong thập kỷ tới” là nhận định phản ánh xu hướng tăng trưởng kinh tế Việt Nam dựa trên tốc độ mở rộng GDP, vai trò trung tâm sản xuất và dòng vốn FDI, nhưng đồng thời nhấn mạnh khoảng cách về thu nhập bình quân đầu người và chất lượng cuộc sống so với các nền kinh tế phát triển hơn trong khu vực. Đây là một câu chuyện tăng trưởng ấn tượng, song chưa đồng nghĩa với sự giàu có rộng khắp cho người dân. Theo báo cáo của Bain & Company, DBS và Vriens & Partners công bố ngày 7/10, Việt Nam đang giữ vị trí dẫn đầu về tăng trưởng trong khu vực Đông Nam Á. Trong giai đoạn 2024–2025, GDP Việt Nam được dự báo tăng trưởng trung bình 7,5%, cao hơn đáng kể mức trung bình 5,1% của nhóm SEA-6 và bỏ xa Thái Lan với 2,7%. Nói thẳng: nếu khu vực ASEAN là một cuộc đua đường dài, Việt Nam đang chạy nhanh nhất, nhưng vẫn chưa dẫn đầu về đích thu nhập.
SEA-6 và cú bứt tốc của Việt Nam trong trật tự kinh tế Đông Nam Á
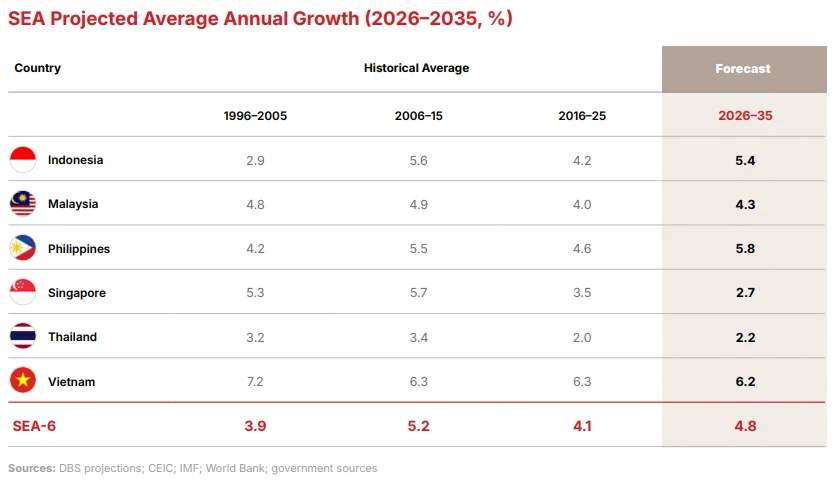
Điểm thú vị của bức tranh nền kinh tế Đông Nam Á là: cùng một khu vực, nhưng các quốc gia đang chạy trên những làn khác nhau về tốc độ và mục tiêu. Báo cáo về nhóm SEA-6 (Indonesia, Thái Lan, Malaysia, Philippines, Singapore và Việt Nam) cho thấy Việt Nam là quốc gia có “dư địa tăng trưởng” lớn nhất trong nhóm này. Theo dự báo cơ sở, Việt Nam sẽ đạt mức tăng trưởng GDP bình quân 6,2% mỗi năm trong giai đoạn 2026–2035, cao hơn Indonesia 5,4%, Philippines 5,8%, Malaysia 4,3%, Singapore 2,7% và Thái Lan 2,2%. Điều này lý giải vì sao các dự báo mới nhất cho thấy Việt Nam đã vượt Thái Lan về quy mô kinh tế nếu tính theo sức mua tương đương và đang trên đà vượt về giá trị danh nghĩa vào cuối thập kỷ này. IMF ước tính kinh tế Việt Nam theo PPP có thể đạt 2.025 tỷ USD vào năm 2026, đưa Việt Nam trở thành nền kinh tế lớn thứ hai Đông Nam Á, chỉ sau Indonesia. Về mặt thứ hạng, đó là cú nhảy vọt hiếm có. Nhưng nhịp tăng trưởng này không phải ngẫu nhiên. Dòng FDI vào Đông Nam Á đã tăng mạnh trong những năm gần đây, trong đó Singapore, Indonesia và Việt Nam là những thị trường hưởng lợi đáng kể. Nhóm nghiên cứu Bnomics của Bangkok Bank cho rằng Việt Nam đã hưởng lợi từ tính liên tục trong chính sách dưới hệ thống chính trị một Đảng và mô hình kinh tế thị trường định hướng bởi Nhà nước được phát triển kể từ thời kỳ Đổi Mới. Chính sự nhất quán này khiến nhà đầu tư quốc tế xem Việt Nam là một “điểm rơi” đáng tin cậy trong chiến lược khu vực.
Chuỗi cung ứng dịch chuyển và vai trò khác biệt của sản xuất tại Việt Nam
Không thể hiểu triển vọng tăng trưởng kinh tế Việt Nam nếu bỏ qua câu chuyện chuỗi cung ứng toàn cầu. Khác với phần lớn các nền kinh tế Đông Nam Á, nơi tỷ trọng giá trị gia tăng ngành sản xuất trong GDP đã giảm kể từ đỉnh giữa những năm 2000, Việt Nam là ngoại lệ đáng chú ý khi hoạt động sản xuất tiếp tục tăng lên. Đó là lựa chọn chiến lược, không đơn thuần là may mắn. Việt Nam nổi lên trong làn sóng dịch chuyển chuỗi cung ứng với chiến lược “China Plus One”, đặc biệt trong lĩnh vực điện tử và máy móc. Khi các tập đoàn toàn cầu đa dạng hóa sản xuất ra khỏi Trung Quốc, Việt Nam đã trở thành một mắt xích ngày càng quan trọng trong mạng lưới nhà máy và cơ sở lắp ráp. Cơ cấu nguồn vốn FDI cũng thay đổi theo hướng gắn chặt hơn với sản xuất hướng đến xuất khẩu, tạo nền tảng cho tăng trưởng dài hạn. Theo một ước tính, quy mô nền kinh tế Việt Nam đạt khoảng 271 tỷ USD theo giá trị GDP thực năm 2025, với tốc độ tăng trưởng bình quân đạt 7,2% giai đoạn 1996–2005, 6,3% giai đoạn 2006–2015 và tiếp tục 6,3% giai đoạn 2016–2025. Dẫu sao, Việt Nam cũng đã vượt qua một cột mốc phát triển quan trọng khác vào tháng 7 năm 2026, khi Ngân hàng Thế giới nâng hạng Việt Nam từ nhóm thu nhập trung bình thấp lên nhóm thu nhập trung bình cao sau nhiều thập kỷ tăng trưởng kể từ Đổi Mới. Nói cách khác: nền tảng sản xuất đã và đang dịch chuyển Việt Nam lên một nấc thang phát triển mới.
Thu nhập bình quân và những giới hạn của chiếc “hào quang GDP”
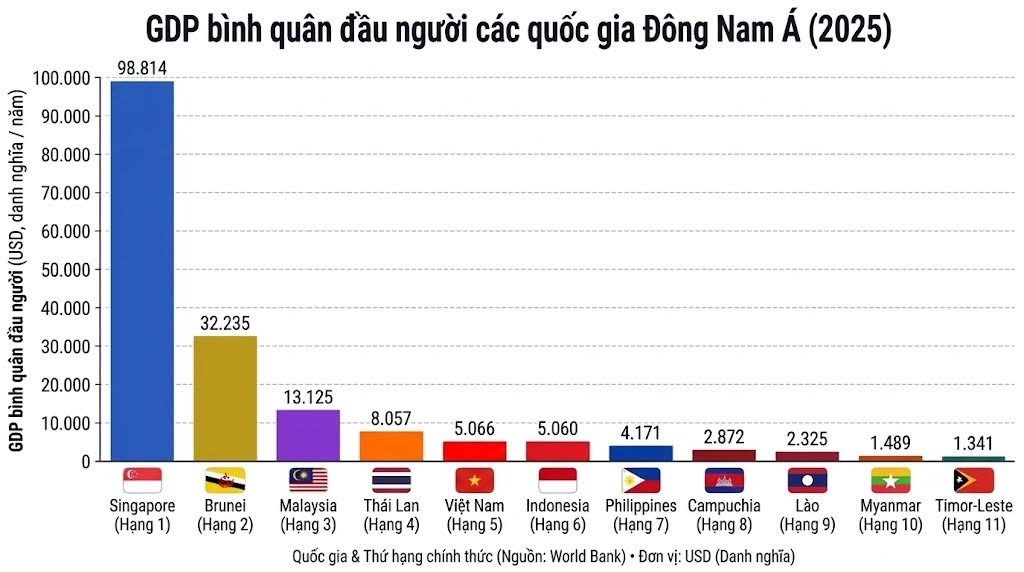
Tuy nhiên, sự thật không dễ chịu: quy mô kinh tế lớn không đồng nghĩa với người dân giàu lên tương xứng. Các số liệu ước tính về thu nhập bình quân cho thấy sự phân hóa sâu sắc trong nền kinh tế Đông Nam Á. Mức chênh lệch giữa quốc gia đứng đầu và cuối bảng lên tới gần 74 lần, phản ánh những lộ trình phát triển khác biệt hoàn toàn. Việt Nam xếp vào nhóm các nước có thu nhập bình quân trung bình thấp đến trung bình, cùng với Indonesia và Philippines. Ở góc độ người dân, quan trọng không phải GDP Việt Nam lớn bao nhiêu mà là thu nhập bình quân cải thiện như thế nào. Tại các quốc gia có thu nhập bình quân từ 3.000 đến 7.000 USD như Việt Nam, Indonesia và Philippines, thường xuất hiện sự chuyển dịch cơ cấu tiêu dùng mạnh mẽ: khi thu nhập vượt ngưỡng 5.000 USD, tỷ trọng chi tiêu cho thực phẩm giảm dần, nhường chỗ cho giáo dục, y tế tư nhân và dịch vụ tài chính kỹ thuật số. Đó là cơ hội kinh doanh, nhưng cũng là thước đo rõ ràng về mức sống. Các nghiên cứu khu vực nhấn mạnh rằng tại Philippines hay Indonesia, sự chênh lệch giữa tăng trưởng GDP tổng và thu nhập bình quân đầu người thường do áp lực tăng trưởng dân số. Việt Nam dù không chịu áp lực dân số tương tự vẫn đối mặt với thách thức “bẫy thu nhập trung bình” như Thái Lan, nơi tăng trưởng GDP 2025 dự báo chỉ khoảng 2,1% do nợ hộ gia đình cao và dân số già hóa nhanh. Nếu không nâng cấp năng suất lao động và chất lượng việc làm, Việt Nam có nguy cơ tái hiện mô hình tăng trưởng “GDP đẹp, ví tiền vẫn mỏng” của các nước đi trước. According to the IMF, Việt Nam được dự báo tăng trưởng 7,1% trong năm 2026, cao hơn nhiều mức 1,5% của Thái Lan. Con số này ấn tượng, nhưng nó chỉ là điểm khởi đầu cho câu hỏi khó hơn: làm thế nào để chuyển hóa tăng trưởng thành thịnh vượng ngang tầm?
Việt Nam có thể dẫn đầu SEA-6 về tốc độ, nhưng phải tránh về đích trong bẫy thu nhập trung bình
Nhìn toàn cảnh, triển vọng SEA-6 cho thấy Việt Nam là câu chuyện tăng trưởng kinh tế nổi bật nhất khu vực: dẫn đầu về tốc độ, hưởng lợi mạnh từ tái cấu trúc chuỗi cung ứng và được nâng hạng thu nhập sau nhiều thập kỷ cải cách. Nhưng tăng trưởng là điều kiện cần, không phải đủ. Nếu hài lòng với “GDP đẹp” mà bỏ qua những rào cản về năng suất, chất lượng việc làm và an sinh, Việt Nam có thể lặp lại con đường của Thái Lan trong bẫy thu nhập trung bình. Các khuyến nghị đầu tư đối với ASEAN đã bắt đầu phân loại rõ nhóm ổn định và nhóm tăng trưởng tiềm năng; trong đó Malaysia và Việt Nam được xem là hai thị trường trọng tâm cho logistics, khu công nghiệp, fintech và thương mại điện tử. Đây là tín hiệu tích cực, nhưng cũng là áp lực phải cải thiện thể chế, hạ tầng năng lượng và khả năng thực thi chính sách – những yếu tố được xem là then chốt quyết định khả năng duy trì đà tăng trưởng của Việt Nam trong thập niên tới. Kết luận thẳng thắn: Việt Nam có cơ hội trở thành nền kinh tế lớn thứ hai Đông Nam Á và giữ danh hiệu tăng trưởng nhanh nhất SEA-6 trong giai đoạn tới. Song nếu mục tiêu chỉ dừng ở thứ hạng, chúng ta sẽ bỏ lỡ câu hỏi quan trọng hơn: người dân được hưởng gì từ tăng trưởng đó? Bài kiểm tra thật sự không nằm trên bảng xếp hạng GDP, mà ở chất lượng cuộc sống mỗi gia đình Việt trong 10–20 năm tới.