
Lợi nhuận nghìn tỷ trở lại: dấu mốc mới của nhà thầu xây dựng Việt Nam
Sự trở lại của lợi nhuận nghìn tỷ tại một nhà thầu xây dựng Việt Nam hàng đầu là giai đoạn mà các tổng thầu sau nhiều năm tái cấu trúc bắt đầu ghi nhận tăng trưởng doanh thu mạnh, cải thiện biên lợi nhuận và dồn lực vào các dự án xây dựng lớn, từ đó đặt mục tiêu tham vọng hơn về lợi nhuận và chính sách đãi ngộ nhân sự. Ở trung tâm câu chuyện hiện nay là Coteccons, doanh nghiệp đang chứng minh rằng ngành xây dựng không chỉ còn là cuộc chơi “giành hợp đồng bằng mọi giá”, mà là bài toán chọn dự án, kiểm soát chi phí và đầu tư cho con người.
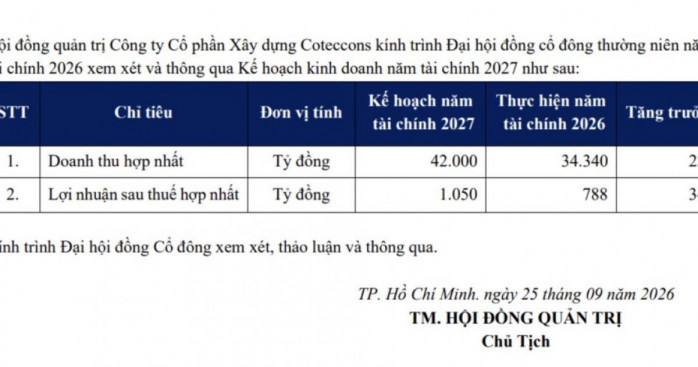
Theo báo cáo tài chính đã kiểm toán, Coteccons ghi nhận doanh thu thuần hơn 34.339,6 tỷ đồng trong năm tài chính 2026, tăng 38% so với cùng kỳ. Lợi nhuận gộp đạt 1.446 tỷ đồng, tăng 77%, kéo lợi nhuận sau thuế lên hơn 788,3 tỷ đồng, tương đương mức tăng 73%. Đây không chỉ là cú bật về số liệu mà là tuyên bố rõ ràng rằng thời kỳ “ăn đong” hợp đồng và chấp nhận biên lợi nhuận mỏng đang được thay thế bằng chiến lược tăng trưởng có chọn lọc, hướng tới lợi nhuận bền vững. Mục tiêu lợi nhuận sau thuế 1.050 tỷ đồng, đi cùng doanh thu 42.000 tỷ đồng trong năm tài chính 2027, cho thấy Coteccons muốn đưa lợi nhuận quay lại mốc nghìn tỷ sau nhiều năm tái cấu trúc.
Đòn bẩy tăng trưởng: backlog kỷ lục và loạt dự án xây dựng lớn
Điểm khác biệt lớn nhất trong chu kỳ tăng trưởng lần này của Coteccons nằm ở chất lượng và quy mô nguồn việc. Cuối năm tài chính 2026, khối lượng hợp đồng chuyển tiếp (backlog) của tổng thầu này đạt gần 65.500 tỷ đồng, tương đương gần gấp đôi doanh thu cả năm, tạo nguồn việc dồi dào cho các kỳ sau. Một nguồn backlog lớn, nếu đi kèm kỷ luật lựa chọn dự án và kiểm soát chi phí, là “tấm đệm an toàn” cho tham vọng lợi nhuận nghìn tỷ của bất kỳ nhà thầu xây dựng Việt Nam nào.
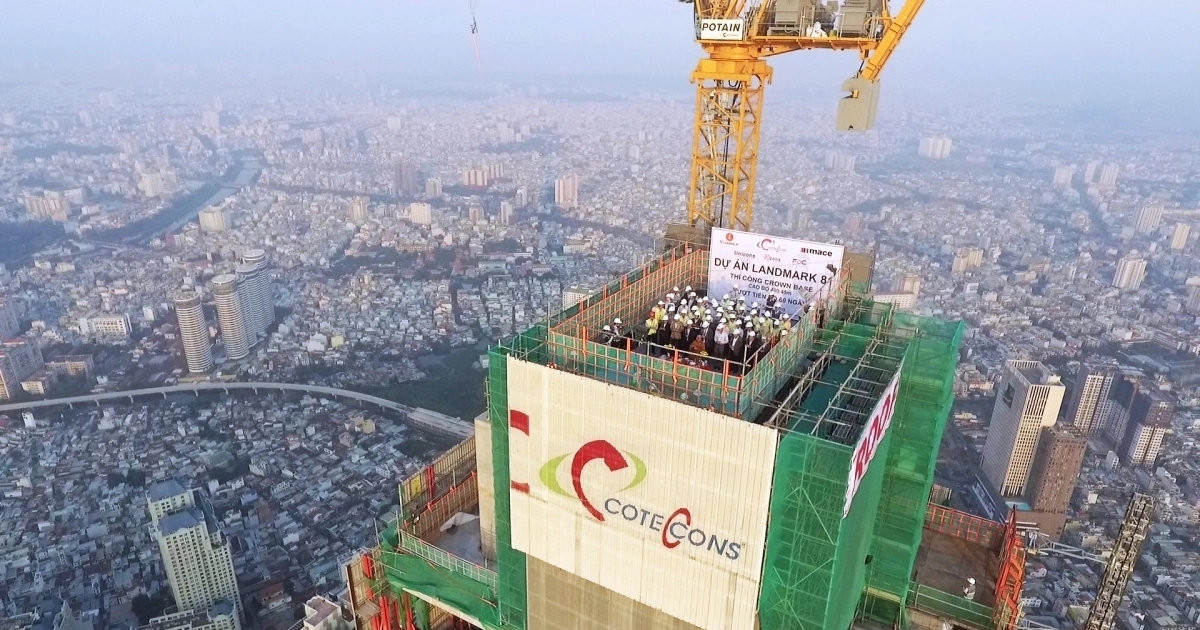
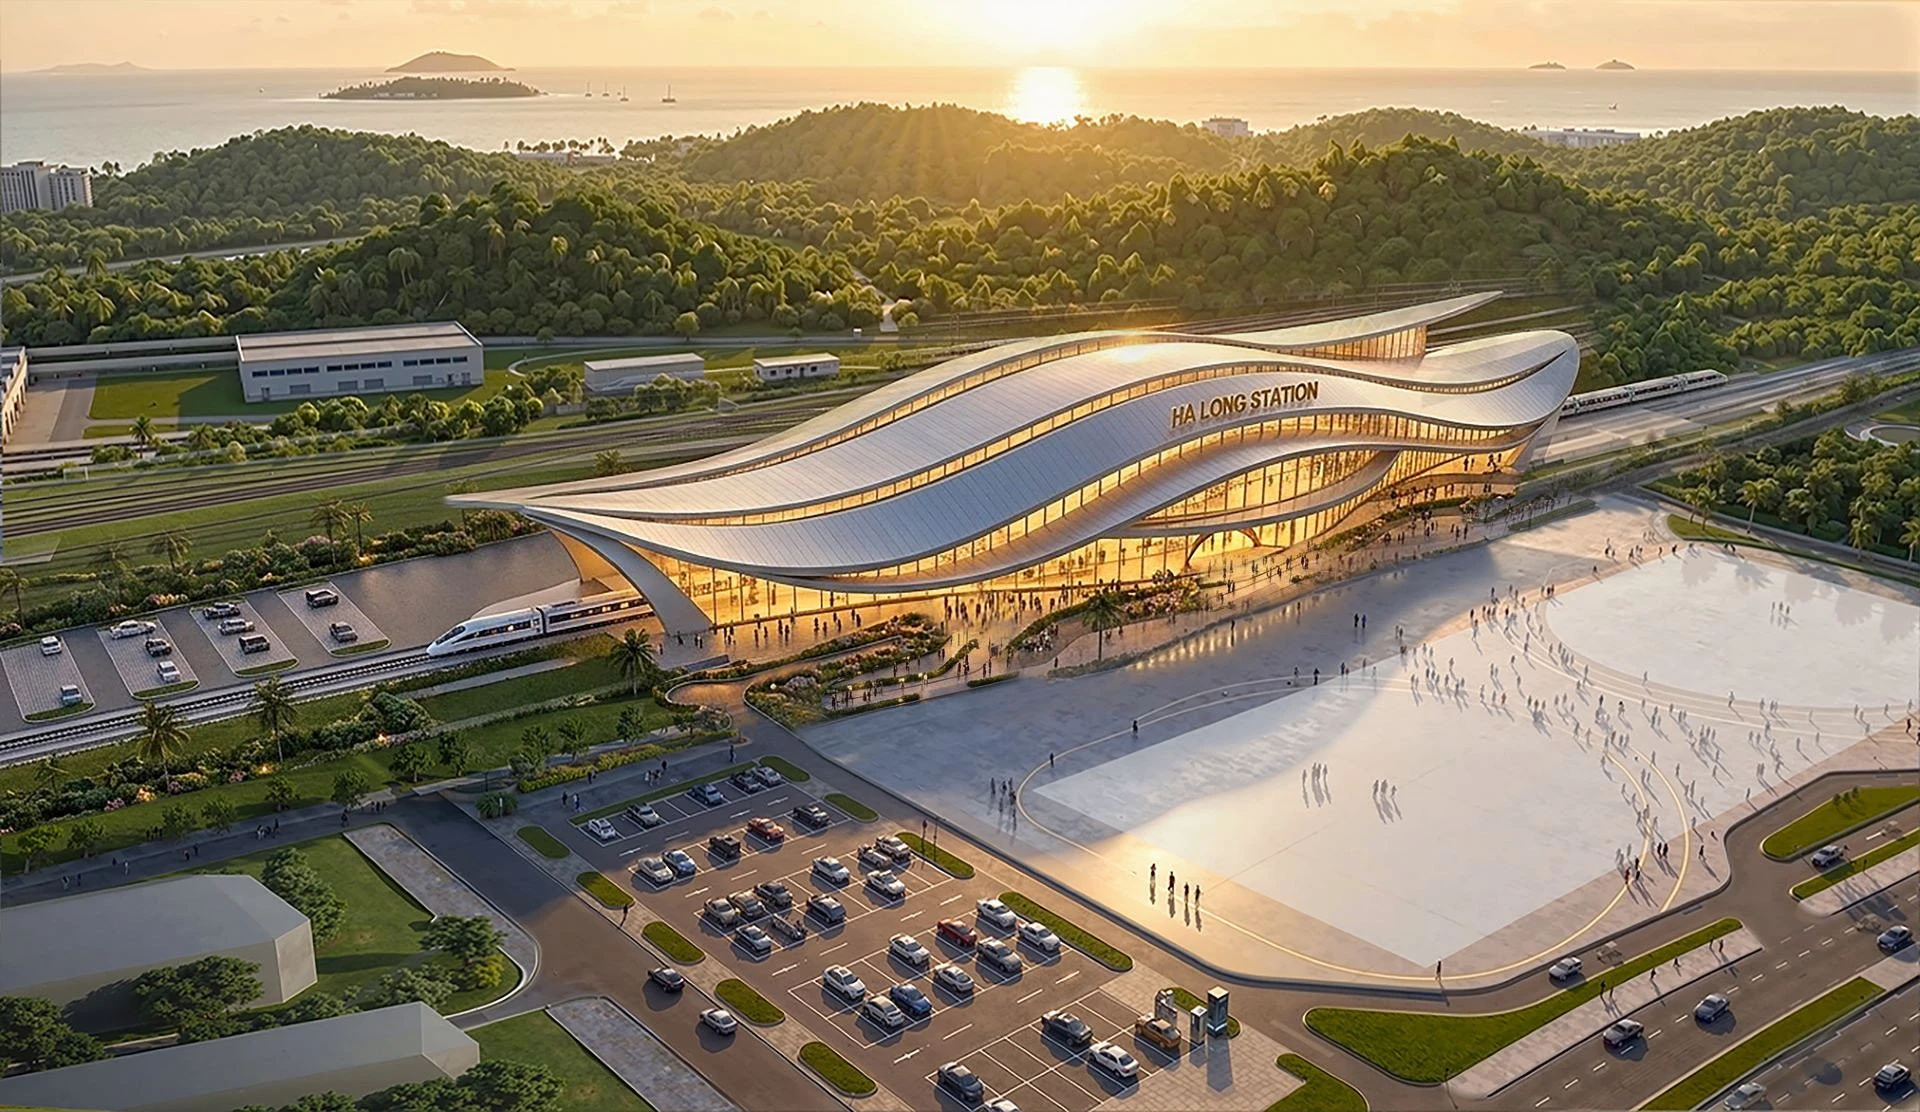
Nguồn việc của Coteccons trải rộng từ xây dựng dân dụng đến hạ tầng, với những dự án xây dựng lớn như sân bay Gia Bình, cầu Cần Giờ, Trung tâm Hội nghị APEC Phú Quốc, Global City và khu Cao Xà Lá. Backlog còn mở sang các công trình có yêu cầu kỹ thuật và thiết kế đặc biệt như Nhà hát Opera Hà Nội, Nhà khách Chính phủ và Trung tâm Hội nghị APEC Phú Quốc. Ở mảng hạ tầng, doanh nghiệp được kỳ vọng hưởng lợi từ các dự án như cầu Cần Giờ, cầu Phú Mỹ 2 và Khu liên hợp Thể dục Thể thao Rạch Chiếc. Khi các chủ đầu tư lớn đẩy mạnh đầu tư theo hình thức PPP, Coteccons vừa có sân chơi mới, vừa đối mặt yêu cầu khắt khe hơn về năng lực thi công lẫn quản trị rủi ro.
Chiến lược nhân sự: thưởng tới 15 tháng lương và cuộc đua giữ người giỏi
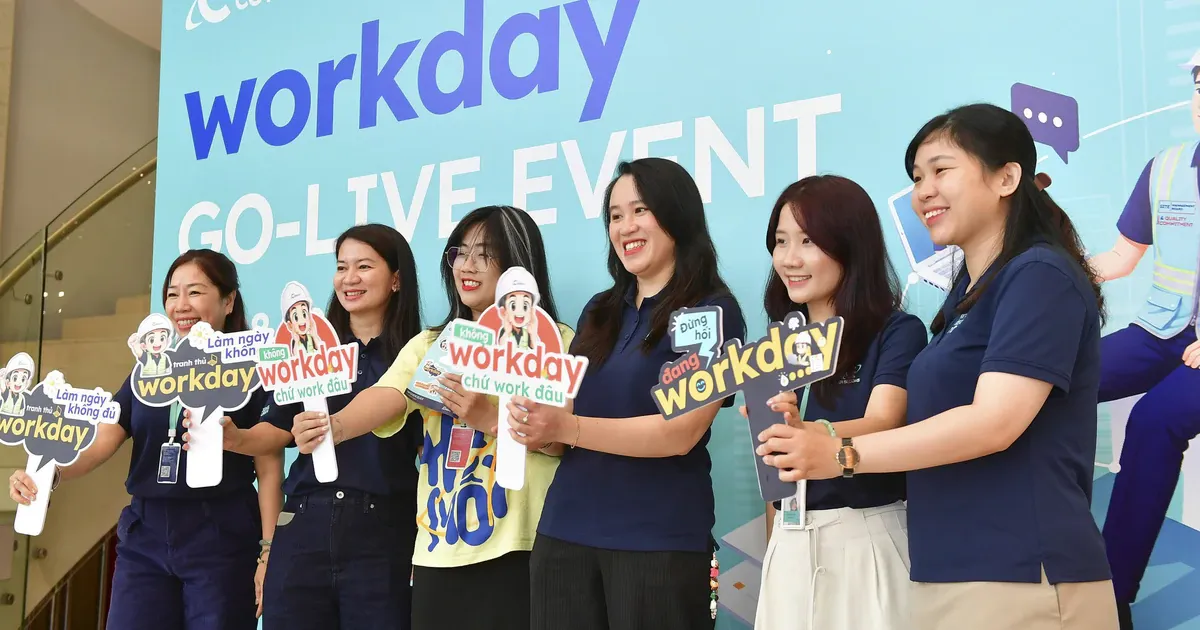
Đằng sau những con số tăng trưởng doanh thu và lợi nhuận là một lựa chọn chiến lược: ưu tiên con người thay vì chỉ làm đẹp báo cáo. Với hơn 4.000 lao động vào cuối năm 2025, tăng khoảng 1.000 người so với cùng kỳ, Coteccons đang phình to về quy mô nhân sự đúng lúc ngành xây dựng bước vào chu kỳ cạnh tranh gay gắt. Tăng trưởng 38% về doanh thu và 73% về lợi nhuận sau thuế trong năm tài chính 2026 trở thành cơ sở để doanh nghiệp tung chính sách thưởng “đậm” cho nhân viên.
Trong năm, công ty đã hai lần điều chỉnh lương với tổng ngân sách tương đương 12% quỹ lương, cao hơn hẳn mức tham chiếu bình quân 7,8% của thị trường. Khoảng 500 nhân sự tại 4 dự án hoàn thành xuất sắc cam kết tiết kiệm chi phí và vượt mục tiêu lợi nhuận được thưởng thêm từ 2–15 tháng lương. Câu nói có thể trích dẫn ở đây là: “Thưởng đến 15 tháng lương là thông điệp cho thấy Coteccons sẵn sàng chia sẻ thành quả tăng trưởng doanh thu và lợi nhuận với người làm ra nó”. Với cách làm này, doanh nghiệp không chỉ giữ chân đội ngũ chủ chốt mà còn phát đi tín hiệu mạnh mẽ về niềm tin vào quỹ dự án tương lai.
Không chia cổ tức để dồn vốn: tái đầu tư có đủ bảo vệ biên lợi nhuận?
Một chi tiết đáng chú ý là sự thay đổi trong chính sách phân phối lợi nhuận. Sau hai năm trả cổ tức tiền mặt 10% cho cổ đông, Coteccons dự kiến không trích lập các quỹ và không chia cổ tức trong năm tài chính 2027. Toàn bộ 788 tỷ đồng lợi nhuận sau thuế được giữ lại, nâng lợi nhuận chưa phân phối lũy kế lên 1.741 tỷ đồng. Đó là động thái rõ ràng cho thấy ban lãnh đạo chọn phương án tái đầu tư để bơm vốn cho các dự án xây dựng lớn, thay vì ưu tiên dòng tiền ngắn hạn cho cổ đông.
Về lý thuyết, khi backlog đã lên tới khoảng 70.000 tỷ đồng vào cuối năm 2026, việc dồn lợi nhuận để tăng năng lực thi công, đầu tư thiết bị, công nghệ, và cải thiện vốn lưu động có thể giúp nhà thầu duy trì biên lợi nhuận gộp ở mức cao hơn giai đoạn trước. Nhưng mặt trái là áp lực thực thi: một cú trượt trong quản lý chi phí, chậm tiến độ, hoặc rủi ro thanh toán từ phía chủ đầu tư có thể “ăn mòn” nhanh thành quả tích lũy. Chiến lược không chia cổ tức vì vậy là lời cam kết nhưng cũng là phép thử niềm tin giữa ban lãnh đạo và cổ đông, nhất là khi doanh nghiệp đặt mục tiêu lợi nhuận cao nhất kể từ 2018.
Đà tăng trưởng có bền vững hay chỉ là chu kỳ ngắn?
Nhìn vào con số, Coteccons đặt mục tiêu doanh thu hợp nhất 42.000 tỷ đồng, tăng khoảng 22%, và lợi nhuận sau thuế 1.050 tỷ đồng, tăng hơn 33% so với năm tài chính 2026. Nếu hoàn thành, doanh nghiệp sẽ đưa lợi nhuận quay lại mốc nghìn tỷ sau 9 năm tái cấu trúc. Tuy nhiên, câu hỏi quan trọng cho nhà đầu tư và thị trường là: đâu là giới hạn của tăng trưởng trong một ngành phụ thuộc mạnh vào chu kỳ bất động sản và đầu tư công như xây dựng?
Câu trả lời nằm ở ba yếu tố: chất lượng backlog, kỷ luật chọn dự án và năng lực quản trị vận hành. Nguồn việc từ các chủ đầu tư lớn, các dự án hạ tầng PPP và công trình mang tính biểu tượng giúp Coteccons củng cố vị thế trong nhóm nhà thầu xây dựng Việt Nam dẫn đầu. Nhưng để vượt khỏi tính chu kỳ, doanh nghiệp buộc phải duy trì biên lợi nhuận gộp cao, giảm phụ thuộc vào một vài nhóm khách hàng, và tiếp tục đầu tư con người như một lợi thế cạnh tranh. Kỷ nguyên lợi nhuận nghìn tỷ chỉ bền vững nếu tăng trưởng doanh thu song hành với quản trị rủi ro và chiến lược tái đầu tư khôn ngoan, thay vì chạy theo quy mô bằng mọi giá.