
Vì sao hợp nhất Luật Ngân sách và Luật Đầu tư công là bước ngoặt?
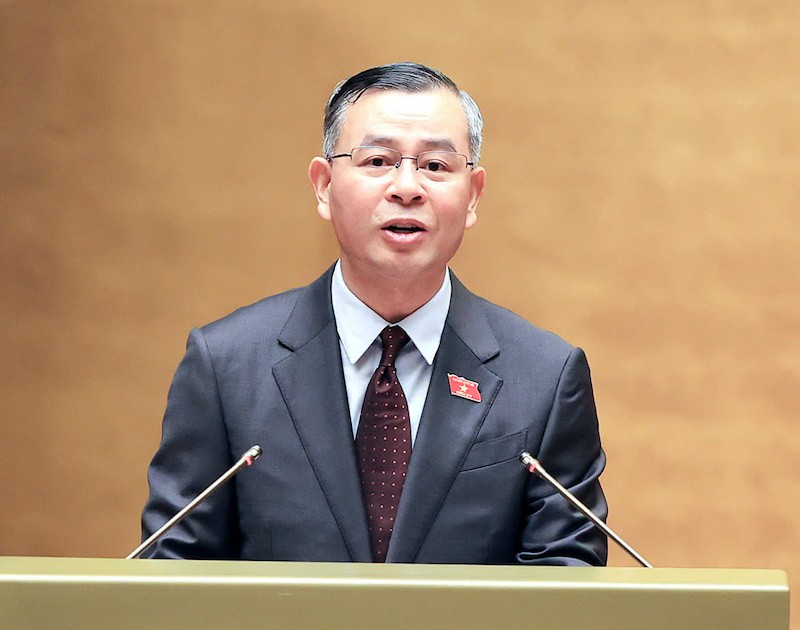
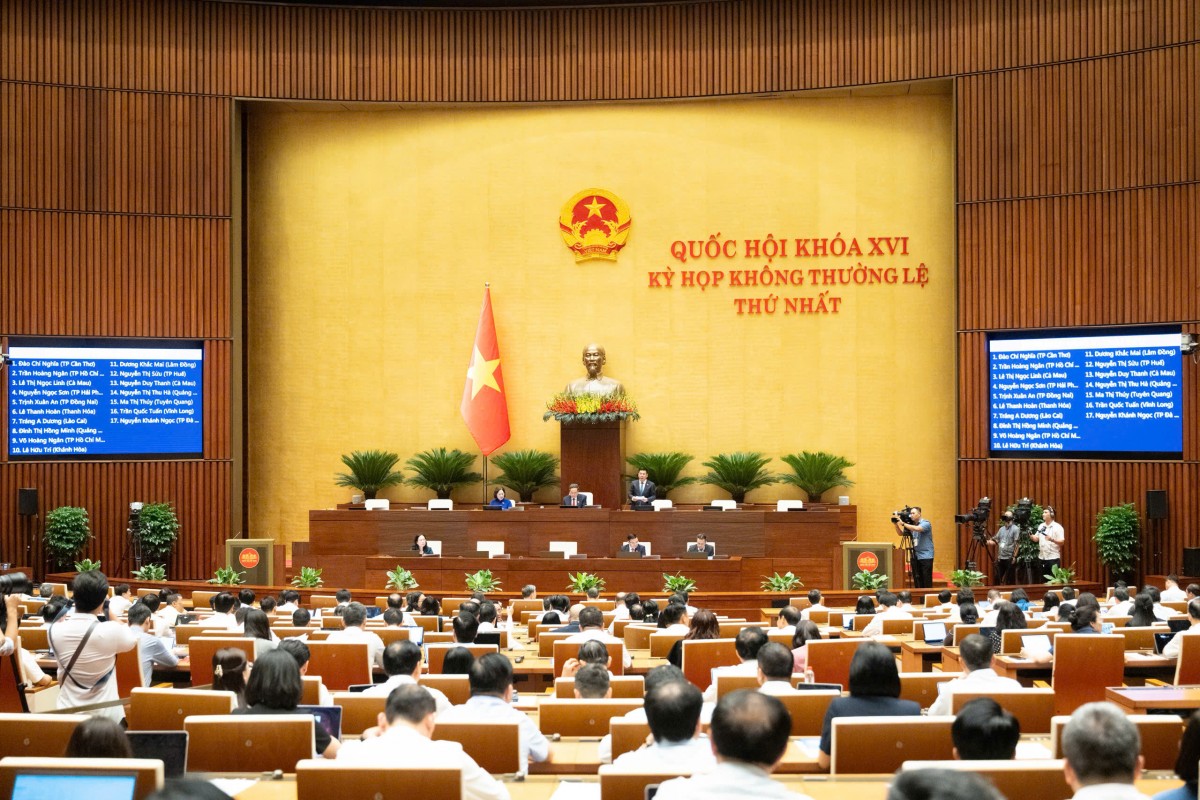
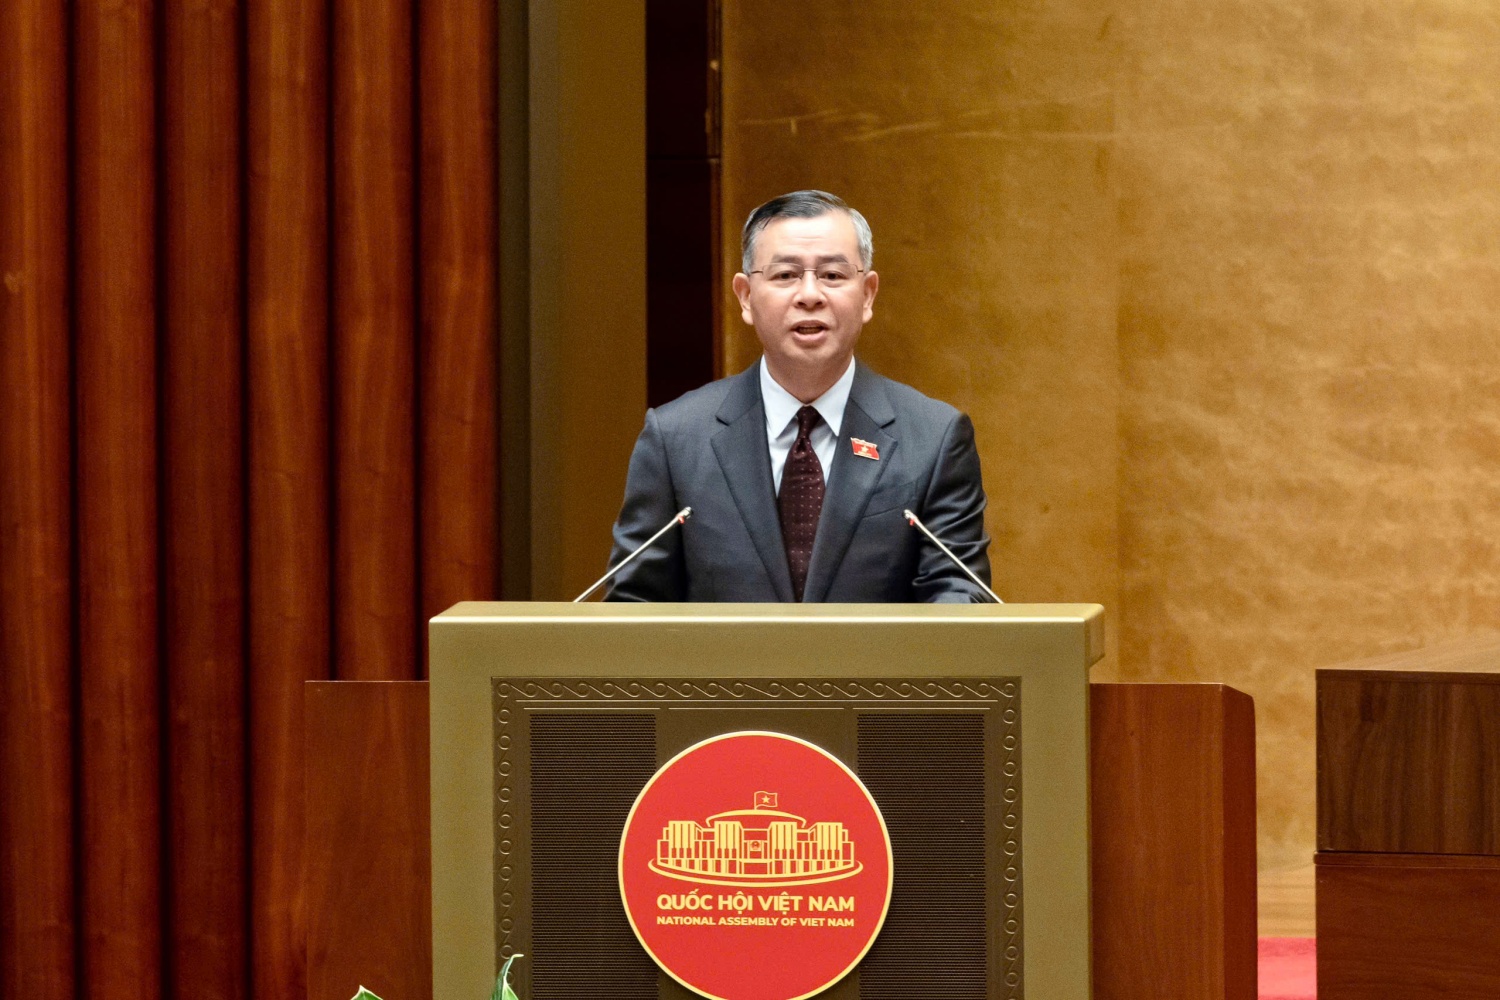
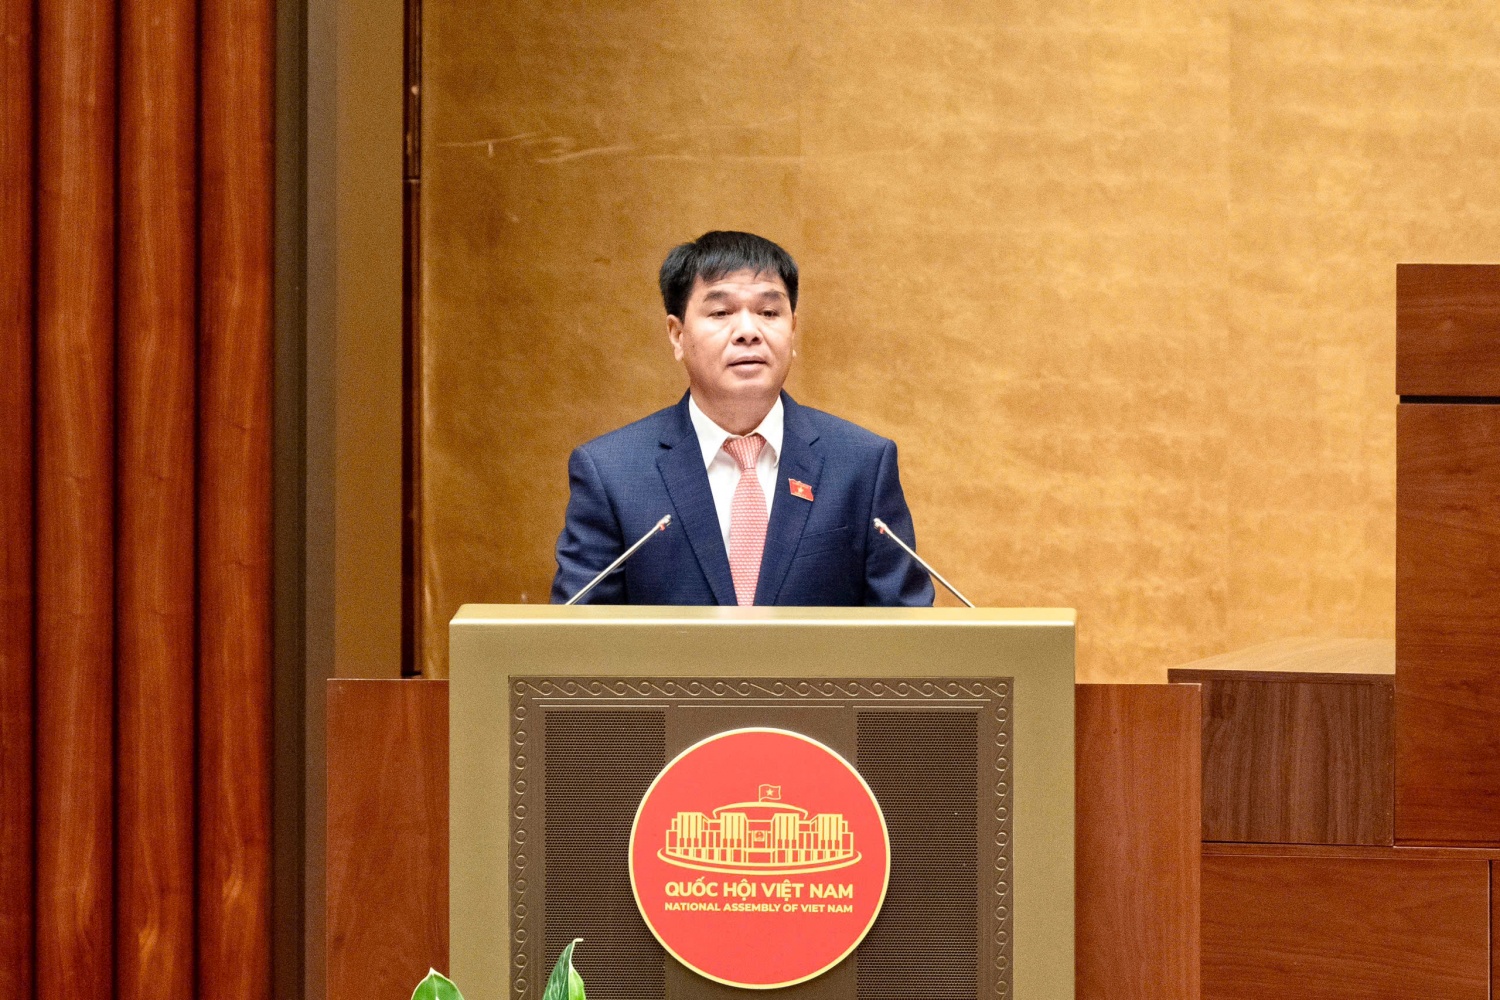
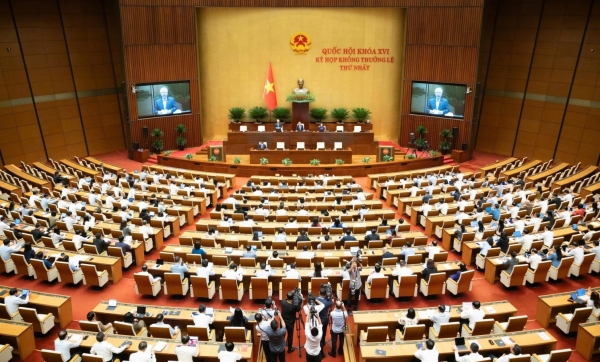
Hợp nhất Luật Ngân sách nhà nước và Luật Đầu tư công là quá trình xây dựng một đạo luật duy nhất điều chỉnh cả lập kế hoạch tài chính, phân bổ và sử dụng nguồn lực đầu tư công, nhằm xóa bỏ các quy định chồng chéo, thống nhất quy trình từ dự toán đến quyết toán, và nâng cao hiệu quả quản lý tài chính công trên phạm vi toàn nền kinh tế nhà nước. Sáng 19/8, Quốc hội khóa XVI đã nghe Tờ trình và Báo cáo thẩm tra về định hướng xây dựng dự án Luật Ngân sách nhà nước (hợp nhất), do Bộ trưởng Bộ Tài chính Ngô Văn Tuấn trình bày. Chiều 22/8, Quốc hội tiếp tục thảo luận tại hội trường, Bộ trưởng Ngô Văn Tuấn giải trình những nội dung đại biểu quan tâm. Tức là, đây không còn là ý tưởng thử nghiệm, mà đã bước vào giai đoạn định hình chính sách với sự đồng thuận cao.
Điểm cốt lõi của đề xuất hợp nhất luật ngân sách là thừa nhận rằng việc duy trì hai đạo luật tách rời – Luật Ngân sách nhà nước và luật đầu tư công – đã tạo ra nhiều điểm giao thoa, thủ tục lặp lại và khoảng trống phối hợp. Khi kế hoạch tài chính và kế hoạch đầu tư không cùng một khung pháp lý, tiến độ dự án hạ tầng bị khóa chặt bởi quy trình phê duyệt nhiều tầng nấc, mỗi bước một luật, mỗi luật một trình tự. Việc hợp nhất là lựa chọn mang tính cấu trúc: Chính phủ chấp nhận "sửa khung" thay vì tiếp tục vá víu chi tiết. Đây chính là cơ sở để kỳ vọng một cơ chế quản lý tài chính công mới đơn giản hơn, nhưng kỷ luật hơn.
| Spec | A | B |
|---|---|---|
| Cách tiếp cận hiện nay | Hai luật tách biệt, quy trình song song | Phê duyệt đầu tư và ngân sách đi qua nhiều vòng |
| Sau hợp nhất | Một đạo luật, quy trình thống nhất | Kế hoạch tài chính gắn liền kế hoạch đầu tư công |
Cơ chế tích hợp kế hoạch: từ lý thuyết tới tác động với dự án hạ tầng
Đề xuất hợp nhất không chỉ là ghép văn bản mà là tái cấu trúc cách lập kế hoạch tài chính và đầu tư công. Theo dự thảo, kế hoạch đầu tư công trung hạn sẽ được tích hợp vào kế hoạch tài chính 5 năm, còn kế hoạch đầu tư công hằng năm gắn chặt với dự toán ngân sách nhà nước hằng năm. Điều này nghe có vẻ kỹ thuật, nhưng về bản chất, nó buộc mọi quyết định chi đầu tư cho hạ tầng phải đứng trên nền tảng khả năng tài chính và ưu tiên ngân sách ngay từ đầu, thay vì sau đó "chạy vốn" theo kiểu bị động. Cơ quan thẩm tra còn nhấn mạnh yêu cầu hình thành quy trình thống nhất từ lập dự toán, phân bổ, thực hiện đến quyết toán ngân sách và đầu tư công.
Với các dự án hạ tầng trọng điểm, việc tích hợp kế hoạch mở ra một lợi thế: mục tiêu kinh tế – xã hội, năng lực ngân sách và thứ tự ưu tiên đầu tư sẽ được quyết định trong cùng một khuôn khổ, giảm nguy cơ "đầu tư nửa vời" vì thiếu vốn, hoặc kéo dài nhiều niên độ ngân sách. Bộ trưởng Ngô Văn Tuấn cho biết dự thảo luật đã dành riêng một chương để quy định việc tích hợp kế hoạch tài chính 5 năm và kế hoạch đầu tư công trung hạn. Đây là tín hiệu rõ ràng cho thấy Nhà nước coi việc hợp nhất là công cụ định hình lại chiến lược đầu tư công, thay vì chỉ xử lý vài bất cập thủ tục.
| Spec | A | B |
|---|---|---|
| Kế hoạch 5 năm | Tài chính và đầu tư tách rời | Khó tối ưu nguồn lực cho hạ tầng |
| Kế hoạch tích hợp | Tài chính – đầu tư cùng một khung | Dễ ưu tiên vốn cho dự án trọng điểm |
Đơn giản hóa thủ tục và quản lý tài chính công: cơ hội tăng tốc tiến độ
Nếu hệ thống luật cũ làm dự án phải "đi hai cửa" – một cho ngân sách, một cho đầu tư công – thì hợp nhất luật là nỗ lực mở một cửa thống nhất cho quản lý tài chính công. Chính phủ đề xuất đơn giản hóa quy trình, giảm báo cáo và chi phí tuân thủ; đồng thời mở rộng khả năng sử dụng nguồn tăng thu trong quá trình điều hành ngân sách, và điều chỉnh cơ chế sử dụng dự phòng, quỹ dự trữ tài chính để ứng phó với các tình huống cấp bách. Theo đánh giá của các đại biểu, hợp nhất luật ngân sách và luật đầu tư công sẽ giúp tập trung đầu mối, đẩy mạnh phân cấp, phân quyền, giảm tầng nấc quản lý và thủ tục hành chính, qua đó nâng cao hiệu quả quản trị ngân sách nhà nước và đầu tư công.
Từ góc nhìn các dự án hạ tầng, cách tiếp cận này mở ra khả năng xử lý nhanh hơn các nhu cầu chi đầu tư cấp thiết – từ công trình giao thông, cấp nước, đến các dự án liên quan biến đổi khí hậu và an ninh năng lượng – miễn là các cơ chế cụ thể về tạm ứng chi đầu tư và dùng dự phòng ngân sách được thiết kế đủ minh bạch, có kiểm soát. Cơ quan thẩm tra khẳng định mục tiêu cuối cùng phải là tháo gỡ điểm nghẽn, nâng cao hiệu quả quản lý và sử dụng nguồn lực nhà nước, chứ không dừng ở việc thay đổi cấu trúc pháp luật. Nói cách khác, luật mới chỉ có ý nghĩa nếu tiến độ và chất lượng dự án ngoài thực tế được cải thiện rõ rệt.
| Spec | A | B |
|---|---|---|
| Thủ tục hiện hành | Nhiều báo cáo, nhiều bước phê duyệt | Chi phí tuân thủ cao, chậm giải ngân |
| Sau cải cách | Giảm báo cáo, quy trình gọn hơn | Tiềm năng đẩy nhanh tiến độ chi đầu tư |
Phân cấp, trách nhiệm giải trình và chuyển sang quản lý dựa trên kết quả
Hợp nhất luật chỉ là nửa chặng đường nếu không đi cùng chuyển dịch cách quản lý đầu tư công. Báo cáo thẩm tra yêu cầu phải chuyển mạnh sang quản lý đầu tư công dựa trên kết quả, phân bổ vốn căn cứ vào hiệu quả kinh tế – xã hội của từng chương trình, dự án, và xác định rõ trách nhiệm của cơ quan, người đứng đầu trong việc bảo đảm hiệu quả sử dụng vốn. Đồng thời, định hướng là đẩy mạnh phân cấp, phân quyền, trong đó có việc giao UBND cấp tỉnh quyền quyết định chuyển nguồn chi đầu tư công cho các dự án dùng vốn ngân sách trung ương, đi kèm điều kiện, phạm vi áp dụng và cơ chế giám sát của HĐND để bảo đảm công khai, minh bạch.
Ở phiên thảo luận, các đại biểu Quốc hội tập trung góp ý vào 10 nhóm vấn đề, từ tích hợp kế hoạch tài chính 5 năm và kế hoạch đầu tư công trung hạn, phân cấp gắn với nguồn lực và trách nhiệm giải trình, đến quản lý vốn vay, bội chi và giới hạn vay của địa phương. Bộ trưởng Ngô Văn Tuấn cho biết đã tổng hợp 45 ý kiến thảo luận tại tổ và 25 ý kiến phát biểu tại hội trường, tất cả đều thống nhất sự cần thiết hợp nhất hai luật. Đây là nền tảng chính trị quan trọng để luật mới có đủ "lực" buộc các bộ, địa phương phải thay đổi cách ra quyết định đầu tư: ít thiên về thủ tục, nhiều hơn về kết quả đo được.
| Spec | A | B |
|---|---|---|
| Mô hình cũ | Quản lý theo thủ tục, đầu mối phân tán | Khó truy trách nhiệm khi dự án kém hiệu quả |
| Mô hình hướng tới | Quản lý dựa trên kết quả, phân cấp đi kèm giám sát | Trách nhiệm giải trình rõ hơn đối với vốn đầu tư công |
Kết luận: Luật hợp nhất có trở thành động lực mới cho hạ tầng?
Dự án Luật Ngân sách nhà nước (hợp nhất) dự kiến được trình Quốc hội xem xét, thông qua tại Kỳ họp thứ 2 vào tháng 10/2026. Bộ trưởng Ngô Văn Tuấn khẳng định các góp ý tại kỳ họp không thường lệ thứ Nhất sẽ là cơ sở để cơ quan soạn thảo hoàn thiện hồ sơ trình cấp có thẩm quyền tại kỳ họp tháng 10 tới. Tức là, chúng ta đang ở giai đoạn quyết định: hoặc luật mới thực sự trở thành khung quản lý tài chính công thống nhất, linh hoạt hơn nhưng vẫn chặt chẽ; hoặc nó chỉ là một cuộc hợp nhất mang tính hình thức, khó tạo khác biệt cho các dự án hạ tầng ngoài đời.
Nhìn từ những định hướng đã được nêu – tích hợp kế hoạch, đơn giản hóa thủ tục, đẩy mạnh phân cấp đi kèm trách nhiệm giải trình, quản lý dựa trên kết quả – tiềm năng thay đổi là có, và không nhỏ. Nhưng tác động thực tế sẽ phụ thuộc vào hai yếu tố: chất lượng thiết kế các cơ chế cụ thể (như tạm ứng chi đầu tư, sử dụng dự phòng, đánh giá hiệu quả dự án), và mức độ nghiêm túc trong tổ chức thực hiện khi luật ra đời. Hợp nhất luật ngân sách và luật đầu tư công là bước khởi đầu cần thiết; để nó trở thành động lực cho các dự án hạ tầng, hệ thống chính trị và quản lý phải đi tiếp chặng đường dài của kỷ luật, minh bạch và dám chịu trách nhiệm.
| Spec | A | B |
|---|---|---|
| Khả năng tích cực | Quy trình gọn, kế hoạch tích hợp | Dự án hạ tầng có thể được ưu tiên và giải ngân nhanh hơn |
| Rủi ro nếu thực hiện kém | Phân cấp không gắn giám sát, thủ tục cải cách nửa vời | Tiếp tục chậm tiến độ, lãng phí nguồn lực công |