
Tín dụng xanh là gì và vì sao con số 780 nghìn tỷ đồng vẫn chưa đủ?
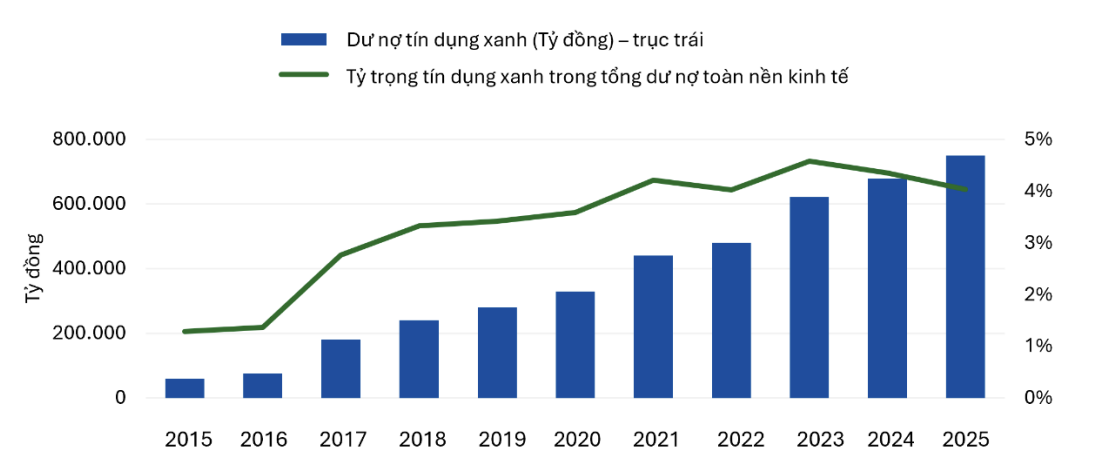
Tín dụng xanh là các khoản cho vay và công cụ tài chính được thiết kế nhằm tài trợ cho những dự án thân thiện với môi trường, tiết kiệm năng lượng, giảm phát thải khí nhà kính và thúc đẩy mô hình tăng trưởng bền vững trong dài hạn của nền kinh tế. Trong một thập kỷ, tín dụng xanh Việt Nam đã tăng từ 60 nghìn tỷ đồng năm 2015 lên 780 nghìn tỷ đồng năm 2025, tương ứng tỷ trọng từ 1% lên 4,2% tổng dư nợ toàn nền kinh tế. Đây là bước nhảy 13 lần đầy ấn tượng, nhưng thực tế, khi tín dụng xanh chỉ chiếm 4,2%, nó vẫn là “điểm sáng nhỏ” trong bức tranh tài chính khổng lồ. Nền kinh tế đang đặt mục tiêu chuyển dịch sang phát triển xanh, nên nếu phần vốn xanh không tăng nhanh hơn, cam kết trung hòa carbon sẽ khó trở thành hiện thực, dù số tuyệt đối nghe có vẻ rất lớn.
Năng lượng tái tạo: "thỏi nam châm" hút vốn trong tài chính bền vững
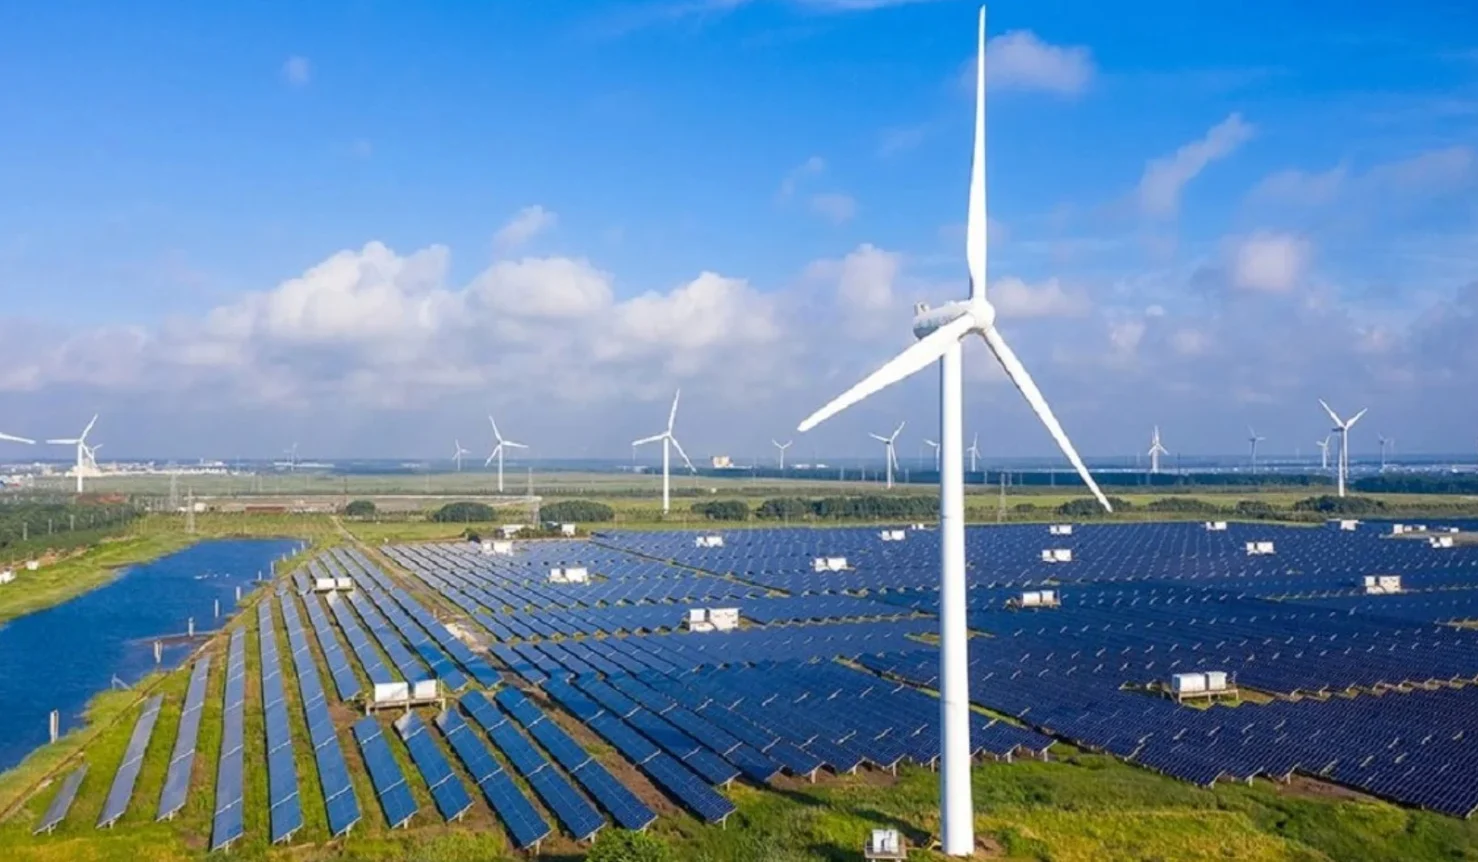
Việt Nam được ước tính cần tới 368 tỷ USD tài chính xanh để đáp ứng các mục tiêu phát triển bền vững, trong đó năng lượng tái tạo vốn là lĩnh vực cần lượng vốn lớn nhất để chuyển dịch hệ thống điện, giao thông và công nghiệp sang mô hình phát thải thấp. Dữ liệu tín dụng xanh Việt Nam cho thấy hơn 37% dư nợ tập trung vào năng lượng tái tạo và năng lượng sạch, tiếp theo là nông nghiệp xanh với trên 29%. Nói cách khác, mỗi đồng tín dụng xanh đang chảy mạnh nhất vào các dự án điện gió, điện mặt trời, giải pháp tiết kiệm năng lượng. Khi nhu cầu tài chính cho năng lượng tái tạo còn tăng mạnh, tỷ trọng 4,2% dư nợ xanh hiện tại rõ ràng là quá mỏng nếu so với quy mô vốn cần thiết để thay đổi hạ tầng năng lượng của cả nền kinh tế.
Trái phiếu xanh 2025: Giảm về lượng, tăng về chất và minh bạch
Năm 2025, giá trị phát hành mới trái phiếu xanh và bền vững đạt 3.407 tỷ đồng qua 5 giao dịch, thấp hơn mức 10.325 tỷ đồng và 6 giao dịch của năm trước, nhưng tất cả các đợt phát hành đều đáp ứng các tiêu chuẩn quốc tế. Sự thu hẹp quy mô phản ánh một lựa chọn có chủ đích: chuyển từ tăng nhanh về lượng sang củng cố chất lượng, mở rộng sự tham gia của doanh nghiệp phi tài chính, đa dạng hóa tổ chức phát hành và nâng chuẩn minh bạch công bố thông tin. Một điểm nhấn là trái phiếu xanh kỳ hạn 20 năm của Công ty Xuân Mai – Hà Nội, trái phiếu doanh nghiệp có kỳ hạn dài nhất trong hơn một thập kỷ, cho thấy trái phiếu xanh có thể mang lại lợi thế kỳ hạn cho các dự án hạ tầng lớn. Đây là tín hiệu tích cực cho các dự án năng lượng tái tạo có vòng đời dài, cần nguồn vốn bền vững, ổn định.
Ngân hàng vào cuộc: gói tín dụng ưu đãi và tác động đến người dân, doanh nghiệp
Sự tăng tốc của tín dụng xanh tăng trưởng không chỉ đến từ chính sách vĩ mô mà còn từ hành động cụ thể của các ngân hàng. TPBank đã triển khai gói tín dụng 5.000 tỷ đồng cho các hạng mục bền vững ưu tiên như năng lượng tái tạo, năng lượng sạch, giao thông bền vững và nông nghiệp bền vững, với lãi suất 0% trong ba tháng đầu. Tương tự, một ngân hàng lớn khác áp dụng mức giảm lãi suất tới 1,5% cho các dự án nước sạch đủ điều kiện. Với người dân và doanh nghiệp, điều này có nghĩa là chi phí vốn cho các dự án điện mặt trời mái nhà, trang trại gió nhỏ hoặc hệ thống xử lý nước sạch sẽ giảm đáng kể trong giai đoạn đầu. Ở phía nhà đầu tư, Luật Thuế Thu nhập Doanh nghiệp 2025 miễn thuế đối với thu nhập từ trái phiếu xanh, giúp giảm chi phí vốn thực tế cho tổ chức phát hành và tạo thêm động lực mua trái phiếu xanh trên thị trường.
Dư địa 4,2%: Cửa sổ cơ hội cho năng lượng tái tạo nếu chính sách đi cùng thị trường
Dù dư nợ tín dụng xanh đã tăng gần 15% chỉ trong một năm và duy trì mức tăng bình quân 21,2%/năm giai đoạn 2017–2024, tỷ trọng 4,2% vẫn cho thấy dư địa tăng trưởng rất lớn. Một mặt, hệ thống chính sách đang dần hoàn thiện: Quyết định 21 thiết lập danh mục phân loại xanh chính thức, giúp các bên có chung một “ngôn ngữ” về thế nào là dự án xanh; Nghị quyết 198 đề xuất hỗ trợ lãi suất 2% cho các khoản tín dụng phù hợp; trong khi Luật Thuế Thu nhập Doanh nghiệp 2025 và việc ra mắt Trung tâm Tài chính Quốc tế Việt Nam với ưu tiên tài chính xanh và ESG đang tạo khung ưu đãi dài hạn. Mặt khác, khoảng trống hướng dẫn chi tiết và khả năng tiếp cận tín dụng ưu đãi vẫn chưa đồng đều, nhất là với doanh nghiệp vừa và nhỏ. Nếu không nhanh chóng tháo nút thắt thực thi, 4,2% sẽ bị “mắc kẹt” ở mức tượng trưng, thay vì trở thành dòng vốn chủ lực cho năng lượng tái tạo vốn cần một nguồn tiền dài hạn và ổn định.