
Đồng USD yếu: Tín hiệu cảnh báo hơn là biến động nhất thời
Đồng USD yếu là trạng thái đồng bạc xanh suy giảm giá trị so với rổ các đồng tiền chủ chốt trong một giai đoạn đáng kể, phản ánh cả yếu tố tài chính, kinh tế và tâm lý nhà đầu tư, qua đó làm suy giảm sức hấp dẫn của tài sản định danh bằng USD so với vàng, tiền số và các tài sản phòng thủ khác.
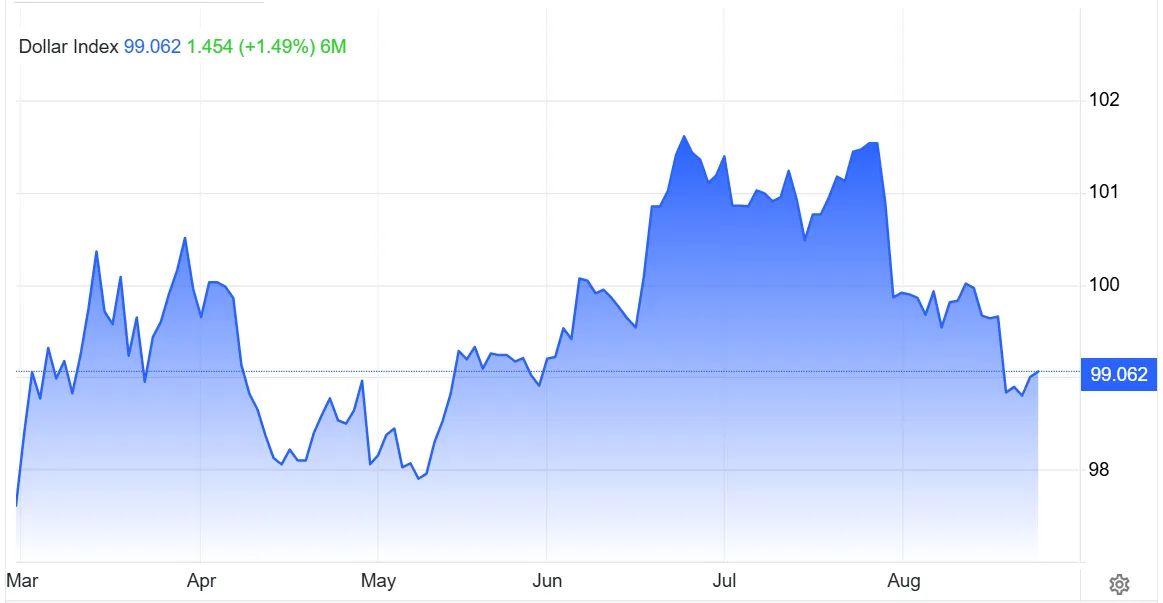
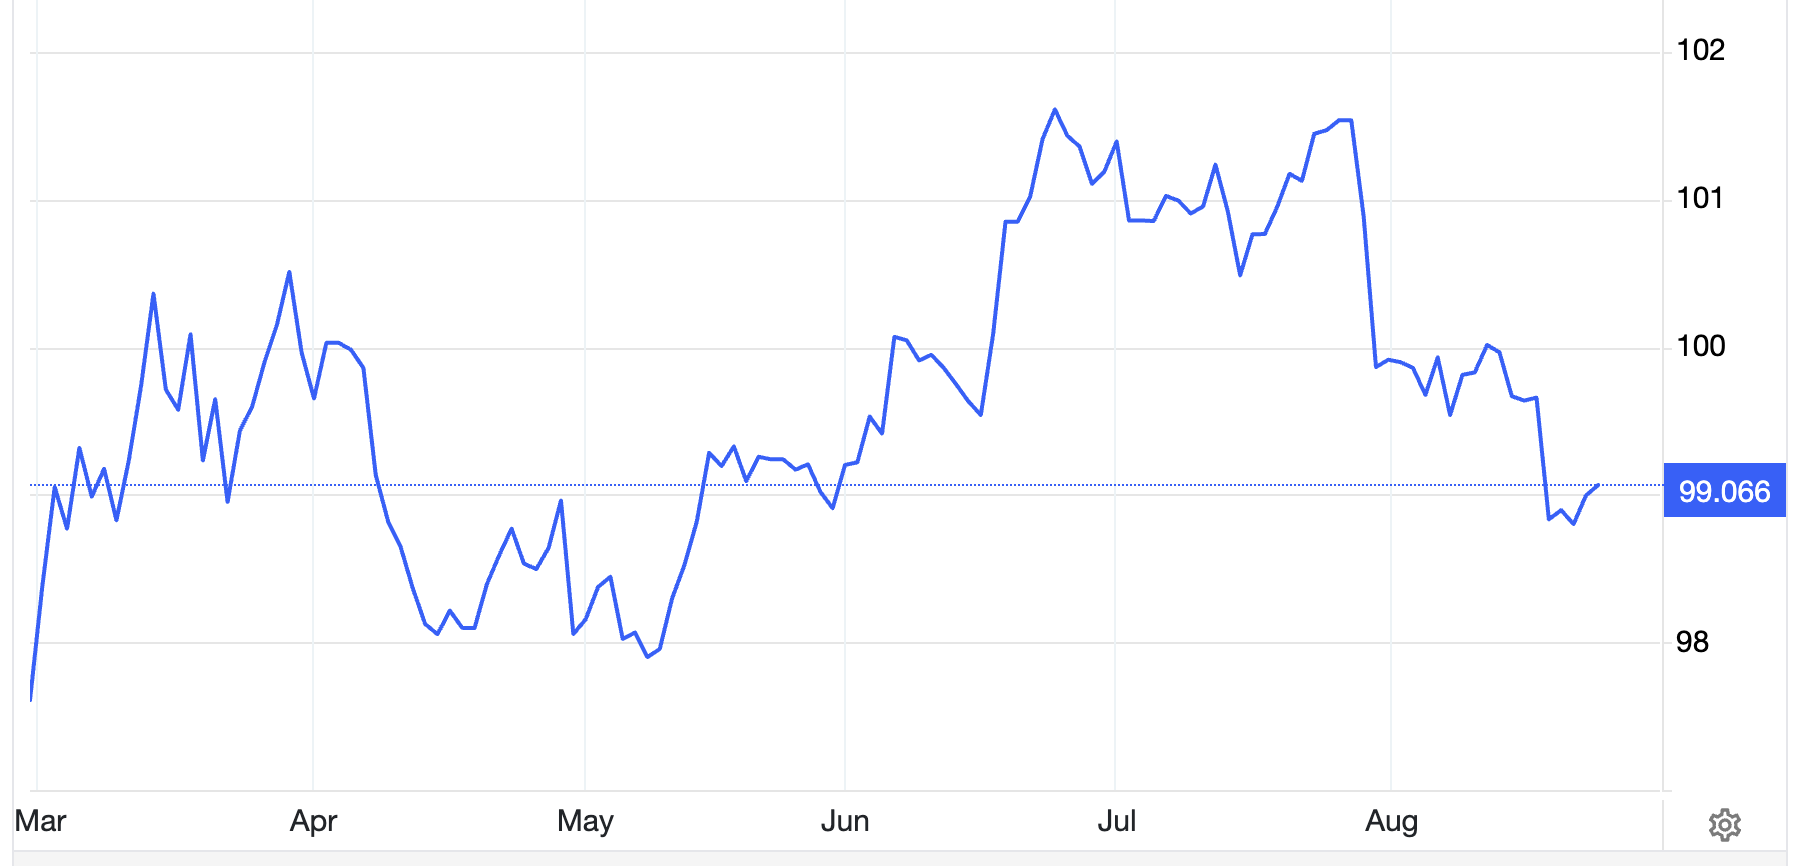
Đồng USD đã trượt xuống mức thấp nhất trong 3 tháng, với chỉ số Dollar Index từng rơi về 98,8 điểm, hoàn tất tuần giảm thứ ba liên tiếp. Dù có phục hồi nhẹ, chỉ số này vẫn chỉ quanh trên 99 điểm, thấp hơn khoảng 2,5% so với một tháng trước và chỉ cao hơn hơn 0,7% so với đầu năm. Điều đáng chú ý không phải là con số tuyệt đối, mà là thông điệp: thị trường đang dần chiết khấu lại vai trò ‘đồng tiền trú ẩn’ của USD. Khi nhà đầu tư bắt đầu nghi ngờ sức khỏe tài khóa và chính sách của Mỹ, mỗi nhịp hồi của bạc xanh ngày càng mang dáng dấp của “dead cat bounce” hơn là một xu hướng tăng mới.
Nợ công Mỹ và lợi suất trái phiếu: Khi phần bù rủi ro lấn át sức hấp dẫn
Thông thường, lợi suất trái phiếu Mỹ tăng sẽ kéo đồng USD mạnh lên nhờ dòng vốn tìm kiếm lợi nhuận cao hơn. Nhưng lần này, lợi suất trái phiếu Mỹ tăng lại đi kèm một đồng USD yếu – và đó là sự đảo chiều đáng lo. Lợi suất tăng không còn được hiểu là tín hiệu của tăng trưởng khỏe hay Fed thắt chặt, mà là “phần bù rủi ro” cho nợ công Mỹ phình to và rủi ro tài chính gia tăng.
Lợi suất trái phiếu kho bạc Mỹ tiếp tục nhích lên ngay cả khi thị trường giảm cược vào khả năng Fed nâng lãi suất trong các cuộc họp tới. Nguyên nhân trực tiếp đến từ việc nợ công Mỹ lần đầu vượt một ngưỡng mới rất lớn, khiến nhà đầu tư yêu cầu lợi suất cao hơn như khoản bù đắp rủi ro. Bộ Tài chính Mỹ tuyên bố tăng gấp đôi quy mô các đợt mua lại trái phiếu dài hạn trong thời gian tới, nhưng động thái này gần như không kiềm chế được đà tăng lợi suất. Kết quả là trong khi lợi suất đi lên, Dollar Index vẫn giảm 0,8% trong tuần gần nhất. Câu hỏi không còn là “lợi suất bao nhiêu”, mà là “lợi suất tăng vì điều gì” – và hiện câu trả lời đang bất lợi cho USD.

Tài sản phòng thủ lên ngôi: Vàng, Bitcoin và cuộc tháo chạy khỏi bạc xanh
Khi nợ công Mỹ bị soi kỹ và Bộ Tài chính tìm cách can thiệp lợi suất, tâm lý phòng thủ được kích hoạt. Nhà đầu tư không còn xem trái phiếu Mỹ và đồng USD là cặp “an toàn tuyệt đối”, mà bắt đầu đa dạng hóa sang vàng, Bitcoin và các tài sản phòng thủ khác. Việc USD bị bán mạnh nhất so với Bitcoin trong gần 3,5 năm cho thấy dòng tiền đang rời khỏi bạc xanh với tốc độ đáng kể.
Trên thị trường ngoại hối, nhiều đồng tiền khác giữ được sức mạnh hoặc thậm chí áp đảo USD. EUR duy trì trên ngưỡng 1,16 USD, trong khi đồng JPY được giao dịch quanh vùng mạnh hơn 159 JPY/USD. Ngay cả các đồng tiền gắn với khẩu vị rủi ro như AUD, NZD cũng chỉ giảm nhẹ so với đỉnh gần 3 tháng. Đồng thời, USD suy yếu đáng kể so với vàng khi thị trường lo ngại Washington sẽ cố giữ lợi suất trái phiếu ở mức thấp. Như một chuyên gia nhận xét, mọi nỗ lực kéo lợi suất dài hạn xuống “một cách nhân tạo” đã khơi lại làn sóng tìm kiếm tài sản phòng thủ. Nói cách khác, chính cách xử lý của Mỹ đang thúc đẩy nhà đầu tư phòng thủ trước chính đồng tiền của họ.
Tăng trưởng dịch vụ và dữ liệu kinh tế: Vì sao tin tốt không còn cứu nổi đồng USD
Nhiều người có thể cho rằng nếu kinh tế Mỹ vẫn tăng trưởng tốt, đồng USD sẽ sớm phục hồi. Nhưng chu kỳ hiện tại đang chứng minh điều ngược lại: tin tốt không đủ mạnh để lấn át lo ngại về nợ công và tài khóa. Lĩnh vực dịch vụ Mỹ được ghi nhận tăng trưởng mạnh nhất trong gần 2 năm vào tháng 8, song đồng bạc xanh chỉ “hạ nhiệt” đà giảm chứ không thể đảo chiều. Thị trường đang gửi tín hiệu rõ ràng rằng chất lượng tăng trưởng quan trọng hơn các con số ngắn hạn.
Trong khi đó, dữ liệu tiêu dùng, lạm phát và việc làm yếu hơn gần đây khiến nhà đầu tư cắt giảm kỳ vọng Fed tiếp tục nâng lãi suất. Khi lý do nắm giữ vị thế mua USD mờ nhạt, bất kỳ nhịp phục hồi nào của bạc xanh cũng dễ bị bán ngược lại trong bối cảnh thanh khoản mùa hè thấp. Sự thiếu nhất quán trong các tín hiệu chính sách từ Fed càng làm tăng cảm giác bất định. Ở tầm chiến lược, việc Dollar Index dao động trong vùng 95–100 điểm được nhiều nhà phân tích đánh giá là “không hấp dẫn” cho các vị thế dài hạn. Nói cách khác, tăng trưởng ngắn hạn không đủ bù đắp cho rủi ro tài khóa dài hạn đang thấm dần vào định giá USD.
Kết luận: Bạc xanh đang mất dần “đặc quyền” an toàn, rủi ro còn phía trước
Diễn biến đồng USD rơi xuống đáy 3 tháng không phải một cú trượt kỹ thuật, mà là lời cảnh báo về sự thay đổi cấu trúc trong cách thế giới nhìn nhận nợ công Mỹ, trái phiếu Mỹ và vị thế “tài sản an toàn” của bạc xanh. Khi lợi suất trái phiếu tăng vì nỗi sợ nợ công chứ không phải tăng trưởng, khi Bộ Tài chính phải can thiệp mua lại trái phiếu nhưng vẫn không cứu nổi USD khỏi đà suy yếu, thị trường đang gửi thông điệp rằng rủi ro tài khóa đã đủ lớn để tái định giá đồng tiền chủ chốt.
Đồng USD yếu không đồng nghĩa nó mất ngay vai trò trung tâm trong hệ thống tài chính toàn cầu, nhưng nó cho thấy “đặc quyền an toàn” mà Mỹ hưởng nhiều thập kỷ đang bị bào mòn. Dòng tiền chảy sang vàng, Bitcoin và các tài sản phòng thủ khác là một dạng bỏ phiếu bất tín nhiệm đối với chính sách tài khóa hiện tại. Chừng nào câu hỏi về nợ công Mỹ chưa có lời giải thuyết phục, mỗi đợt phục hồi của bạc xanh nhiều khả năng chỉ là khoảng nghỉ trong một xu hướng suy yếu dài hơn. Với nhà đầu tư, vấn đề không còn là đồng USD yếu đến mức nào, mà là họ còn sẵn sàng trả bao nhiêu để nắm giữ rủi ro gắn liền với tài khóa Mỹ.