
Một kênh vốn mới cho bài toán hạ tầng
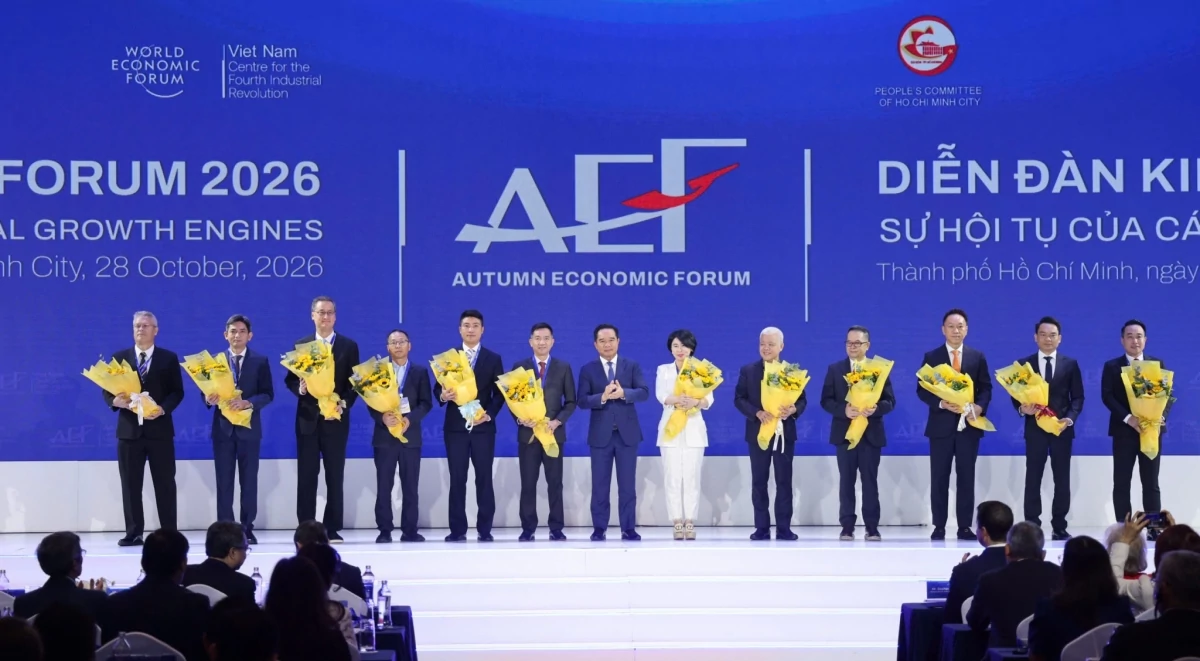
Trái phiếu đô thị và trái phiếu công trình là công cụ vay vốn trung, dài hạn do chính quyền thành phố phát hành để tài trợ các dự án hạ tầng được phê duyệt, thay vì phụ thuộc hoàn toàn vào ngân sách thường niên. Tại kỳ họp thứ sáu, HĐND TP.HCM khóa XI đã thông qua nghị quyết về phát hành hai loại trái phiếu này tại Trung tâm Tài chính quốc tế Việt Nam ở TP.HCM, mở thêm một lối huy động vốn cho các công trình thiết yếu. Đây là bước đi đáng chú ý, nhưng không nên xem trái phiếu như nguồn tiền miễn phí: thành phố vẫn phải trả cả gốc lẫn lãi, nên hiệu quả dự án và kỷ luật ngân sách sẽ quyết định giá trị của cơ chế.
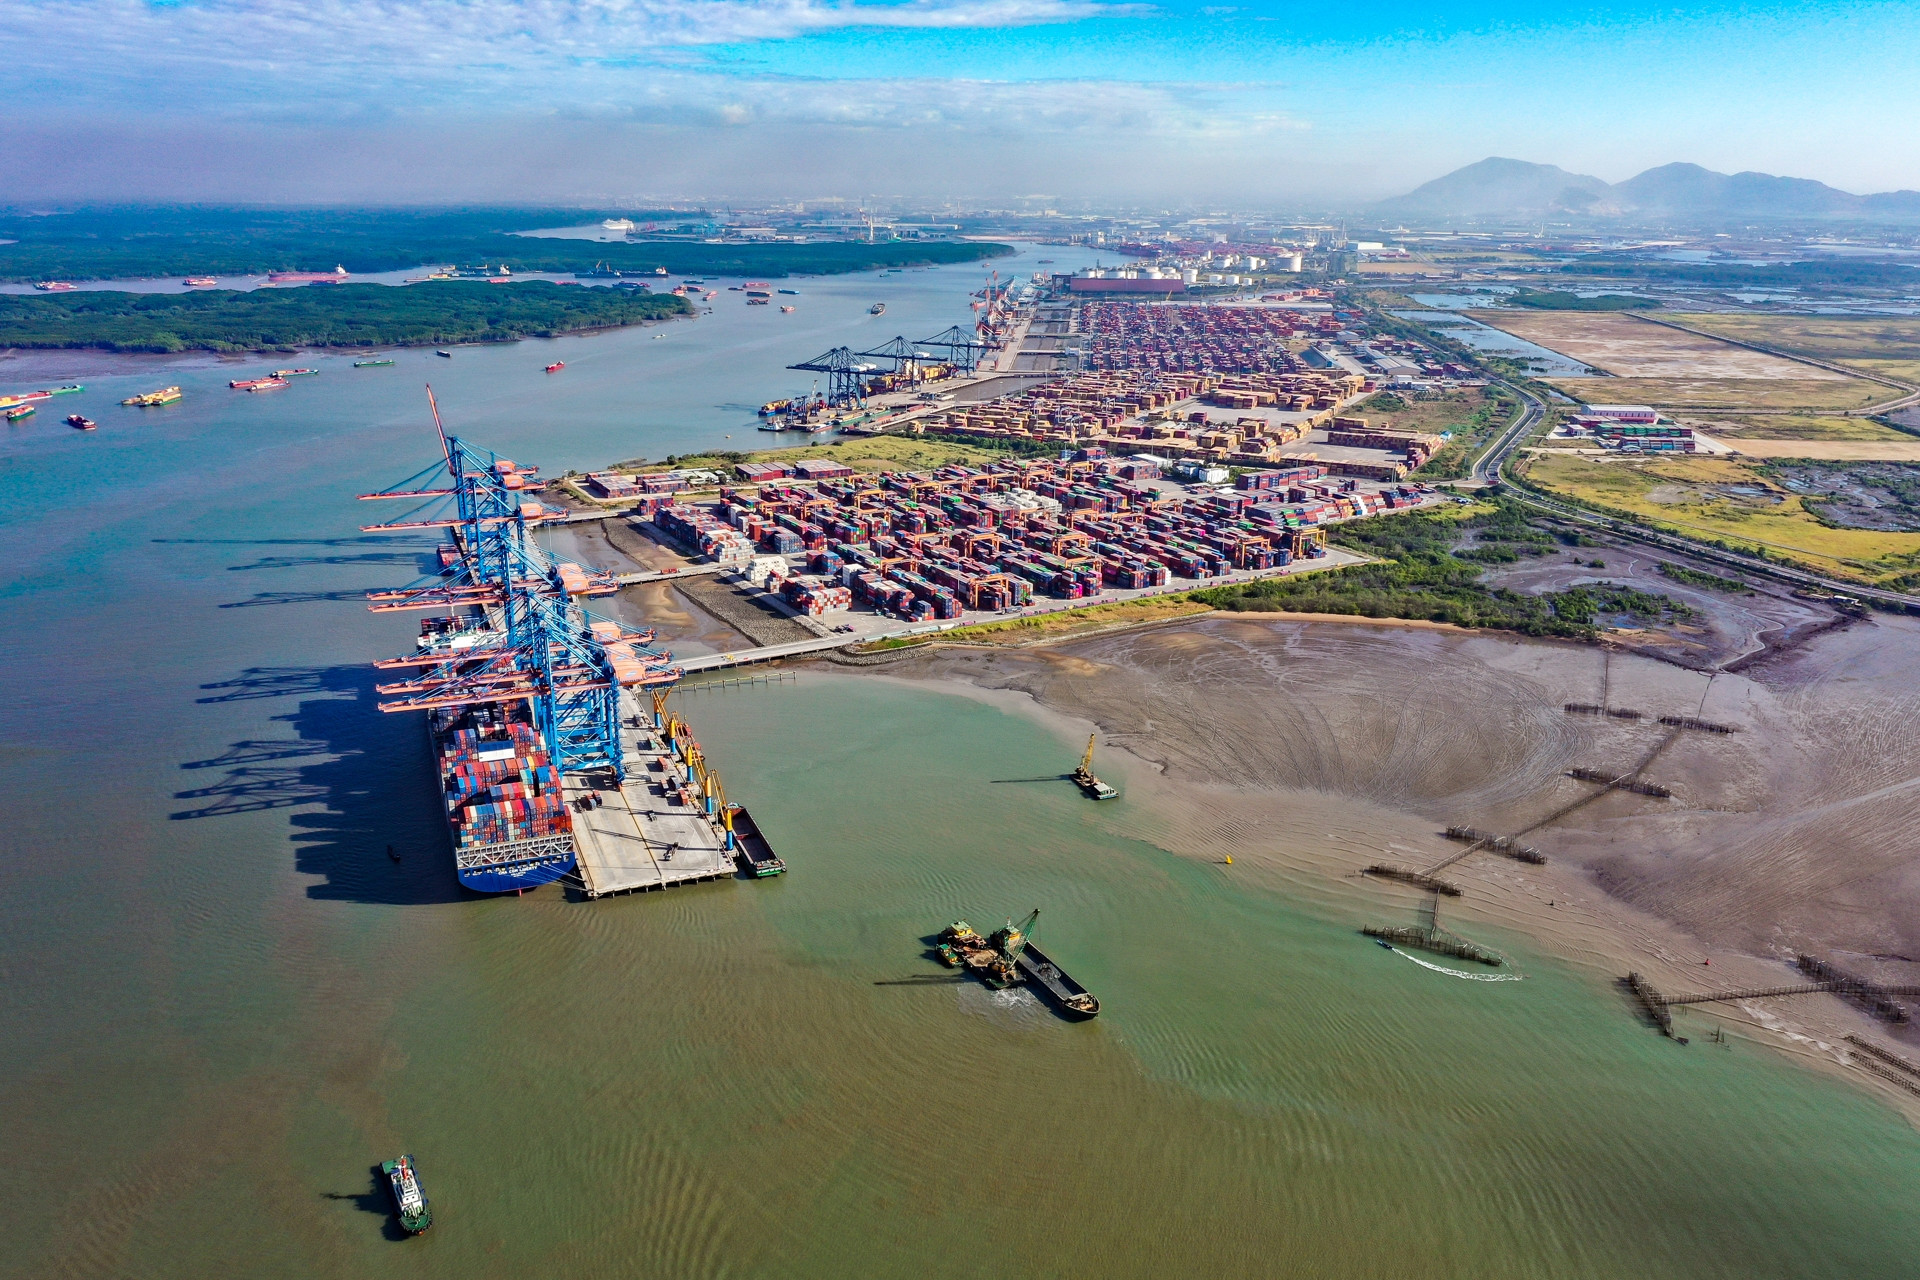
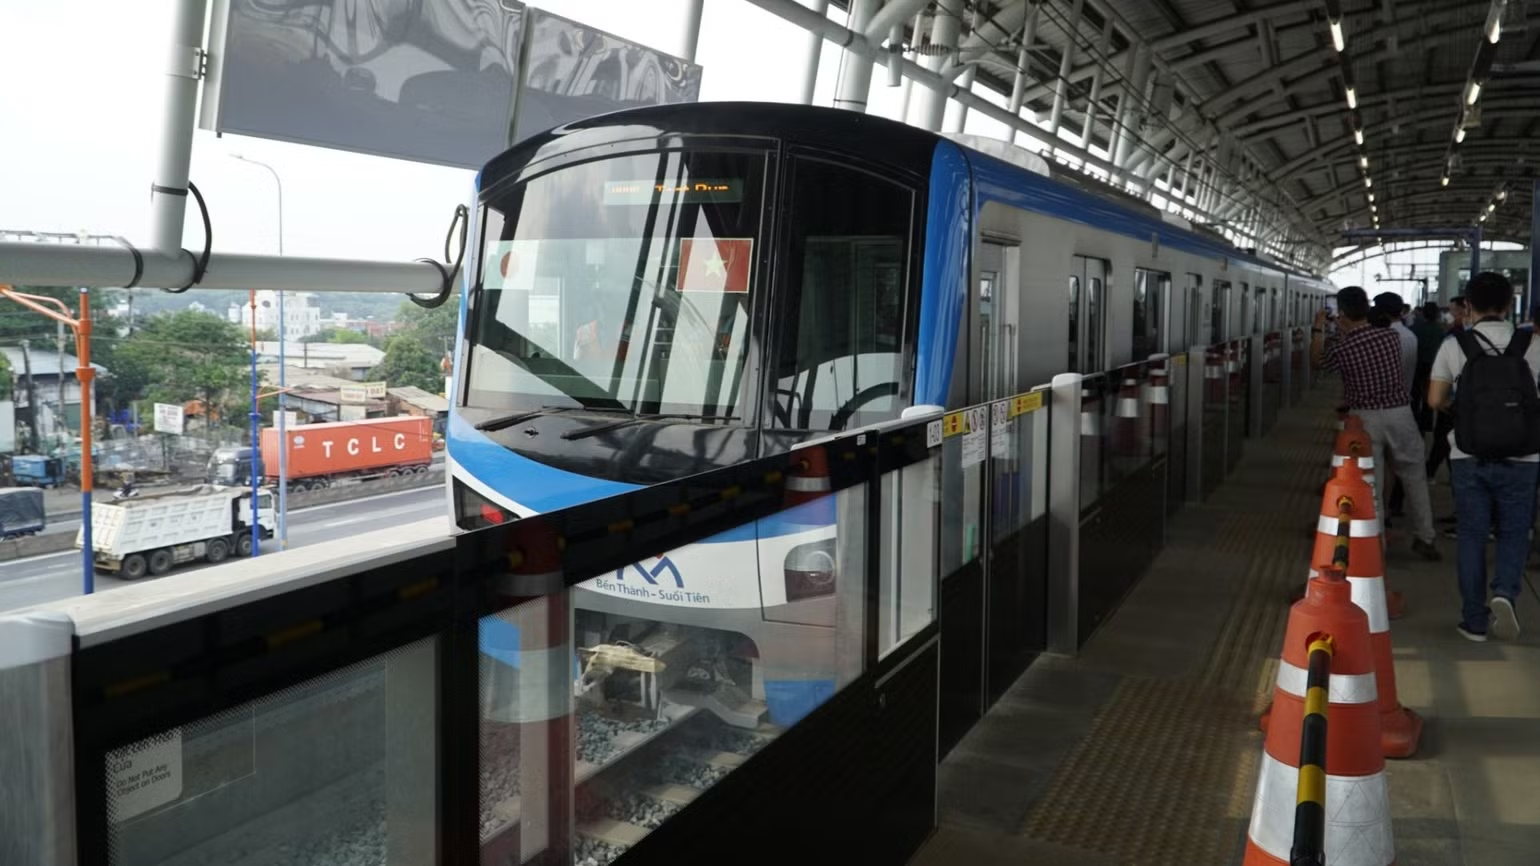
Quy mô nhu cầu cho thấy vì sao thành phố cần tìm thêm nguồn lực. Giai đoạn 2026–2030, nhu cầu đầu tư công ước khoảng 3,1 triệu tỷ đồng, trong khi ngân sách dự kiến chỉ đáp ứng khoảng 31%. Thành phố hiện có gần 100 dự án giao thông và hạ tầng kỹ thuật trọng điểm, với tổng mức đầu tư gần 1,5 triệu tỷ đồng. Với người dân, khoảng cách vốn này không phải con số trừu tượng: nếu đường sắt đô thị, giao thông kết nối và hạ tầng thiết yếu chậm được đầu tư, áp lực đi lại và chất lượng sống đô thị khó được cải thiện.
Ba cơ chế trái phiếu, ba cách tiếp cận vốn
Nghị quyết tại Trung tâm Tài chính quốc tế tập trung vào trái phiếu đô thị và trái phiếu công trình; bên cạnh đó, đề xuất về cơ chế vay vốn của thành phố còn đề cập trái phiếu chính quyền địa phương, trái phiếu dự án, trái phiếu xanh và khoản vay từ tổ chức tài chính trong nước. Có thể hiểu, trái phiếu đô thị gắn với nhu cầu vốn của thành phố, còn trái phiếu công trình hướng nguồn tiền đến các dự án cụ thể. Trái phiếu chính quyền địa phương là một kênh vay của chính quyền, từng được TP.HCM sử dụng trong các giai đoạn trước.
Theo cơ chế được thông qua, UBND TP.HCM là chủ thể phát hành; HĐND thành phố phê duyệt nội dung và các giới hạn cơ bản, còn UBND quyết định thời điểm, khối lượng, kỳ hạn, lãi suất và hình thức chào bán từng đợt trong phạm vi được duyệt. Cách phân vai này tạo dư địa điều hành, nhưng cũng đặt trọng trách giải trình lên chính quyền: nhà đầu tư và người dân cần biết vốn đi đâu, dự án tiến triển ra sao và nghĩa vụ trả nợ được bảo đảm thế nào. Nguồn vốn phải phục vụ đúng mục đích, không thể đánh đồng với khoản thu để chi thường xuyên.
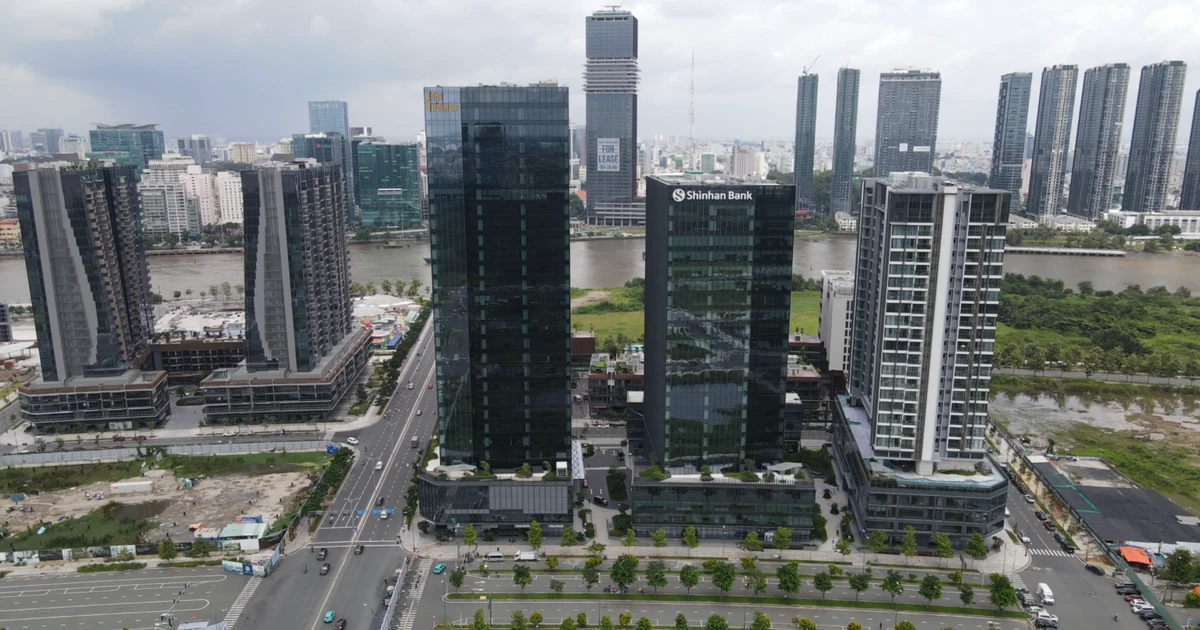
VIFC là cửa kết nối, không phải bảo đảm thành công
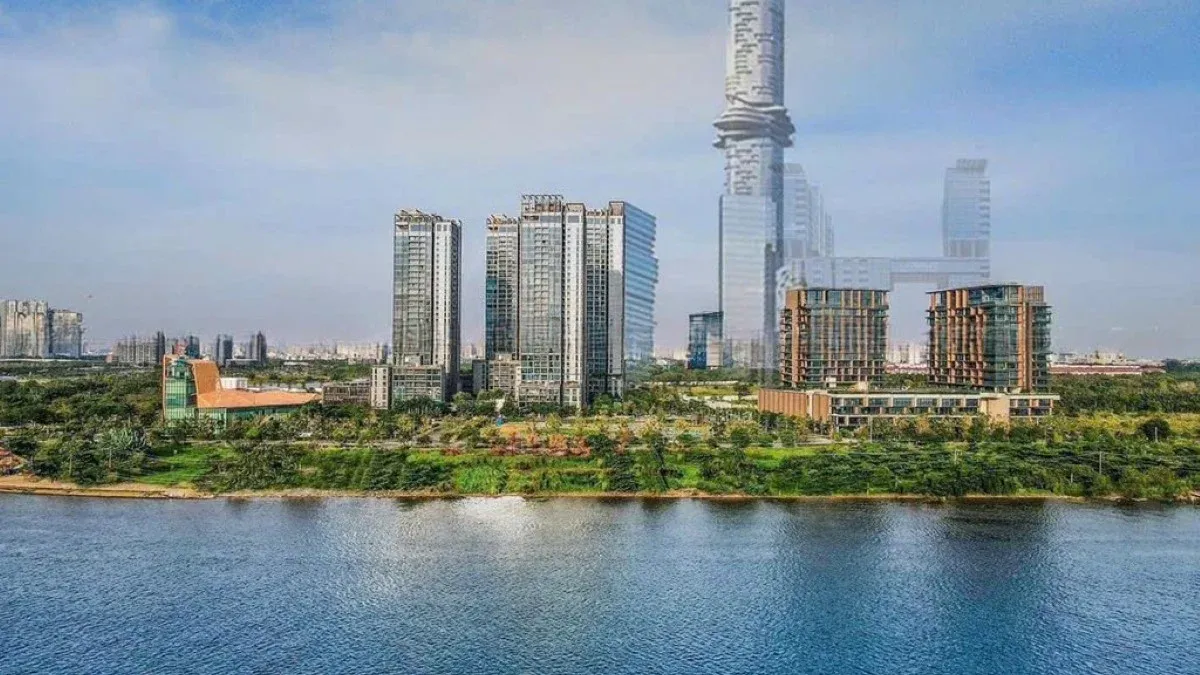
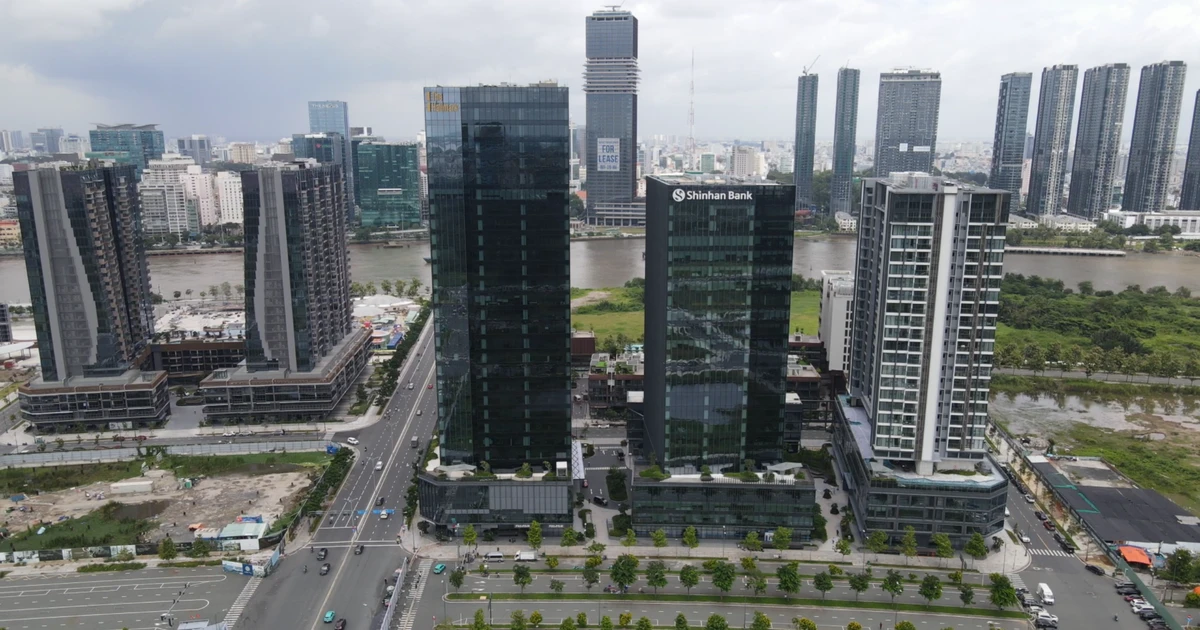
Vai trò đáng kỳ vọng của VIFC không chỉ nằm ở địa điểm phát hành. Trung tâm có thể tạo môi trường kết nối nhu cầu vốn của thành phố với nhà đầu tư và tổ chức tài chính, đồng thời thúc đẩy các dịch vụ như tư vấn phát hành, thu xếp vốn và xếp hạng tín nhiệm. Đây là phần hạ tầng thị trường cần thiết nếu TP.HCM muốn mở rộng khả năng tiếp cận nguồn vốn trung, dài hạn. Tuy nhiên, một trung tâm tài chính hay một đợt phát hành không tự tạo ra niềm tin: chất lượng thông tin, khả năng đánh giá rủi ro và sự rõ ràng về nghĩa vụ thanh toán mới là điều khiến nhà đầu tư cân nhắc.
Nghị quyết cho phép phát hành tại VIFC, nhưng theo đề xuất, trái phiếu không phát hành ở nước ngoài; đồng tiền phát hành và thanh toán có thể là đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi. Nếu chọn ngoại tệ, UBND thành phố phải lấy ý kiến Ngân hàng Nhà nước về quản lý dòng tiền, tài khoản và rủi ro. Khi hạ tầng thị trường của Trung tâm chưa vận hành, khâu đăng ký, lưu ký và thanh toán có thể thực hiện qua hệ thống trong nước hoặc quốc tế, rồi chuyển tiếp khi đủ điều kiện. Điều đó cho thấy VIFC là cơ chế đang được xây dựng, không phải một thị trường đã hoàn thiện.
Metro và dự án thiết yếu cần đi trước
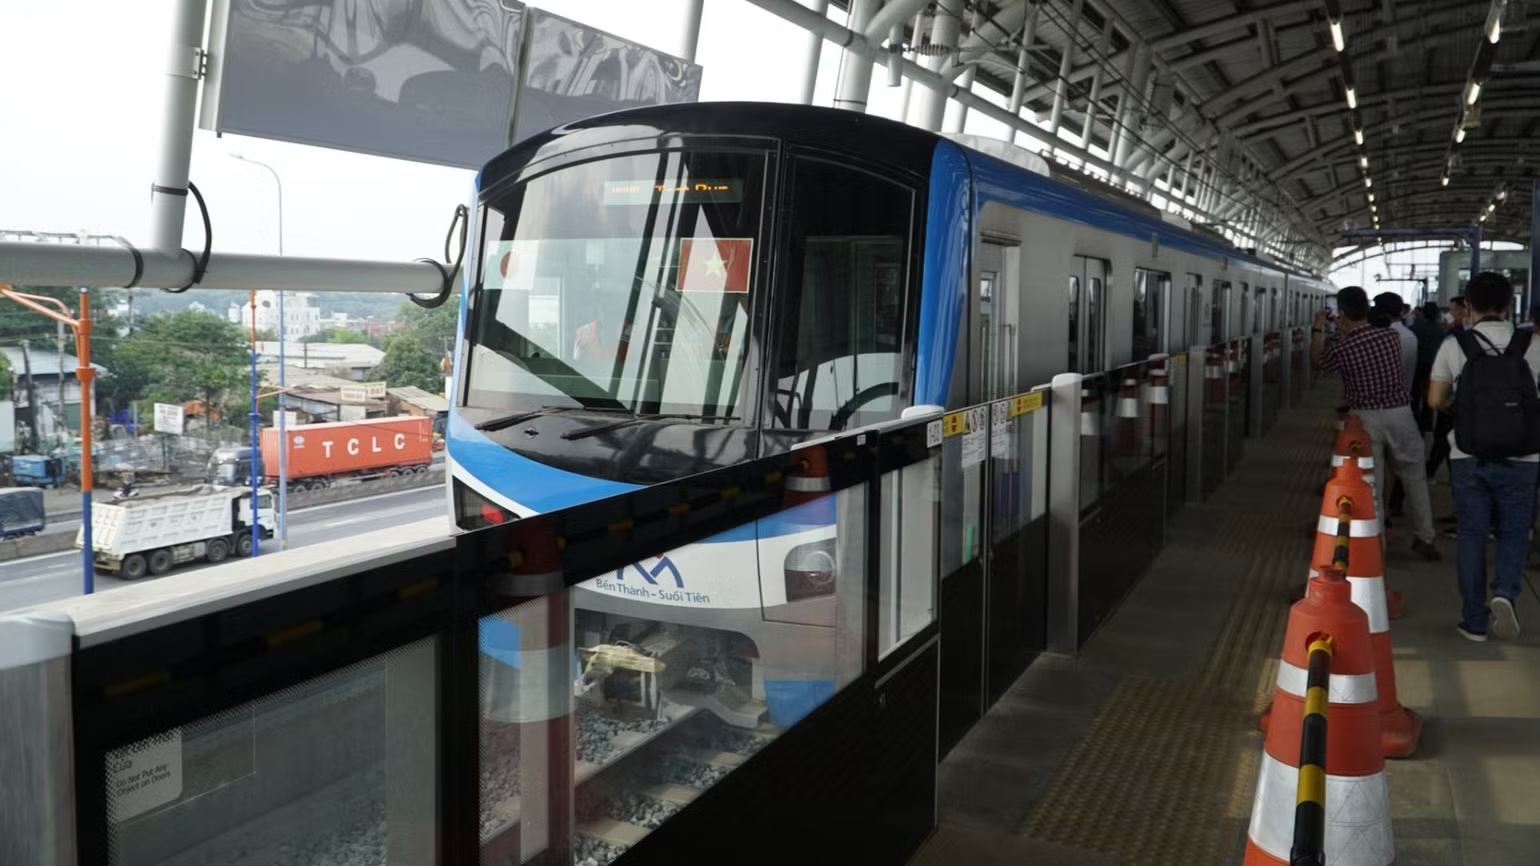
Đích đến của huy động vốn hạ tầng phải là những dự án giải quyết nhu cầu đô thị rõ ràng: đường sắt đô thị, vành đai, giao thông kết nối nội đô và liên vùng, xử lý môi trường, cùng hạ tầng kỹ thuật. Thành phố cũng định hướng ưu tiên công trình gắn với tiêu chuẩn xanh, xã hội, bền vững và bảo vệ môi trường. Đây là lựa chọn hợp lý nếu trái phiếu muốn tạo lợi ích có thể nhìn thấy trong đời sống, thay vì chỉ làm tăng quy mô vay. Nhưng danh mục dự án cần được sàng lọc theo tính khả thi, tiến độ và khả năng tạo lợi ích công; phát hành trước rồi mới tìm dự án sẽ đảo ngược thứ tự đúng.
Bước tiếp theo là lựa chọn một số dự án tiên phong có tính khả thi cao để phát hành trong giai đoạn đầu; VIFC-HCMC cùng các sở, ngành đang rà soát danh mục phù hợp. UBND thành phố từng đề xuất triển khai cơ chế trước để huy động vốn phục vụ nhu cầu đầu tư năm 2027. Đây là phép thử quan trọng: một đợt phát hành chỉ có ý nghĩa khi vốn được giải ngân đúng tiến độ, công khai và gắn với trách nhiệm trả nợ rõ ràng. Kết luận không nằm ở việc TP.HCM có thêm một loại trái phiếu, mà ở việc thành phố biến kênh vốn mới thành công trình hữu ích mà không buông lỏng kỷ luật tài chính.