
Trái phiếu qua VIFC: thêm một đường dẫn vốn cho hạ tầng
Trái phiếu đô thị và trái phiếu công trình là công cụ vay vốn trung, dài hạn do chính quyền phát hành để tài trợ các dự án công, với nghĩa vụ trả gốc và lãi được xác định theo điều kiện phát hành. Tại kỳ họp thứ sáu, HĐND TP.HCM khóa XI đã thông qua nghị quyết cho phép phát hành hai loại trái phiếu này tại Trung tâm Tài chính quốc tế Việt Nam ở TP.HCM (VIFC-HCMC), mở thêm kênh kết nối nhu cầu vốn của thành phố với nhà đầu tư trong nước và quốc tế. Đây là bước đi đáng chú ý vì đầu tư công TP.HCM đang đối diện khoảng cách lớn giữa nhu cầu phát triển và sức ngân sách. Tuy nhiên, phát hành trái phiếu không làm mất đi chi phí của dự án: nó chuyển một phần nhu cầu tài chính sang tương lai. Giá trị của cơ chế mới vì thế nằm ở khả năng đưa vốn đến công trình cần thiết, chứ không phải ở việc vay được bao nhiêu.
Khoảng hụt ngân sách khiến lựa chọn vốn không thể chậm
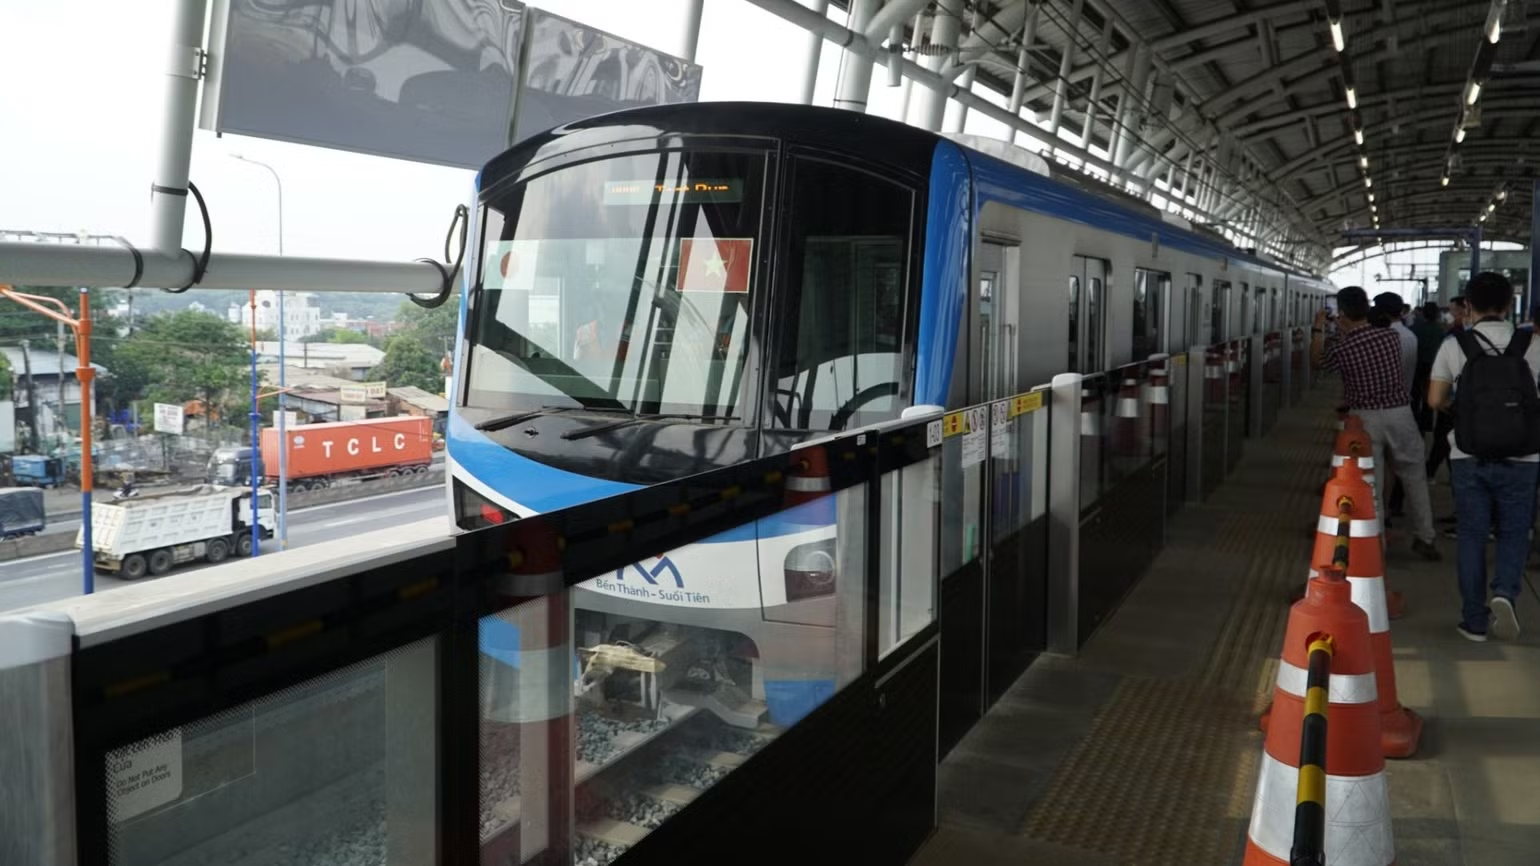
Theo UBND TP.HCM, nhu cầu đầu tư công giai đoạn 2026–2030 ước khoảng 3,1 triệu tỷ đồng, trong khi ngân sách thành phố dự kiến chỉ đáp ứng khoảng 31%. Thành phố còn có gần 100 công trình giao thông và hạ tầng kỹ thuật trọng điểm, với tổng mức đầu tư gần 1,5 triệu tỷ đồng. Những con số này cho thấy bài toán không chỉ là tìm tiền cho một vài dự án, mà là duy trì tiến độ của cả mạng lưới giao thông, đô thị và dịch vụ thiết yếu. Nhu cầu vốn giai đoạn 2026–2035 tập trung vào đường sắt đô thị, vành đai, kết nối nội đô và liên vùng, xử lý môi trường, chuyển đổi số; nếu chỉ dựa vào đầu tư công, thành phố khó đáp ứng quy mô và tiến độ. Với người dân, chậm vốn có thể đồng nghĩa với chậm cải thiện đi lại, môi trường và hạ tầng đô thị.
Ba cơ chế, một yêu cầu: vốn phải gắn với dự án và trách nhiệm
Các cơ chế được đưa ra gồm trái phiếu đô thị, trái phiếu công trình và trái phiếu chính quyền địa phương; mục tiêu là huy động vốn cho các dự án lớn như đường sắt đô thị, giao thông kết nối và xử lý môi trường. Theo nghị quyết về phát hành tại VIFC-HCMC, UBND TP.HCM là chủ thể phát hành; HĐND thành phố phê duyệt các nội dung và giới hạn cơ bản của đề án, còn UBND quyết định thời điểm, khối lượng, kỳ hạn, lãi suất và hình thức chào bán trong phạm vi được duyệt. Vốn được định hướng ưu tiên cho hạ tầng đô thị và công trình trọng điểm đáp ứng điều kiện pháp lý, môi trường, đồng thời gắn với tiêu chuẩn xanh, xã hội và bền vững. Đây là nguyên tắc đúng: trái phiếu công trình nên đi cùng mục đích sử dụng vốn cụ thể, để nhà đầu tư và người dân có cơ sở giám sát. Trách nhiệm trả nợ vẫn thuộc về thành phố, nên thẩm định dự án và công khai tiến độ phải đi trước tham vọng phát hành.
Kênh mới chỉ hữu ích nếu phát hành có kỷ luật
UBND TP.HCM đề xuất triển khai cơ chế phát hành trước để phục vụ nhu cầu đầu tư năm 2027. Nghị quyết tạo cơ sở pháp lý để chuẩn bị đợt phát hành đầu tiên. Đây là bước mở cửa, chưa phải bảo đảm rằng vốn sẽ tự động đến đúng dự án hoặc được huy động với điều kiện thuận lợi. Thành phố cần lựa chọn công trình có hiệu quả xã hội rõ ràng, công bố mục đích sử dụng vốn và lịch trả nợ dễ theo dõi, đồng thời đánh giá sức chịu đựng ngân sách trước mỗi đợt phát hành. VIFC-HCMC có thể giúp kết nối bên đi vay với nhà đầu tư và phát triển các dịch vụ như tư vấn, thu xếp vốn, xếp hạng tín nhiệm; nhưng chất lượng tín nhiệm cuối cùng vẫn dựa trên năng lực trả nợ và quản trị của thành phố. Kết luận là trái phiếu có thể bổ sung vốn hạ tầng TP.HCM đáng kể về mặt cơ chế, nhưng chỉ tạo giá trị bền vững khi mỗi khoản vay được gắn với dự án cần thiết, minh bạch và có trách nhiệm tài khóa.