
Khi hàng nghìn dự án bất động sản tắc nghẽn trở thành “tài sản chết”
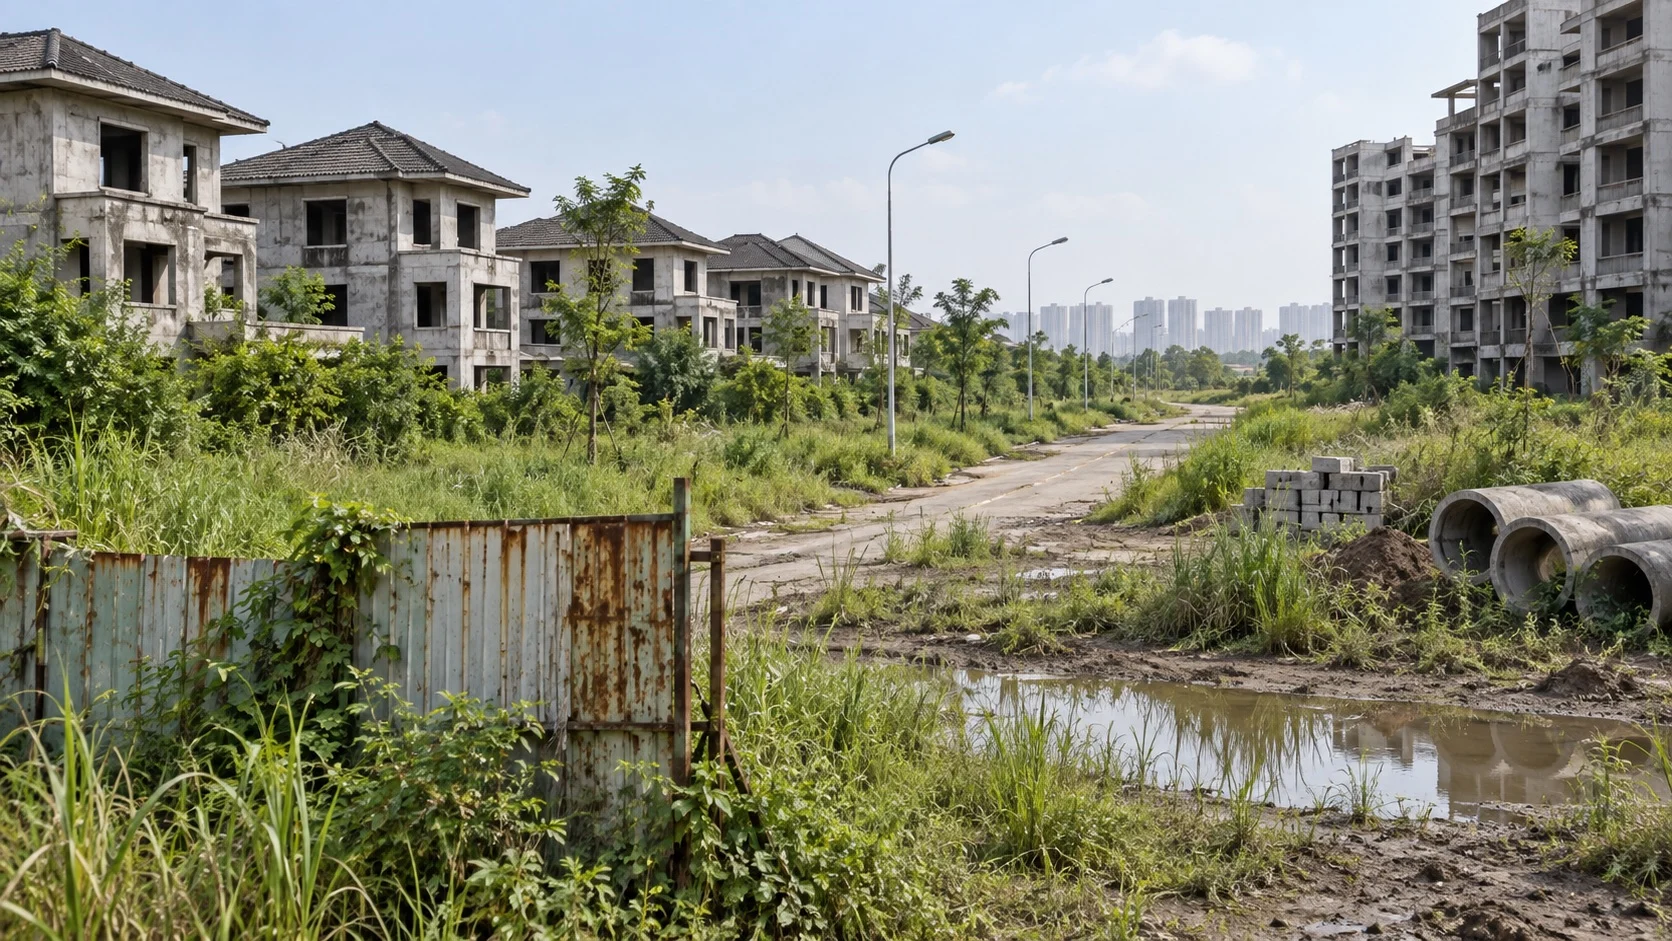
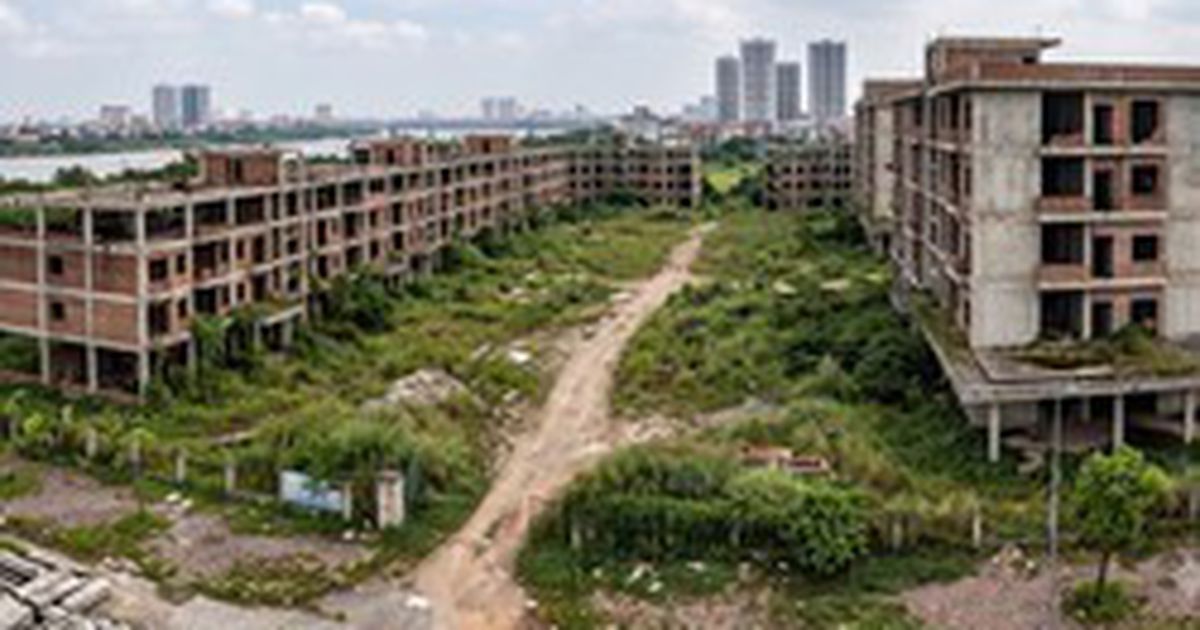
“Tắc nghẽn dự án bất động sản” là tình trạng hàng nghìn dự án trên cả nước đã được giao đất, khởi công hoặc phân lô bán nền nhưng không thể hoàn thiện pháp lý, hạ tầng và nghĩa vụ tài chính, khiến công trình dang dở, đất bỏ hoang, dòng vốn đóng băng và người mua không thể nhận nhà, sổ đỏ hay khai thác giá trị kinh tế thực sự. Cả nước hiện có khoảng 4.000 dự án bất động sản tắc nghẽn, với số vốn đắp chiếu vào khoảng hơn 3 triệu tỷ đồng. Đây không chỉ là sự lãng phí tài nguyên, mà còn là bức tranh cho thấy những rào cản sâu xa trong quản trị, pháp luật và hệ thống tài chính. Nếu không xem đây là một cuộc khủng hoảng quản trị, mọi giải pháp chỉ dừng lại ở việc chữa cháy từng dự án lẻ tẻ, không đủ sức khơi thông thị trường.
Dự án FLC Tropical City Hạ Long: một case study điển hình của vốn đắp chiếu bất động sản
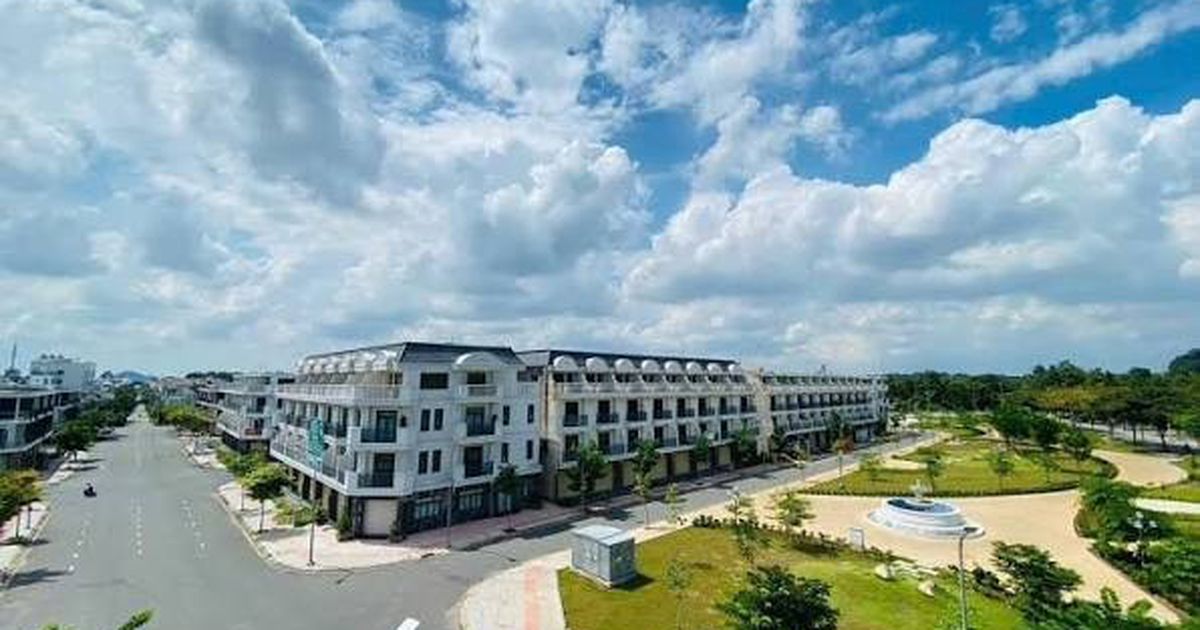
Dự án FLC Tropical City Ha Long tại phường Cao Xanh, Quảng Ninh là ví dụ rõ nét cho cách thị trường mắc kẹt trong mê trận nghĩa vụ tài chính, đất đai và hạ tầng. Dự án quy mô khoảng 88 ha, gồm hơn 2.300 căn liền kề, shophouse và 4 tòa chung cư, nhưng hơn 1.000 nhà đầu tư thứ cấp vẫn đang chờ sổ đỏ dự án FLC để hợp thức hóa quyền sử dụng đất. Ngày 15/9, chính quyền phường Cao Xanh làm việc với Tập đoàn FLC, yêu cầu doanh nghiệp khẩn trương hoàn thiện nghĩa vụ tài chính, hồ sơ đất đai và hạ tầng kỹ thuật. Vấn đề ở đây không chỉ là sự chậm trễ của một chủ đầu tư, mà là cách cả hệ thống cho phép một dự án lớn đi vào bán hàng khi những điều kiện cốt lõi để bảo vệ người mua vẫn chưa được bảo đảm.
Pháp luật chồng chéo và bộ máy hành chính chậm: rào cản thật sự của dòng vốn
Theo các chuyên gia, khoảng 70–80% vướng mắc trong các dự án bất động sản tắc nghẽn xuất phát từ sự xung đột, chồng chéo của hệ thống pháp luật. Khi một dự án phải qua quá nhiều cửa – từ quy hoạch, đất đai, xây dựng, nhà ở đến nghĩa vụ tài chính – chỉ cần một “nút thắt” không được xử lý, toàn bộ dòng vốn phía sau sẽ bị đóng băng. Những lô đất đã phân lô, bán nền nhưng không đủ điều kiện xây dựng bị bỏ hoang nhiều năm, không được tính vào tài sản tạo ra giá trị. Trong khi đó, thủ tục cấp giấy chứng nhận quyền sử dụng đất cho người mua lại phụ thuộc vào việc chủ đầu tư hoàn thiện nghĩa vụ tài chính và hạ tầng. Bộ máy hành chính chậm và ngại chịu trách nhiệm càng khiến dự án kéo dài, biến rủi ro pháp lý thành rủi ro tài chính cho cả ngân hàng, doanh nghiệp lẫn người dân.
Khung tài chính thận trọng và núi vốn bị khóa chặt
Hệ thống ngân hàng đang buộc phải thận trọng hơn với bất động sản, không phải vì “siết tín dụng cơ học” mà do yêu cầu kiểm soát rủi ro và thanh khoản hạn chế. Khi lượng vốn khổng lồ đang bị đóng băng trong các dự án vướng pháp lý, khả năng huy động và cho vay mới cho bất động sản càng bị bó hẹp. Thị trường đang trong nhịp điều chỉnh được dự báo kéo dài thêm 1–1,5 năm, nhưng sự điều chỉnh này sẽ đau hơn nếu những dự án bị tắc nghẽn vẫn nằm im, không được chuyển hóa thành tài sản đầu tư thực sự. Các gói tín dụng ưu đãi mà một số ngân hàng triển khai chỉ có ý nghĩa khi cơ chế pháp lý cho phép dòng tiền chảy vào những dự án sạch, minh bạch. Nếu không, vốn rẻ cũng chỉ dừng ở mức “treo” trên giấy, trong khi vốn đã giải ngân tiếp tục nằm trong các công trường bê tông hoang hóa.
Lối ra: phân cấp mạnh, minh bạch pháp lý, kỷ luật với dự án chậm
Việc khoảng 1.000 dự án đã được tháo gỡ thủ tục trong hai năm qua cho thấy khi Trung ương và địa phương quyết liệt, dòng chảy kinh tế có thể hồi phục rất nhanh. Giải pháp quan trọng không phải là ưu ái bất động sản, mà là phân cấp rõ cho địa phương xử lý dự án nhỏ và vừa, đi kèm trách nhiệm cá nhân trong phê duyệt và thanh tra. Những nơi như Hà Nội đang đi đầu trong việc dùng các cơ chế đặc thù để tái thiết đô thị, thu hồi dự án chậm tiến độ, điều chỉnh quy hoạch với tầm nhìn hàng trăm năm. Nếu coi vốn đắp chiếu bất động sản là nút thắt lớn nhất, chính sách phải ưu tiên tháo gỡ pháp lý, siết lại kẽ hở phân lô bán nền, đồng thời kiên quyết xử lý chủ đầu tư găm đất. Khi pháp lý rõ ràng, hạ tầng kết nối hoàn thiện và ngân hàng đồng hành trên nền dữ liệu minh bạch, thị trường có cơ hội bước vào một chu kỳ an toàn và bền vững hơn.