
Tài chính bền vững: cuộc chơi mới của ngân hàng Việt Nam
Ngân hàng tài chính bền vững là mô hình trong đó mọi sản phẩm tín dụng, tiền gửi và dịch vụ tài chính đều được thiết kế để vừa đảm bảo lợi nhuận, vừa giảm phát thải, bảo vệ môi trường, tăng công bằng xã hội và tuân thủ chuẩn quản trị, qua đó xanh hóa toàn diện dòng vốn của nền kinh tế. Tài chính bền vững không còn là khẩu hiệu, mà đang hình thành một trật tự mới cho ngành ngân hàng Việt Nam. Khi Phó Thống đốc Ngân hàng Nhà nước khẳng định tăng trưởng xanh, kinh tế tuần hoàn và quản trị rủi ro môi trường – xã hội “không còn là lựa chọn mà đã trở thành yêu cầu cấp thiết”, thông điệp gửi tới các ngân hàng là rất rõ: ai chậm chuyển đổi sẽ bị bỏ lại. Trong bối cảnh đó, SHB, Agribank, OCB và BIDV đang là bốn cái tên cho thấy tài chính xanh có thể vận hành được ở cả cấp độ doanh nghiệp lẫn khách hàng cá nhân.

SHB: từ giải thưởng quốc tế đến tham vọng ngân hàng xanh hàng đầu
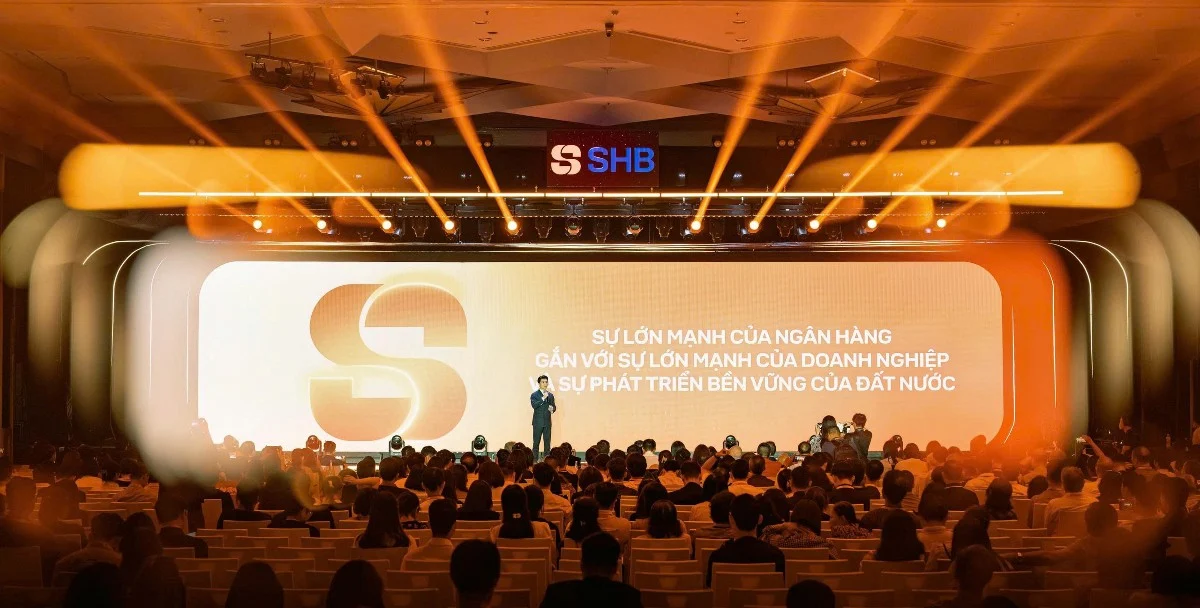
SHB không chỉ đi theo xu hướng ngân hàng tài chính bền vững, mà đang cố tình biến nó thành lợi thế cạnh tranh cốt lõi. Việc SHB năm thứ tư liên tiếp được vinh danh tại Sustainable Finance Awards của Global Finance cho thấy ngân hàng này không “làm xanh cho có”, mà kiên trì tích hợp ESG vào chiến lược kinh doanh và danh mục sản phẩm. Một câu nói có thể trích dẫn là: “Danh mục đầu tư ngày càng mở rộng của SHB thể hiện rõ định hướng xanh hóa dòng vốn, đưa nguồn lực tài chính chảy vào những lĩnh vực tạo giá trị bền vững, phù hợp với mục tiêu tăng trưởng xanh và cam kết Net Zero của Việt Nam”. Quan trọng hơn, SHB đặt mục tiêu đến năm 2030 trở thành ngân hàng số 1 về hiệu quả và là ngân hàng số, ngân hàng xanh thuộc nhóm dẫn đầu khu vực vào năm 2035. Đó không chỉ là tầm nhìn thương hiệu, mà là áp lực tự đặt ra để buộc mình tiếp tục dẫn dắt dòng vốn ESG.
Agribank và OCB: tín dụng xanh Việt Nam đi sâu vào từng ruộng lúa, mái nhà
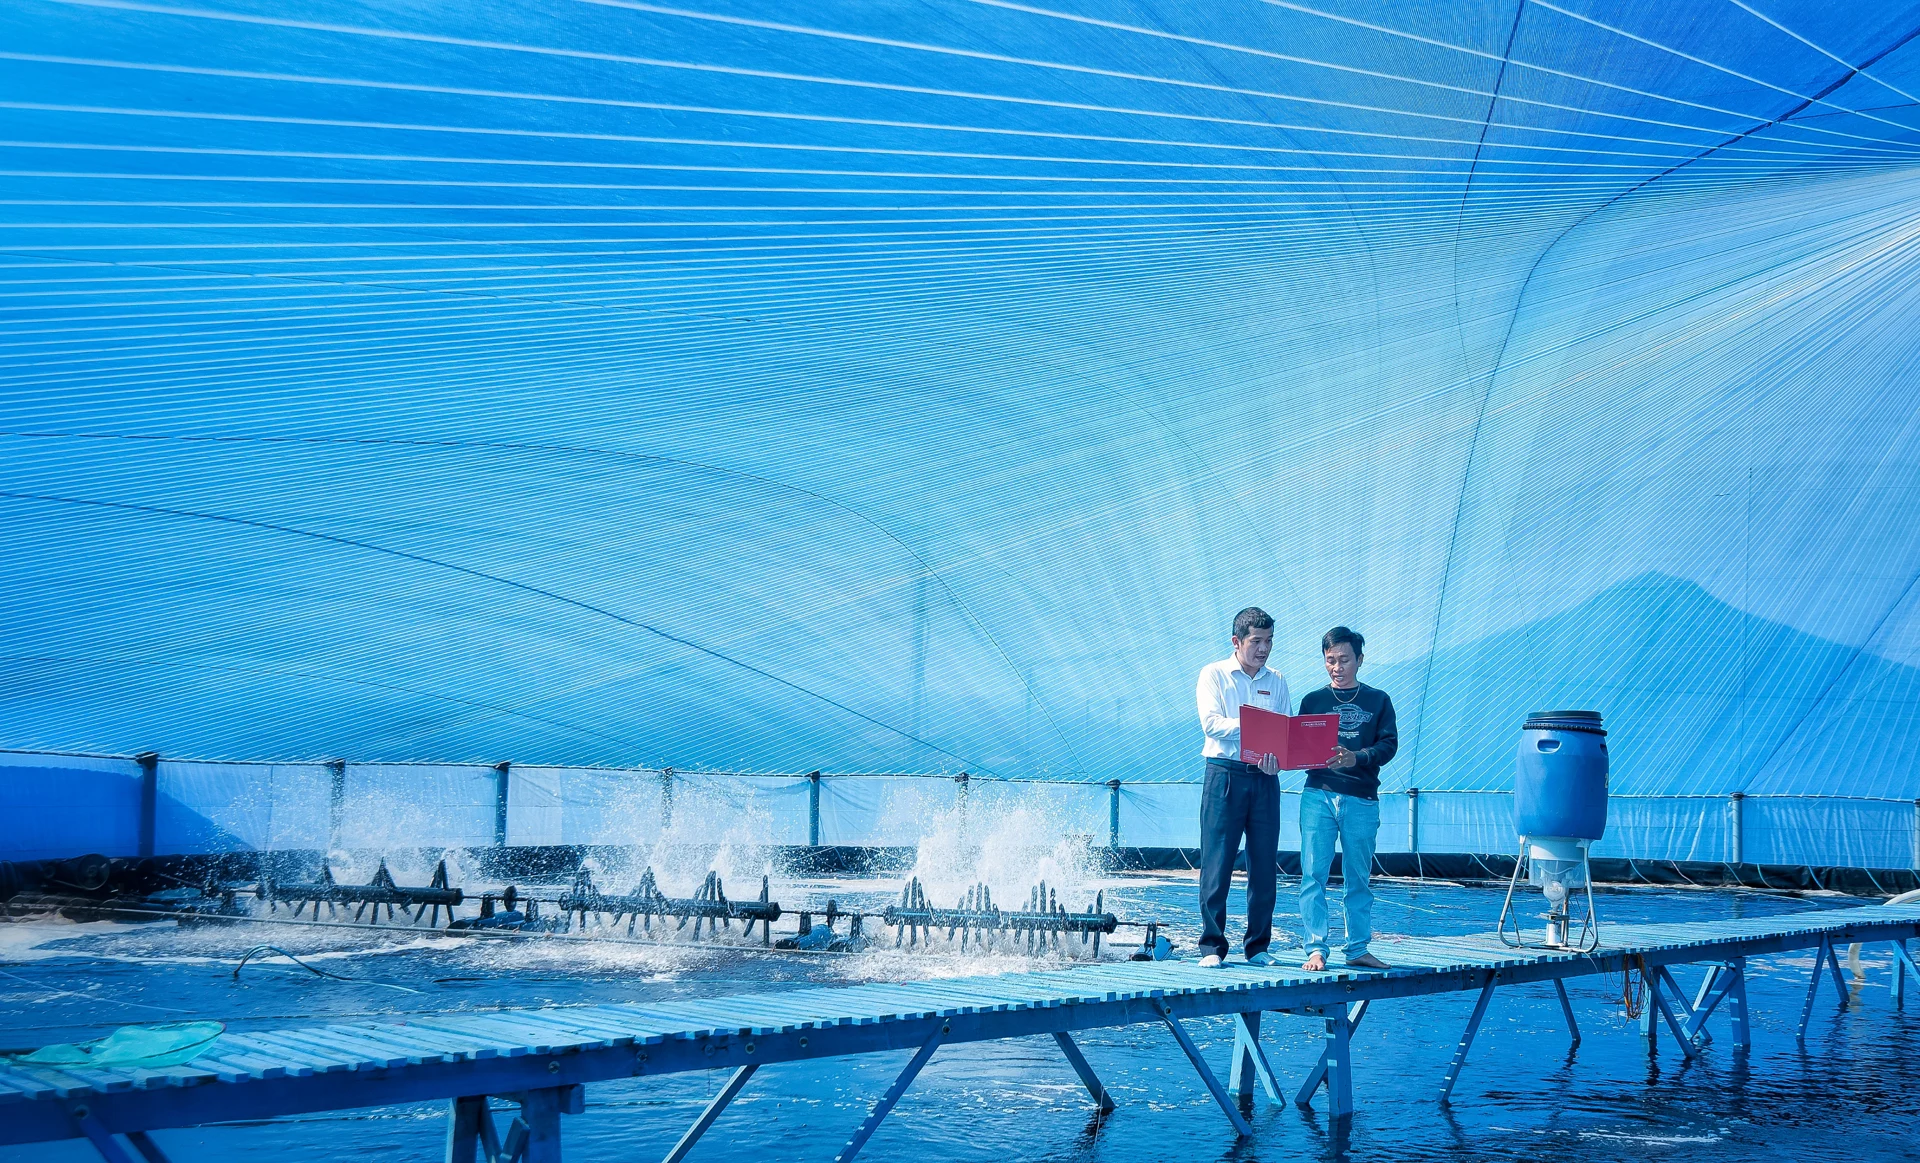
Nếu SHB và BIDV thể hiện vị thế ở sân chơi giải thưởng và sản phẩm cấu trúc, Agribank và OCB đang kéo tín dụng xanh Việt Nam xuống sát mặt đất. Agribank, với sứ mệnh “ngân hàng vì cộng đồng”, được giao vai trò chủ lực trong Đề án 1 triệu ha lúa chất lượng cao phát thải thấp ở Đồng bằng sông Cửu Long và đã tổ chức gói tín dụng cho vay liên kết sản xuất, chế biến, tiêu thụ lúa gạo chất lượng cao, phát thải thấp. Đồng thời, ngân hàng này mở rộng tín dụng xanh đến cả hộ kinh doanh và khách hàng cá nhân với gói tín dụng quy mô 80.000 tỷ đồng cho sản xuất kinh doanh “Có vốn trong tay – Kinh doanh vững bền” và chương trình “Khởi hành xanh – Đồng hành cùng bạn” cho người vay mua xe điện. OCB lại chọn cách khẳng định mình bằng báo cáo phát triển bền vững độc lập ba năm liên tiếp và đưa chủ đề “Lan tỏa dấu chân xanh” trở thành trung tâm câu chuyện ESG. Đến cuối năm 2025, dư nợ tín dụng xanh của OCB vượt 21.000 tỷ đồng, chiếm 10,7% tổng dư nợ và tăng hơn 10% so với năm trước.
OCB, BIDV và cuộc đua sản phẩm tiền gửi xanh
Một điểm đáng chú ý là các ngân hàng này không chỉ cho vay xanh mà còn đang tái định nghĩa sản phẩm tiền gửi xanh. OCB công bố báo cáo phát triển bền vững độc lập 2025, lần đầu đo lường phát thải tài trợ, cập nhật thông tin đa dạng sinh học theo GRI và tham chiếu Bộ Nguyên tắc Ngân hàng có Trách nhiệm của Liên Hợp Quốc. Song song, OCB ra mắt bộ đôi GREEN và PINK DEPOSIT – các sản phẩm tiền gửi chuyên biệt nhằm đồng hành cùng doanh nghiệp phát triển bền vững và chính thức gia nhập Liên minh Ngân hàng Thương mại Xanh. BIDV đi xa hơn khi xây dựng một hệ sinh thái ngân hàng tài chính bền vững với Khung Khoản vay bền vững và Khung Tiền gửi bền vững phiên bản 2.0. Sản phẩm “Tiền gửi bền vững” được thiết kế cho khách hàng tổ chức, trong đó nguồn vốn tiền gửi được phân bổ vào các dự án đủ điều kiện môi trường – xã hội, bao gồm cả năng lượng tái tạo, công trình xanh, hạ tầng bền vững và các dự án mang lại giá trị xã hội. Nhờ đó, dòng tiền nhàn rỗi của doanh nghiệp vừa an toàn, sinh lời, vừa chuyển hóa thành tác động tích cực cho cộng đồng.
Xanh hóa toàn diện dòng vốn: lợi cho ngân hàng hay cho người dùng?
Câu hỏi quan trọng là: ai hưởng lợi nhiều hơn trong làn sóng xanh hóa toàn diện dòng vốn tài chính – ngân hàng hay khách hàng? Về phía hệ thống, Ngân hàng Nhà nước ghi nhận đã có 82 tổ chức tín dụng phát sinh dư nợ tín dụng xanh với tổng dư nợ 828 nghìn tỷ đồng, tốc độ tăng bình quân trên 20% mỗi năm. Điều này cho thấy các dự án năng lượng tái tạo, sản xuất sạch hơn, nông nghiệp xanh và kinh tế tuần hoàn đã trở thành thị trường tín dụng thực sự, chứ không còn là thử nghiệm. Với người dùng, những sản phẩm như gói tín dụng xanh của Agribank dành cho cá nhân, doanh nghiệp nhỏ; hay tiền gửi bền vững của BIDV và bộ đôi tiền gửi GREEN/PINK của OCB, đã đưa khái niệm ESG từ phòng họp xuống đời sống rất cụ thể. BIDV còn được lựa chọn là ngân hàng duy nhất cung cấp dịch vụ thanh toán cho giao dịch hạn ngạch phát thải khí nhà kính và tín chỉ các-bon trên sàn giao dịch trong nước, củng cố vị thế dẫn dắt dòng vốn xanh. Đường dài, người hưởng lợi lớn nhất sẽ là nền kinh tế, nhưng ngay bây giờ, khách hàng cá nhân và doanh nghiệp đã có thêm lựa chọn tài chính gắn với trách nhiệm môi trường – xã hội.