
ACV nắm trọn vai trò chủ đầu tư: bước ngoặt chiến lược cho Long Thành
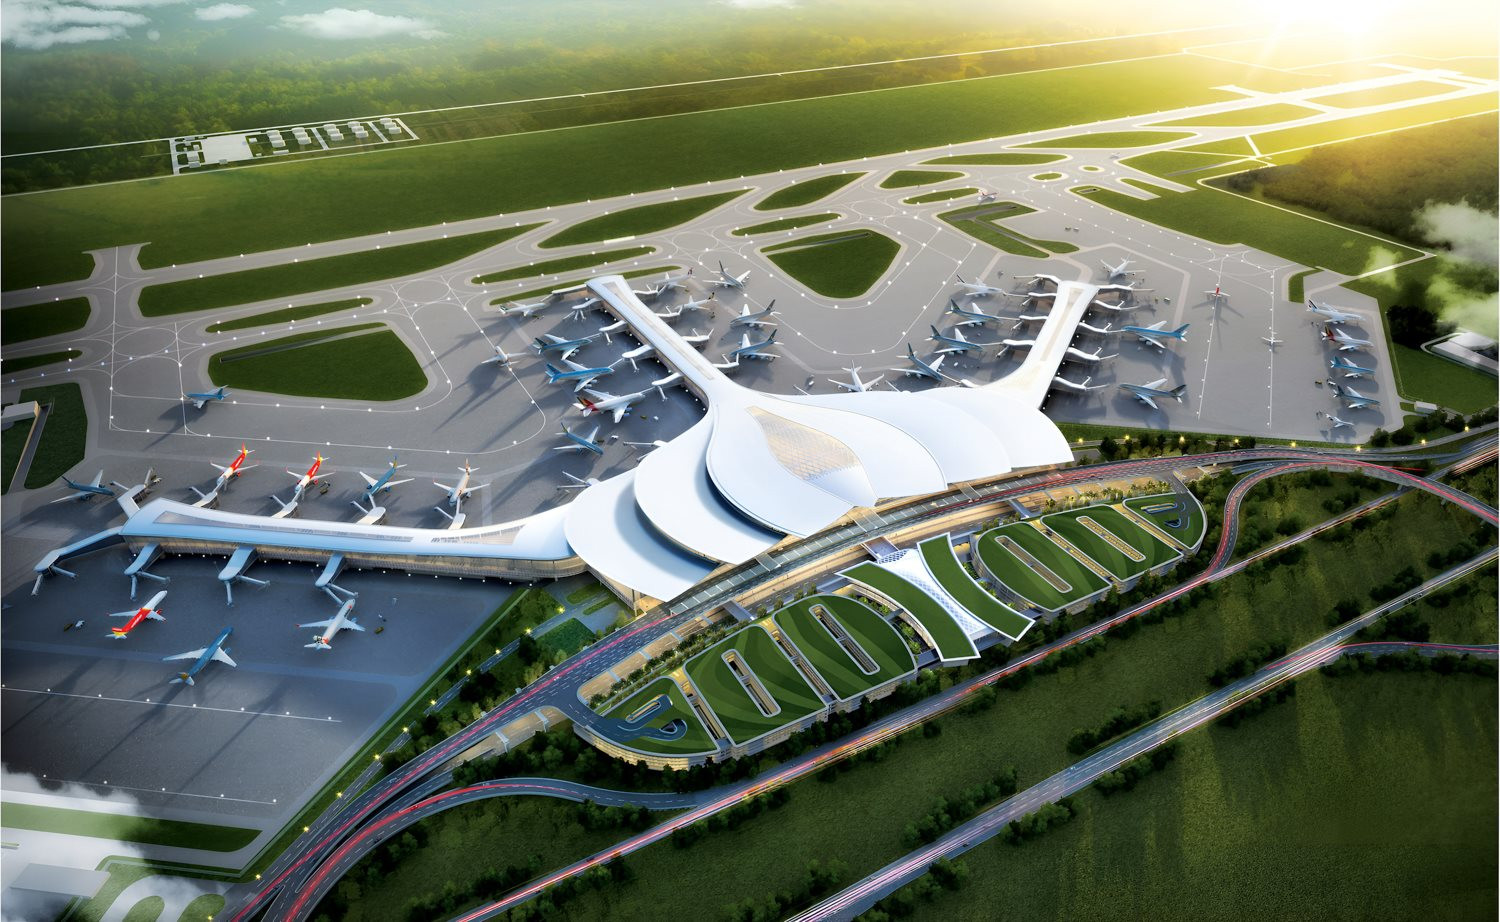
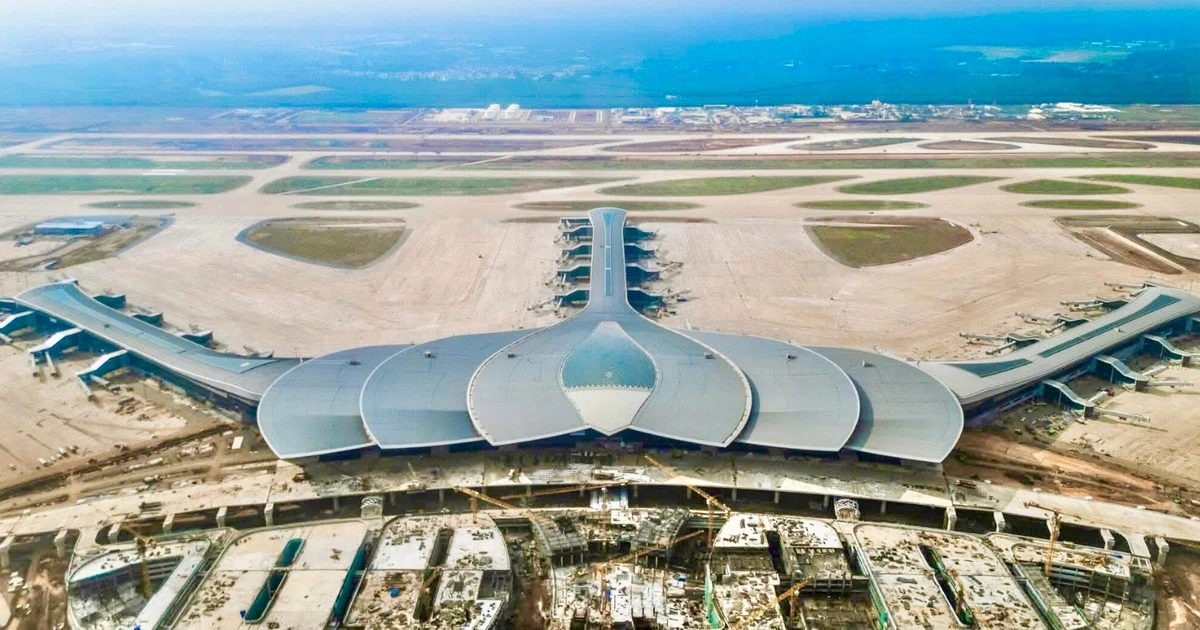
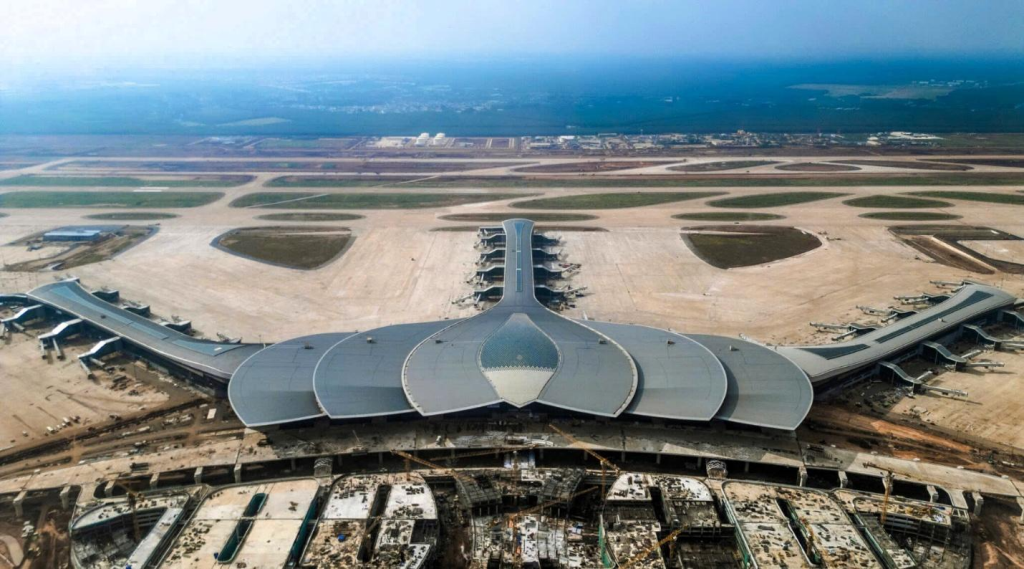
Sân bay Long Thành là dự án cảng hàng không quốc tế trọng điểm, được quy hoạch với công suất thiết kế lên tới 100 triệu hành khách và 5 triệu tấn hàng hóa mỗi năm, triển khai theo nhiều giai đoạn với yêu cầu vốn lớn và tiến độ gấp rút, đòi hỏi một chiến lược đầu tư – tài chính tập trung, nhất quán và dài hạn.
Quyết định giao Tổng công ty Cảng hàng không Việt Nam (ACV) làm chủ đầu tư giai đoạn 2 của dự án sân bay Long Thành, ngoại trừ các hạng mục hạ tầng kỹ thuật bảo đảm hoạt động bay do VATM đầu tư, là bước ngoặt quan trọng về quản trị dự án. Thay vì phân tán trách nhiệm, Nhà nước chọn cách trao vai “nhạc trưởng” cho một doanh nghiệp đã trực tiếp cầm trịch dự án thành phần 3 ở giai đoạn 1. Điều này không chỉ giúp duy trì tính liên tục kỹ thuật – vận hành giữa hai giai đoạn, mà còn đặt ACV vào vị thế phải xây dựng một chiến lược vốn dài hơi, vượt xa mốc khai thác thương mại cuối năm 2026.
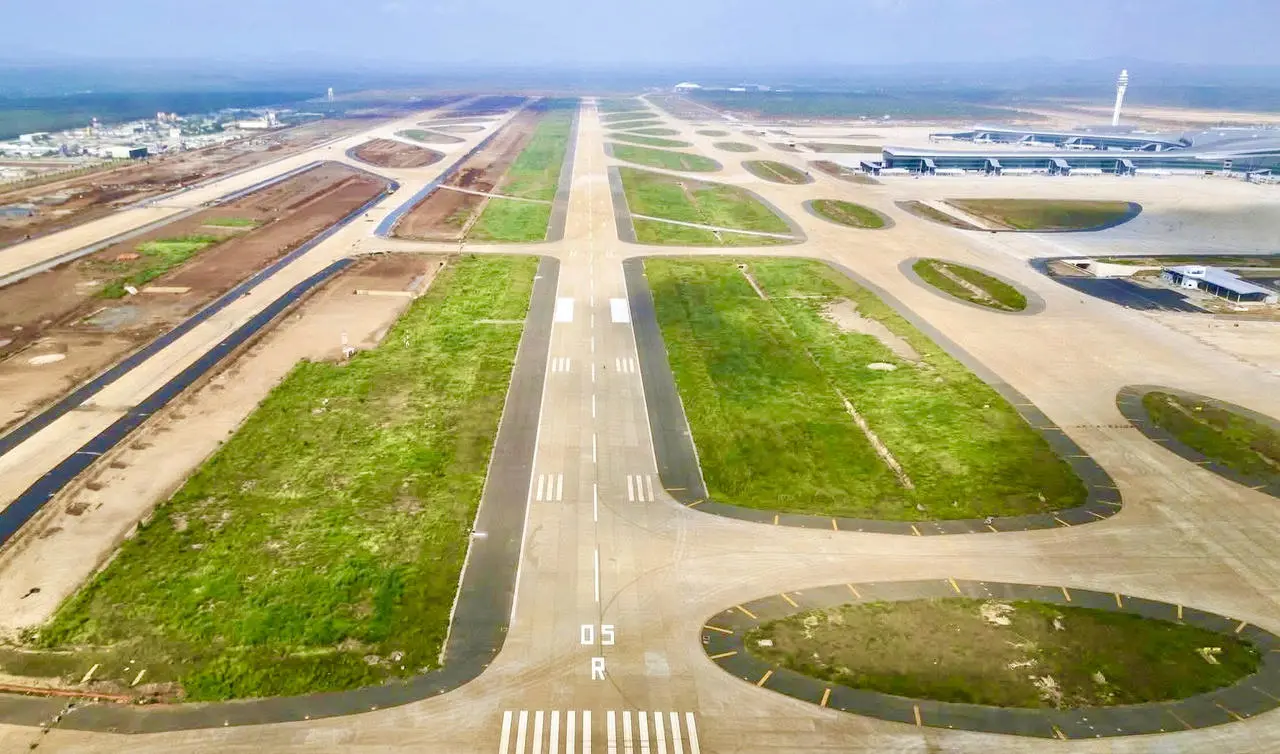
Theo chủ trương đầu tư, giai đoạn 2 sẽ bổ sung thêm một đường cất hạ cánh và một nhà ga hành khách với công suất 25 triệu hành khách mỗi năm, cùng các công trình đồng bộ. Nghĩa là ngay khi giai đoạn 1 vừa đi vào khai thác, áp lực mở rộng sẽ lập tức xuất hiện. ACV không còn là nhà thầu thi công đơn lẻ, mà trở thành kiến trúc sư tổng thể cho cả lộ trình phát triển năng lực của sân bay Long Thành.
Từ giai đoạn nước rút đến tầm nhìn sau 2026: vì sao ACV phải chủ động vốn
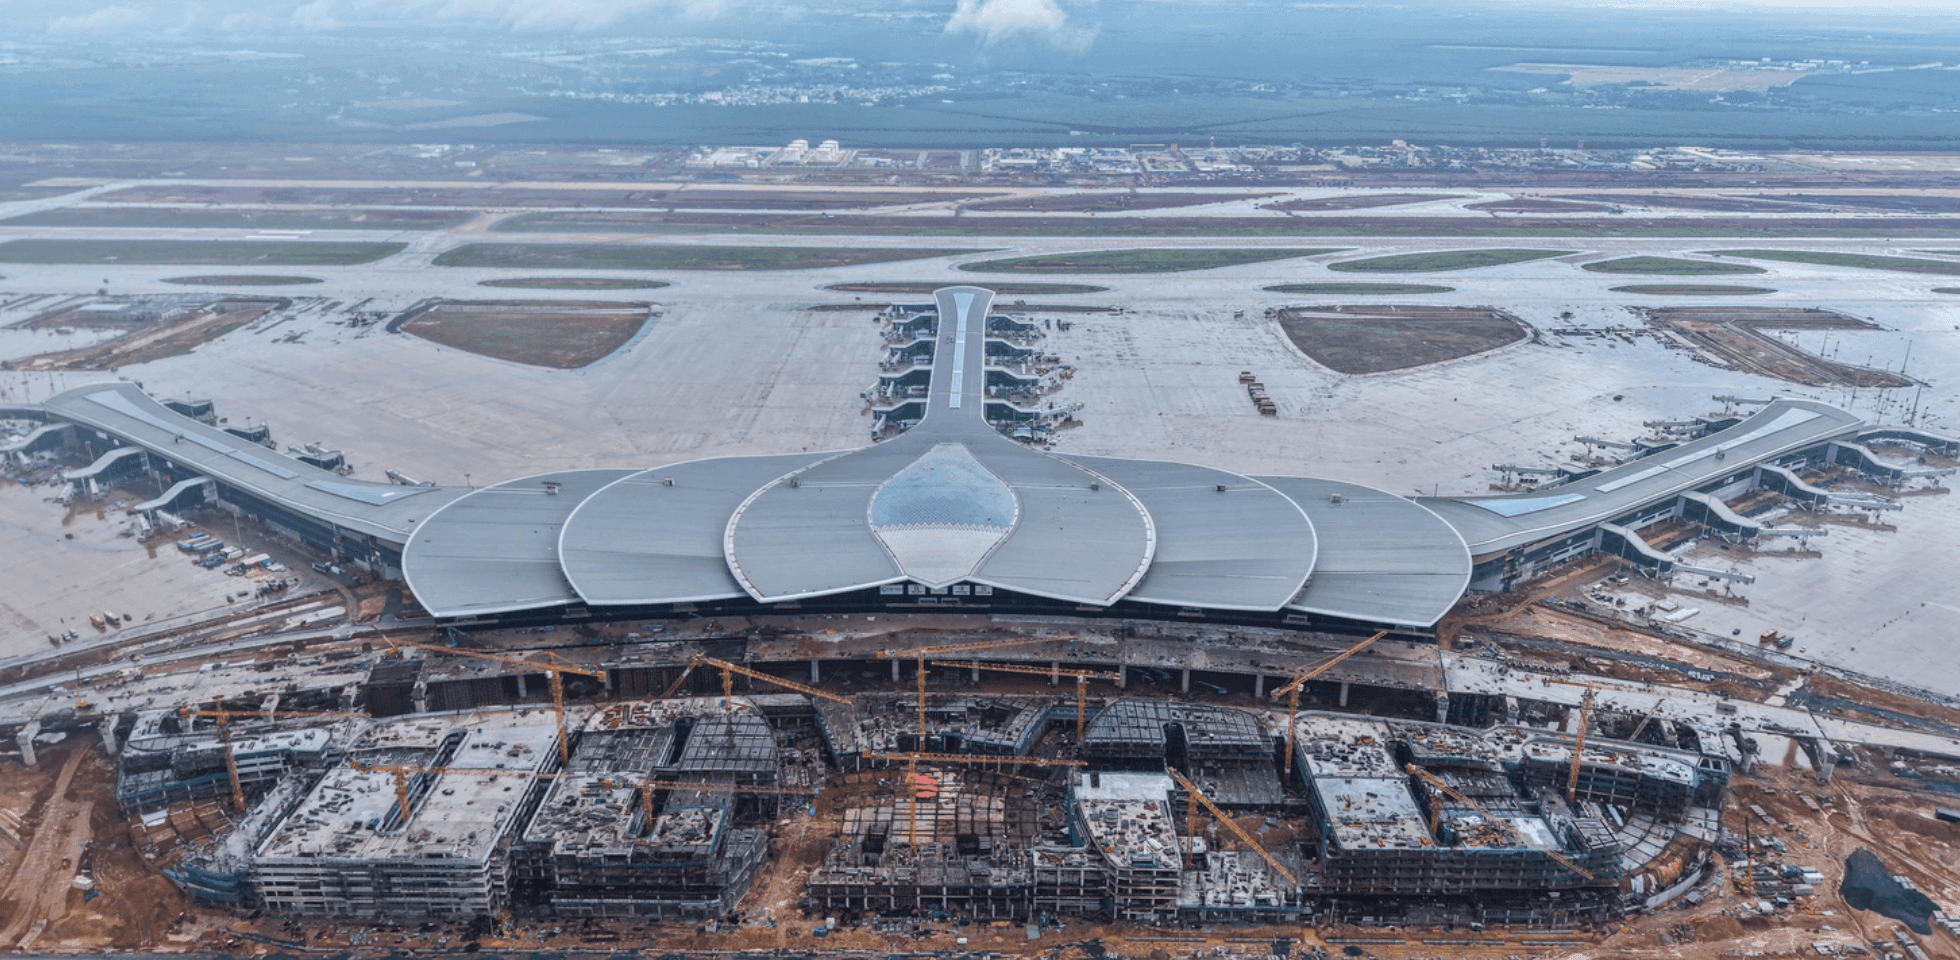
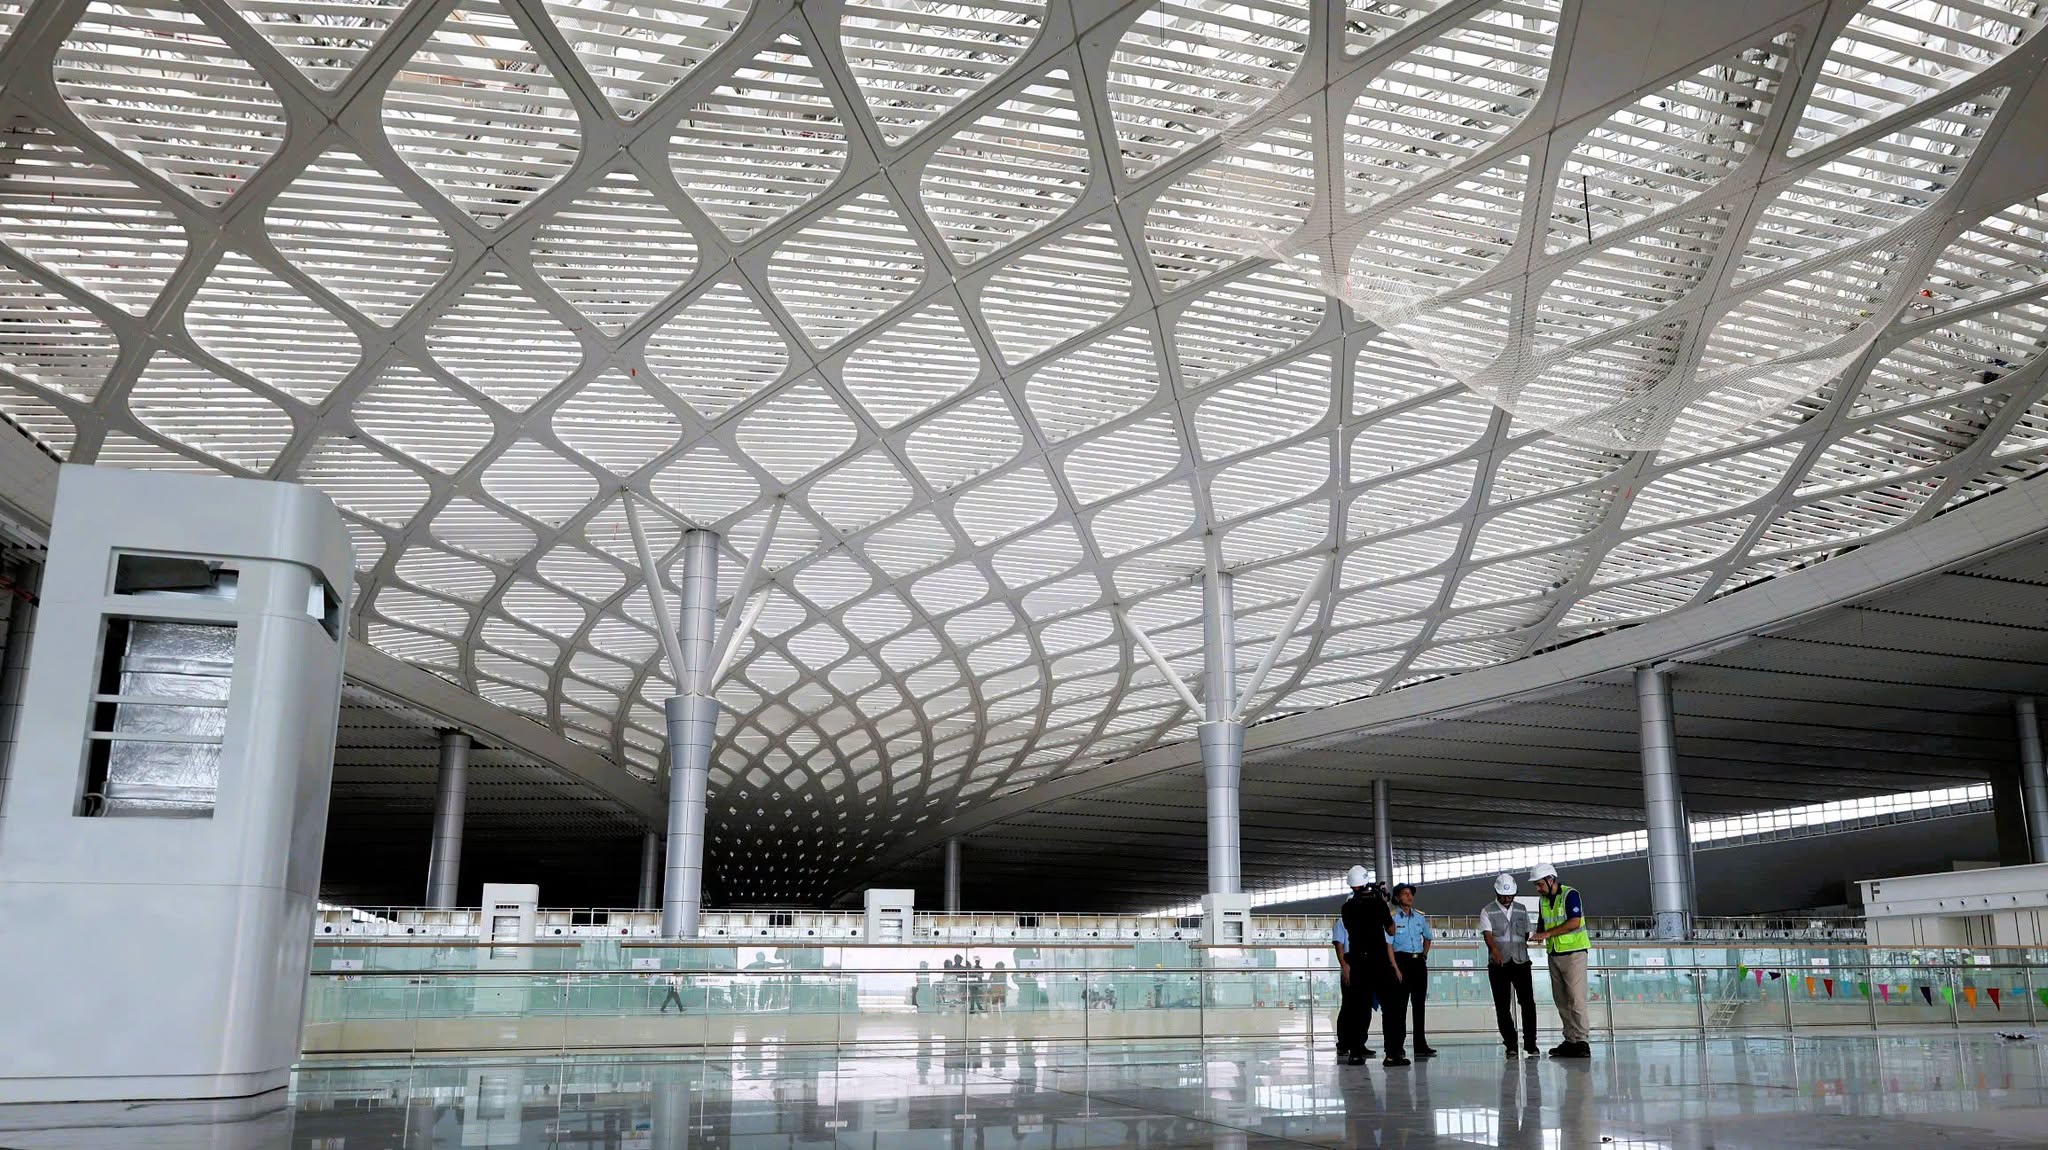
Hiện dự án thành phần 3 – các công trình thiết yếu trong cảng hàng không do nhà đầu tư khai thác cảng thực hiện – do ACV làm chủ đầu tư, đã đạt giá trị thực hiện khoảng 85,5% trên tổng giá trị hợp đồng. Khối lượng thi công lớn trong khi thời điểm đưa sân bay Long Thành vào khai thác thương mại đang đến gần, khiến yêu cầu bảo đảm vốn cho giai đoạn nước rút trở nên cấp bách. Nếu chỉ nhìn tới mốc khai thác tháng 12/2026, chiến lược tài chính sẽ mang tính ngắn hạn và phòng thủ; nhưng với việc được giao cả giai đoạn 2, ACV buộc phải tính toán một đường cong vốn kéo dài nhiều năm.
Quốc hội đã cho phép Chính phủ tự phê duyệt báo cáo nghiên cứu khả thi giai đoạn 2 theo thẩm quyền, không phải trình lại Quốc hội. Quyết định này rút ngắn đáng kể quy trình thủ tục, nhưng cũng đồng nghĩa trách nhiệm của cơ quan điều hành và ACV tăng lên. ACV phải lập báo cáo nghiên cứu khả thi giai đoạn 2, có thể phân kỳ đầu tư để bám sát nhu cầu khai thác. Nói cách khác, chiến lược vốn không thể là một gói cố định, mà phải linh hoạt theo từng phân kỳ, vừa bảo đảm tiến độ, vừa bảo toàn và phát triển vốn nhà nước tại doanh nghiệp.
Trong bối cảnh đó, việc ACV được giao tiếp tục làm chủ đầu tư giai đoạn 2 là lựa chọn hợp lý: người đang chịu trách nhiệm hoàn thiện giai đoạn 1 sẽ là người hiểu rõ nhất nhu cầu vốn, rủi ro kỹ thuật và nhịp độ mở rộng công suất. Nhưng đây cũng là phép thử về năng lực quản trị tài chính của ACV, khi phải đồng thời kiểm soát chi phí giai đoạn hoàn thiện và chuẩn bị cho một chu kỳ đầu tư mới.
Bắt tay Vietcombank, VietinBank, BIDV: trục tín dụng cho Long Thành
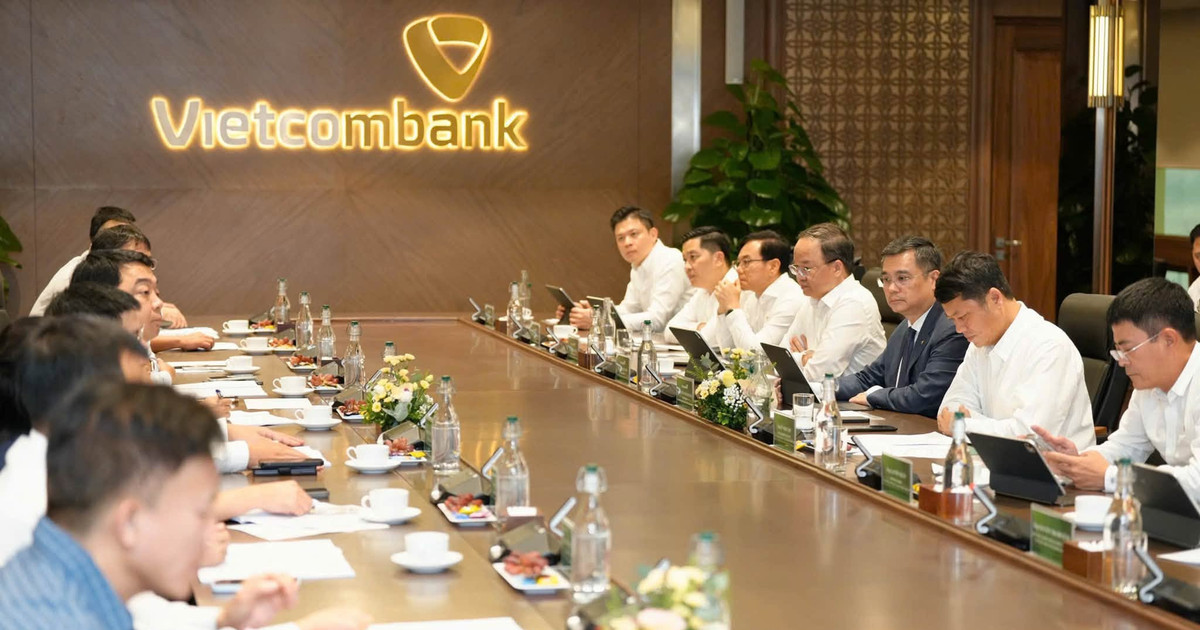
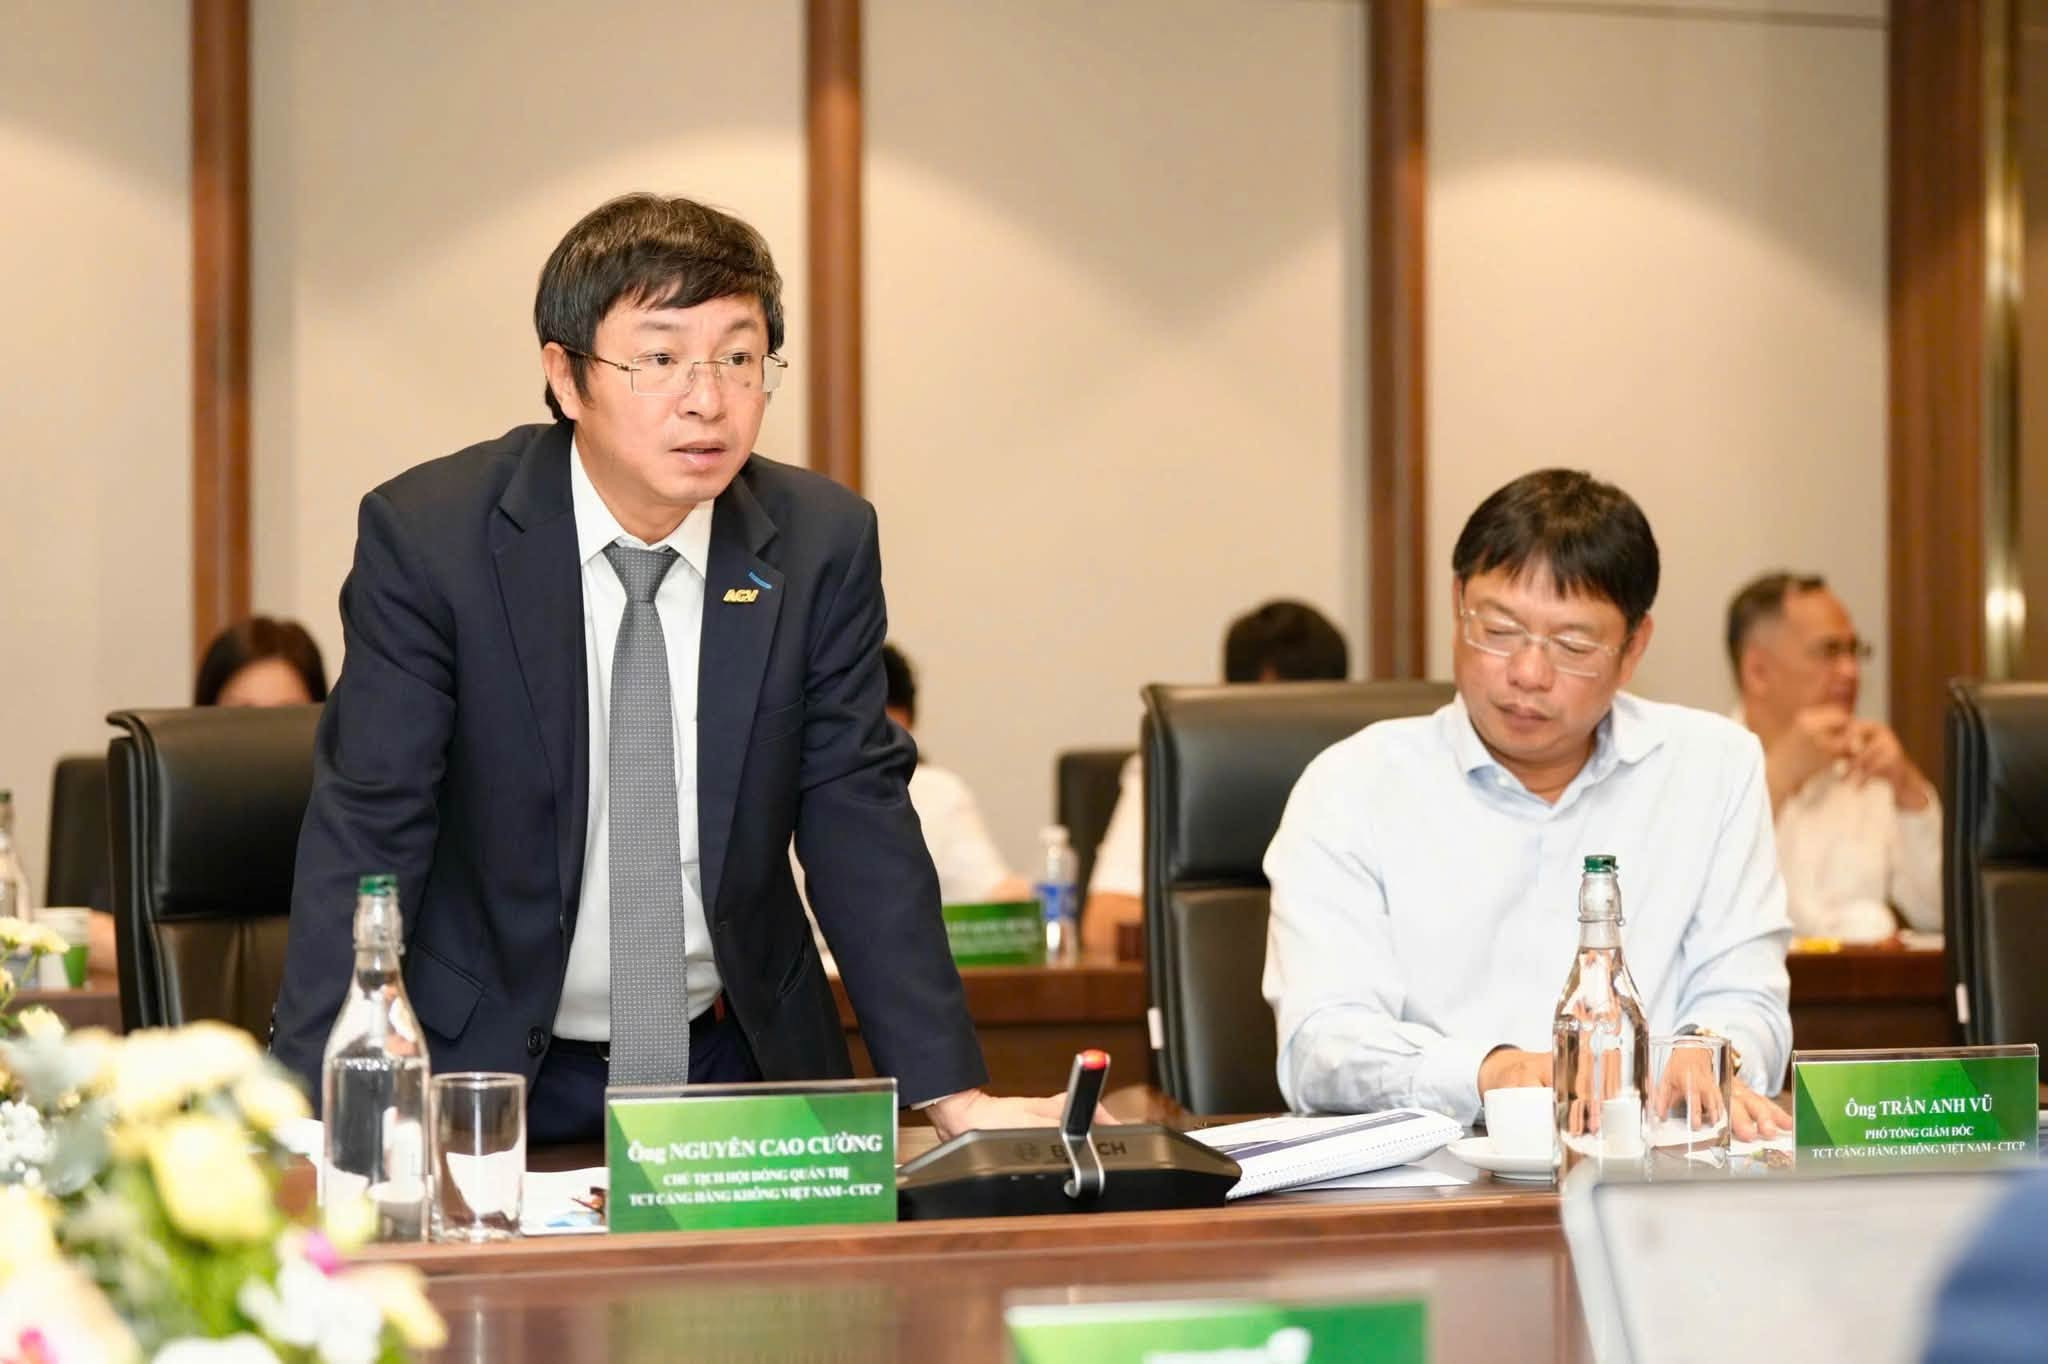
Trên nền tảng hợp đồng cấp tín dụng đã ký ngày 1/6/2024, ACV cùng ba ngân hàng Vietcombank, VietinBank và BIDV đã tổ chức chương trình làm việc cấp cao để cập nhật tình hình dự án, rà soát điều kiện tín dụng và bàn kế hoạch giải ngân. Đây không chỉ là cuộc họp kỹ thuật; đó là bước định hình trục cấp vốn ngân hàng dài hạn cho sân bay Long Thành. Vietcombank giữ vai trò ngân hàng đầu mối thu xếp vốn, phối hợp cùng VietinBank và BIDV triển khai hợp đồng cấp tín dụng cho dự án thành phần 3 giai đoạn 1.
Theo mô tả từ phía các bên, chương trình làm việc tập trung vào việc bảo đảm nguồn lực tài chính cho giai đoạn nước rút, phục vụ thi công, thanh toán khối lượng hoàn thành và triển khai các hạng mục còn lại. Đây là mô hình hợp vốn ngân hàng quen thuộc với các dự án hạ tầng lớn, nhưng điểm đáng chú ý là ACV chủ động kéo các ngân hàng vào bàn từ sớm để thống nhất điều kiện tín dụng, thay vì chờ đến khi thiếu vốn mới tìm giải pháp. "Tổng giá trị giải ngân của dự án thành phần 3 đã đạt khoảng 54,5% tổng giá trị hợp đồng" – con số này cho thấy dư địa giải ngân còn lại vẫn rất lớn và cần một kế hoạch tín dụng rõ ràng.
Việc hợp tác chặt chẽ với ba ngân hàng thương mại lớn tạo ra một khung khổ cấp vốn ngân hàng tương đối ổn định cho sân bay Long Thành. Nếu ACV biết cách dùng khung này làm nền cho giai đoạn 2 – dù cấu trúc tín dụng có thể thay đổi – thì rủi ro đứt gãy vốn sẽ giảm đáng kể. Ngược lại, nếu chỉ coi đây là giải pháp tình thế cho giai đoạn 1, Long Thành sẽ phải đối mặt với vòng đàm phán tín dụng mới khi nhu cầu vốn tăng mạnh ở giai đoạn 2 phát triển.
Chiến lược vốn sau mốc 24/12/2026: không chỉ là hoàn thành giai đoạn 1
Sân bay Long Thành dự kiến bắt đầu khai thác thương mại từ ngày 24/12/2026, với giai đoạn 1 gồm một đường băng và một nhà ga hành khách, công suất 25 triệu lượt hành khách và 1,2 triệu tấn hàng hóa mỗi năm. Kế hoạch khai thác cũng được chia thành ba bước: từ tháng 12/2026 đến tháng 3/2027, sân bay chỉ vận hành 6–10% công suất thiết kế; từ tháng 4 đến tháng 10/2027 nâng lên khoảng 50%; sau đó mới hướng tới khai thác 100% công suất thiết kế. Lộ trình tăng dần này không chỉ là bài toán kỹ thuật, mà còn là bài toán dòng tiền: doanh thu sẽ tăng theo từng nấc, trong khi nhu cầu chi cho vận hành và đầu tư tiếp tục giai đoạn 2 sẽ đến gần như song song.
Bộ Xây dựng yêu cầu ACV bố trí đầy đủ nguồn vốn để đầu tư các công trình thuộc giai đoạn 2, bảo đảm chất lượng, tiến độ và hiệu quả đầu tư, đồng thời bảo toàn và phát triển vốn nhà nước tại doanh nghiệp. Điều này đặt ra yêu cầu ACV phải xây dựng chiến lược vốn hai tầng: tầng ngắn hạn để hoàn thành và vận hành ổn định giai đoạn 1, tầng trung – dài hạn để triển khai giai đoạn 2 mà không làm suy yếu sức khỏe tài chính. Nếu chỉ dựa vào tín dụng ngân hàng, áp lực nợ sẽ rất lớn; nếu chỉ trông vào dòng tiền khai thác, tiến độ mở rộng sẽ bị kéo dài. Cân bằng hai cực này là bài toán cốt lõi của ACV trong vài năm tới.
Từ góc nhìn quản trị, giai đoạn 1 sau 2026 sẽ là khoảng thời gian "kiểm chứng mô hình" – kiểm chứng năng lực vận hành, sức hút thị trường và khả năng tạo dòng tiền của sân bay Long Thành. Kết quả kiểm chứng đó sẽ là cơ sở quan trọng để ACV thương lượng các điều kiện tín dụng thuận lợi hơn cho giai đoạn 2 phát triển, đồng thời thuyết phục các cơ quan quản lý về những phương án phân kỳ đầu tư linh hoạt mà vẫn giữ được mục tiêu dài hạn.
Kết luận: Long Thành cần một chiến lược vốn nhất quán, không phải các quyết định vụn vặt
Việc ACV được giao làm chủ đầu tư giai đoạn 2 sân bay Long Thành, cùng với trục hợp vốn ngân hàng Vietcombank – VietinBank – BIDV, đang tạo ra một cấu trúc quản trị – tài chính tương đối rõ ràng cho dự án. Nhưng cấu trúc đó chỉ là điều kiện cần. Điều kiện đủ là ACV phải biến nó thành một chiến lược vốn nhất quán, gắn chặt giữa tiến độ đầu tư, lộ trình khai thác và khả năng chịu đựng tài chính của chính doanh nghiệp.
Long Thành không thể được nhìn như một công trình xây xong là xong; đây là một hệ sinh thái hạ tầng sẽ phát triển theo nhiều lớp trong nhiều năm. Quyết định hôm nay về cấp vốn ngân hàng, phân kỳ đầu tư hay tiến độ giai đoạn 2 sẽ định hình không gian tài chính của ACV trong tương lai dài. Nếu ACV tận dụng được giai đoạn nước rút hiện nay để củng cố kỷ luật tài chính, minh bạch dòng vốn và xây dựng quan hệ đối tác bền vững với các ngân hàng, sân bay Long Thành có cơ hội trở thành hình mẫu mới cho cách Việt Nam tổ chức cấp vốn cho các dự án hạ tầng quy mô lớn.