
Cú cược 105.000 tỷ đồng trong bối cảnh tiền mặt chỉ còn 16 tỷ
Chiến lược cao tốc Pleiku – Lệ Thanh và Pleiku – Buôn Ma Thuột – Gia Nghĩa của Đức Long Gia Lai là kế hoạch mở hai tuyến cao tốc tổng chiều dài 315km với tổng vốn đầu tư dự kiến khoảng 105.000 tỷ đồng, sử dụng mô hình PPP và BOT để vừa mở rộng mạng lưới giao thông Tây Nguyên vừa tạo đột phá kinh doanh cho doanh nghiệp trong bối cảnh nội lực tài chính còn hạn chế. Điểm khiến thị trường chú ý không phải chỉ là quy mô, mà là nghịch lý: tiền và tương đương tiền của tập đoàn tại ngày 30/6 chỉ đạt 16 tỷ đồng, trong khi nợ phải trả cao gần 3 lần vốn chủ sở hữu. Khi Chủ tịch Bùi Pháp khẳng định “đã sẵn sàng đáp ứng đầy đủ nguồn vốn để triển khai hai tuyến đường trên”, nhà đầu tư buộc phải đặt câu hỏi: đây là bước nhảy chiến lược hay cú mạo hiểm tài chính vượt ngưỡng chịu đựng?
Cấu trúc hai tuyến cao tốc 315km: tham vọng trục kết nối Tây Nguyên
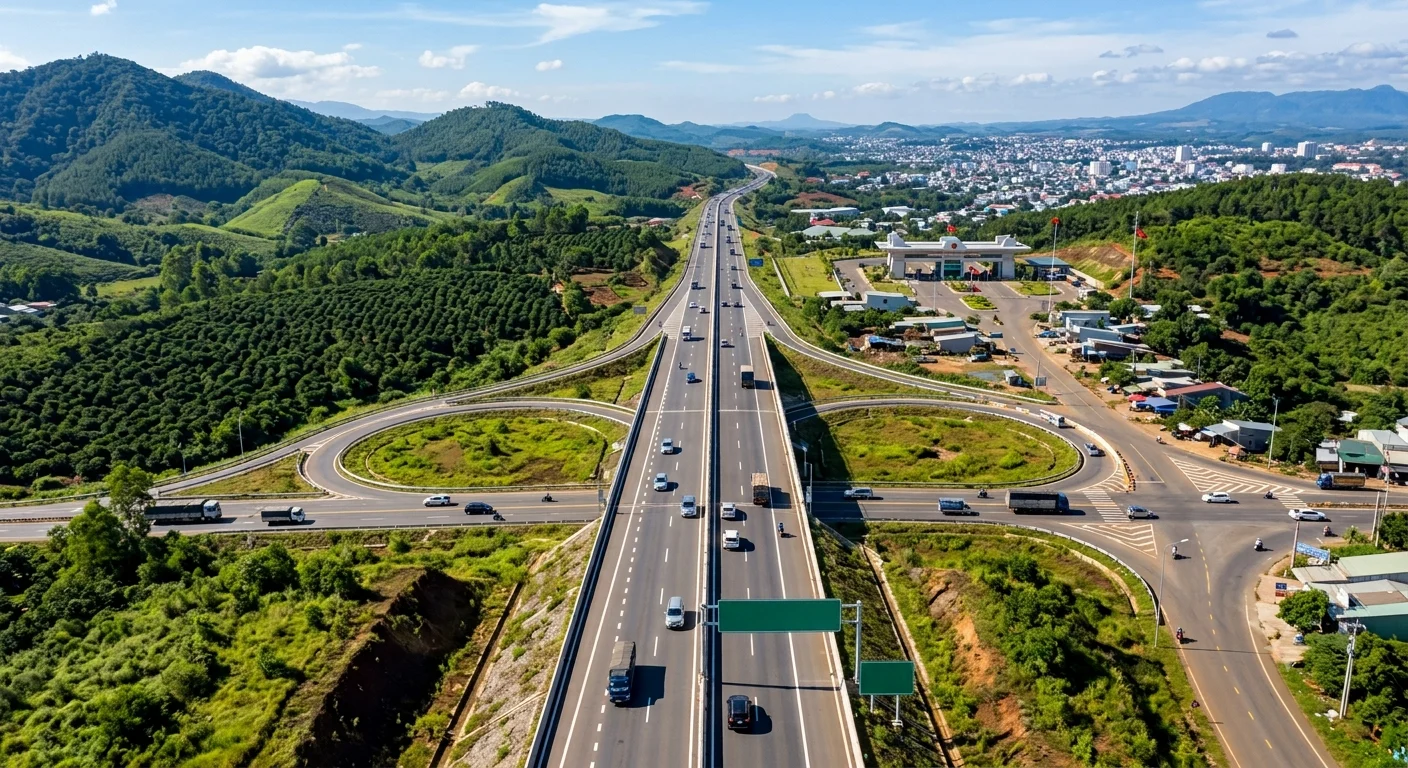
Tuyến cao tốc Pleiku Lệ Thanh được đề xuất dài khoảng 54km, quy mô 4 làn xe, bề rộng nền đường 24,75m, tốc độ thiết kế 100km/h, tổng vốn đầu tư dự kiến hơn 17.000 tỷ đồng. Đây là mắt xích nối trực tiếp điểm cuối cao tốc Quy Nhơn – Pleiku với Quốc lộ 19 tại khu vực cửa khẩu quốc tế Lệ Thanh, nhằm hoàn thiện hạ tầng kết nối TP Pleiku và trục giao thương xuyên biên giới. Tuyến còn lại – cao tốc Pleiku – Buôn Ma Thuột – Gia Nghĩa – nằm trên trục Bắc – Nam phía Tây, đi qua Gia Lai, Đắk Lắk, Lâm Đồng, chiều dài sau điều chỉnh 261km, giai đoạn 1 đầu tư 4 làn xe, mặt đường 24,75m, tốc độ 100km/h, vốn dự kiến 88.000 tỷ đồng. Như vậy, tuyến cao tốc 315km này không chỉ là một dự án đơn lẻ, mà là định hình lại bản đồ giao thông khu vực Tây Nguyên và hành lang biên giới Việt – Lào – Campuchia.
Chìa khóa PPP: 70% ngân sách, 30% xã hội hóa – liệu có đủ an toàn?
Điểm tựa lớn nhất của Đức Long Gia Lai nằm ở mô hình dự án PPP Việt Nam: cả hai tuyến cao tốc đều đi theo phương thức PPP, hợp đồng BOT, với cơ cấu nguồn vốn dự kiến ngân sách Nhà nước hỗ trợ 70%, 30% còn lại do nhà đầu tư huy động. Đây là tỷ lệ hỗ trợ hiếm thấy, giúp giảm đáng kể áp lực vốn chủ sở hữu cho doanh nghiệp đang có tổng tài sản khoảng 4.392 tỷ đồng và nợ phải trả hơn 3.287 tỷ đồng. Tuy nhiên, 30% của 105.000 tỷ đồng vẫn là con số nặng, buộc tập đoàn phải dựa vào liên danh Tập đoàn Alpha Seven, các công ty trong hệ sinh thái và nhiều ngân hàng, tổ chức tín dụng. Dù khung pháp lý quy hoạch đường bộ cho phép đầu tư sớm nếu địa phương huy động được nguồn lực xã hội hóa, điểm yếu của cấu trúc này là rủi ro phụ thuộc vào tín dụng ngân hàng và đối tác, trong khi biên an toàn tài chính của DLG khá mỏng.
Tiến độ chuẩn bị đến 2030 và tác động kinh tế vùng Tây Nguyên
Về tiến độ, tỉnh Gia Lai đã ấn định thời hạn để nhà đầu tư nộp hồ sơ đề xuất cho cao tốc Pleiku Lệ Thanh là trước ngày 31/12/2026; hồ sơ được tiếp nhận tại Sở Xây dựng. Nếu được thông qua, công tác chuẩn bị đầu tư sẽ diễn ra giai đoạn 2026–2027, thi công và cơ bản hoàn thành trước năm 2030, dù trong quy hoạch mạng lưới đường bộ tiến trình đầu tư ban đầu được ấn định sau năm 2030. Việc “kéo sớm” dự án thể hiện quyết tâm của địa phương trong đầu tư hạ tầng giao thông, bởi khi tuyến 54km ra cửa khẩu quốc tế Lệ Thanh và trục 261km Bắc – Nam phía Tây hoàn thành, Tây Nguyên có cơ hội tăng tốc kết nối nội vùng và liên vùng, từ nông nghiệp, du lịch đến logistics. Nhưng cơ hội chỉ trở thành tăng trưởng thực sự nếu tiến độ giải phóng mặt bằng, huy động vốn và quản trị dự án không bị chậm, điều vốn là bệnh kinh niên của nhiều dự án PPP Việt Nam.
Từ tham vọng hạ tầng đến bài toán sống còn của Đức Long Gia Lai
Xét về tầm nhìn vùng, kế hoạch đầu tư hạ tầng giao thông với hai tuyến cao tốc 315km là bước đi hợp lý: nó tạo trục xương sống nối Gia Lai với Đắk Lắk, Lâm Đồng và cửa khẩu Lệ Thanh, qua đó mở rộng mạng lưới giao thông khu vực và giảm thế cô lập lịch sử của Tây Nguyên. Nhưng từ góc độ doanh nghiệp, đây là phép thử sinh tử cho Đức Long Gia Lai: doanh thu 6 tháng mới 195 tỷ đồng, lợi nhuận sau thuế 110 tỷ đồng, trong khi phải đi huy động phần vốn 30% của dự án 105.000 tỷ đồng. Nếu thu xếp vốn suôn sẻ, DLG có thể tái định vị mình như nhà đầu tư hạ tầng lớn. Ngược lại, bất kỳ trục trặc nào về tín dụng, dòng tiền hay chậm tiến độ đều có thể đẩy bảng cân đối vốn đã mỏng vào vùng nguy hiểm. Tham vọng hạ tầng là cần thiết cho Tây Nguyên, nhưng điều thị trường chờ đợi là năng lực biến tham vọng thành dòng tiền và tài sản sinh lời, không phải thêm một câu chuyện dở dang trên đường cao tốc.