
Xuất nhập khẩu tăng 29,6%: điểm ngoặt cho lợi nhuận cảng biển Việt Nam
Động lực tăng trưởng lợi nhuận quý III 2026 của các doanh nghiệp cảng biển Việt Nam là sự kết hợp giữa xuất nhập khẩu tăng mạnh gần 30%, sản lượng hàng hóa qua cảng bứt phá hơn 20% và việc tái cơ cấu mạng lưới vận tải của các hãng tàu, qua đó mở rộng dòng hàng và cải thiện biên lợi nhuận cho đặc biệt nhóm cảng nước sâu. Theo báo cáo mới công bố của một công ty chứng khoán, tổng kim ngạch xuất nhập khẩu Việt Nam từ đầu quý III đến giữa tháng 9 tăng khoảng 29,6% so với cùng kỳ. Đây không phải là một nhịp tăng mang tính chu kỳ đơn thuần, mà là dấu mốc cho thấy cảng biển đang bước vào giai đoạn hưởng lợi rõ rệt từ dịch chuyển chuỗi cung ứng và nhu cầu thương mại toàn cầu phục hồi.
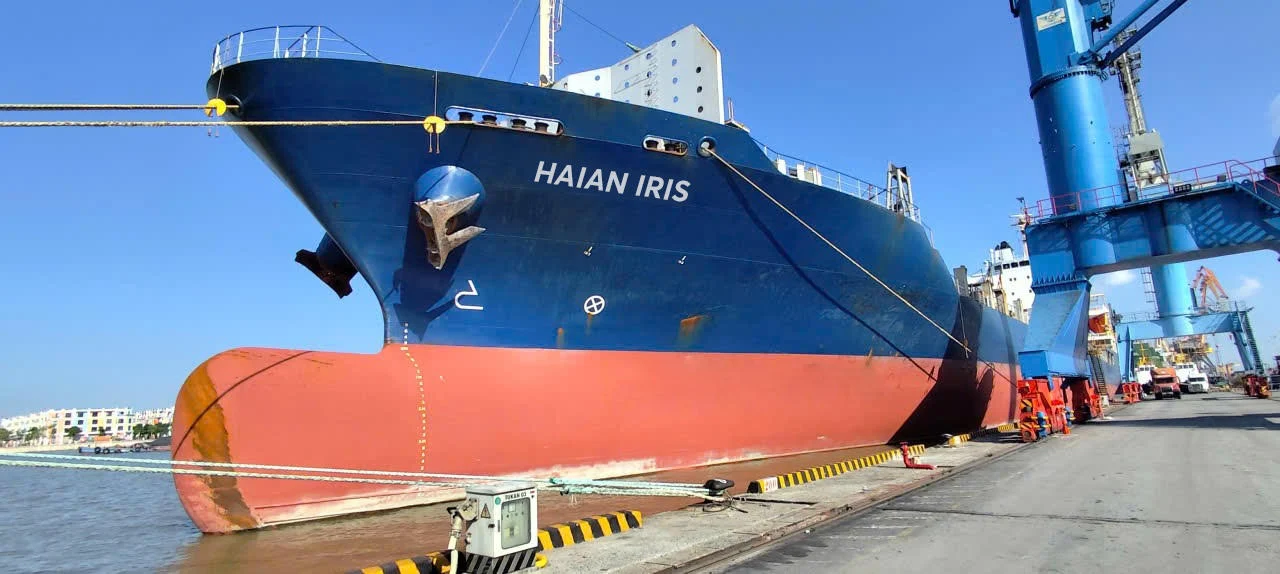
Sản lượng hàng hóa cảng tăng hơn 20%: tăng trưởng đến từ đâu?
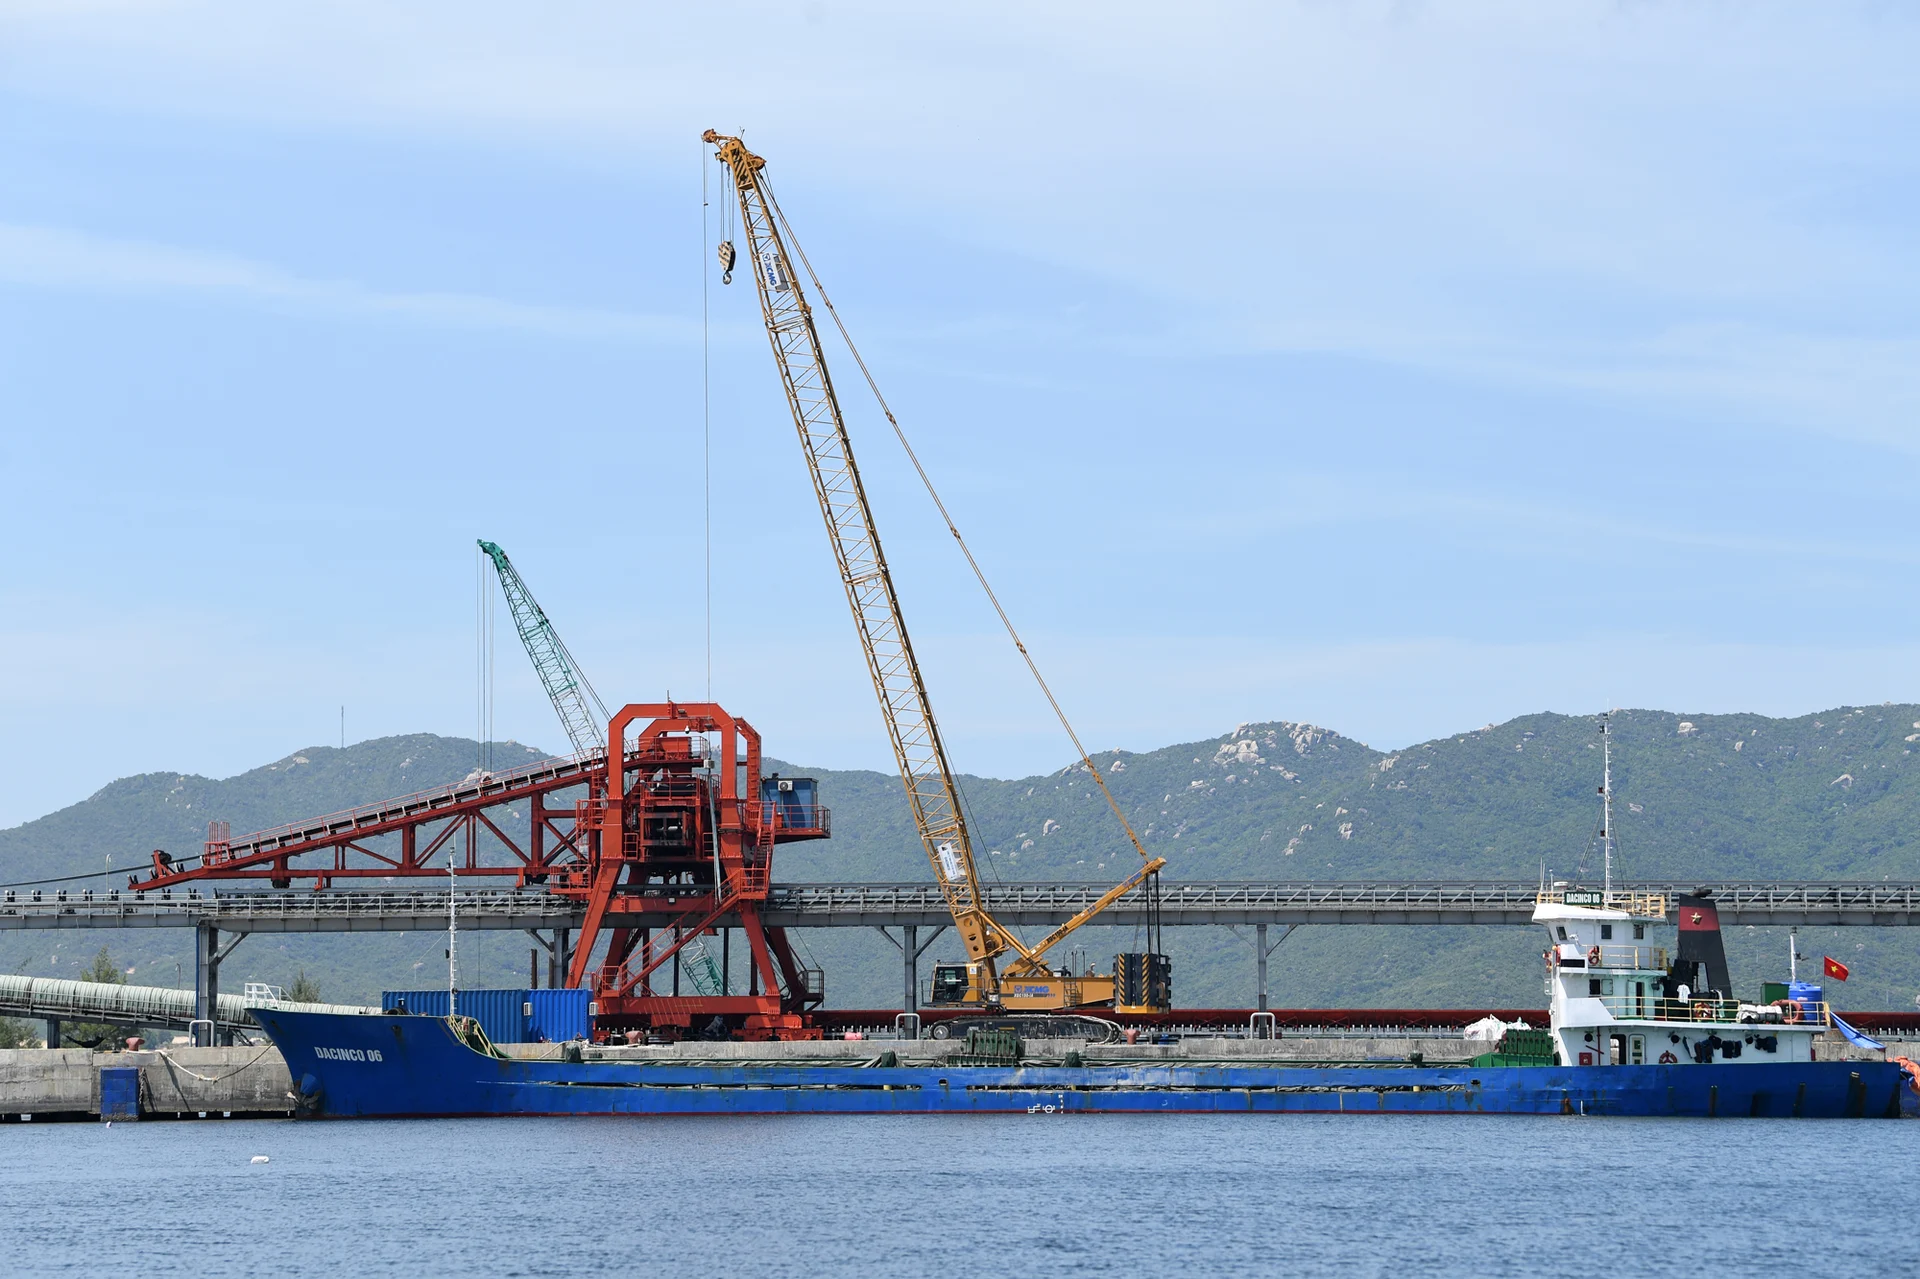
Trên nền xuất nhập khẩu tăng 29,6%, tổng lượng hàng hóa thông qua hệ thống cảng biển Việt Nam trong quý III được ước tính tăng khoảng 21,7% so với cùng kỳ. Đặc biệt, hai cụm cảng lớn Hải Phòng và TP.HCM ghi nhận sản lượng tăng lần lượt 9,7% và 8,6% năm trên năm. Đây là con số đủ lớn để thay đổi mặt bằng doanh thu dịch vụ cảng, nhưng quan trọng hơn, nó cho thấy vị thế của cảng biển Việt Nam trong mạng lưới logistics khu vực đang được nâng lên. Động lực nằm ở xu hướng dịch chuyển chuỗi cung ứng theo mô hình "China+1", sự phục hồi tại các thị trường xuất khẩu trọng điểm và nhu cầu tích trữ hàng hóa phục vụ mùa mua sắm cuối năm. Khi các hãng tàu buộc phải phân tán rủi ro khỏi những điểm nghẽn trung chuyển, các cảng hoạt động ổn định tại Việt Nam trở thành lựa chọn chiến lược, không chỉ là giải pháp tạm thời.
Tái cơ cấu mạng lưới vận tải: cơ hội vàng cho nhóm cảng nước sâu
Tình trạng ùn tắc tại một số cảng trung chuyển lớn trong khu vực cùng bất ổn địa chính trị kéo dài đang buộc các hãng tàu phải tái cơ cấu mạng lưới vận tải. Việc phân bổ thêm tuyến dịch vụ đến các khu vực có hiệu quả vận hành ổn định như cụm cảng Hải Phòng và TP.HCM đã trực tiếp tạo thêm sản lượng hàng hóa cảng, nhưng điều đáng nói là nhóm cảng nước sâu hưởng lợi vượt trội nhờ biên lợi nhuận gộp cao. Đây là điểm khác biệt quan trọng: cùng một đơn vị sản lượng, cảng nước sâu có khả năng thu về lợi nhuận lớn hơn nhờ xử lý tàu lớn, thời gian quay vòng nhanh và cơ cấu giá dịch vụ ưu thế. Trong bức tranh logistics đang chịu áp lực từ giá nhiên liệu tăng, chỉ những đơn vị sở hữu hạ tầng nước sâu, đón được tuyến tàu mới và giữ được hiệu quả khai thác cao mới có thể bứt tốc về lợi nhuận thay vì chỉ “đi theo” đà tăng sản lượng chung.
Ba cổ phiếu cảng biển dẫn dắt lợi nhuận quý III: GMD, PHP, VSC
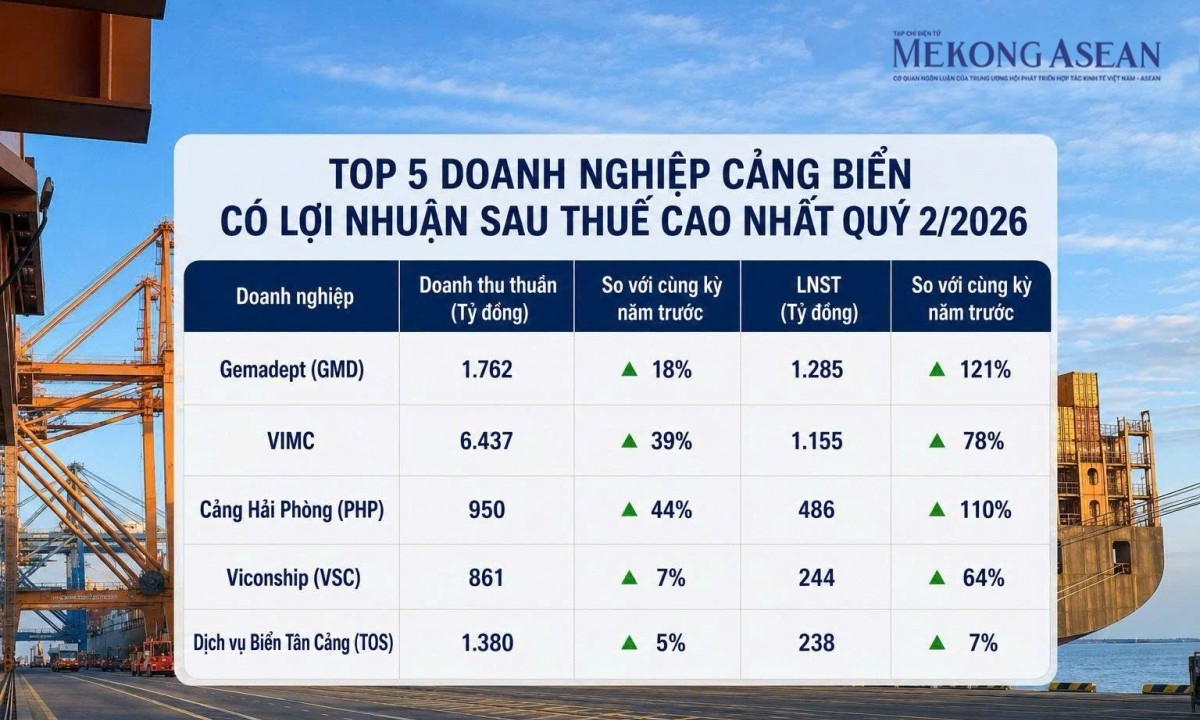
Điểm thú vị của câu chuyện cảng biển quý III là lợi nhuận không phân bổ đều, mà tập trung mạnh vào một số "gã khổng lồ" cảng nước sâu. Lợi nhuận ròng quý III thuộc cổ đông công ty mẹ của Gemadept (GMD) được dự báo đạt 587 tỷ đồng, tăng 86% so với cùng kỳ, nhờ hệ thống cảng tăng sản lượng khoảng 6,3%, đặc biệt Gemalink tiếp tục khai thác vượt công suất thiết kế với sản lượng dự báo tăng 27,3% và Nam Đình Vũ đón thêm hai tuyến dịch vụ mới. Với PHP, lợi nhuận ròng quý III ước đạt 430 tỷ đồng, tăng 65%, được hỗ trợ bởi giá dịch vụ tăng khoảng 17% và hiệu suất bến số 3,4 tại Lạch Huyện tăng lên khoảng 48% sau quý III. VSC cũng không đứng ngoài cuộc khi lợi nhuận ròng quý III được dự báo đạt 146 tỷ đồng, tăng 85%, nhờ cải thiện sản lượng khai thác và nâng hiệu suất cảng Nam Hải Đình Vũ từ 51,5% lên khoảng 73,6%.
Triển vọng và rủi ro: cảng biển nổi bật, logistics nội địa chịu sức ép
Từ bức tranh quý III, có thể nói cảng biển Việt Nam đang bước vào chu kỳ lợi nhuận mới, trong đó nhóm khai thác cảng nước sâu như GMD, PHP duy trì đà tăng giá cổ phiếu tích cực nhờ nền tảng lợi nhuận cải thiện. Dự phóng cả năm cho thấy xu hướng này không chỉ là “ăn may” một quý: lợi nhuận ròng PHP được kỳ vọng đạt 1.240 tỷ đồng, tăng 50,6%, trong khi VSC được dự báo đạt 370 tỷ đồng. Tuy nhiên, bức tranh logistics không hoàn toàn màu hồng. Các doanh nghiệp bưu chính, chuyển phát đang chịu sức ép lớn từ giá nhiên liệu ước tính tăng 52,3% so với cùng kỳ, bào mòn biên lợi nhuận dù khối lượng vận chuyển đường bộ tăng 18%. Kết luận hợp lý là: ở thời điểm này, dòng vốn thông minh sẽ ưu tiên cảng biển – nơi xuất nhập khẩu tăng và sản lượng hàng hóa cảng đang chuyển hóa trực tiếp thành lợi nhuận – hơn là các mảng logistics nội địa nhạy cảm với chi phí nhiên liệu.