
Trọng tâm chiến lược: Biến trái phiếu đô thị thành “đường cao tốc vốn”
Phát hành trái phiếu đô thị thông qua Trung tâm Tài chính quốc tế là cơ chế TP.HCM dùng để huy động vốn trung và dài hạn cho các dự án trọng điểm, đồng thời mở một kênh kết nối trực tiếp với dòng vốn tài chính quốc tế, tách khỏi sự phụ thuộc quá lớn vào ngân sách và tín dụng ngân hàng.
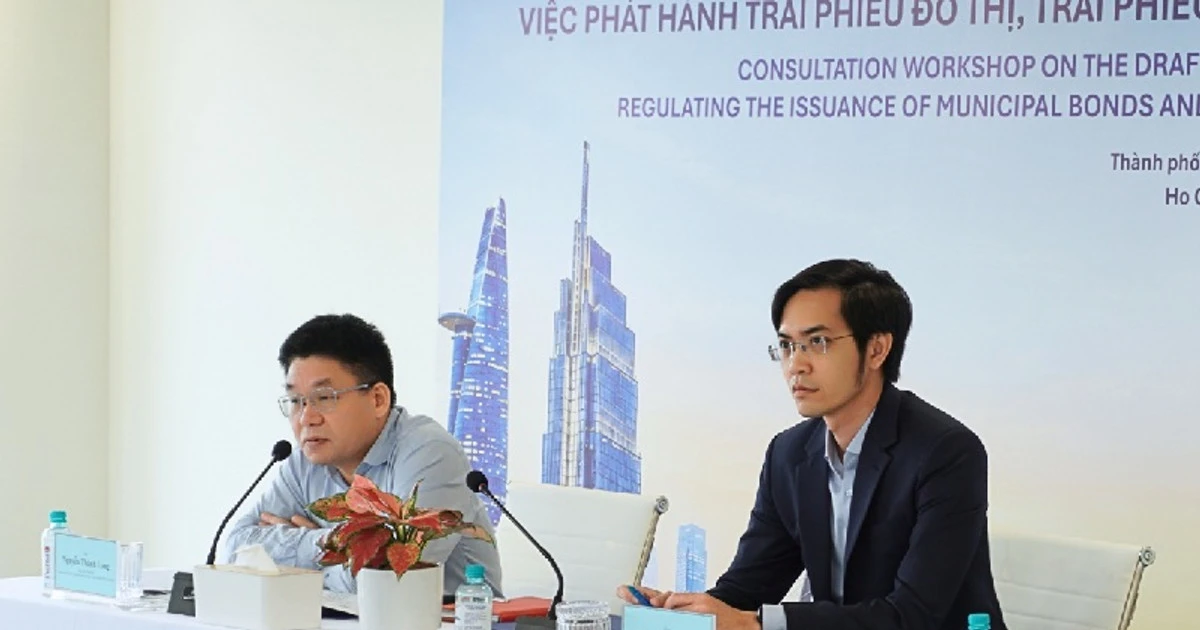
UBND TP.HCM hiện đang lấy ý kiến dự thảo nghị quyết về việc phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm Tài chính quốc tế tại Việt Nam để huy động vốn cho các dự án trọng điểm của thành phố. Trái phiếu này thuộc nhóm trái phiếu chính quyền địa phương, phát hành bằng đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi với nhiều phương thức như bảo lãnh phát hành, đấu thầu, bán trực tiếp hay qua đại lý phân phối. Cách chọn bắt đầu từ trái phiếu đô thị cho thấy TP.HCM không chỉ đi tìm thêm một “ống dẫn tiền”, mà đang thử đặt nền móng cho một thị trường tài chính quốc tế tại chỗ, nơi chính quyền địa phương có thể nói chuyện trực tiếp với nhà đầu tư toàn cầu.
Ở góc độ chiến lược, đây là bước đi mang tính tuyên bố: TP.HCM muốn tự xây cho mình một “đường cao tốc vốn” riêng, thay vì chờ trung ương phân bổ hay phụ thuộc hoàn toàn vào ngân hàng thương mại. Và kênh trái phiếu đô thị, nếu được thiết kế đủ chuẩn quốc tế, có thể trở thành sản phẩm tài chính nền tảng, tạo mặt bằng mới cho huy động vốn hạ tầng về lâu dài.
Áp lực vốn khổng lồ và bản đồ huy động nguồn lực mới của TP.HCM
Động lực thật sự phía sau kế hoạch trái phiếu đô thị là khoảng trống vốn hạ tầng quá lớn. Theo báo cáo phục vụ cuộc họp tham vấn, nguồn vốn ngân sách dự kiến cân đối cho đầu tư kết cấu hạ tầng giai đoạn 2026-2030 chỉ đáp ứng khoảng 31% nhu cầu, tức mới khoảng 975 nghìn tỷ đồng so với hơn 3,17 triệu tỷ đồng cần thiết. Đây là con số đủ để trả lời câu hỏi “vì sao TP.HCM phải mở cửa vốn quốc tế ngay bây giờ”.
Nhu cầu vốn trải rộng từ giao thông, chỉnh trang và phát triển đô thị, môi trường, chống ngập, năng lượng, logistics, chuyển đổi số đến hạ tầng xã hội; hệ thống đường sắt đô thị và các công trình giao thông chiến lược đòi hỏi nguồn vốn trung và dài hạn. Danh mục các dự án trọng điểm TPHCM như các tuyến metro, cầu Thủ Thiêm 4, cầu Cần Giờ, cầu Phú Mỹ 2, đường liên cảng Cát Lái – Phú Hữu đến Vành đai 3, nút giao Gò Công hay trục Bắc – Nam… yêu cầu một bản đồ vốn rõ ràng, chứ không thể trông vào một kênh duy nhất.
Vì vậy, việc xây dựng chương trình phát hành trung hạn, với nhiều đợt phát hành dựa trên kế hoạch đầu tư công trung hạn, kế hoạch tài chính và kế hoạch vay – trả nợ, là nỗ lực vẽ lại bản đồ huy động nguồn lực của thành phố theo hướng chủ động, gắn việc vay nợ với tiến độ từng dự án thay vì vay dồn rồi lo giải ngân.
VIFC-HCMC và IFC: Thiết kế cơ chế để trái phiếu “lọt mắt xanh” vốn quốc tế
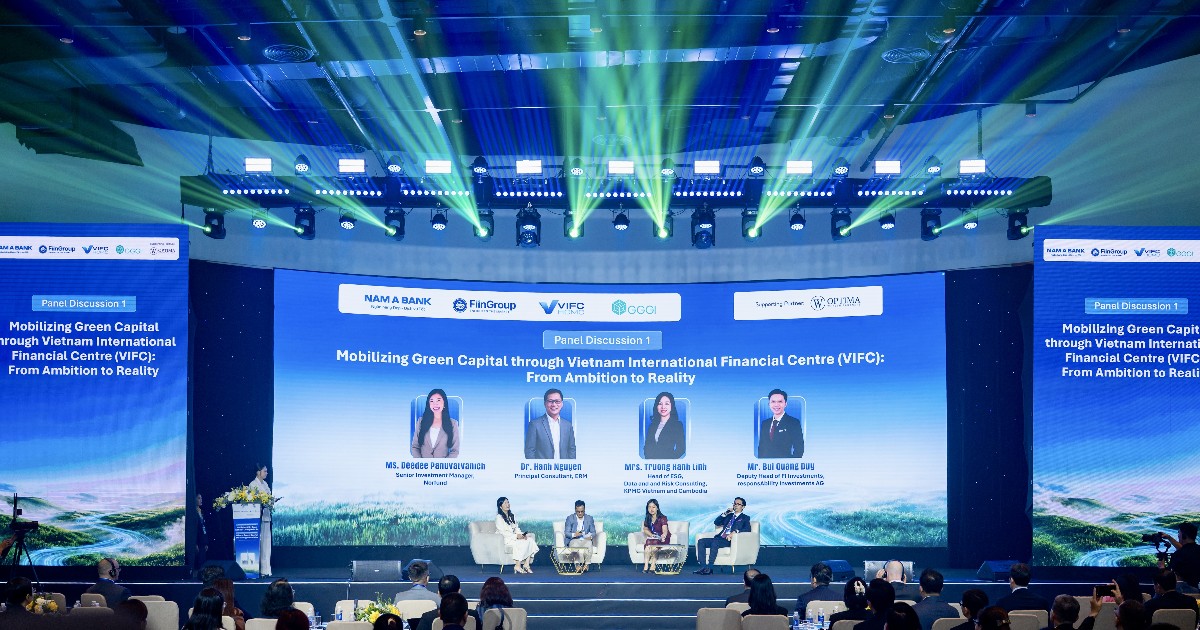
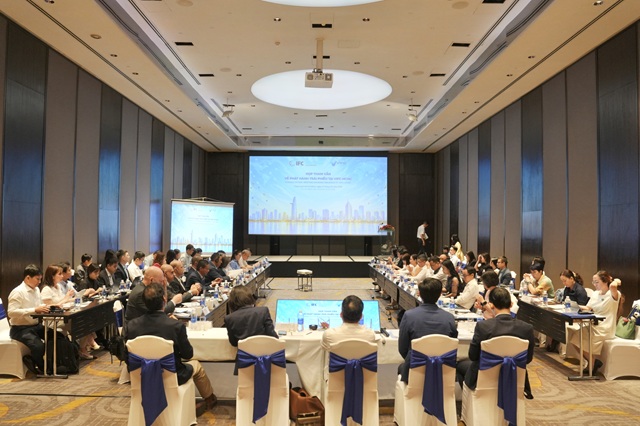
Muốn trái phiếu đô thị trở thành kênh huy động vốn quốc tế, sản phẩm phải nói được “ngôn ngữ” của nhà đầu tư toàn cầu. Cơ quan điều hành Trung tâm Tài chính Quốc tế tại TP.HCM (VIFC-HCMC) đang phối hợp với IFC tổ chức các cuộc họp tham vấn về phát hành trái phiếu quốc tế tại Trung tâm, đúng vào thời điểm thành phố soạn thảo nghị quyết về trái phiếu đô thị và trái phiếu công trình. Đây là bước thể hiện TP.HCM không muốn làm trái phiếu kiểu “địa phương tự phát”, mà nhắm thẳng chuẩn mực tài chính quốc tế ngay từ khâu thiết kế.
Theo dự thảo, trái phiếu đô thị và trái phiếu công trình được định hướng trở thành một trong những sản phẩm nền tảng đầu tiên của Trung tâm, nhằm cung cấp nguồn vốn trung và dài hạn cho các dự án trọng điểm, đồng thời kéo theo hệ sinh thái tư vấn, xếp hạng tín nhiệm, thu xếp vốn và dịch vụ hỗ trợ tại VIFC-HCMC. Một đề xuất đáng chú ý là tổ chức nhiều đợt phát hành trong một chương trình trung hạn, với hồ sơ khung được chuẩn bị từ đầu, từng đợt sau đó chỉ cập nhật theo nhu cầu giải ngân, khả năng trả nợ và điều kiện thị trường.
Cơ chế này nếu được thông qua sẽ giúp UBND TP.HCM chủ động quyết định thời điểm, quy mô, đồng tiền, kỳ hạn và thị trường mục tiêu của từng đợt phát hành trong phạm vi đề án và các giới hạn HĐND phê duyệt. Nói cách khác, VIFC-HCMC đang cố biến trái phiếu đô thị từ một công cụ huy động nội địa thành sản phẩm tài chính quốc tế có thể giao dịch, đánh giá và định giá trên những hệ thống mà nhà đầu tư toàn cầu đã quen dùng.
Chuẩn mực nhà đầu tư quốc tế: Không chỉ vay được, mà phải chứng minh trả được
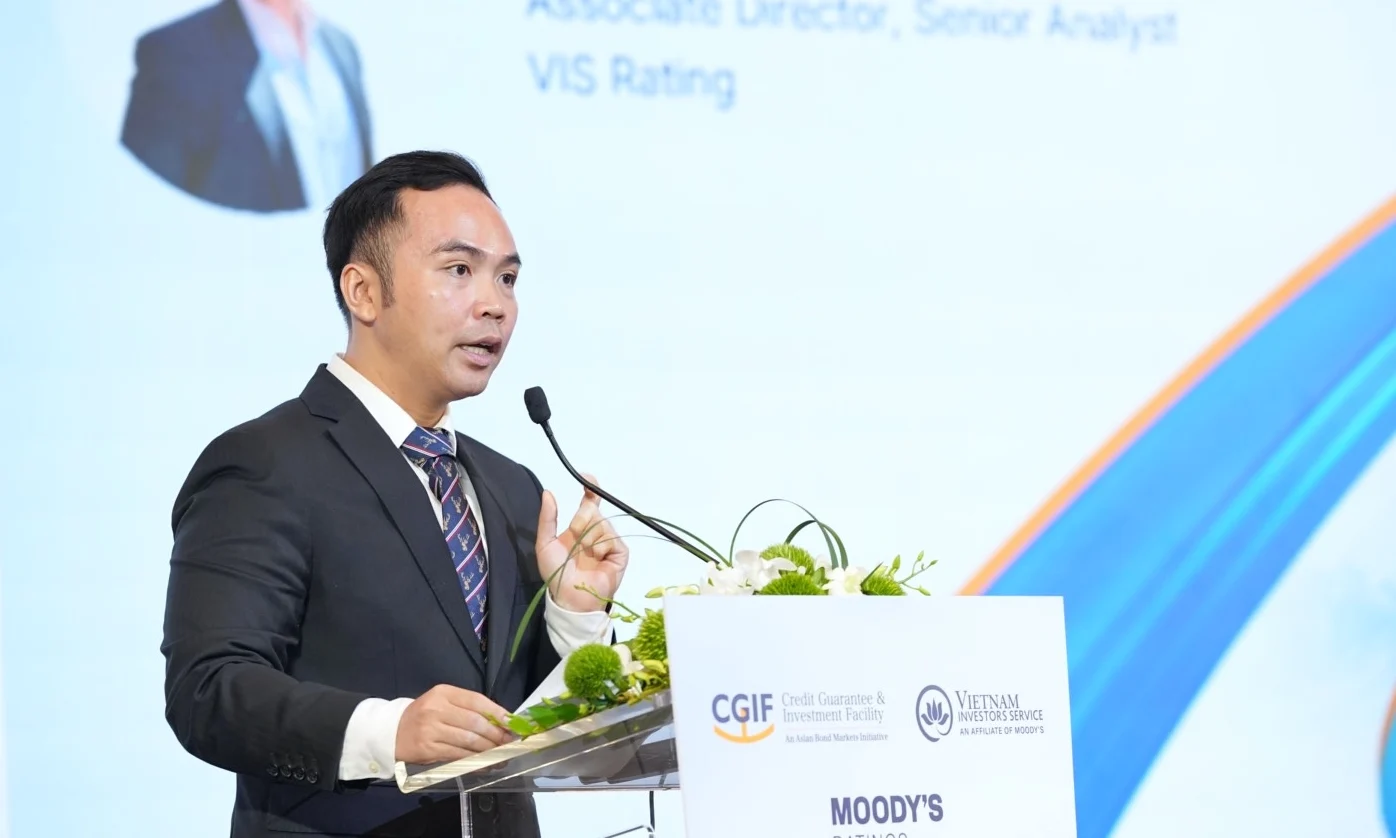
Điểm mấu chốt để dòng vốn quốc tế chảy vào trái phiếu đô thị TP.HCM nằm ở khả năng chứng minh năng lực vay nợ và trả nợ có kịch bản rõ ràng. Từ góc nhìn nhà đầu tư, chuyên gia tài chính đô thị của IFC nêu các yếu tố quyết định năng lực vay nợ của thành phố gồm nền tảng kinh tế, cơ cấu thu – chi, thanh khoản, nghĩa vụ nợ và chất lượng quản trị tài chính; việc đánh giá cần dựa trên mô hình tài chính cho toàn bộ kỳ hạn vay, có tính đến các kịch bản bất lợi. Đó là cách tiếp cận đòi hỏi chính quyền địa phương phải “mở sổ” tài chính của mình minh bạch hơn rất nhiều so với thông lệ trước đây.
Yêu cầu xuyên suốt từ nhà đầu tư là khả năng trả nợ bằng nguồn lực tự tạo, với mức dự phòng an toàn phù hợp; báo cáo tài chính, dữ liệu ngân sách và thông tin về nghĩa vụ nợ tiềm ẩn phải đủ rõ để họ tự đánh giá. Trong lựa chọn dự án, IFC khuyến nghị ưu tiên những dự án đã hoàn thành nghiên cứu khả thi, giải phóng mặt bằng, giấy phép và hồ sơ hợp đồng, có thể giải ngân sớm và nhanh chóng tạo ra kết quả. Nếu TP.HCM không kiểm soát tốt tiến độ, vốn huy động mà không vào dự án sẽ trở thành chi phí tài chính “ăn mòn” hiệu quả của cả chương trình phát hành.
Ý nghĩa của những đòi hỏi này là rõ ràng: trái phiếu đô thị không còn là chuyện đi vay theo uy tín chung chung, mà là quá trình nhà đầu tư soi kỹ từng con số, từng dòng thu – chi và từng dự án cụ thể. Muốn hút vốn dài hạn bền vững, TP.HCM phải xây cho mình một mô hình tài chính toàn kỳ hạn vay làm “bản đồ rủi ro”, chứ không thể chỉ đưa ra một bản kế hoạch đầu tư mang tính khẩu hiệu.
Cơ hội và rủi ro: TP.HCM đứng trước “bài thi” tài chính quốc tế
Việc phát hành trái phiếu đô thị, trái phiếu công trình được kỳ vọng bổ sung nguồn vốn, giảm áp lực lên ngân sách và tín dụng ngân hàng, đồng thời thúc đẩy các dịch vụ tài chính như tư vấn, xếp hạng tín nhiệm, quản trị rủi ro và giao dịch thứ cấp. Đây là cơ hội để TP.HCM biến áp lực vốn hạ tầng thành động lực nâng cấp toàn bộ hệ thống quản trị tài chính công theo chuẩn quốc tế, từ cách lập kế hoạch vay – trả nợ đến cơ chế công khai thông tin và kiểm soát rủi ro tỷ giá, lãi suất.
Nhưng chính vì vậy, đây cũng là “bài thi” khó. Các cơ chế phát hành, sử dụng hệ thống đăng ký, lưu ký, thanh toán và giao dịch trong nước hoặc quốc tế vẫn đang ở giai đoạn đề xuất, phụ thuộc vào việc hoàn thiện quy định và phê duyệt cần thiết. UBND TP.HCM sẽ phải xây dựng đề án phát hành chi tiết, trình HĐND thành phố phê duyệt trên cơ sở kế hoạch vay – trả nợ, nhu cầu vốn, khả năng cân đối ngân sách và điều kiện thị trường.
Nếu làm đến nơi đến chốn, trái phiếu đô thị phát hành qua Trung tâm Tài chính quốc tế có thể trở thành “cửa vốn quốc tế” bền vững cho các dự án trọng điểm TPHCM, đặc biệt là những công trình giao thông và đường sắt đô thị cần vốn trung – dài hạn. Còn nếu thiết kế nửa vời, thiếu kỷ luật tài chính và minh bạch, kênh trái phiếu sẽ bị thị trường quốc tế định giá rủi ro rất cao – và khi đó, cánh cửa vốn mở ra nhưng chi phí vay có thể biến nó thành gánh nặng hơn là cơ hội.