
POR20 tạo khoảng cách thuế rõ rệt
Thuế chống bán phá giá là khoản thuế bổ sung mà Mỹ áp lên hàng nhập khẩu khi cơ quan điều tra xác định sản phẩm được bán thấp hơn giá trị thông thường và gây thiệt hại cho ngành sản xuất nội địa. Với tôm Việt Nam, mức thuế không đồng nhất: tư cách doanh nghiệp và kết quả rà soát quyết định nghĩa vụ cụ thể.
Ngày 3/11/2026 theo giờ Mỹ, Bộ Thương mại Hoa Kỳ (DOC) công bố kết luận cuối cùng POR20 đối với tôm nước ấm đông lạnh Việt Nam, cho kỳ rà soát từ ngày 1/2/2024 đến 31/1/2025. Hai doanh nghiệp bị đơn bắt buộc chịu mức 6,36% và 10,71%; 27 doanh nghiệp được hưởng thuế suất riêng rẽ chịu 7,59%, trong khi mức toàn quốc 25,76% tiếp tục áp dụng với 131 doanh nghiệp. Khoảng cách này không phải khác biệt trên giấy: nó có thể làm thay đổi trực tiếp giá chào hàng và biên lợi nhuận khi cạnh tranh tại Mỹ.
| Nhóm doanh nghiệp | Thuế chống bán phá giá POR20 |
|---|---|
| STAPIMEX | 6,36% |
| Sao Ta (FIMEX) | 10,71% |
| 27 doanh nghiệp hưởng thuế suất riêng rẽ | 7,59% |
| 131 doanh nghiệp thuộc nhóm thuế suất toàn quốc | 25,76% |

Thuế thấp hơn là lợi thế, không phải bảo đảm đơn hàng
Nhóm hưởng mức riêng rẽ 7,59% có lợi thế đáng kể so với các doanh nghiệp chịu 25,76%: gánh nặng thuế thấp hơn có thể giúp họ linh hoạt hơn khi thương lượng giá và giữ khách hàng. Nhưng kết quả xuất khẩu cho thấy lợi thế ấy chưa đủ. Xuất khẩu tôm Việt Nam sang Mỹ giảm 14,8% trong chín tháng năm 2026, dù một nhóm doanh nghiệp đã được áp dụng mức thuế riêng rẽ 7,59%.
Điều đó đặt ra một cảnh báo cho ngành: thuế thuận lợi chỉ là một điều kiện để duy trì sức cạnh tranh, chứ không tự động khôi phục nhu cầu hay bảo vệ đơn hàng. Giá thành, chất lượng, khả năng giao hàng và việc đáp ứng tiêu chuẩn của nhà nhập khẩu vẫn quyết định doanh nghiệp có giữ được chỗ đứng hay không. Với nhóm chịu mức toàn quốc, sức ép càng lớn: họ phải tìm cách cạnh tranh mà không để chi phí thuế làm giá bán kém hấp dẫn.
Đừng nhìn một mức thuế để tính toàn bộ chi phí
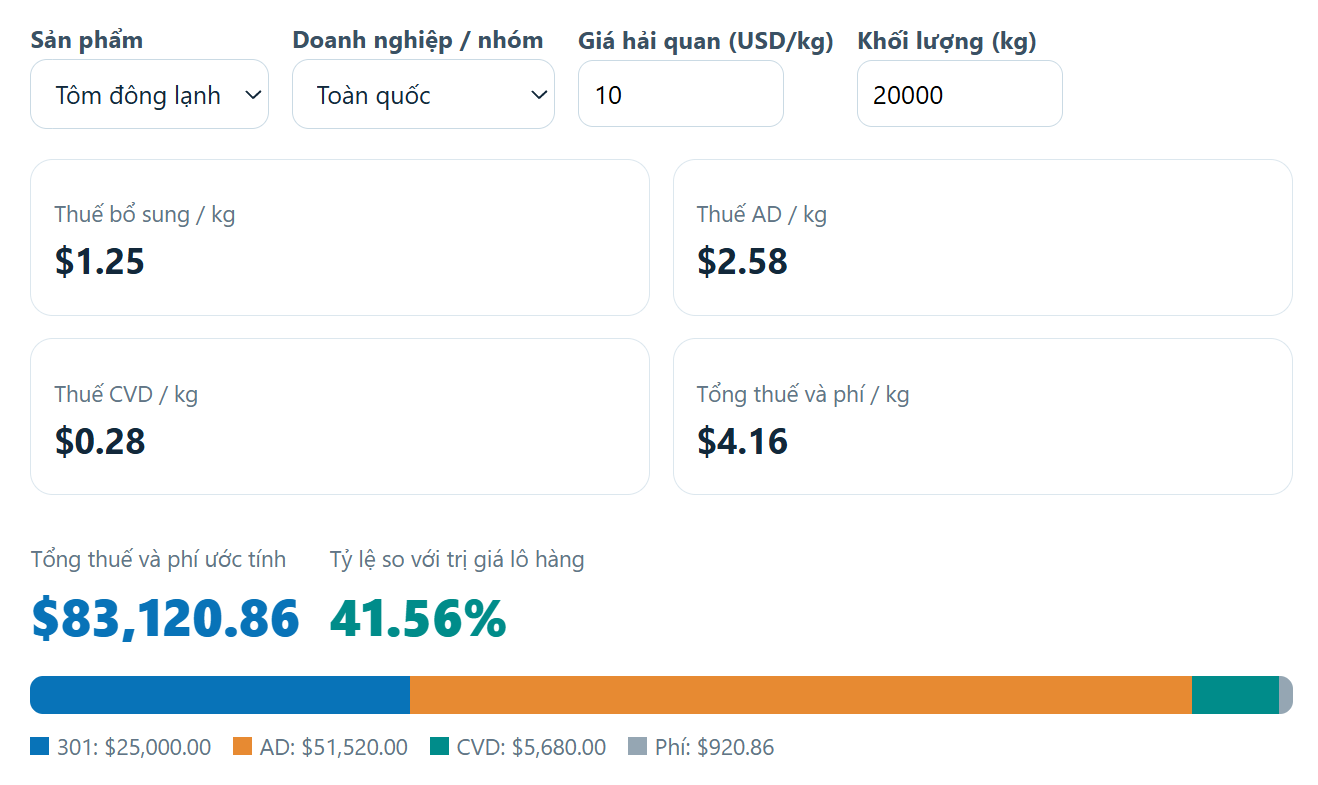
Một rủi ro trong cách lập kế hoạch là xem thuế chống bán phá giá như toàn bộ gánh nặng khi đưa hàng vào Mỹ. Thực tế, doanh nghiệp còn phải xét các sắc thuế khác có thể áp dụng, cùng phí thủ tục hải quan và cảng biển. Một lô hàng có thuế AD 7,59% và thuế đối kháng CVD 2,84% vẫn có tổng thuế, phí vượt 23% trị giá hải quan khi cộng thêm thuế bổ sung. Vì vậy, mức AD thấp không đồng nghĩa chi phí nhập khẩu cuối cùng cũng thấp.
Doanh nghiệp cần tính chi phí theo đúng mã hàng, phạm vi áp dụng và mức ký quỹ tương ứng, thay vì dựa riêng vào con số nổi bật trong kết luận POR20. Khi DOC đăng kết luận trên Công báo Liên bang Hoa Kỳ, cơ quan này sẽ hướng dẫn Hải quan và Bảo vệ Biên giới xác định, thu thuế đối với các lô hàng thuộc kỳ rà soát; doanh nghiệp cần theo dõi hướng dẫn chính thức và ký quỹ theo mức áp dụng cho mình.
Muốn giữ thị trường, phải vừa tuân thủ vừa phân tán rủi ro
Kết luận POR20 cũng nhắc rằng mức thuế của doanh nghiệp gắn với quá trình rà soát, không chỉ với sản phẩm. Tham gia đầy đủ, cung cấp dữ liệu chính xác và nhất quán là điều kiện quan trọng để duy trì mức thuế phù hợp; các điều chỉnh cuối cùng của DOC được đưa ra sau khi xem xét ý kiến và điều chỉnh một số phương pháp tính. Doanh nghiệp không thể coi kết quả hiện tại là cố định nếu lơ là nghĩa vụ hồ sơ.
Về chiến lược, chỉ dựa vào lợi thế thuế suất để giữ thị trường Mỹ là lựa chọn mong manh. Doanh nghiệp cần rà soát tổng chi phí mỗi lô hàng, củng cố khả năng đáp ứng tiêu chuẩn và tìm thêm thị trường xuất khẩu để giảm phụ thuộc vào một điểm đến. Khoảng cách thuế tạo ra người chịu sức ép lớn hơn, nhưng năng lực duy trì thị trường cuối cùng còn phụ thuộc vào cách doanh nghiệp kiểm soát chi phí và bảo vệ đơn hàng. Thuế tôm Việt Nam vì thế phải được nhìn như một bài toán cạnh tranh tổng thể, không phải một con số đơn lẻ.