
Keppel và bài toán hơn 10.000 căn hộ chưa bán tại Việt Nam
Tồn kho căn hộ chưa bán của Keppel bất động sản Việt Nam là khối lượng nhà ở đã xây dựng, được phê duyệt hoặc ra mắt trên thị trường nhưng chưa tìm được người mua, tạo áp lực lên lợi nhuận, dòng tiền và chiến lược dài hạn của nhà phát triển Singapore này. Keppel hiện còn hơn 10.100 căn nhà ở chưa bán tại Việt Nam, tương đương 32% quỹ nhà ở của tập đoàn trên toàn cầu. Đây không chỉ là con số kỹ thuật trong báo cáo tài chính, mà là “cục nợ” chiến lược có thể kéo lùi tăng trưởng nếu xử lý chậm và sai hướng. Việt Nam là thị trường lớn thứ hai của Keppel về nhà ở, nên cách họ giải phóng quỹ căn hộ này sẽ định hình vai trò của thị trường nhà ở Hà Nội TP.HCM trong danh mục toàn cầu của tập đoàn.
Doanh thu tăng nhưng lợi nhuận lao dốc: tín hiệu cảnh báo cho Keppel
Keppel báo doanh thu hợp nhất 3,8 tỷ SGD, tăng 25% so với cùng kỳ. Thế nhưng lợi nhuận ròng hợp nhất chỉ còn 155 triệu SGD, giảm tới 59% so với cùng kỳ. Câu chuyện ở đây không phải “doanh nghiệp làm ăn kém”, mà là cấu trúc danh mục: hạ tầng và kết nối mang lại lợi nhuận, trong khi bất động sản và danh mục phi cốt lõi kéo tụt kết quả chung. Lợi nhuận ròng từ hoạt động cốt lõi vẫn tăng 25% lên 530 triệu SGD, cho thấy cỗ máy vận hành chính của Keppel vẫn khỏe. Vấn đề nằm ở việc họ đang gánh một khối tài sản bất động sản nặng vốn, trong đó có hơn 10.100 căn hộ tại Việt Nam chưa chuyển hóa thành doanh thu. Nếu không biến được tồn kho thành tiền, lợi thế ở các mảng hạ tầng và kết nối sẽ bị bào mòn dần bởi chi phí cơ hội và áp lực tài chính.
Vì sao Việt Nam trở thành “mỏ tồn kho” của Keppel?
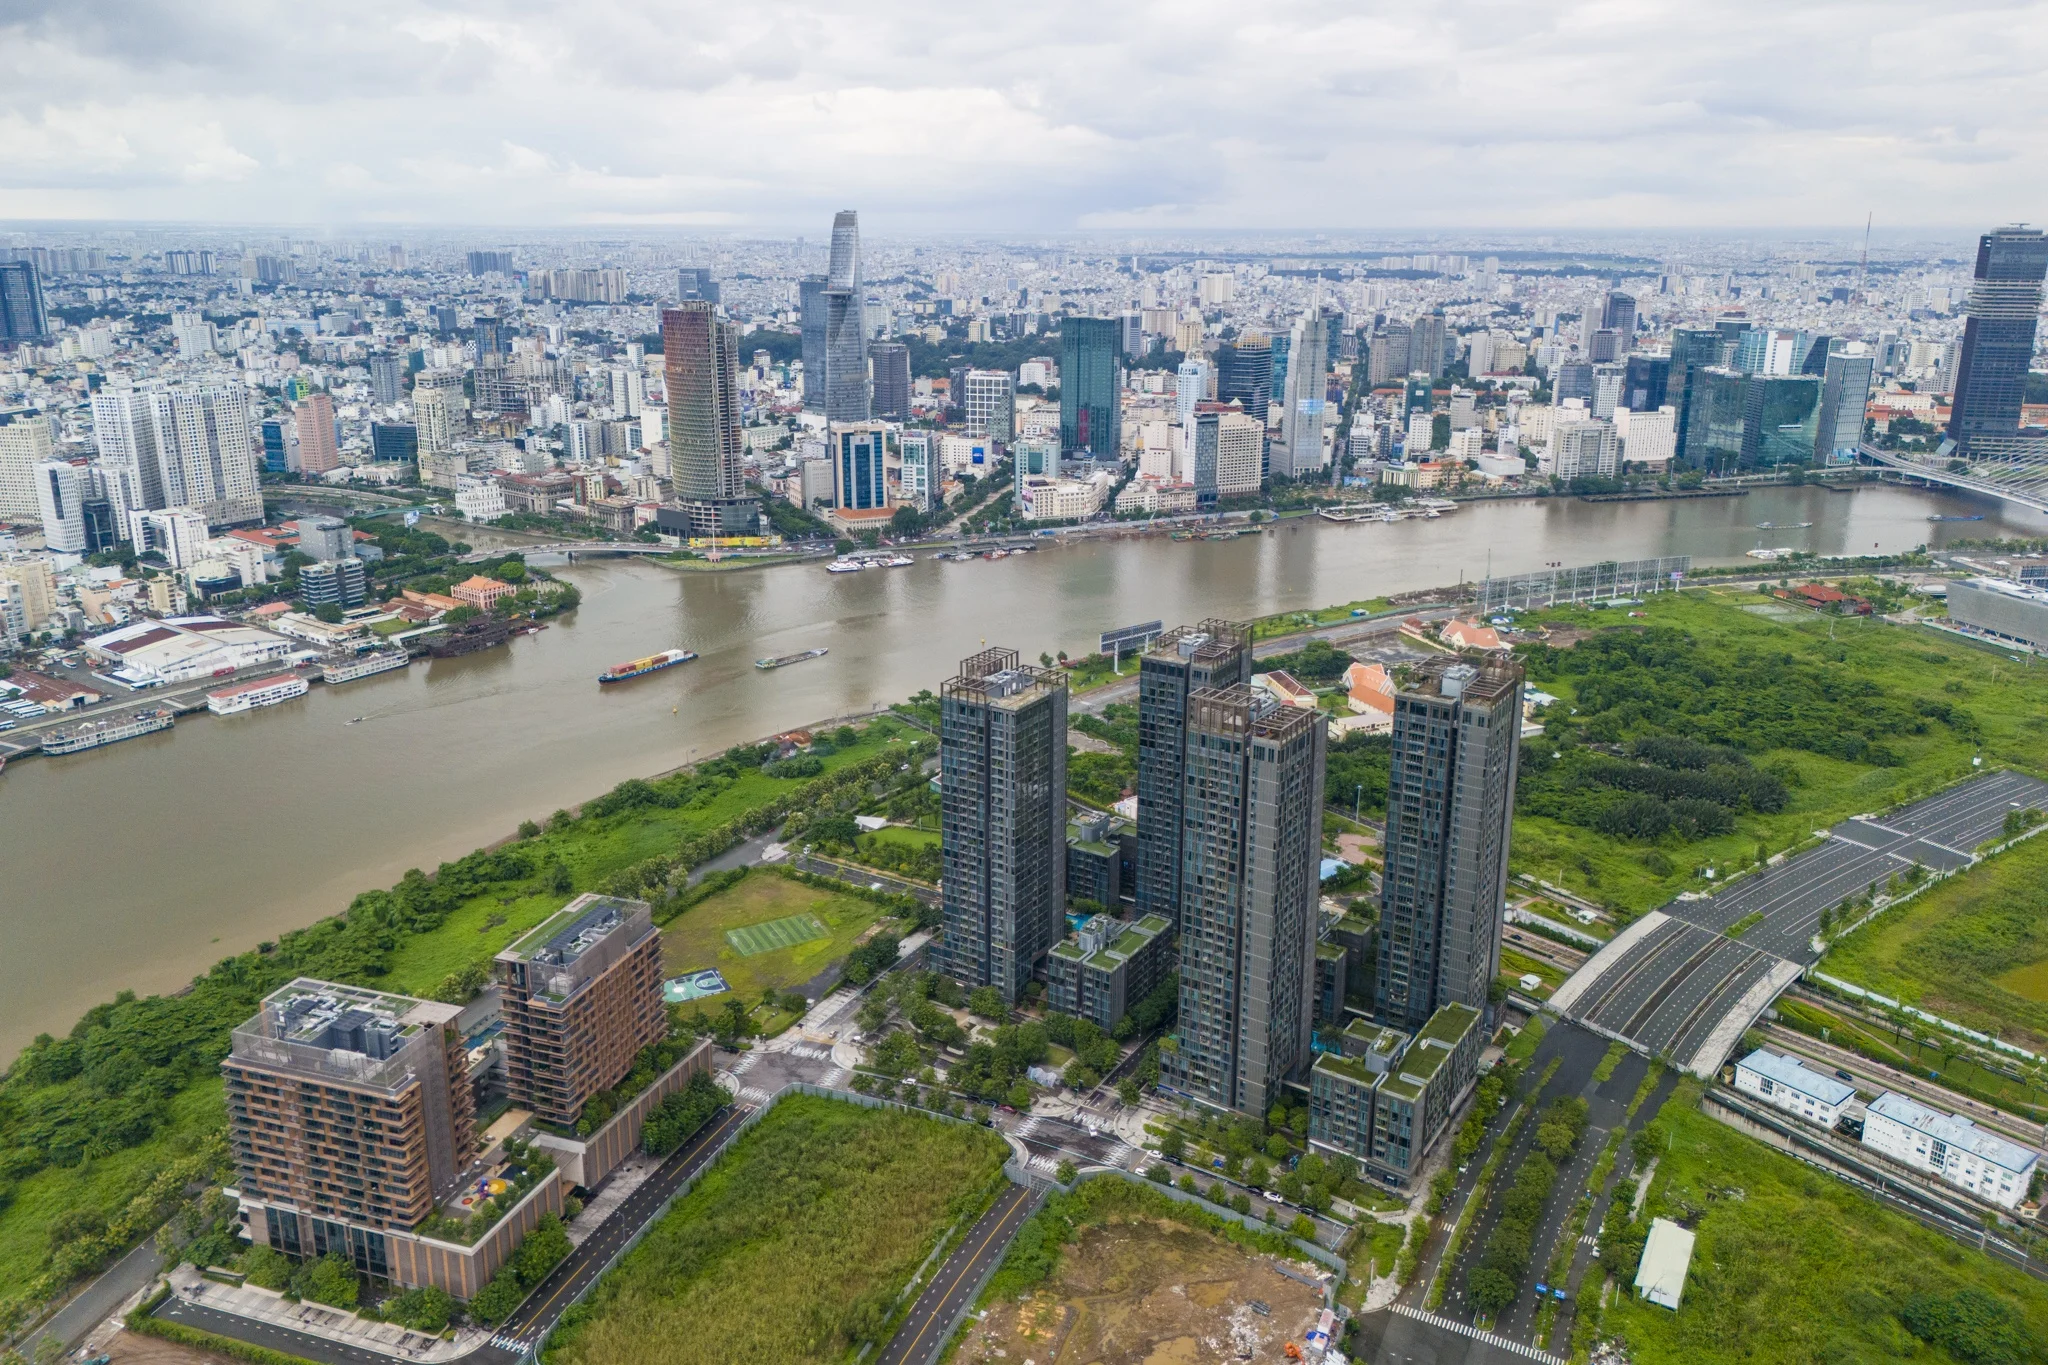
Trong danh mục nhà ở toàn cầu, Trung Quốc chiếm 43% quỹ nhà ở của Keppel, còn Việt Nam đứng thứ hai với khoảng 10.100–10.109 căn, tương đương 32% tổng quỹ nhà ở 31.800–31.811 căn. Tính đến cuối tháng 6, Keppel có 9 dự án nhà ở tại Việt Nam với tổng quy mô 14.155 căn. Họ đã ra mắt 4.477 căn, bán hơn 4.000–4.046 căn và còn hơn 10.100–10.109 căn chưa bán. Các dự án tập trung chủ yếu tại TP.HCM và Hà Nội, hai thị trường lớn nhất của Việt Nam. Nói cách khác, thị trường nhà ở Hà Nội TP.HCM đang là “kho chứa” gần một phần ba quỹ nhà ở toàn cầu của Keppel. Khi nguồn cung vượt cầu ở phân khúc trung – cao cấp, một nhà phát triển Singapore với cấu trúc vốn thâm dụng như Keppel buộc phải đối diện với chu kỳ hấp thụ chậm hơn kỳ vọng, dù đã có thêm động lực từ mảng bất động sản thương mại như danh mục 401.210 m² sàn và Hanoi Centre tại Nguyễn Thái Học.
Những hướng đi khả dĩ để giải phóng kho căn hộ trị giá hàng tỷ USD
Với hơn 10.000 căn hộ chưa bán, Keppel khó có thể chỉ ngồi chờ thị trường tự điều chỉnh. Trong nửa cuối năm, tập đoàn dự kiến đẩy mạnh bán hàng tại 3 dự án với 979 sản phẩm gồm Gladia By The Waters, Celesta Gold ở TP.HCM và Estiva Charm tại Hà Nội. Sang các năm tiếp theo, họ dự định đưa thêm gần 2.200 căn rồi khoảng 1.400 căn nữa ra thị trường. Chiến lược tăng tốc mở bán khi tồn kho còn khổng lồ là con dao hai lưỡi: hoặc chấp nhận điều chỉnh giá và chính sách để hút cầu, hoặc kéo dài thời gian hấp thụ và chôn vốn. Việc Keppel ký thỏa thuận chuyển nhượng toàn bộ 40% vốn tại Empire City LLC với tổng giá trị 270 triệu USD, dự kiến hoàn tất trong quý IV, cho thấy họ sẵn sàng rút bớt khỏi các dự án thâm dụng vốn để tái phân bổ nguồn lực. Đó là tín hiệu tích cực, nhưng vẫn chưa đủ nếu kho căn hộ không được “làm sạch” dần bằng những chiến lược bán hàng thực dụng hơn tại Việt Nam.