
Hơn 10.000 căn nhà chưa bán: Tài sản hay gánh nặng?
Keppel bất động sản Việt Nam hiện đối mặt nghịch lý khi nắm giữ hơn 10.000 căn nhà chưa bán, vừa là quỹ tài sản tiềm năng vừa là gánh nặng tài chính, phản ánh rõ sự lệ thuộc vào một thị trường đang chậm lại và áp lực phải tái cấu trúc danh mục toàn cầu. Tính đến cuối quý II, Keppel có 10.109 căn nhà chưa bán tại Việt Nam, chiếm 32% tổng quỹ nhà ở toàn cầu của tập đoàn. Việt Nam vì thế trở thành thị trường nhà ở lớn thứ hai, chỉ sau Trung Quốc. Con số này cho thấy Keppel không "lỡ tay" mà đang đặt cược quy mô rất lớn vào Việt Nam. Nhưng trong bối cảnh lợi nhuận suy giảm và danh mục tài sản không cốt lõi thua lỗ, lượng hàng tồn này không còn là câu chuyện kiên nhẫn chờ thị trường phục hồi, mà là bài toán sống còn cho chiến lược tái cấu trúc.

Lợi nhuận lao dốc: Vì sao Keppel phải tăng tốc thoái vốn?
Điểm khởi phát cho áp lực giải tỏa kho hàng nằm ở bức tranh tài chính u ám. Doanh thu của tập đoàn tăng 25%, nhưng lợi nhuận ròng lại giảm gần 60% xuống dưới 155 triệu SGD. Nguyên nhân cốt lõi là khoản lỗ ròng 375 triệu SGD từ danh mục đầu tư không cốt lõi, cao hơn rất nhiều so với 46 triệu SGD cùng kỳ, chủ yếu do suy giảm giá trị giàn khoan cũ, lỗ tỷ giá và điều chỉnh khấu hao sau khi chấm dứt việc thoái vốn tại M1 Telco. Một câu trích dẫn có thể tóm tắt áp lực này: "Hoạt động kinh doanh tăng trưởng, nhưng danh mục không cốt lõi tiếp tục kéo lợi nhuận đi xuống". Điều đó buộc Keppel phải bán mạnh tài sản kém hiệu quả; chỉ trong nửa đầu năm, tập đoàn đã thoái vốn hơn 1,7 tỷ SGD và đặt mục tiêu xử lý phần lớn 13,7 tỷ SGD tài sản không cốt lõi trước năm 2030. Trong bối cảnh đó, bất động sản nhà ở – trong đó có Việt Nam – khó tránh khỏi phải tham gia vào cuộc "giảm tải".
Chiến lược hai làn: Vừa bán tháo, vừa giữ vị trí tại thị trường lớn thứ hai
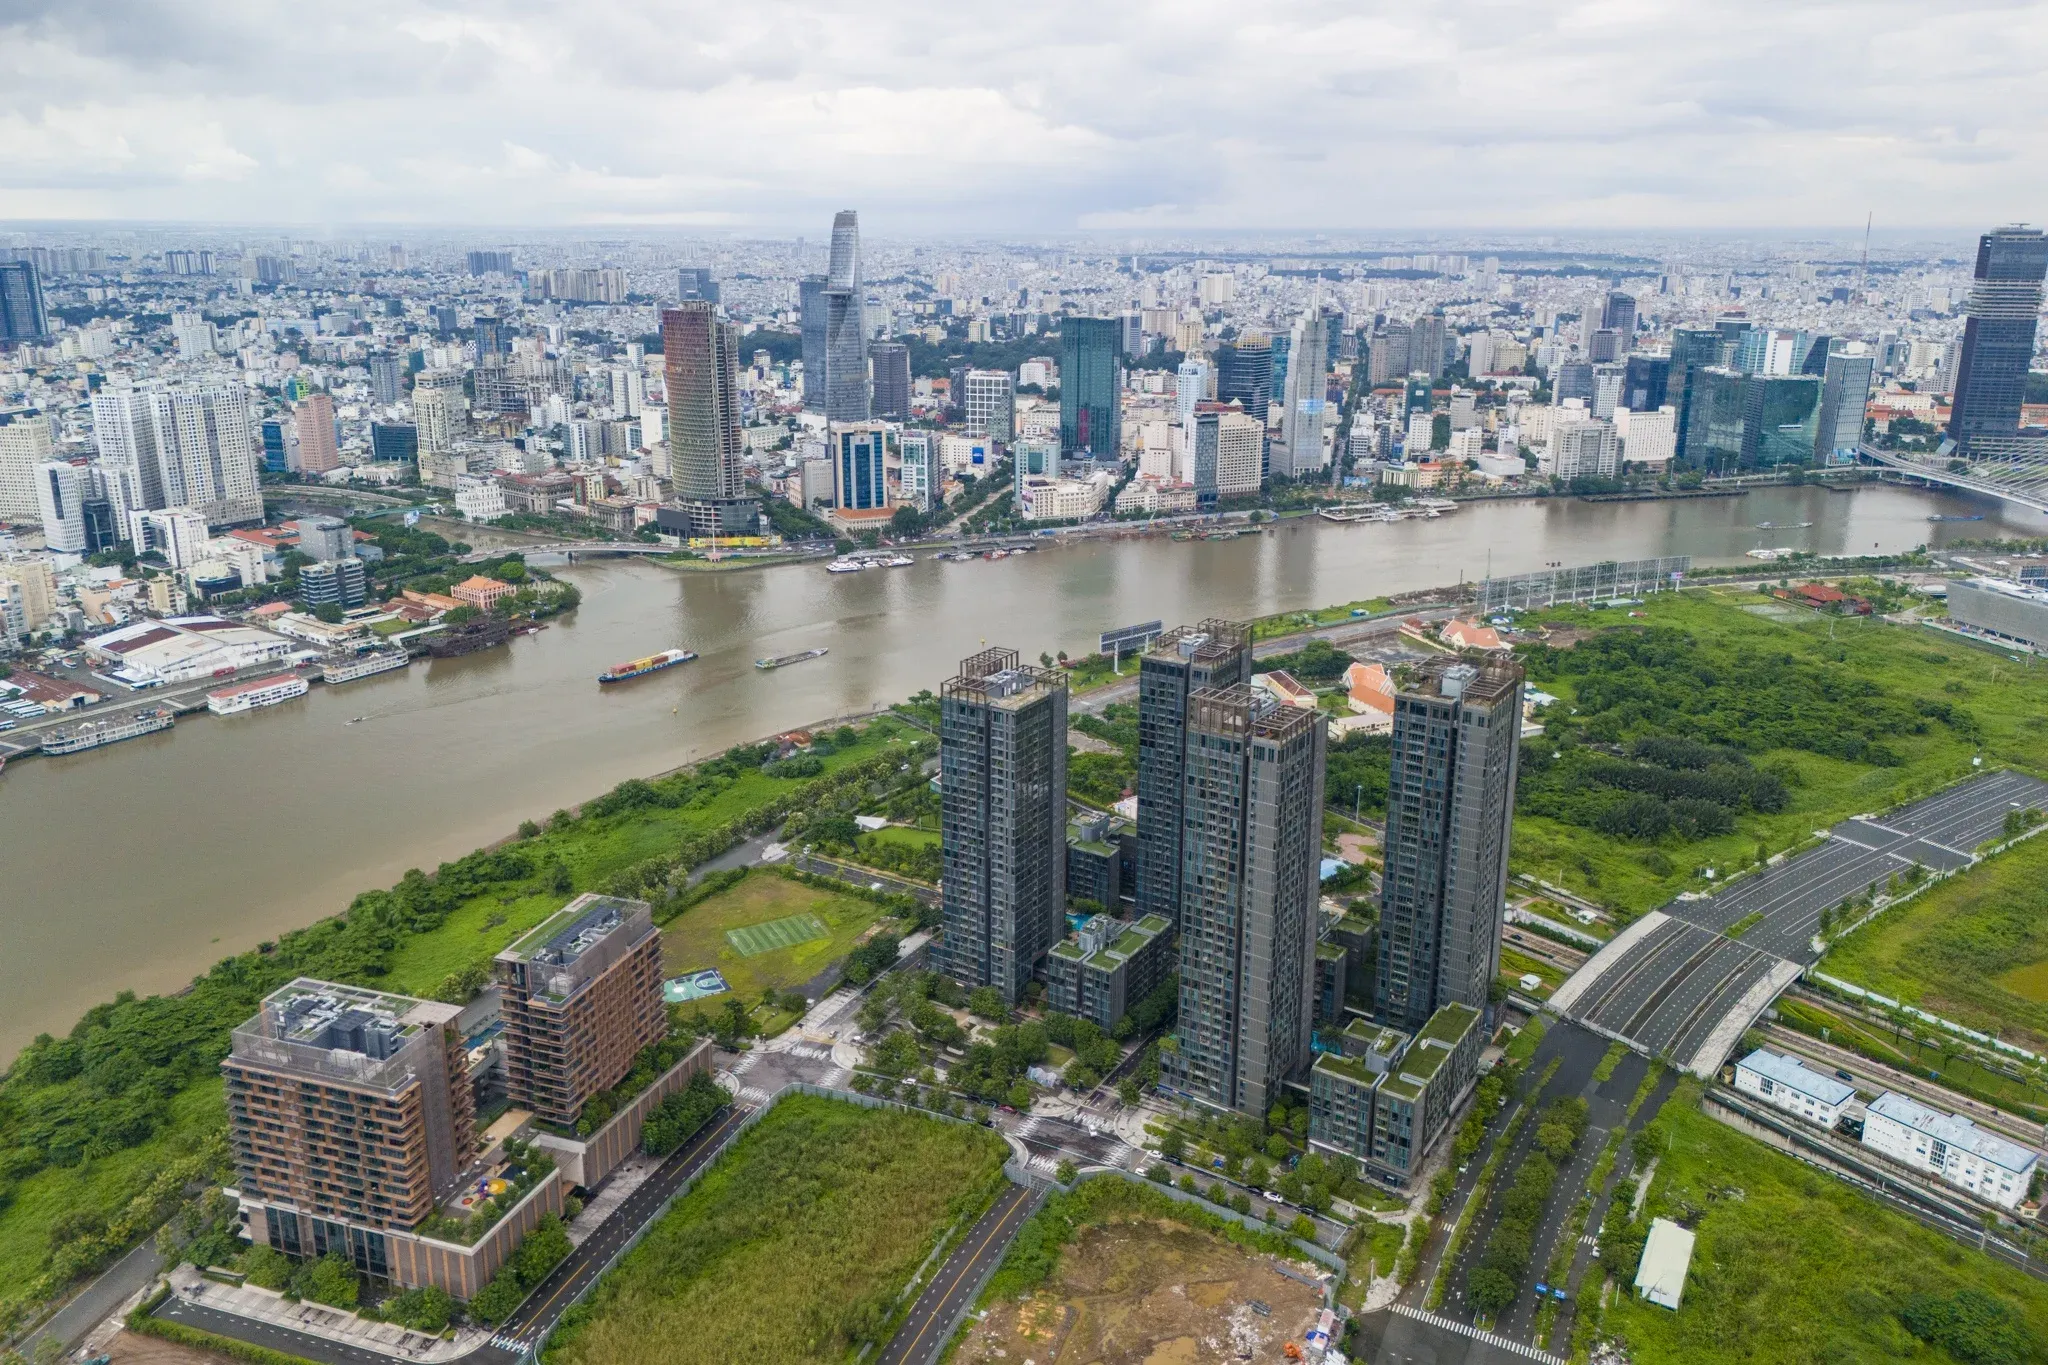
Mâu thuẫn lớn nhất trong câu chuyện Keppel bất động sản Việt Nam là: tập đoàn vừa cần tiền từ thoái vốn bất động sản, vừa không thể rời bỏ thị trường đóng góp 32% quỹ nhà ở toàn cầu. Thực tế, Keppel chọn chiến lược hai làn. Một mặt, tập đoàn tăng tốc thoái vốn khỏi các tài sản không còn phù hợp, trong đó có kế hoạch chuyển nhượng 40% vốn tại Empire City trong thời gian tới và trước đó là thương vụ Saigon Centre giai đoạn 3, vốn từng tạo khoản thu bất thường cho mảng bất động sản. Mặt khác, Keppel tiếp tục mở bán gần 1.000 sản phẩm trong nửa cuối năm, tập trung vào các dự án được đánh giá còn dư địa như Gladia By The Waters và Celesta Gold. Việc đồng thời thoái vốn và tung thêm hàng cho thấy Keppel không co cụm khỏi Việt Nam, mà đang tái định vị: rút khỏi các khoản đầu tư thiếu hiệu quả, giữ lại và đẩy mạnh các dự án có biên lợi nhuận và tốc độ hấp thụ tốt hơn.

Từ Estiva đến Hanoi Centre: Tái tạo dòng tiền thay vì chỉ chờ bán nhà
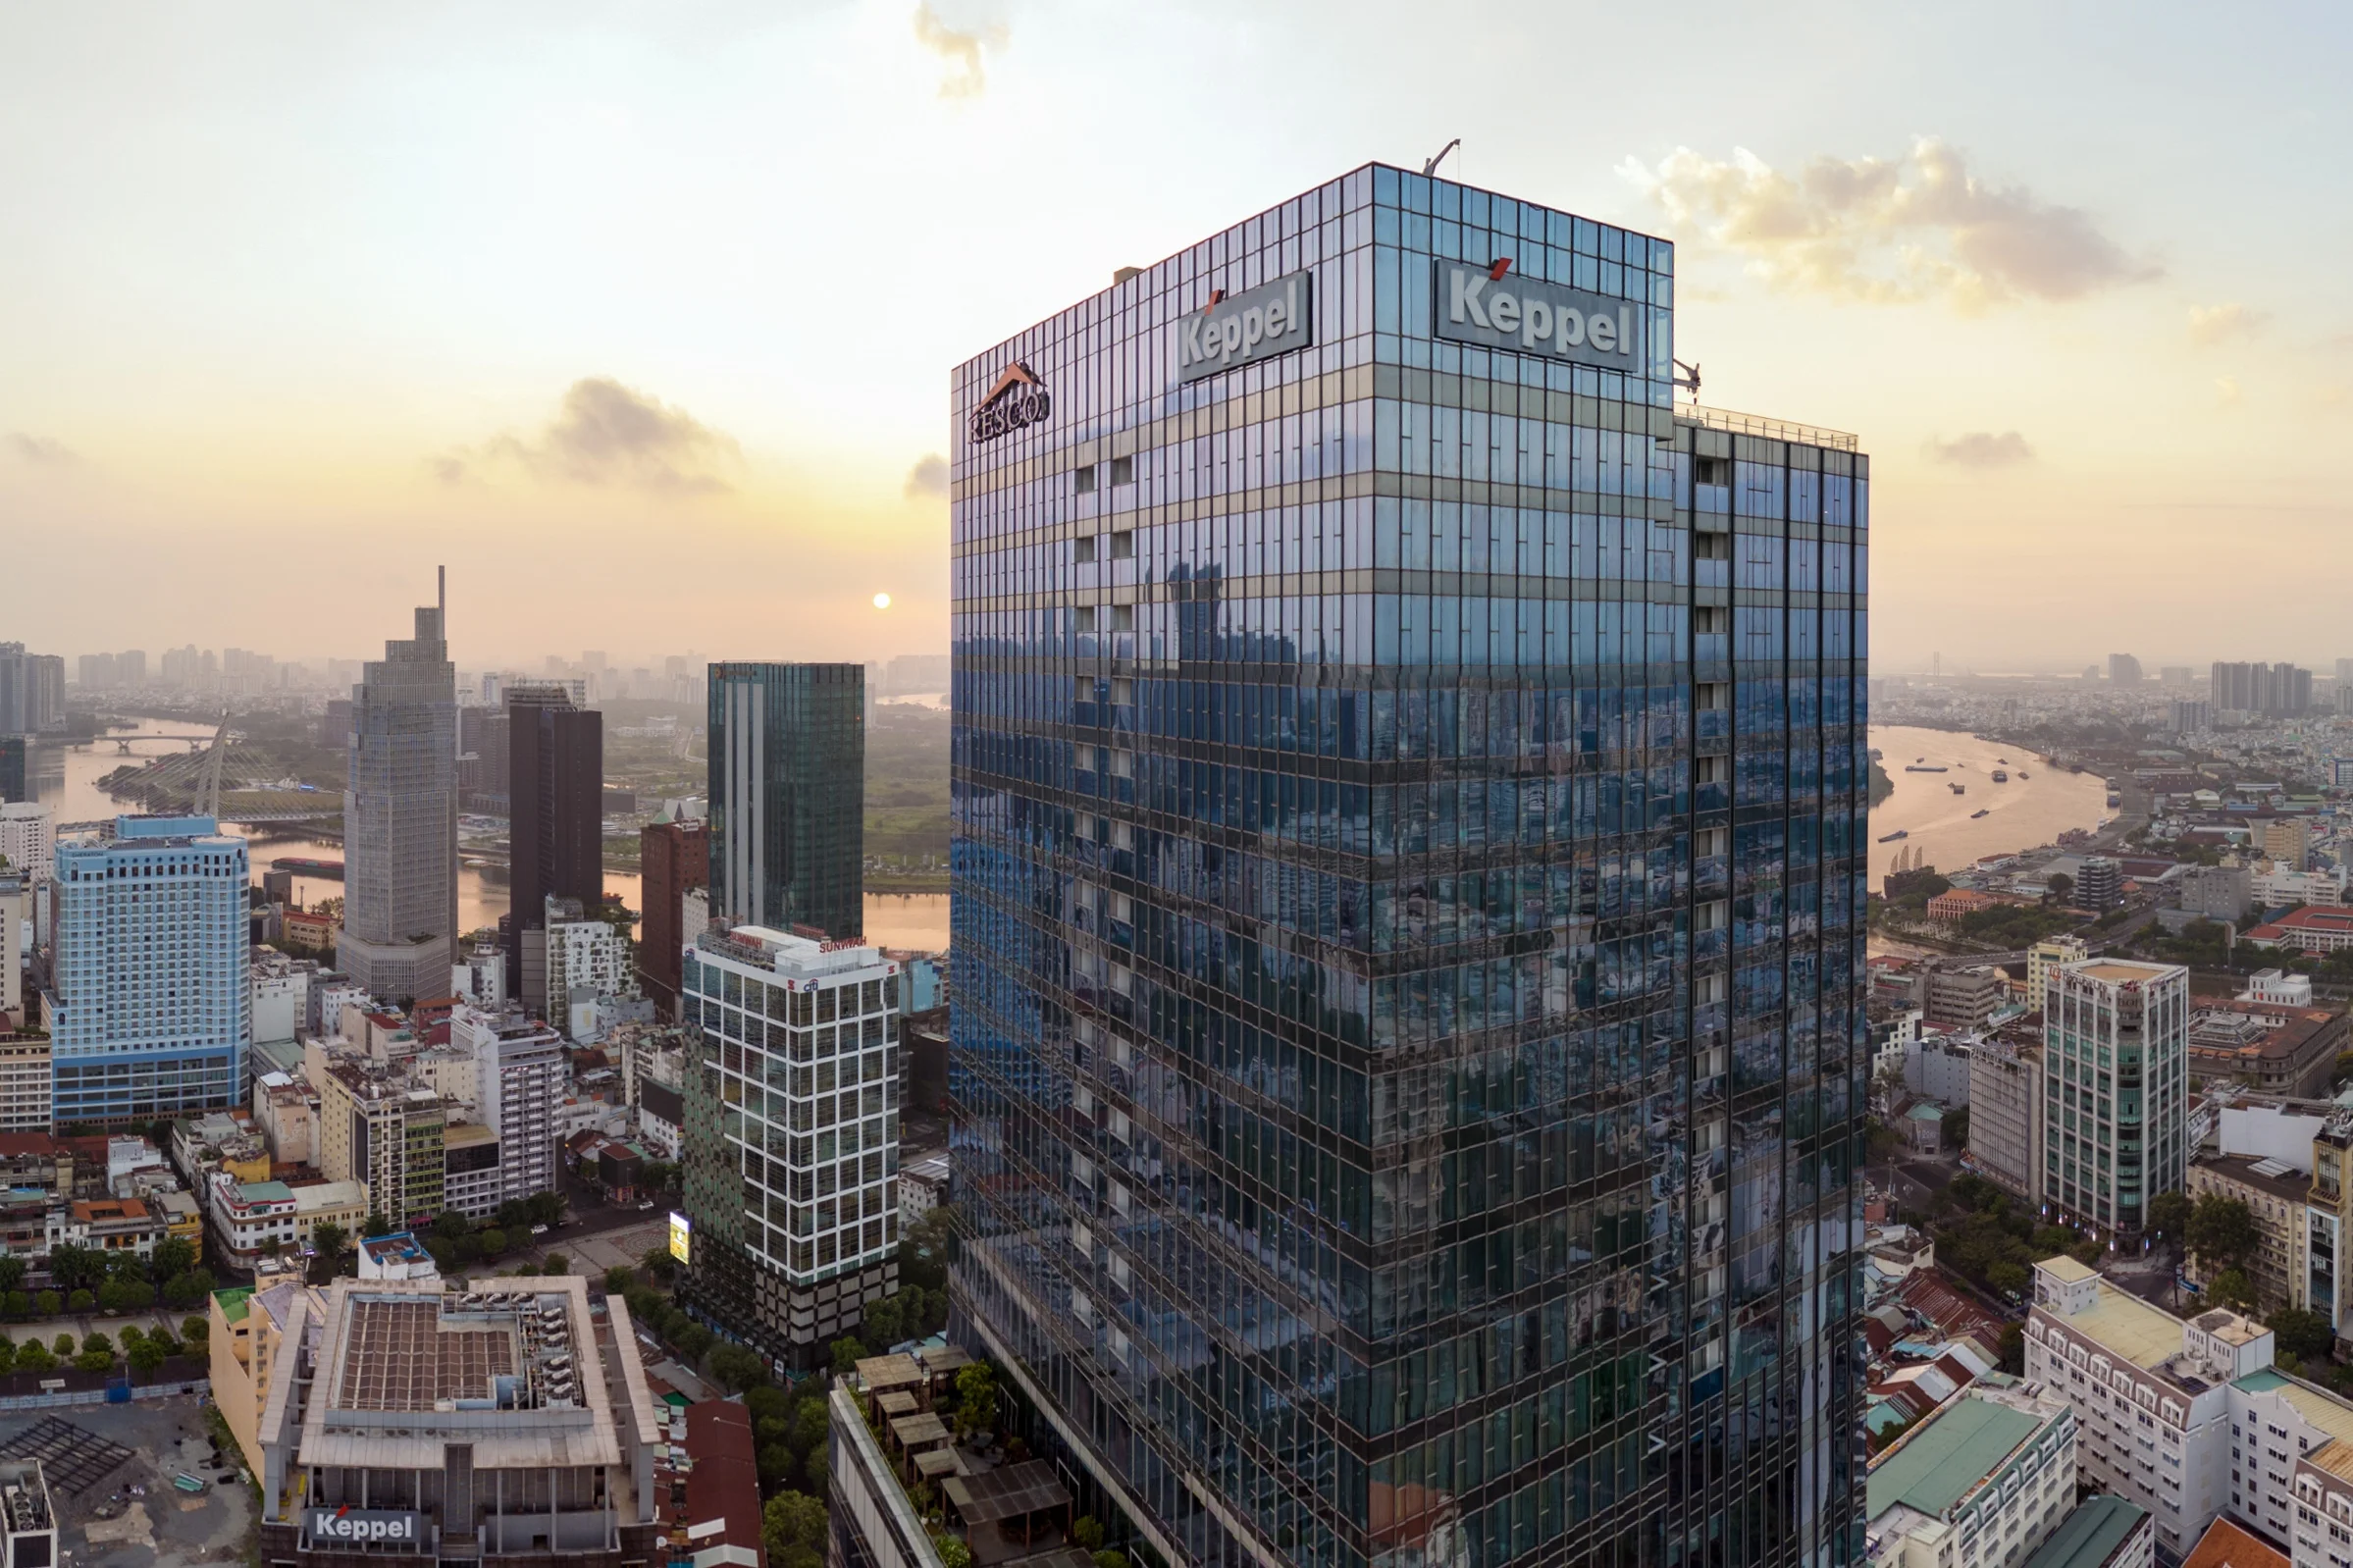
Điểm đáng chú ý là Keppel không chỉ dựa vào bán hàng để giải tỏa tồn kho, mà còn chuyển hướng sang tăng tỷ trọng tài sản tạo dòng tiền định kỳ. Tại Hà Nội, tập đoàn chuẩn bị đưa ra thị trường các sản phẩm thấp tầng thuộc Estiva Charm – thường được nhắc gắn với cụm Estiva Hanoi – và sẽ tiếp tục bán căn hộ cao tầng từ năm 2027. Song song, Keppel đã khai trương trung tâm thương mại Hanoi Centre tại số 175 Nguyễn Thái Học, đây là tài sản thương mại đầu tiên của tập đoàn tại thủ đô, bổ sung vào danh mục cùng Saigon Centre và Estella Place tại TP.HCM. Với khoảng 401.210 m² diện tích sàn thương mại tại Việt Nam, chiếm 26% tổng danh mục, Keppel đang xây thêm trụ cột thu nhập ổn định để bù đắp biến động từ mảng nhà ở. Chiến lược này giúp tập đoàn tránh lệ thuộc hoàn toàn vào việc xả hàng tồn trong bối cảnh nhu cầu mua nhà không còn quá sôi động.
Kết luận: Việt Nam là bài test cho khả năng tái cấu trúc của Keppel
Kho hơn 10.000 căn nhà chưa bán tại Việt Nam không chỉ là vấn đề cung – cầu của một nhà phát triển, mà là phép thử cho toàn bộ chiến lược tái cấu trúc Keppel bất động sản Việt Nam. Với mục tiêu giải phóng phần lớn danh mục tài sản không cốt lõi trước năm 2030, Keppel phải chứng minh rằng họ có thể giảm tồn kho, nâng hiệu quả vốn và đồng thời giữ được hiện diện tại thị trường nhà ở lớn thứ hai. Nếu bán tháo, tập đoàn có thể cải thiện ngắn hạn nhưng đánh mất giá trị dài hạn. Nếu giữ quá lâu, áp lực lợi nhuận tiếp tục bào mòn. Hướng đi hợp lý nhất có lẽ là phân tầng danh mục: mạnh tay thoái vốn ở những dự án không còn lợi thế, dồn nguồn lực cho các khu đô thị và tài sản thương mại như Hanoi Centre, nơi Keppel có khả năng tạo khác biệt. Việt Nam vì thế sẽ là nơi cho thấy liệu chiến lược "thoái vốn tỷ đô" của Keppel là táo bạo đúng lúc, hay là canh bạc quá mạo hiểm.