
Rà soát thuế phòng vệ: tín hiệu Mỹ gửi tới chuỗi cung ứng Việt Nam
Rà soát thuế phòng vệ của Mỹ đối với pin năng lượng mặt trời, mật ong thô xuất khẩu và túi dệt Việt Nam là quá trình kiểm tra lại mức thuế chống bán phá giá và chống trợ cấp đang áp dụng, dựa trên dữ liệu giao dịch và đơn yêu cầu của các bên liên quan, nhằm quyết định duy trì, điều chỉnh tăng hoặc giảm các mức thuế hiện hành trong tương lai. Ở bề nổi, đây là bước thủ tục định kỳ trong khuôn khổ luật thương mại Mỹ. Nhưng ở chiều sâu, động thái khởi xướng đồng thời với ba mặt hàng nhạy cảm cho thấy Washington đang muốn gửi một thông điệp rõ ràng tới chuỗi cung ứng Việt Nam: muốn giữ thị phần tại thị trường Mỹ, doanh nghiệp phải chấp nhận cuộc chơi phòng vệ thương mại ngày càng khắt khe.
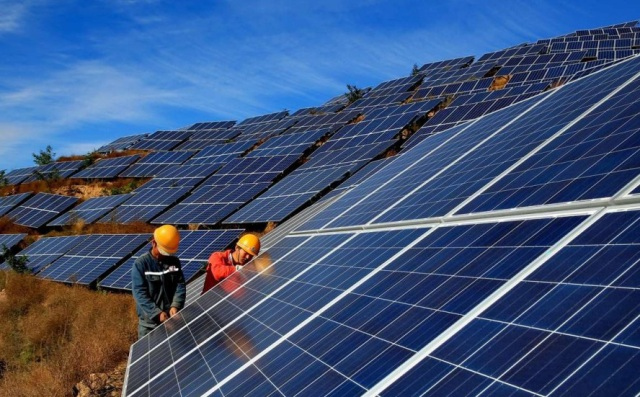
Pin năng lượng mặt trời: mặt trận nóng nhất trong cuộc chiến thuế Mỹ – Việt Nam
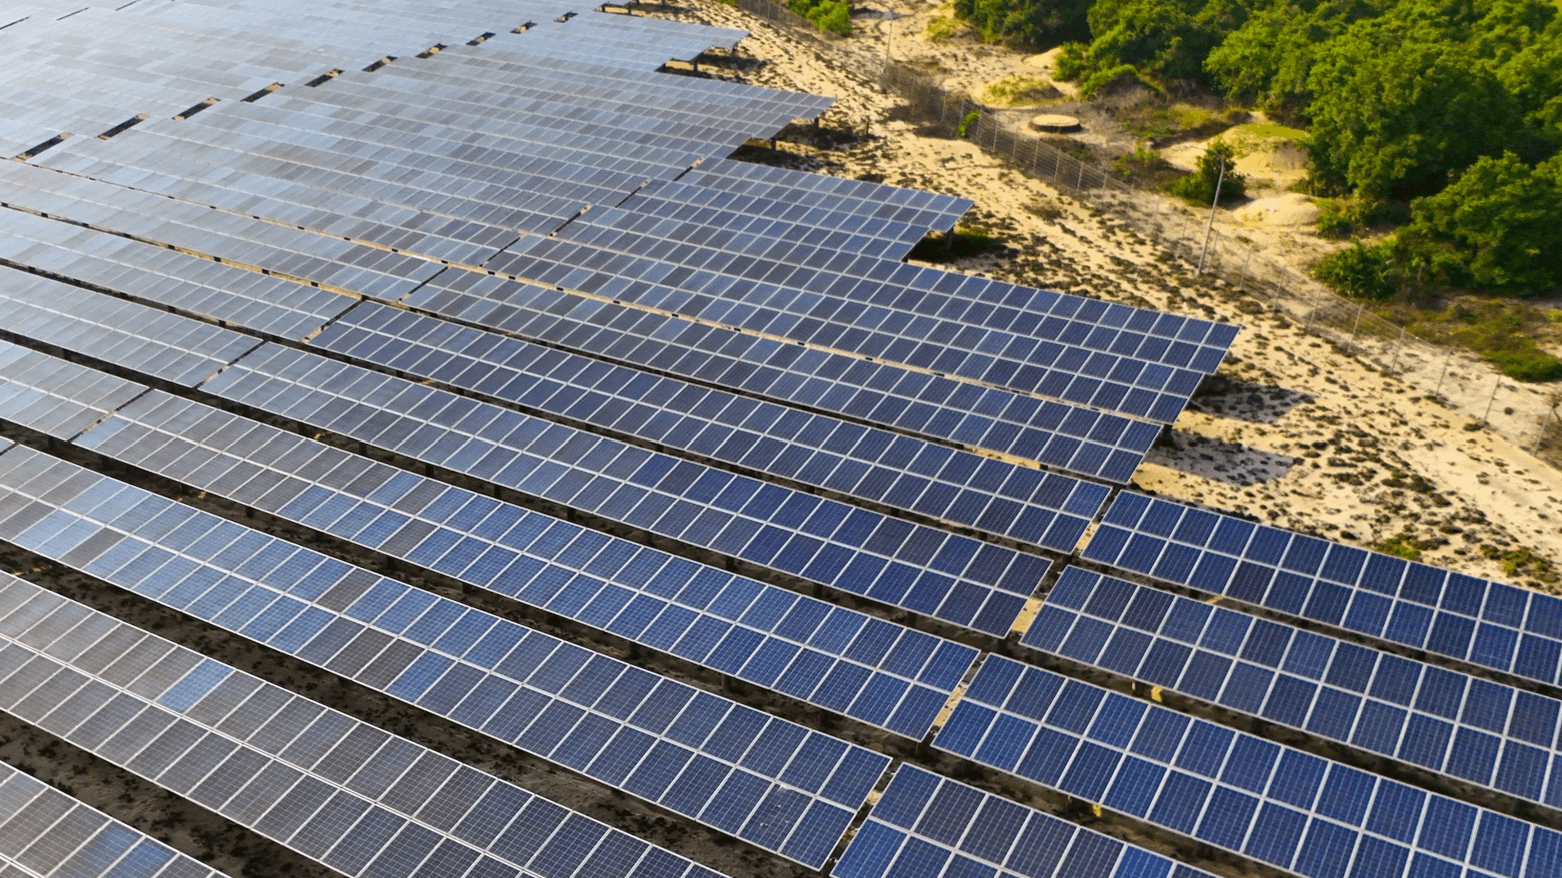
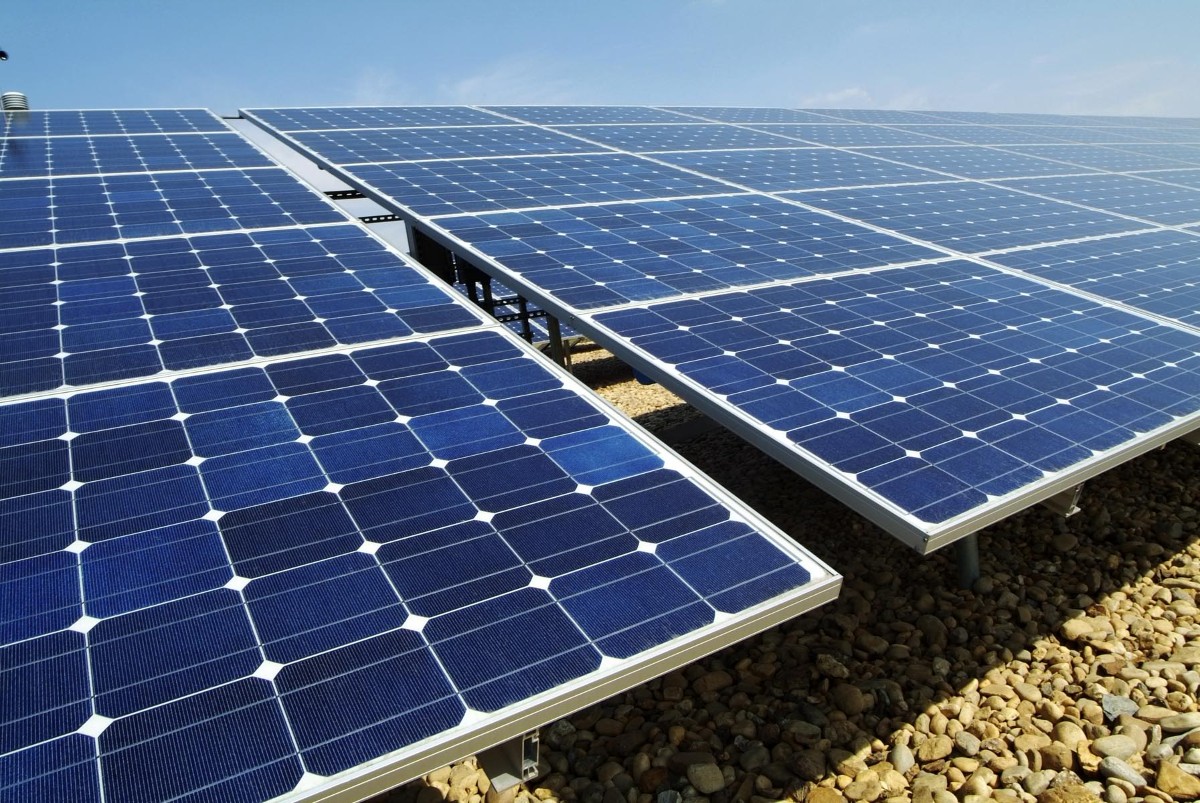
Không phải ngẫu nhiên pin năng lượng mặt trời trở thành tâm điểm trong lần rà soát thuế Mỹ – Việt Nam này. Mặt hàng này đang vướng cùng lúc hai vụ việc liên quan đến thuế chống bán phá giá và chống trợ cấp khi xuất sang Mỹ. Bộ Thương mại Mỹ (DOC) tiến hành rà soát thuế chống bán phá giá với mã vụ việc A-552-841 cho giai đoạn từ 4/12/2024 đến 31/5/2026, đồng thời rà soát thuế chống trợ cấp mã C-552-842 từ 4/10/2024 đến 31/12/2025. Theo kết luận năm 2025, Việt Nam chiếm khoảng 26% tổng lượng pin năng lượng mặt trời nhập khẩu vào Mỹ, với mức thuế phổ biến từ 52,54% đến 120,38%, riêng doanh nghiệp không hợp tác chịu mức thuế lên tới 271,28%. Đây là con số cho thấy chỉ cần một sai số nhỏ trong kê khai, phản hồi câu hỏi điều tra, doanh nghiệp có thể bị đẩy khỏi thị trường bằng gánh nặng thuế gần như triệt tiêu lợi nhuận.
Mật ong thô và túi dệt: không còn là đối tượng bên lề
So với pin năng lượng mặt trời, mật ong thô và túi dệt Việt Nam ít gây chú ý hơn về mặt chính trị, nhưng lại là những mắt xích quan trọng trong chuỗi cung ứng sang Mỹ. Lần này, DOC khởi xướng rà soát thuế chống bán phá giá với mật ong thô, mã vụ việc A-552-833, cho giai đoạn từ 1/6/2025 đến 31/5/2026. Túi dệt Việt Nam cũng nằm trong diện rà soát thuế chống bán phá giá với mã A-552-823, cùng thời kỳ từ 1/6/2025 đến 31/5/2026. Đáng chú ý, với túi dệt, DOC hồi tháng 9/2024 đã quyết định tiếp tục duy trì lệnh áp thuế chống bán phá giá và chống trợ cấp thêm 5 năm, sau khi sản phẩm này từng bị điều tra năm 2018 và bị áp thuế từ năm 2019 với biên độ chống bán phá giá từ 109,46% đến 292,61% và mức thuế chống trợ cấp từ 3,02% đến 198,87%. Những con số này cho thấy túi dệt không còn là mặt hàng biên mà là ví dụ điển hình về rủi ro thuế Mỹ đối với hàng Việt Nam.
Quy trình DOC và rủi ro chiến lược đối với doanh nghiệp Việt Nam
Điều đáng lo với doanh nghiệp không chỉ là mức thuế hiện tại, mà là cách DOC vận hành quy trình rà soát thuế phòng vệ. Danh sách rà soát dự kiến bao gồm toàn bộ doanh nghiệp Việt Nam có xuất khẩu pin năng lượng mặt trời, mật ong thô và túi dệt sang Mỹ trong thời kỳ rà soát. Doanh nghiệp nằm trong danh sách nhưng không phát sinh xuất khẩu phải thông báo chính thức cho DOC trong vòng 30 ngày kể từ ngày khởi xướng, dự kiến đến 10/9/2026. Trong vòng 35 ngày, DOC sẽ chọn các bị đơn bắt buộc dựa trên số liệu xuất khẩu từ cao xuống thấp do Cơ quan Hải quan và Bảo vệ biên giới Mỹ (CBP) cung cấp. Các bên tham gia có 90 ngày để rút đơn yêu cầu rà soát nếu thấy cần thiết. Và muộn nhất đến 30/6/2027, kết luận rà soát sẽ được công bố. Nghĩa là từ nay đến thời điểm đó, mọi sai sót dữ liệu, mọi lần chậm phản hồi câu hỏi của DOC đều có thể chuyển hóa thành biên độ thuế cao hơn.
Không chỉ là vụ việc pháp lý: đã đến lúc tái thiết kế chiến lược xuất khẩu
Cục Phòng vệ thương mại đã khuyến nghị doanh nghiệp sản xuất và xuất khẩu các mặt hàng thuộc diện rà soát chủ động theo dõi sát tiến trình vụ việc, chấp hành nghiêm túc, đầy đủ và đúng thời hạn mọi yêu cầu từ cơ quan điều tra Mỹ, đồng thời phối hợp chặt chẽ với cơ quan phòng vệ thương mại trong nước để bảo vệ quyền và lợi ích hợp pháp tại thị trường này. Nhưng nếu nhìn rộng hơn, các vụ rà soát thuế Mỹ – Việt Nam đang nhắc doanh nghiệp rằng chiến lược xuất khẩu không thể chỉ dựa trên giá rẻ và sản lượng. Trong bối cảnh thuế chống bán phá giá và chống trợ cấp có thể bị rà soát thường xuyên, doanh nghiệp pin năng lượng mặt trời, mật ong thô xuất khẩu và túi dệt Việt Nam phải coi việc tuân thủ phòng vệ thương mại là một phần của thiết kế chuỗi giá trị. Ai đầu tư nghiêm túc vào dữ liệu, truy xuất nguồn gốc, luật chơi thị trường Mỹ sẽ có cơ hội giữ được biên lợi nhuận, trong khi những người xem đây là thủ tục phụ sẽ tiếp tục bị loại khỏi cuộc chơi bằng các biên độ thuế không thể chịu nổi.