
Xu hướng trái chiều: Cá tra vẫn tăng, thị trường Mỹ lại co hẹp
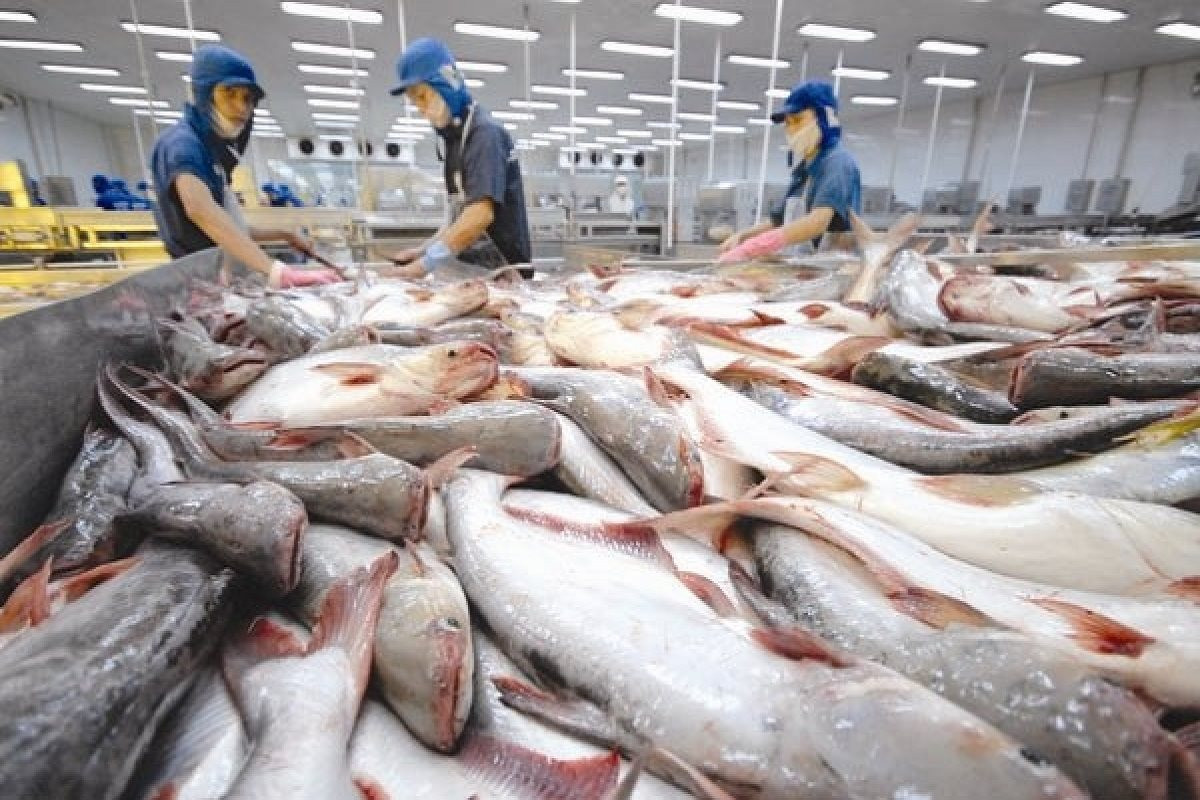
Xuất khẩu cá tra Việt Nam là hoạt động đưa sản phẩm cá tra nuôi trong nước, gồm phi lê đông lạnh và các sản phẩm chế biến, tới nhiều thị trường thế giới, phản ánh sức cạnh tranh, khả năng đáp ứng tiêu chuẩn và mức độ phụ thuộc vào chính sách thương mại của từng quốc gia nhập khẩu.
Bức tranh 8 tháng cho thấy nghịch lý rõ rệt: tổng xuất khẩu cá tra Việt Nam vẫn duy trì đà tăng, nhưng thị trường Mỹ – vốn là “cửa ngõ vàng” – lại sụt giảm mạnh. Theo số liệu, kim ngạch toàn ngành tăng khoảng 9%, trong khi xuất khẩu cá tra sang Mỹ giảm tới 13,9%, đi ngược xu hướng chung. Điều này cho thấy câu chuyện không còn nằm ở sức cạnh tranh nội tại của cá tra Việt Nam, mà chủ yếu ở cách các chính sách thương mại Mỹ và thuế chống bán phá đang làm méo mó sân chơi. Nói thẳng, ai xem xuất khẩu cá tra Mỹ như “trụ cột bất biến” đang đánh giá sai rủi ro chính sách.
Trong khi đó, Trung Quốc – Hồng Kông và EU tăng trưởng tốt, qua đó bù đắp phần nào sự suy giảm tại Mỹ. Xu hướng phân hóa này buộc doanh nghiệp phải thay đổi tư duy: không thể xem thị trường Mỹ là trung tâm mà phải đặt nó trong một danh mục thị trường có tính toán rủi ro rõ ràng.
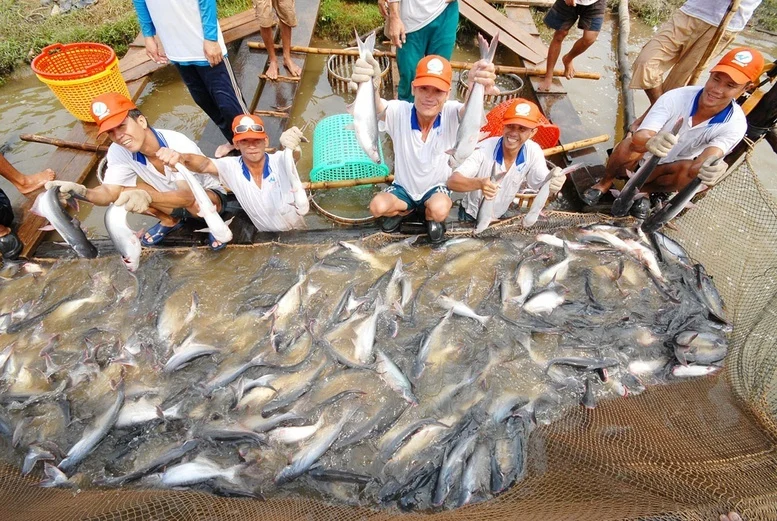
Vì sao xuất khẩu cá tra Mỹ lao dốc giữa lúc thế giới vẫn mua nhiều?
Điểm nghẽn lớn nhất ở thị trường cá tra giảm mạnh tại Mỹ nằm ở hai trụ cột: chính sách thương mại Mỹ mang tính bảo hộ cao và gánh nặng thuế chống bán phá giá. Khó khăn hiện nay được xác định không chỉ đến từ nhu cầu tiêu dùng suy yếu, mà còn liên quan trực tiếp đến chi phí thương mại và các biện pháp phòng vệ thương mại áp lên hàng Việt Nam.
Từ ngày 24/2, hàng hóa Việt Nam xuất khẩu vào Mỹ bị áp phụ thu nhập khẩu 10% trong 150 ngày; sau khi kết thúc giai đoạn này, từ ngày 24/7, mức thuế bổ sung 12,5% tiếp tục được áp dụng theo các biện pháp thương mại liên quan. Với cá tra Việt Nam, doanh nghiệp còn phải tính thêm thuế chống bán phá, với mức thuế khác nhau giữa các nhà xuất khẩu, trong đó mức dành cho thực thể Việt Nam lên tới 2,39 USD/kg. Một câu nói có thể trích dẫn là: “Đối với cá tra, doanh nghiệp còn phải tính đến thuế chống bán phá giá”.
Vấn đề không chỉ là từng sắc thuế, mà là tổng chi phí để đưa sản phẩm tới kệ hàng Mỹ. Khi chi phí nhập khẩu tăng, doanh nghiệp đứng trước bài toán: tăng giá thì mất cạnh tranh, giữ giá thì lợi nhuận teo tóp. Trong bối cảnh sức mua thủy sản tại Mỹ giảm hơn 7% với hàng tươi và hơn 7% với hàng đông lạnh, sản lượng giảm trên 8%, khả năng chuyển gánh nặng chi phí sang người tiêu dùng gần như bế tắc.
Áp lực phòng vệ thương mại và cạnh tranh nội địa Mỹ: Rủi ro chồng rủi ro
Các rào cản xuất khẩu cá tra Mỹ không dừng ở thuế suất. Thị trường này ngày càng ưu tiên bảo vệ sản xuất nông nghiệp và cá da trơn nội địa thông qua cả chính sách ngân sách và lập pháp. Kế hoạch chi mua nông sản, trong đó có cá da trơn nuôi trong nước, cho các chương trình hỗ trợ thực phẩm đã tạo thêm lợi thế cạnh tranh cho nhà sản xuất Mỹ.
Đáng chú ý hơn là một đề xuất lập pháp về cá da trơn nhập khẩu từ Việt Nam: áp hạn ngạch 84 triệu kg/năm cho sản phẩm thuộc mã HS 0304.62.00, với lượng trong hạn ngạch chịu thuế 50% và phần vượt hạn ngạch có thể chịu mức thuế cao hơn. Dù mới ở dạng đề xuất và chưa có hiệu lực, đây là tín hiệu rõ về xu hướng siết chặt thị trường. Theo thông tin được dẫn lại, “doanh nghiệp cần tiếp tục theo dõi quá trình xem xét thay vì coi đây là nghĩa vụ thuế đang được áp dụng”.
Trong bối cảnh này, môi trường kinh doanh tại Mỹ có thể tiếp tục phức tạp và khó lường. Doanh nghiệp cá tra Việt Nam buộc phải tính toán lại: không còn là cuộc đua tăng sản lượng, mà là bài toán cân đối giữa quy mô đơn hàng, chi phí thuế, vốn lưu động và lợi nhuận có thể chấp nhận. Nếu vẫn xem Mỹ là “thị trường mơ ước” mà không trừ hao rủi ro chính sách, doanh nghiệp sẽ dễ rơi vào thế bị động, tồn kho cao, dòng tiền căng thẳng.
Tác động đến người tiêu dùng và doanh nghiệp: Khi chi phí thuế chạm đến bữa ăn
Những thay đổi trong chính sách thương mại Mỹ và thuế chống bán phá không phải câu chuyện xa vời trên bàn đàm phán; chúng đi thẳng vào giá cá tra Việt Nam ở siêu thị và nhà hàng, rồi trở ngược lại thành sức ép lên người nuôi, công nhân chế biến và người tiêu dùng nhập khẩu. Khi chi phí nhập khẩu tăng, doanh nghiệp phải lựa chọn giữa tăng giá bán – làm giảm sức cạnh tranh – hoặc chấp nhận lợi nhuận mỏng đi.
Ở Mỹ, sức mua thủy sản bán lẻ đã suy yếu: doanh số thủy sản tươi giảm hơn 7%, thủy sản đông lạnh giảm hơn 7% về doanh số và hơn 8% về sản lượng so với cùng kỳ. Trong hoàn cảnh đó, nhà nhập khẩu không thể dễ dàng “đẩy” phần chi phí thuế tăng thêm sang người tiêu dùng, nên họ cắt bớt đơn hàng, rút ngắn hợp đồng, hạn chế tích trữ. Hệ quả là doanh nghiệp cá tra Việt Nam phải điều chỉnh kế hoạch sản xuất, cơ cấu tồn kho và dòng vốn, khiến chuỗi giá trị từ ao nuôi tới nhà máy luôn đứng trước nguy cơ đứt gãy nếu lệ thuộc quá mức vào một thị trường duy nhất.
Nói cách khác, mỗi thay đổi trong chính sách thương mại Mỹ đang âm thầm tái phân chia rủi ro giữa người tiêu dùng Mỹ và doanh nghiệp Việt Nam. Phần rủi ro đó hiện đang nghiêng nhiều về phía người sản xuất và xuất khẩu cá tra Việt Nam.
Giải pháp: Giảm lệ thuộc Mỹ, nâng giá trị cá tra Việt Nam
Diễn biến 8 tháng đầu năm cho thấy xuất khẩu cá tra Việt Nam vẫn giữ được đà tăng trưởng, nhưng động lực giữa các thị trường đang thay đổi. Trung Quốc – Hồng Kông và EU tiếp tục tăng trưởng tốt, tạo dư địa để ngành cá tra phân bổ lại thị trường. Điều đó cho thấy dư địa trong giai đoạn tới khó chỉ dựa vào việc tăng sản lượng hoặc cạnh tranh bằng giá. Trong điều kiện môi trường kinh doanh tại Mỹ ngày càng phức tạp, đa dạng hóa thị trường không còn là lựa chọn, mà là yêu cầu sống còn.
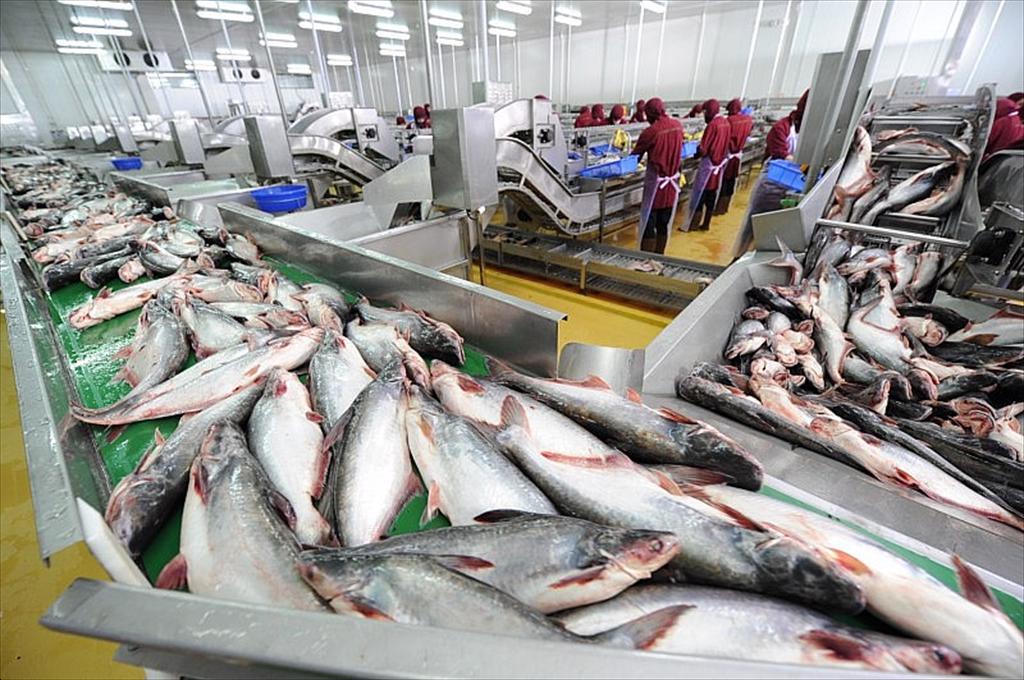
Bên cạnh mở rộng xuất khẩu cá tra Mỹ theo hướng chọn lọc, doanh nghiệp cần đẩy mạnh sản phẩm giá trị gia tăng, đáp ứng tiêu chuẩn kỹ thuật, an toàn, truy xuất nguồn gốc và yếu tố bền vững của từng thị trường. Những sản phẩm chế biến sâu như cá tra tẩm bột, burger cá tra, cá tra tẩm gia vị hay kết hợp rau củ đông lạnh cho thấy khả năng cải thiện giá trị trên mỗi đơn vị nguyên liệu và xây dựng quan hệ ổn định với hệ thống phân phối.
Tuy nhiên, để đi theo hướng này, doanh nghiệp phải đầu tư mạnh vào vùng nguyên liệu chuẩn, công nghệ chế biến, quản trị chất lượng và vốn lưu động, bởi chu kỳ thu hồi vốn dài hơn và nhu cầu vốn cao hơn. Kết luận quan trọng là: nếu không chủ động đa dạng hóa thị trường và nâng cấp sản phẩm, cá tra Việt Nam sẽ mãi chịu “gió xoáy” từ chính sách thương mại Mỹ và các đợt rà soát thuế chống bán phá giá.