
Xuất khẩu gạo Việt Nam: Từ câu chuyện số lượng đến bài toán giá trị
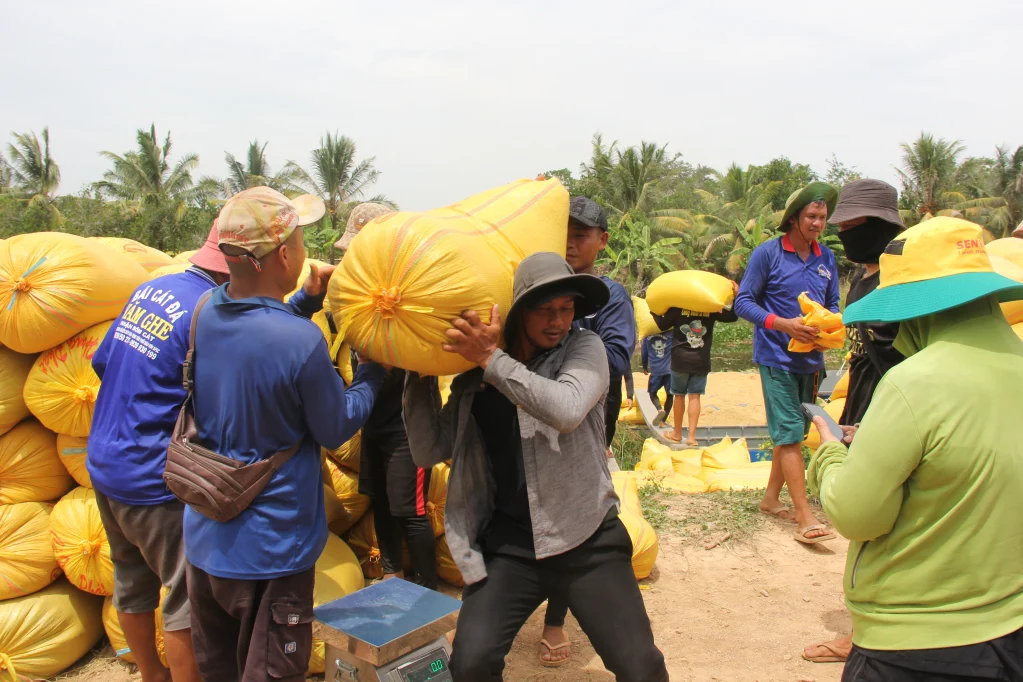
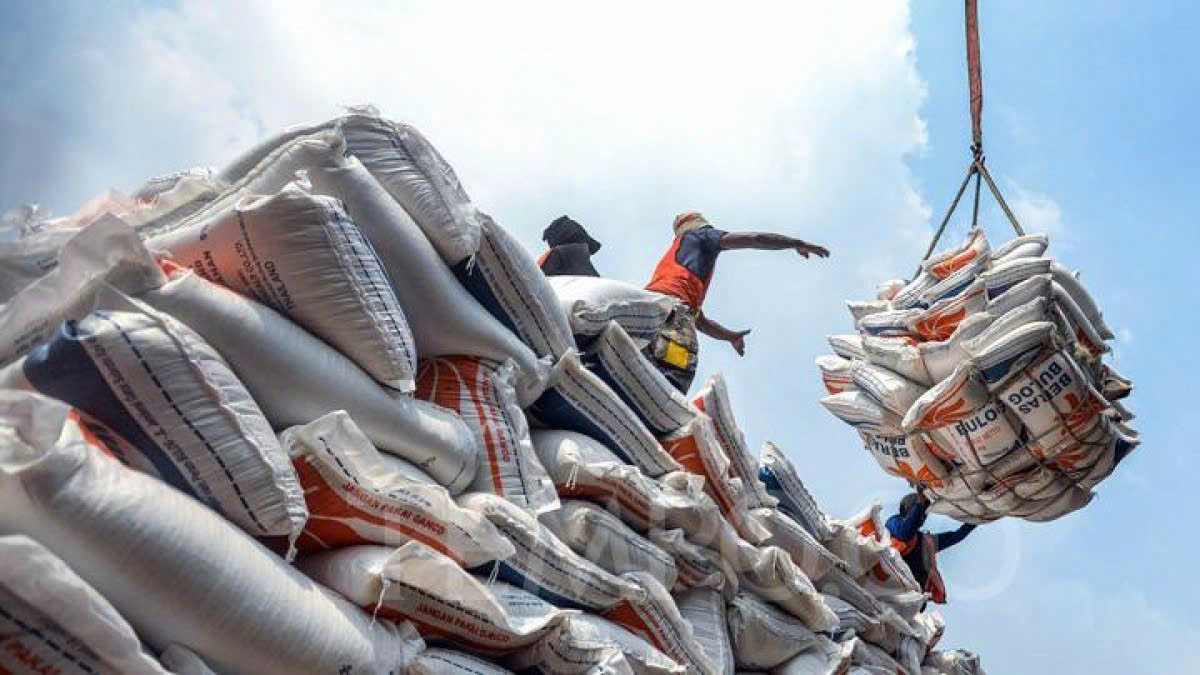
Xuất khẩu gạo Việt Nam là hoạt động đưa gạo được sản xuất trong nước ra thị trường quốc tế, nhằm tận dụng lợi thế sản xuất lúa gạo để thu ngoại tệ, nâng thu nhập nông dân và khẳng định vị thế trên chuỗi cung ứng lương thực toàn cầu, nhưng đồng thời cũng phải đối mặt rủi ro chính sách và cạnh tranh khu vực ngày càng gay gắt. 8 tháng đầu năm, xuất khẩu gạo Việt Nam ước đạt 6,03 triệu tấn, trị giá gần 2,91 tỷ USD, giảm 5% về lượng và 10,7% về giá trị so với cùng kỳ. Đây không chỉ là cú hãm phanh về số liệu mà là hồi chuông cảnh báo cho chiến lược dựa quá nhiều vào sản lượng và một vài thị trường lớn. Điều nghịch lý là giá xuất khẩu bình quân vẫn ở mức khá, nhưng kim ngạch lại đi xuống, cho thấy giá trị thu về trên mỗi tấn gạo chưa được tối ưu.

Philippines dựng rào cản: Lệ thuộc thị trường lớn nhất là rủi ro chiến lược
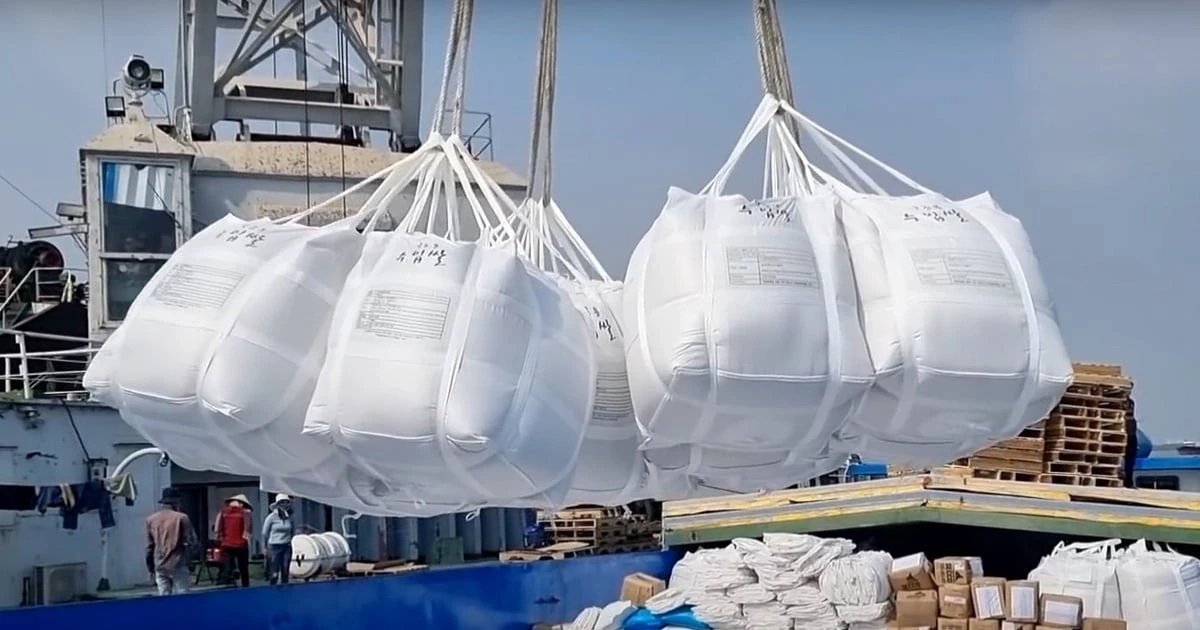
Philippines hiện chiếm gần 45% giá trị xuất khẩu gạo Việt Nam, biến thị trường này thành “trái tim” của xuất khẩu gạo nhưng cũng là điểm yếu chiến lược khi chính sách thay đổi. Một trong những nguyên nhân quan trọng là nhu cầu từ Philippines, thị trường tiêu thụ gạo lớn nhất của Việt Nam, có dấu hiệu suy yếu. Lượng gạo Việt Nam xuất sang Philippines trong tháng 7 giảm hơn một nửa so với tháng trước và cùng kỳ, kéo cả kim ngạch xuống mức thấp nhất từ đầu năm. Cùng lúc, Philippines tạm ngừng cấp phép nhập gạo 5% tấm, chuyển sang gạo có tỷ lệ tấm cao hơn và xem xét biện pháp tự vệ với gạo nhập khẩu, bao gồm khả năng nâng thuế. Khi chi phí nhập khẩu tăng, nhà nhập khẩu sẽ cân nhắc lại hợp đồng, còn gạo Việt Nam đứng trước nguy cơ mất dần ưu thế trên thị trường từng được coi là “sân nhà” này.
Cạnh tranh gạo khu vực: Nếu không lên phân khúc gạo cao cấp, Việt Nam sẽ bị kẹp giữa
Thị trường gạo khu vực đang đổi chiều: giá gạo xuất khẩu của Ấn Độ tăng lên mức cao nhất trong một năm, trong khi Thái Lan hưởng lợi từ nhu cầu mạnh của Philippines và nguồn cung dự báo giảm. Điều này cho thấy cạnh tranh gạo khu vực không còn là cuộc đua bán rẻ mà là cuộc đua kiểm soát nguồn cung và phân khúc gạo cao cấp. Theo lãnh đạo Cục Xuất nhập khẩu, thị trường gạo năm 2026 chịu tác động đồng thời từ thay đổi chính sách nhập khẩu của Philippines, sự trở lại của các thị trường truyền thống như Trung Quốc, Bangladesh, châu Phi và mức độ cạnh tranh ngày càng lớn giữa các nước xuất khẩu. Việt Nam đang bị kẹp giữa: nếu bám mãi phân khúc giá trung bình, gạo Việt khó theo kịp biên độ tăng giá của các đối thủ nhưng lại dễ bị ép khi nhu cầu hạ nhiệt. Đường sống nằm ở việc nâng tỷ trọng gạo chất lượng cao, gạo thơm, gạo đặc sản để thoát khỏi áp lực “bán nhiều nhưng thu ít”.

Giá gạo 2026: Tín hiệu tích cực từ tháng 7 và ý nghĩa với chiến lược xuất khẩu
Dù kim ngạch đi lùi, giá gạo 2026 không chỉ toàn gam màu xám. Giá xuất khẩu bình quân 8 tháng đầu năm ước đạt 481,5 USD/tấn, giảm 5,9% so với cùng kỳ. Nhưng đến tháng 7, giá xuất khẩu bình quân đạt 511 USD/tấn, lần đầu tiên trong năm tăng 5,8% so với cùng kỳ. Đây là tín hiệu quan trọng: thị trường thế giới bắt đầu chấp nhận mặt bằng giá cao hơn, trong bối cảnh Ấn Độ đối mặt nguy cơ gió mùa yếu do El Nino, còn Thái Lan giảm nguồn cung. Nếu doanh nghiệp Việt tiếp tục đẩy mạnh xuất khẩu gạo cao cấp và giữ chất lượng ổn định, mức giá mới này có thể trở thành nền tảng để tăng giá trị mà không phụ thuộc hoàn toàn vào tăng sản lượng. Ngược lại, nếu chỉ chạy theo hợp đồng giá thấp để đẩy số lượng, lợi thế về giá đang hình thành sẽ bị triệt tiêu.
Giảm lệ thuộc, giữ giá trị: Những bước đi bắt buộc cho xuất khẩu gạo Việt Nam
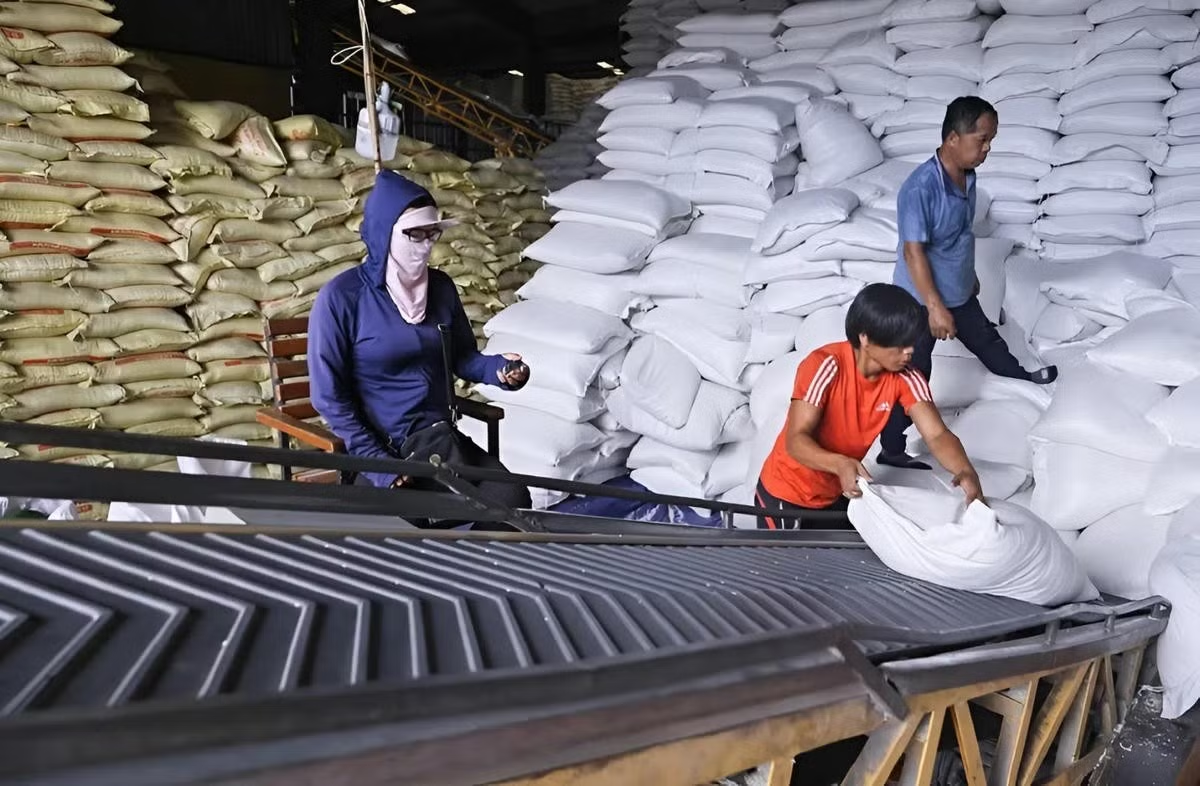
Sự thay đổi tại Philippines cho thấy mức độ phụ thuộc lớn vào một thị trường có thể trở thành điểm yếu khi chính sách nhập khẩu thay đổi. Bộ Công Thương khuyến cáo doanh nghiệp cần chủ động đa dạng hóa thị trường, theo sát diễn biến cung – cầu và chính sách thương mại tại các nước nhập khẩu. Nói cách khác, chiến lược xuất khẩu gạo Việt Nam phải xoay trục: bớt tỷ trọng vào thị trường gạo Philippines, tăng hiện diện tại Trung Quốc, Bangladesh và châu Phi – những thị trường đang quay lại mạnh mẽ. Do đó, doanh nghiệp không nên chỉ tập trung vào một vài thị trường tiêu thụ số lượng lớn mà cần mở rộng sang các thị trường có giá trị cao, ổn định hơn, qua đó giảm rủi ro khi một thị trường lớn thay đổi chính sách. Kèm theo đó là tái cơ cấu sản phẩm: nâng tỷ lệ gạo cao cấp, chuẩn hóa chất lượng, tăng truy xuất nguồn gốc. Nếu không, gạo Việt sẽ mãi mắc kẹt trong vòng xoáy xuất khẩu nhiều nhưng giá trị thấp, và chỉ cần một cú siết từ Philippines là toàn chuỗi phải chao đảo.