
Tăng trưởng 8 tháng và bức tranh thực sự của ngành thủy sản
Xuất khẩu thủy sản Việt Nam là hoạt động đưa các sản phẩm nuôi trồng và khai thác như tôm, cá tra, cá ngừ, mực, bạch tuộc và các loài giáp xác sang các thị trường quốc tế, nơi chúng chịu tác động đồng thời của nhu cầu tiêu dùng, chính sách thuế, tiêu chuẩn kỹ thuật và yêu cầu chứng minh nguồn gốc hợp pháp, khiến tăng trưởng kim ngạch vừa là cơ hội vừa là phép thử sức chịu đựng của toàn chuỗi giá trị ngành. Trong tám tháng, xuất khẩu thủy sản duy trì đà tăng đáng kể, song sự chậm lại trong tháng gần nhất cho thấy nền tảng tăng trưởng không còn chắc chắn. Điều đáng nói là phần lớn con số tích cực đang che phủ một thực tế: ngành bước vào quý IV với nhiều biến số rủi ro từ thị trường chủ lực, đặc biệt là Mỹ, và từ hàng loạt yêu cầu pháp lý mới.
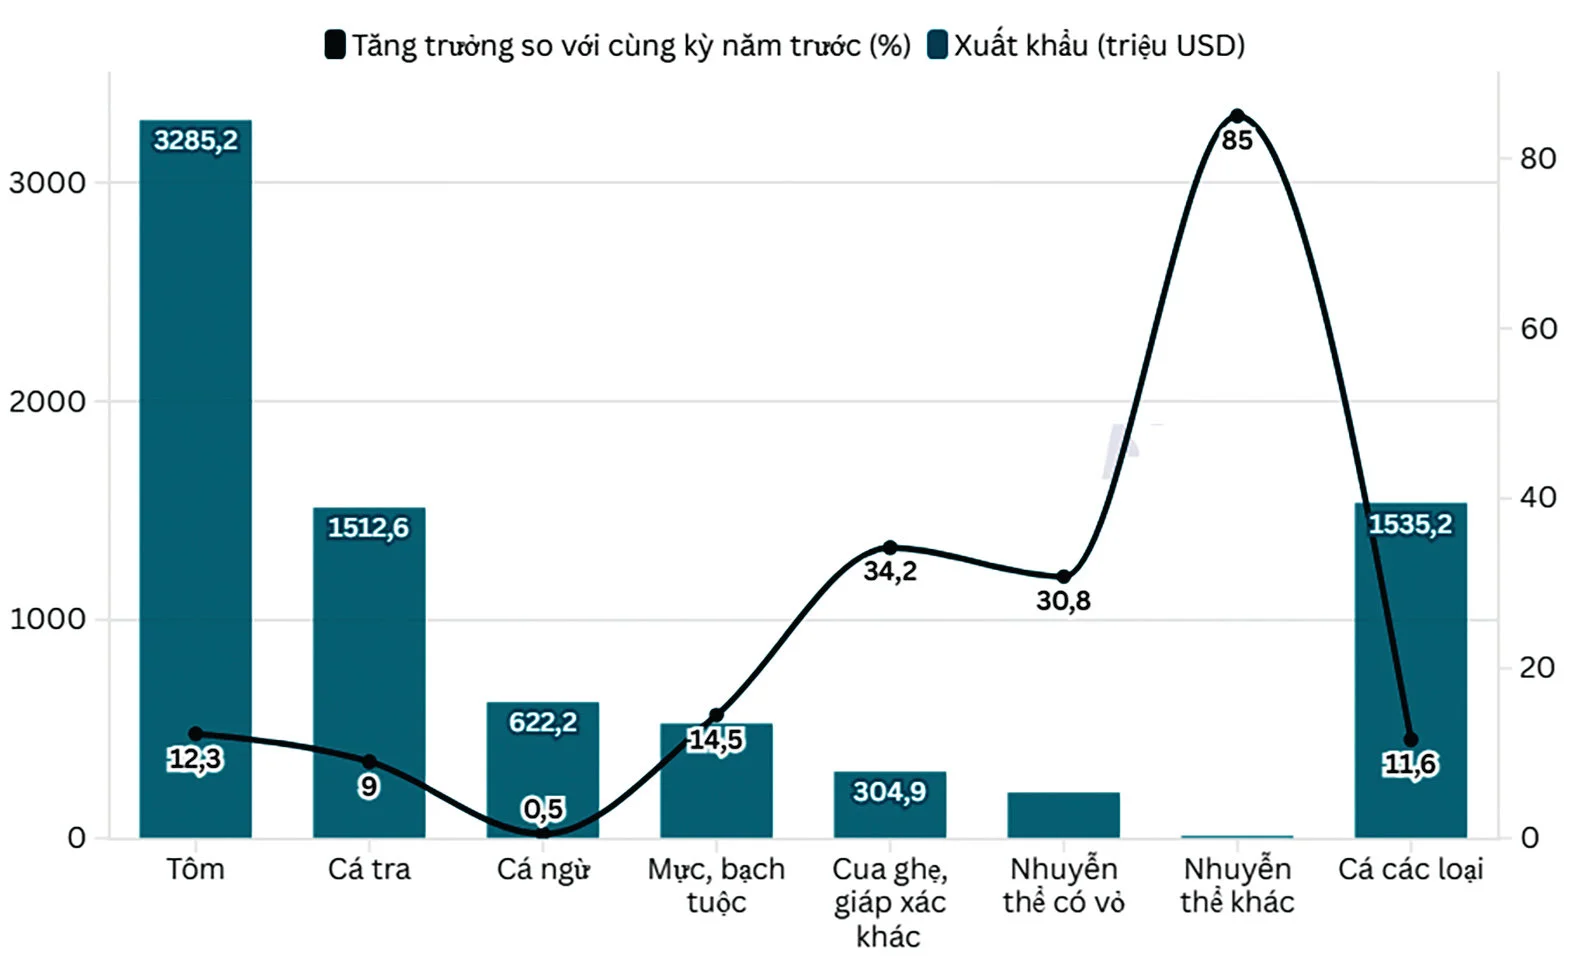
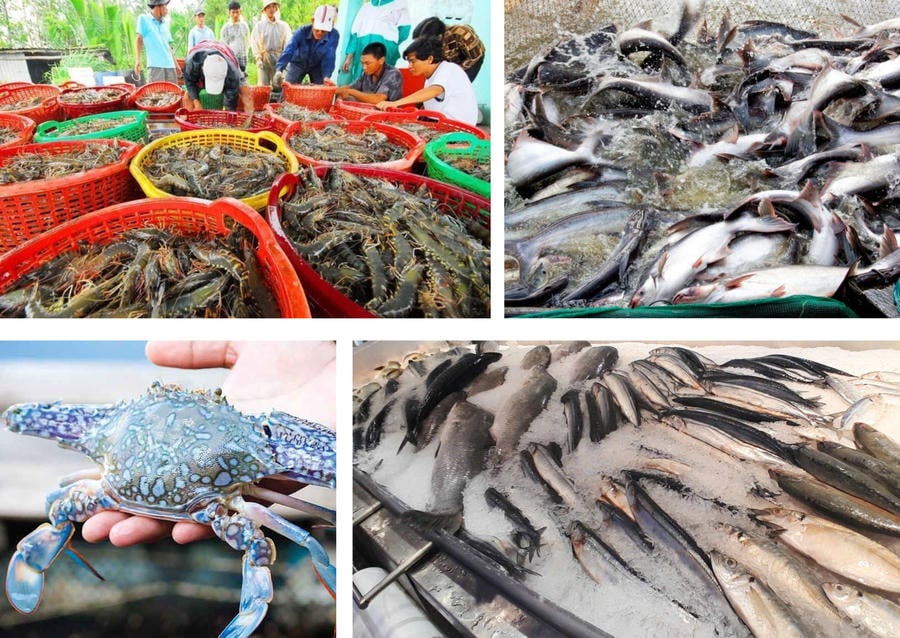
Theo Hiệp hội chế biến và xuất khẩu thủy sản, xuất khẩu thủy sản tháng 8 đạt kết quả tăng so với cùng kỳ, còn lũy kế tám tháng đạt khoảng 8,0 tỷ USD, tăng gần 12%. Tuy nhiên, tốc độ tăng của tháng 8 chỉ bằng khoảng một nửa mức tăng lũy kế, nghĩa là tăng trưởng được nâng đỡ bởi các tháng trước đó, trong khi xu hướng hiện tại đã yếu đi. Tôm vẫn là nhóm hàng dẫn dắt, cá tra giữ vai trò trụ cột thứ hai, còn cá ngừ, mực, bạch tuộc và cua ghẹ tăng chậm hoặc quy mô nhỏ, khó tạo lực kéo mới. Câu hỏi lớn đặt ra không phải ngành có tăng trưởng hay không, mà là tăng trưởng ấy có đủ sức chống chịu cú sốc chính sách và nhu cầu suy yếu từ các thị trường lớn trong quý IV hay không.
Mỹ: biến số lớn nhất của quý IV ngành thủy sản
Quý IV ngành thủy sản không còn là mùa làm ăn chắc thắng nhờ nhu cầu lễ hội, khi thị trường Mỹ chuyển từ vai trò động lực sang biến số khó lường. Trong tháng 8, xuất khẩu sang Mỹ giảm, dù lũy kế vẫn nhích nhẹ, cho thấy đối tác này đã bắt đầu “phanh” ngay trước mùa cao điểm. Doanh số thủy sản tươi và đông lạnh tại Mỹ giảm hơn 7%, tồn kho cao khiến nhà nhập khẩu cắt giảm đơn, rút ngắn thời hạn hợp đồng và ép giá mạnh. Ngay cả khi nhu cầu lễ cuối năm tăng, việc ưu tiên giải phóng tồn kho có thể khiến nhập khẩu không tăng tương ứng, đẩy doanh nghiệp Việt Nam vào thế bị động với kế hoạch sản xuất và dòng tiền.
Từ ngày 24/7, nhiều mặt hàng thủy sản Việt Nam chịu thêm thuế Section 301 ở mức 12,5% và có thể cộng gộp với thuế tối huệ quốc, chống bán phá giá và chống trợ cấp, khiến giá bán đến nhà nhập khẩu đội thêm một tầng chi phí thuế đáng kể. Với cá tra, kết quả cuối cùng POR21 công bố ngày 12/8 bất lợi hơn dự kiến, làm suy giảm khả năng chào giá và thu hẹp lựa chọn nhà cung cấp. Với tôm, kết quả rà soát thuế chống bán phá giá dự kiến chỉ có vào đầu tháng 11, quá muộn cho mùa đặt hàng cuối năm, buộc doanh nghiệp và nhà nhập khẩu tính toán đơn trong trạng thái “mù” về nghĩa vụ thuế. Trong bối cảnh đó, một sự thật khó chấp nhận là: ưu tiên của quý IV không phải kiếm thêm đơn, mà phải chọn đơn nào đủ biên lợi nhuận để không lỗ.
Cuộc chạy đua chứng minh nguồn gốc hợp pháp hàng hóa
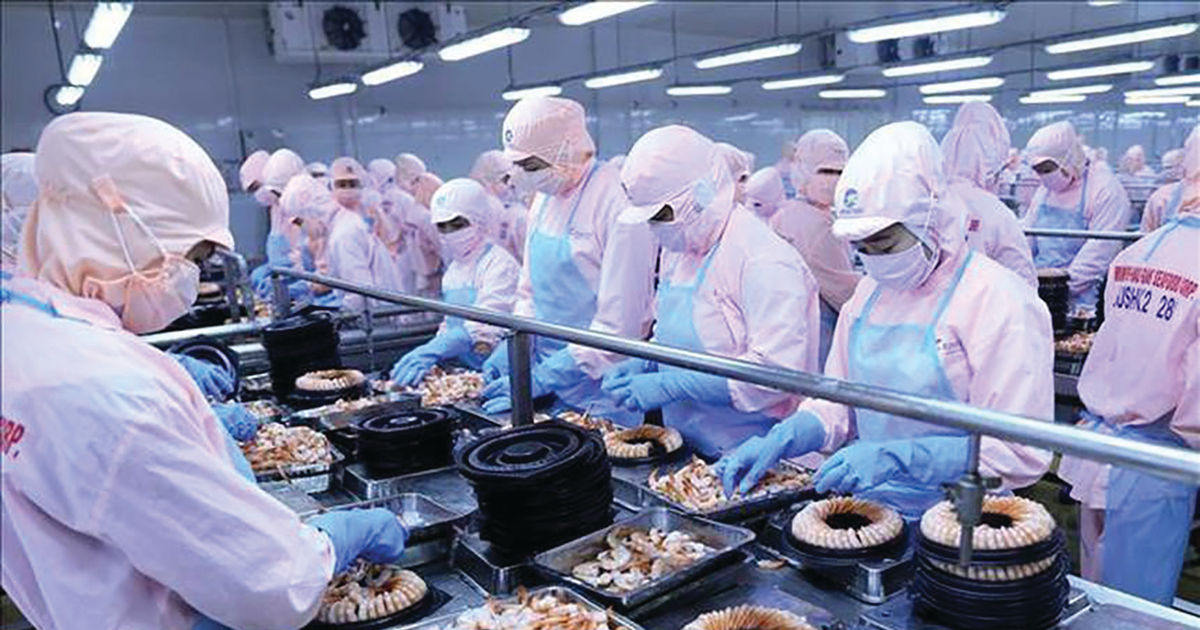
Phía sau con số tăng trưởng là một cuộc chạy đua chứng minh nguồn gốc hợp pháp hàng hóa cho từng lô xuất khẩu – cuộc đua mà nếu chậm chân, doanh nghiệp có thể mất đơn ngay cả khi vẫn có khách muốn mua. Muốn xuất khẩu, doanh nghiệp phải xin nhiều loại giấy chứng nhận, từ giấy xác nhận nguyên liệu khai thác trong nước (SC) đến giấy chứng nhận thủy sản khai thác của EU và chứng nhận COA của Mỹ. Khi thiếu SC hợp lệ do dữ liệu về sản lượng, chủng loại, nhật ký khai thác và hành trình tàu không đầy đủ, doanh nghiệp khó hoàn thiện hồ sơ, đối mặt nguy cơ chậm giao hàng, phát sinh chi phí hoặc bị hủy hợp đồng. Tuân thủ pháp lý đã trở thành một năng lực cạnh tranh, không còn là công việc giấy tờ phụ trợ.
Các nước nhập khẩu đồng loạt siết hàng rào kỹ thuật. Mỹ áp dụng các quy định về khai thác bất hợp pháp (IUU), MMPA, kiểm soát lao động cưỡng bức, an toàn thực phẩm và các chứng nhận liên quan. EU dùng hệ thống CATCH để số hóa kiểm soát chứng nhận khai thác, đồng thời yêu cầu kết nối dữ liệu nguồn nguyên liệu. Những quy định này khác nhau nhưng cùng chung mục tiêu: sản phẩm phải được khai thác, sản xuất hợp pháp và truy xuất được. Theo UNCTAD, các quy định kỹ thuật đã tác động đến khoảng 2/3 thương mại toàn cầu và yêu cầu về môi trường, xã hội, an toàn, truy xuất vẫn tiếp tục tăng. Nếu chuỗi cung ứng thủy sản Việt Nam còn phân mảnh, không số hóa và thiếu minh bạch, cuộc chạy đua nguồn gốc hợp pháp sẽ là rào cản lớn hơn cả thuế.
Thị trường thay thế: cơ hội có, nhưng không dễ cứu mục tiêu 12 tỷ USD
Khi thị trường Mỹ thủy sản trở nên khó đoán, hy vọng chuyển hướng sang các thị trường thay thế như EU, Trung Quốc được nhắc đến nhiều, nhưng kỳ vọng này đang bị thổi phồng. EU trong tháng 8 ghi nhận giảm kim ngạch, đặc biệt với tôm, cá ngừ, mực và bạch tuộc, trong khi các nhóm hải sản khai thác tiếp tục vướng yêu cầu về giấy xác nhận nguyên liệu, chứng nhận khai thác và kết nối hệ thống CATCH. Cá tra là điểm sáng hiếm hoi khi xuất sang EU tăng mạnh nhờ nguồn cung cá tuyết và cá thịt trắng tự nhiên bị thắt chặt, mở cơ hội cho sản phẩm cá tra cắt khẩu phần, chế biến và có chứng nhận. Nhưng một nhóm hàng riêng lẻ, dù tăng tốt, khó có thể bù đắp sức ép tổng thể từ các phân khúc khác đồng loạt suy giảm.
Trung Quốc và Hồng Kông tiếp tục là thị trường lớn, với kim ngạch xuất khẩu tám tháng tăng mạnh và chiếm hơn một phần tư tổng xuất khẩu thủy sản, song tốc độ tăng trong tháng 8 đã giảm đáng kể. Đáng chú ý, tôm từ Ecuador đang khôi phục khả năng tiếp cận thị trường này, báo trước cạnh tranh gay gắt hơn cho tôm Việt Nam. Trong bối cảnh từ tháng 9 đến cuối năm, nhu cầu lễ hội và chu kỳ bổ sung tồn kho có thể giữ kim ngạch ở mức cao, nhưng rủi ro chính sách sẽ quyết định cơ cấu tăng trưởng. Mục tiêu cán mốc 12 tỷ USD xuất khẩu thủy sản không vì thế mà bất khả thi, nhưng rõ ràng không thể đạt bằng cách “đẩy hàng bằng mọi giá”; nếu bỏ qua sức ép pháp lý, chất lượng chứng nhận và biên lợi nhuận, ngành có thể đạt mục tiêu về số, nhưng thất bại về sức khỏe dài hạn.
Quý IV: ưu tiên không còn là tăng trưởng bằng mọi giá
Bước vào quý IV ngành thủy sản, lựa chọn chiến lược quan trọng nhất không phải là làm sao có thêm đơn hàng, mà là làm sao chỉ nhận những đơn có thể kiểm soát thuế, hồ sơ, công nợ và biên lợi nhuận. Mỹ trở thành biến số lớn nhất, với lớp thuế chồng thuế, tồn kho cao và yêu cầu pháp lý đa tầng; EU và các thị trường khác cũng tăng cường kiểm soát kỹ thuật và chứng nhận; trong nước, nút thắt giấy xác nhận nguyên liệu và dữ liệu khai thác chưa thống nhất vẫn chưa được gỡ triệt để. Nếu doanh nghiệp tiếp tục chạy theo số lượng trong môi trường như vậy, rủi ro hủy hợp đồng, tranh chấp giá, chi phí tuân thủ tăng và thậm chí bị loại khỏi thị trường là điều có thể dự đoán.
Điều ngành thủy sản cần trong quý IV là một cách nhìn mới về cạnh tranh: tuân thủ phải được xem là tài sản, không phải gánh nặng. Đầu tư vào hệ thống truy xuất, hoàn thiện dữ liệu khai thác, chủ động chuẩn hóa hồ sơ nguồn gốc hợp pháp hàng hóa và làm việc dài hạn với nhà nhập khẩu về chia sẻ chi phí thuế, rủi ro chính sách sẽ quan trọng không kém việc cải thiện giá thành hay nâng công suất. Mục tiêu xuất khẩu 12 tỷ USD chỉ còn ý nghĩa nếu đạt được cùng lúc với khả năng đáp ứng các yêu cầu pháp lý ngày càng gắt, giữ được uy tín trên các thị trường lớn và bảo vệ được lợi nhuận thực tế của doanh nghiệp. Nói cách khác, quý IV là phép thử xem ngành thủy sản Việt Nam chọn tăng trưởng bền hay ngắn hạn.