
Điện khí LNG Việt Nam: từ mục tiêu quy hoạch đến nhu cầu an ninh năng lượng
Điện khí LNG Việt Nam là chiến lược sử dụng khí tự nhiên hóa lỏng nhập khẩu để phát điện với quy mô lớn, nhằm thay thế dần điện than, tạo nguồn điện nền linh hoạt, hỗ trợ tích hợp năng lượng tái tạo và bảo đảm an ninh năng lượng trong bối cảnh nhu cầu điện tăng nhanh và nguồn khí nội địa suy giảm.
Điểm cốt lõi của giai đoạn này là Việt Nam đang chọn điện khí LNG như “cầu nối” chuyển dịch năng lượng, chứ không chỉ như một nguồn điện bổ sung. Quy hoạch điện VIII điều chỉnh đặt mục tiêu phát triển hơn 36.000 MW điện khí LNG nhập khẩu đến năm 2035, qua đó từng bước thay thế điện than và đáp ứng nhu cầu điện cho tăng trưởng kinh tế cao. Câu hỏi không còn là có nên đi với LNG hay không, mà là liệu chúng ta có đủ tốc độ thể chế và hạ tầng để biến kế hoạch thành hiện thực, tránh kịch bản thiếu điện trong khi các dự án vẫn “nằm trên giấy”.
PV GAS mở rộng: mắt xích then chốt trong bảo đảm an ninh năng lượng
Khi nói đến an ninh năng lượng, điều đáng chú ý không phải là số lượng dự án trên giấy mà là những doanh nghiệp đang giữ vai trò vận hành hệ thống thực tế. PV GAS đã chuyển mình từ đơn vị thu gom, vận chuyển và phân phối khí truyền thống sang mở rộng sang chế biến khí, kinh doanh LPG, LNG, kinh doanh quốc tế và cung cấp giải pháp năng lượng tích hợp. Theo thông tin doanh nghiệp công bố, nguồn nhiên liệu PV GAS cung cấp phục vụ khoảng 6,3% sản lượng điện quốc gia, con số cho thấy vai trò không thể thay thế trong hệ thống điện hiện nay. Trong bối cảnh nguồn khí trong nước suy giảm, việc một đơn vị nội địa chủ động nguồn LNG nhập khẩu không chỉ là cơ hội kinh doanh mà là lợi ích chiến lược cho cả nền kinh tế.
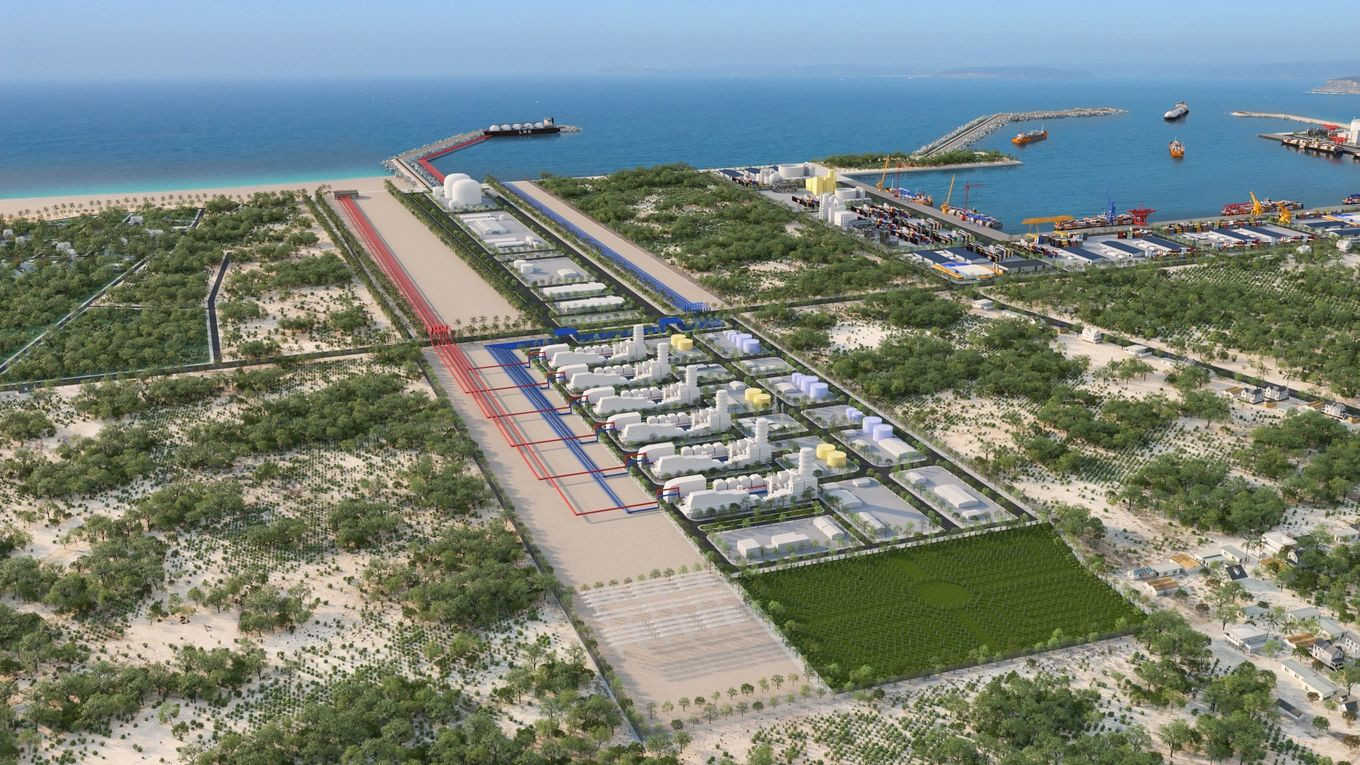
Việc PV GAS mở rộng hạ tầng LNG cho thấy doanh nghiệp này đang trở thành mắt xích quan trọng trong chuỗi điện khí LNG Việt Nam, thay vì chỉ đứng ở “thượng nguồn” khí. Công suất tái hóa tại Kho LNG Thị Vải đã được nâng từ 5,7 triệu Sm³/ngày lên 7 triệu Sm³/ngày, và giai đoạn 2026–2029 sẽ bổ sung kho nổi FSRU tại Vũng Tàu với công suất tái hóa tới 14 triệu Sm³/ngày, nâng tổng công suất tái hóa toàn hệ thống lên 22 triệu Sm³/ngày. Đây không chỉ là mở rộng về quy mô; đó là bước gia cố năng lực cung ứng linh hoạt, hạn chế nguy cơ gián đoạn nguồn nhiên liệu cho các nhà máy điện khi thị trường LNG thế giới biến động mạnh.

Nút thắt cơ chế: vì sao tiến độ điện khí LNG vẫn ì ạch so với Quy hoạch điện VIII
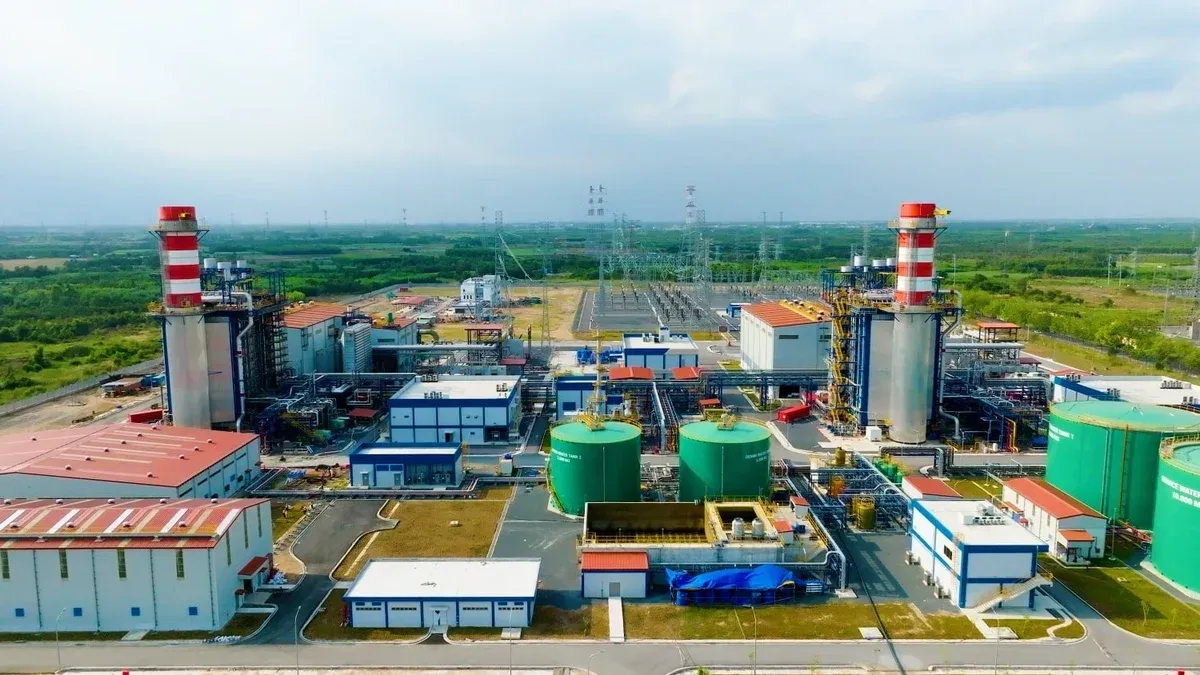
Điểm đáng lo ngại trong hành trình hiện thực hóa Quy hoạch điện VIII là khoảng cách ngày càng lớn giữa mục tiêu và tiến độ triển khai thực tế. Trong số các dự án điện khí LNG được xác định, đến nay mới có nhà máy Nhơn Trạch 3 và 4 đi vào phát điện, trong khi các dự án Sơn Mỹ, Long An, Bạc Liêu, Hải Phòng, Quảng Ninh, Cà Ná… vẫn đang trong giai đoạn chuẩn bị đầu tư. Điều này cho thấy vấn đề không nằm ở tầm nhìn, mà nằm ở cơ chế: thị trường điện cạnh tranh mới phát triển một phần, thị trường LNG gần như chưa hình thành, khiến tín hiệu giá không rõ ràng và nhà đầu tư khó xây dựng bài toán tài chính dài hạn.
Các dự án điện khí LNG đang mắc kẹt từ khâu cơ chế đầu tư, đàm phán hợp đồng mua bán điện (PPA), thu xếp vốn, đến xây dựng kho cảng và hạ tầng tiếp nhận LNG. LNG là nhiên liệu có giá biến động mạnh, chịu tác động của cung–cầu toàn cầu, chính sách năng lượng, biến đổi khí hậu và địa chính trị, nên cơ chế giá điện nếu tiếp tục cứng nhắc sẽ khiến rủi ro tài chính tăng lên. Quan điểm của nhiều chuyên gia là phải chấp nhận cơ chế giá linh hoạt theo thị trường và mở rộng hình thức mua bán điện trực tiếp (DPPA), thay vì dồn toàn bộ rủi ro vào nhà đầu tư và chỉ trông chờ vào một người mua duy nhất. Nếu Luật Điện lực sửa đổi không sớm giải quyết bài toán phân bổ rủi ro và nguyên tắc giá điện trong PPA, mục tiêu 36.000 MW điện khí LNG đến năm 2035 sẽ khó đạt.
Chuỗi khí – điện LNG và năng lượng tái tạo: chiến lược kết nối của PV GAS
Điện khí LNG chỉ phát huy hết vai trò trong bảo đảm an ninh năng lượng khi được gắn với chiến lược dài hạn về năng lượng tái tạo và cấu trúc thị trường điện. LNG được xem là nguồn điện nền linh hoạt, giúp hệ thống hấp thụ tỷ trọng lớn hơn từ năng lượng tái tạo mà không đánh đổi độ ổn định. Trong bối cảnh nhu cầu điện tăng nhanh, điện khí LNG được kỳ vọng đóng vai trò cầu nối trong quá trình chuyển dịch cơ cấu nguồn điện, hỗ trợ hệ thống vận hành ổn định khi năng lượng gió, mặt trời ngày càng chiếm tỷ trọng cao. Để điều này diễn ra, chuỗi khí – điện phải được thiết kế như một hệ thống liên kết, chứ không phải tập hợp các dự án rời rạc.
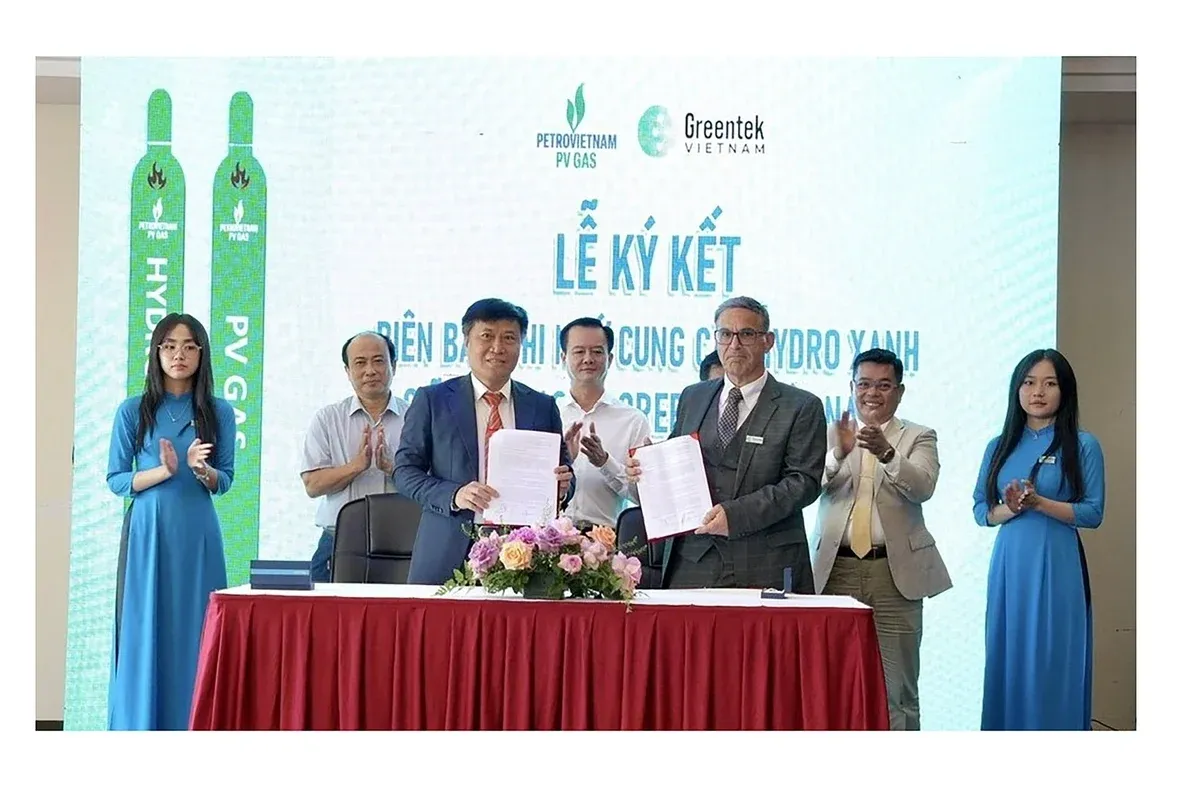
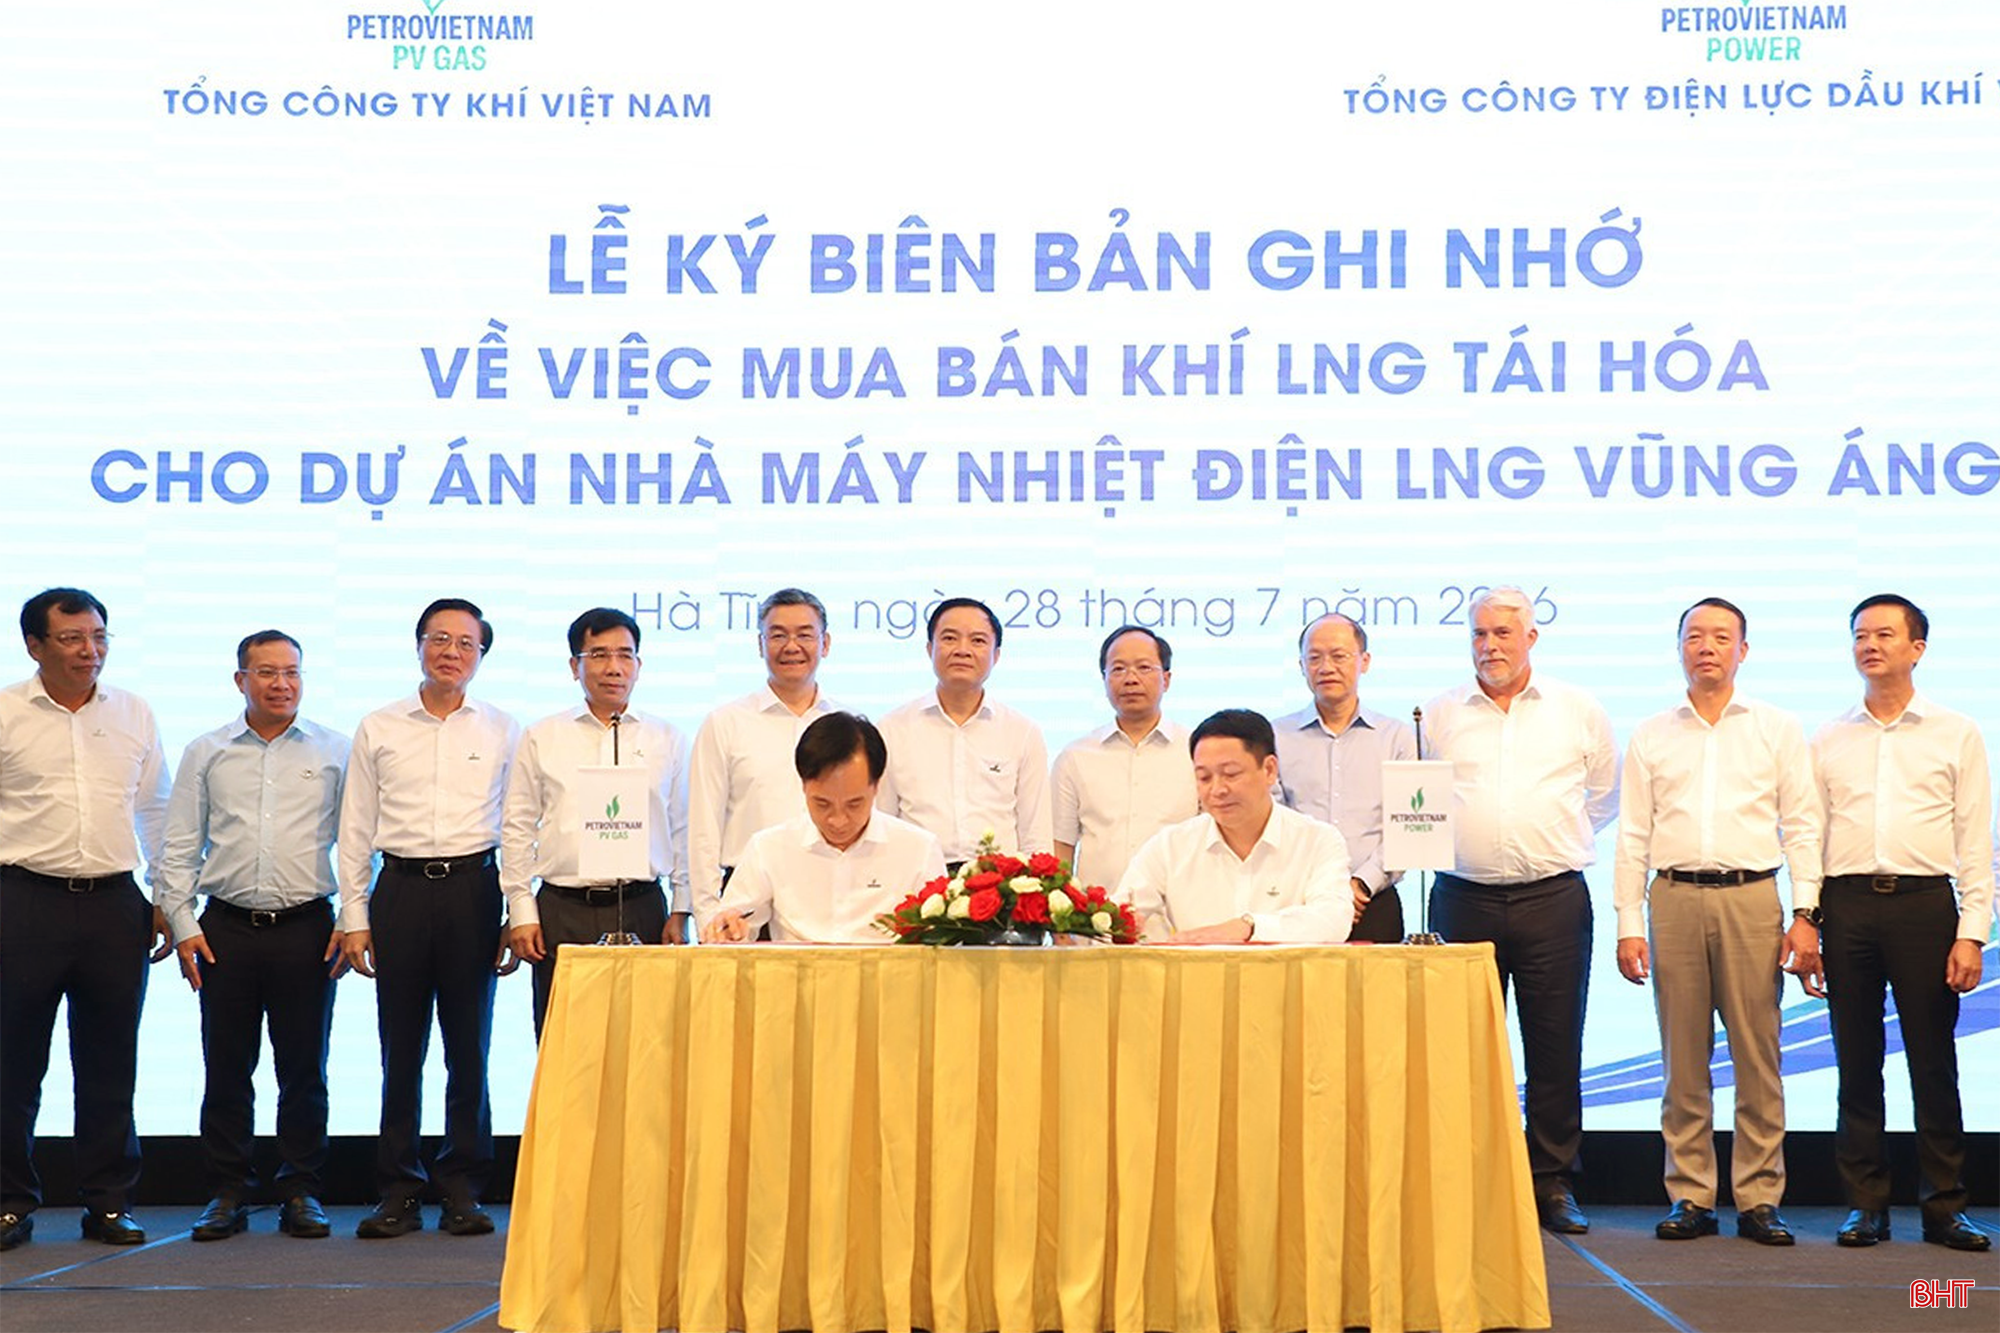
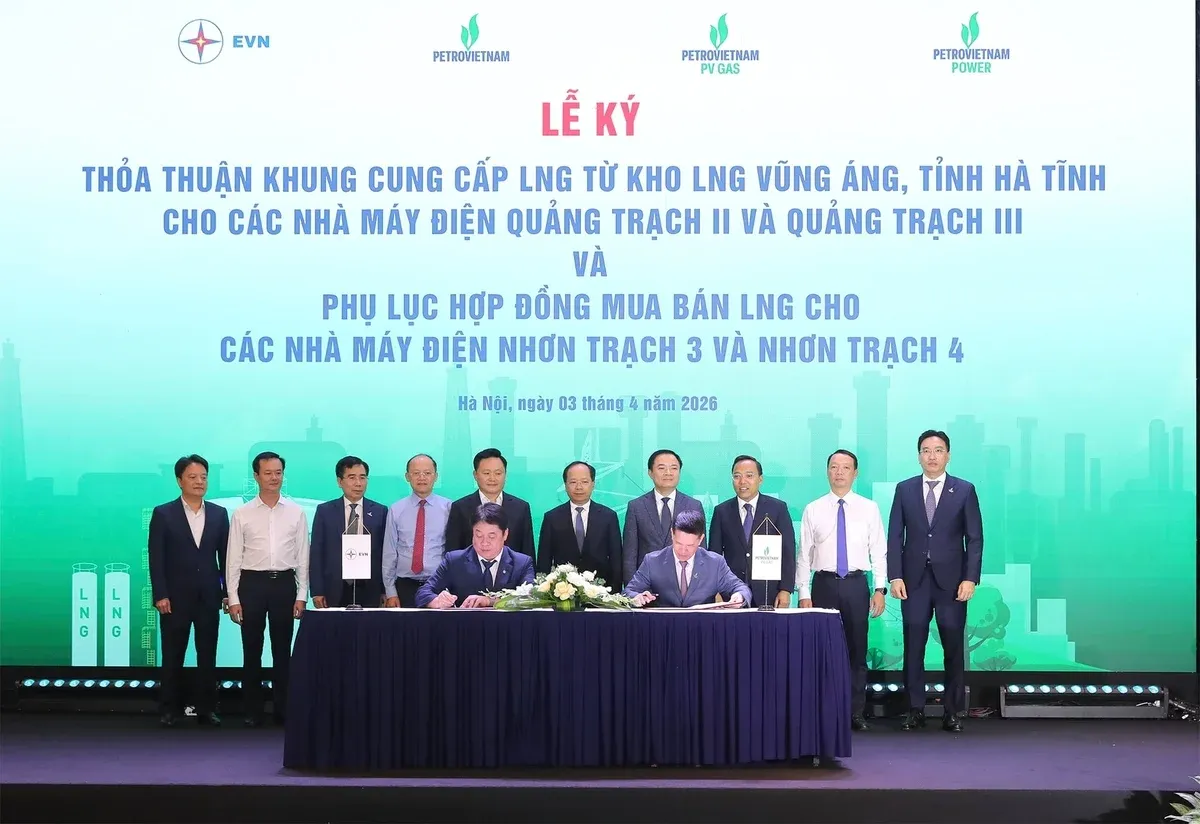
PV GAS đang cho thấy cách tiếp cận chuỗi khí – điện LNG đó bằng việc đa dạng hóa nguồn cung và kết nối hạ tầng với các nhà máy điện ở nhiều vùng miền. Doanh nghiệp tăng tốc cung cấp LNG cho các nhà máy điện khí, đồng thời hợp tác với ngành điện để mở rộng chuỗi điện khí LNG tại miền Trung. Tháng 4/2026, PV GAS và EVN ký thỏa thuận khung cung cấp LNG từ kho Vũng Áng (Hà Tĩnh) cho các nhà máy điện Quảng Trạch II và III, một bước cụ thể hóa Quy hoạch điện VIII và bổ sung nguồn điện nền cho khu vực miền Bắc. Cùng với kế hoạch nâng công suất kho LNG Thị Vải từ 1 triệu tấn/năm lên 3 triệu tấn/năm vào năm 2029, chuỗi hạ tầng này giúp tăng khả năng đảm bảo nguồn cung và ổn định giá điện nhờ tối ưu chi phí nhiên liệu đầu vào.
Kết luận: LNG là bước đi đúng, nhưng cần một cuộc “cải tổ” thể chế mạnh tay
Nếu nhìn từ góc độ an ninh năng lượng, lựa chọn điện khí LNG trong Quy hoạch điện VIII là bước đi đúng, phù hợp với xu thế chuyển dịch khỏi điện than, đồng thời tạo không gian cho năng lượng tái tạo phát triển mạnh hơn. Tuy nhiên, tiến độ ì ạch của phần lớn dự án cho thấy vấn đề không nằm ở năng lực doanh nghiệp hay thiếu tài nguyên, mà nằm ở chỗ thể chế chưa theo kịp chiến lược. Chúng ta đang yêu cầu nhà đầu tư bỏ vốn lớn, chấp nhận rủi ro giá LNG toàn cầu, nhưng lại chậm cải cách cơ chế giá điện, PPA và thị trường điện cạnh tranh.
PV GAS đang làm đúng vai trò của một mắt xích bảo đảm an ninh năng lượng khi mở rộng hạ tầng LNG, đa dạng hóa nguồn cung và kết nối chuỗi khí – điện từ Đông Nam Bộ đến miền Trung. Việc doanh nghiệp cung cấp nhiên liệu cho 6,3% sản lượng điện quốc gia là minh chứng rõ ràng rằng hạ tầng khí – LNG nội địa có thể và phải trở thành nền tảng chiến lược, không chỉ là “dịch vụ phụ trợ”. Để mục tiêu hơn 36.000 MW điện khí LNG nhập khẩu đến năm 2035 không trở thành “lời hứa dài hạn”, Việt Nam cần một cuộc cải tổ mạnh tay về Luật Điện lực, cơ chế giá, sơ đồ phân bổ rủi ro và thiết kế thị trường điện – những yếu tố sẽ quyết định liệu LNG có thực sự trở thành trụ cột an ninh năng lượng, hay chỉ là một cơ hội bị bỏ lỡ.