
Thuế quan toàn cầu Mỹ: từ công cụ thương mại thành cuộc chiến pháp lý
Thuế quan toàn cầu Mỹ dưới thời Tổng thống Donald Trump là loạt mức thuế 10%–12,5% áp lên phần lớn hàng nhập khẩu từ khoảng 60 đối tác, dựa trên các điều khoản khác nhau của Đạo luật Thương mại 1974 và được biện minh bằng mục tiêu bảo vệ người lao động khỏi lao động cưỡng bức, nhưng đang bị tòa án chất vấn về tính hợp pháp và giới hạn thẩm quyền tổng thống. Chính điểm mấu chốt của câu chuyện không phải ở việc có nên chống lao động cưỡng bức hay không, mà ở chỗ Nhà Trắng có được phép biến lý do đạo đức đó thành một chế độ thuế quan toàn cầu gần như thường trực. Trong phiên điều trần ngày 30/9 tại Tòa án Thương mại Quốc tế Mỹ ở Manhattan, hội đồng ba thẩm phán đã xem xét cơ sở pháp lý và thực tiễn của các mức thuế mới nhất do ông Trump áp lên hầu hết hàng hóa nhập khẩu, xuất phát từ cáo buộc các đối tác chưa ngăn chặn lao động cưỡng bức một cách hiệu quả. Đây là lần thứ ba trong chưa đầy hai năm, chính sách thuế quan toàn cầu của ông bị đưa ra tòa, cho thấy thách thức pháp lý thuế quan đã trở thành trạng thái bình thường mới chứ không còn là ngoại lệ. Thông điệp rõ ràng từ các vụ kiện: nếu chính quyền có thể liên tục thay đổi căn cứ pháp lý để duy trì cùng một chính sách thuế quan toàn cầu, ranh giới giữa quyền lực hành pháp và kiểm soát hiến định trong thương mại sẽ bị bào mòn.

Lao động cưỡng bức: lá chắn đạo đức hay cái cớ pháp lý?
Chính quyền Trump giải thích rằng các mức thuế quan toàn cầu mới được áp dụng để đáp trả việc nhiều đối tác thương mại không áp dụng hoặc không thực thi hiệu quả lệnh cấm mua bán hàng hóa liên quan tới lao động cưỡng bức, coi đây là biện pháp bảo vệ quyền người lao động ở quy mô quốc tế lớn chưa từng có. Về mặt thông điệp, đây là cách khéo léo biến chính sách thương mại Trump vốn mang màu sắc bảo hộ thành chính sách có vỏ bọc nhân quyền. Tuy nhiên, phía nguyên đơn – các doanh nghiệp nhỏ nhập khẩu và liên minh 25 bang do Đảng Dân chủ lãnh đạo – lại nhìn thấy điều ngược lại. Họ lập luận rằng vấn đề lao động cưỡng bức chỉ là cái cớ để Nhà Trắng khôi phục chế độ thuế quan toàn cầu đã bị Tòa án Tối cao bác bỏ trước đó, khi các mức thuế “đối ứng” dựa trên Đạo luật Quyền hạn Kinh tế Khẩn cấp Quốc tế bị tuyên vô hiệu hồi tháng 2. Tranh luận vì thế xoay quanh câu hỏi nhạy cảm: liệu có thể dùng một khái niệm đạo đức chung chung – “lao động cưỡng bức” – để biện minh cho việc áp cùng một mức thuế lên gần như toàn bộ thế giới, mà không cần chứng minh hành vi “bất hợp lý hoặc phân biệt đối xử” cụ thể của từng quốc gia như Mục 301 yêu cầu?
Ba căn cứ pháp lý cho một chính sách: dấu hiệu lạm quyền?
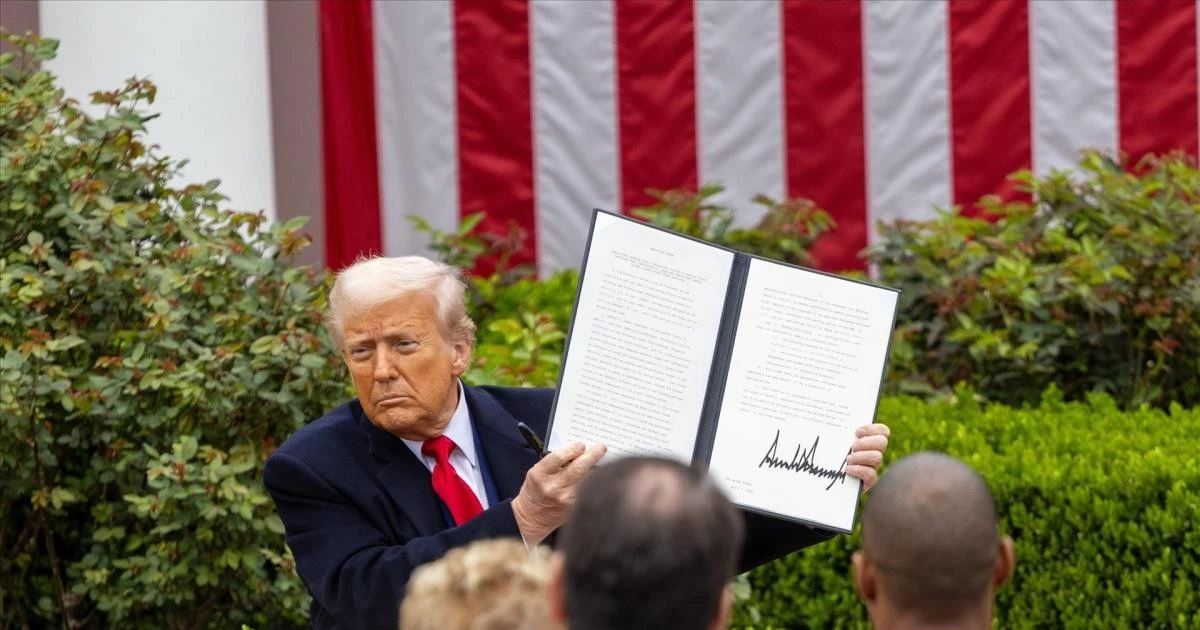
Điểm gây tranh cãi nhất trong chính sách thuế quan toàn cầu Mỹ hiện nay là cách chính quyền Trump xoay chuyển giữa ba căn cứ pháp lý khác nhau để duy trì cùng một cấu trúc thuế quan. Sau khi các mức thuế đối ứng dựa trên IEEPA bị Tòa án Tối cao bác bỏ, Nhà Trắng ngay trong ngày phán quyết đã công bố mức thuế toàn cầu 10% dựa trên Điều 122 của Đạo luật Thương mại 1974 – điều khoản chỉ cho phép duy trì thuế trong 150 ngày. Khi biện pháp tạm thời này hết hạn vào tháng 7, chính quyền chuyển sang sử dụng Điều 301, đồng thời khởi động điều tra lao động cưỡng bức từ tháng 3 để tạo nền cho đợt thuế mới. Nhóm khởi kiện cho rằng chuỗi động tác này là dấu hiệu cho thấy Nhà Trắng không tìm kiếm khung pháp lý phù hợp với vấn đề cần giải quyết, mà tìm khung nào còn khả năng dùng được để giữ nguyên cấu trúc thuế quan toàn cầu. Luật sư đại diện doanh nghiệp nhỏ nhấn mạnh, Mục 301 chỉ cho phép áp thuế trong phạm vi “được kiểm soát chặt chẽ”, đòi hỏi kết luận riêng cho từng quốc gia về hành vi thương mại bất hợp lý gây hại cho Mỹ, trong khi ở đợt thuế mới, chính quyền tiến hành điều tra trong thời gian ngắn rồi áp mức thuế tương tự lên hàng chục nền kinh tế, bao phủ 99,4% tổng nhập khẩu.
Tòa án Mỹ và ranh giới thẩm quyền thương mại của tổng thống
Các vụ kiện hiện nay buộc tòa án phải trả lời một câu hỏi mang tính thể chế: thuế quan toàn cầu Mỹ hiện tại là việc sử dụng hợp pháp quyền hạn thương mại của tổng thống, hay là sự vượt quá giới hạn hiến định? Bốn doanh nghiệp nhỏ và 25 bang Dân chủ cho rằng việc áp mức thuế 10% hoặc 12,5% lên hàng hóa từ khoảng 60 nền kinh tế, bao gồm cả EU và Trung Quốc, là vượt quá xa thẩm quyền mà Quốc hội trao cho tổng thống trong Đạo luật Thương mại. Theo giới quan sát, vụ kiện mới là phép thử quan trọng cho khả năng chính quyền Trump sử dụng các công cụ pháp lý hiện hành để duy trì chính sách thuế quan diện rộng. Nếu Tòa án Thương mại Quốc tế tuyên bố các mức thuế mới trái luật và phán quyết được giữ nguyên qua tòa phúc thẩm và Tòa án Tối cao, tiền lệ sẽ thu hẹp đáng kể khoảng không cho bất kỳ chính quyền tương lai muốn áp các gói thuế quan toàn cầu trên danh nghĩa bảo vệ lao động hay an ninh kinh tế. Ngược lại, nếu tòa chấp nhận cách chính quyền dùng Mục 301 như một công cụ bao trùm, quyền lực thuế quan của nhánh hành pháp sẽ được củng cố, đẩy trọng tâm điều chỉnh thương mại quốc tế khỏi tay Quốc hội và các quy trình điều tra chi tiết sang các quyết định chính trị trong Nhà Trắng.
Tiền lệ cho tương lai chính sách thương mại Trump và beyond
Dù phán quyết bằng văn bản sẽ chỉ được hội đồng thẩm phán công bố trong vài tuần tới, triển vọng dài hạn của tranh chấp đã hiện rõ: kết quả không chỉ định đoạt số phận của một đợt thuế, mà định hình lại khung quyền lực thương mại của tổng thống Mỹ. Trong nhiệm kỳ thứ hai, ông Trump nhiều lần nhấn mạnh thuế quan là công cụ đưa sản xuất về Mỹ, tạo sức ép trong đàm phán và tăng nguồn thu, nhưng các trở ngại pháp lý liên tiếp cho thấy tòa án không còn dễ dàng chấp nhận quyền tự do hành động trong chính sách thương mại. Tòa án có thể đưa ra một phán quyết “hạn chế mềm”, yêu cầu chính phủ điều tra lại, báo cáo chi tiết theo từng quốc gia, giống cách họ xử lý một số đợt thuế trong nhiệm kỳ đầu. Đó sẽ là lời nhắc rằng lao động cưỡng bức cần được xử lý bằng cơ chế pháp lý chuẩn mực chứ không phải các gói thuế quan toàn cầu nhanh chóng. Dù theo hướng nào, vụ việc đang gửi thông điệp cho các chính quyền tương lai: chính sách thương mại Trump kiểu “thuế quan trước, biện minh sau” khó có chỗ đứng lâu dài trong một hệ thống mà tòa án ngày càng sẵn sàng kiểm tra kỹ từng điều khoản luật được viện dẫn.