
Bước ngoặt lợi nhuận lần đầu: vì sao Nghi Sơn quan trọng?
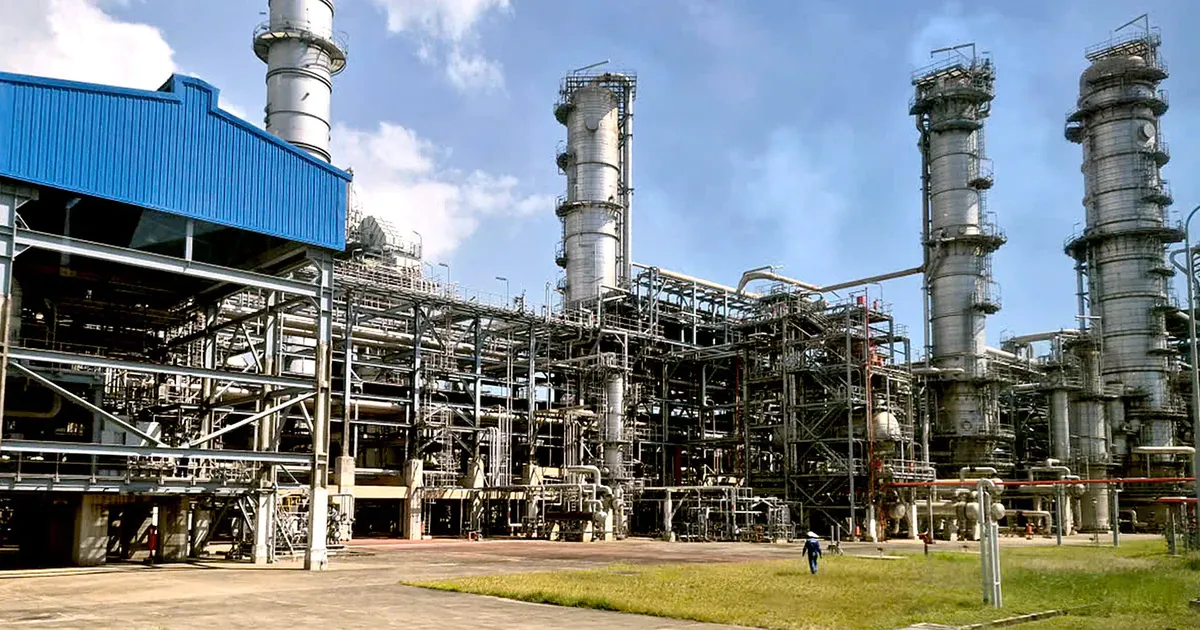
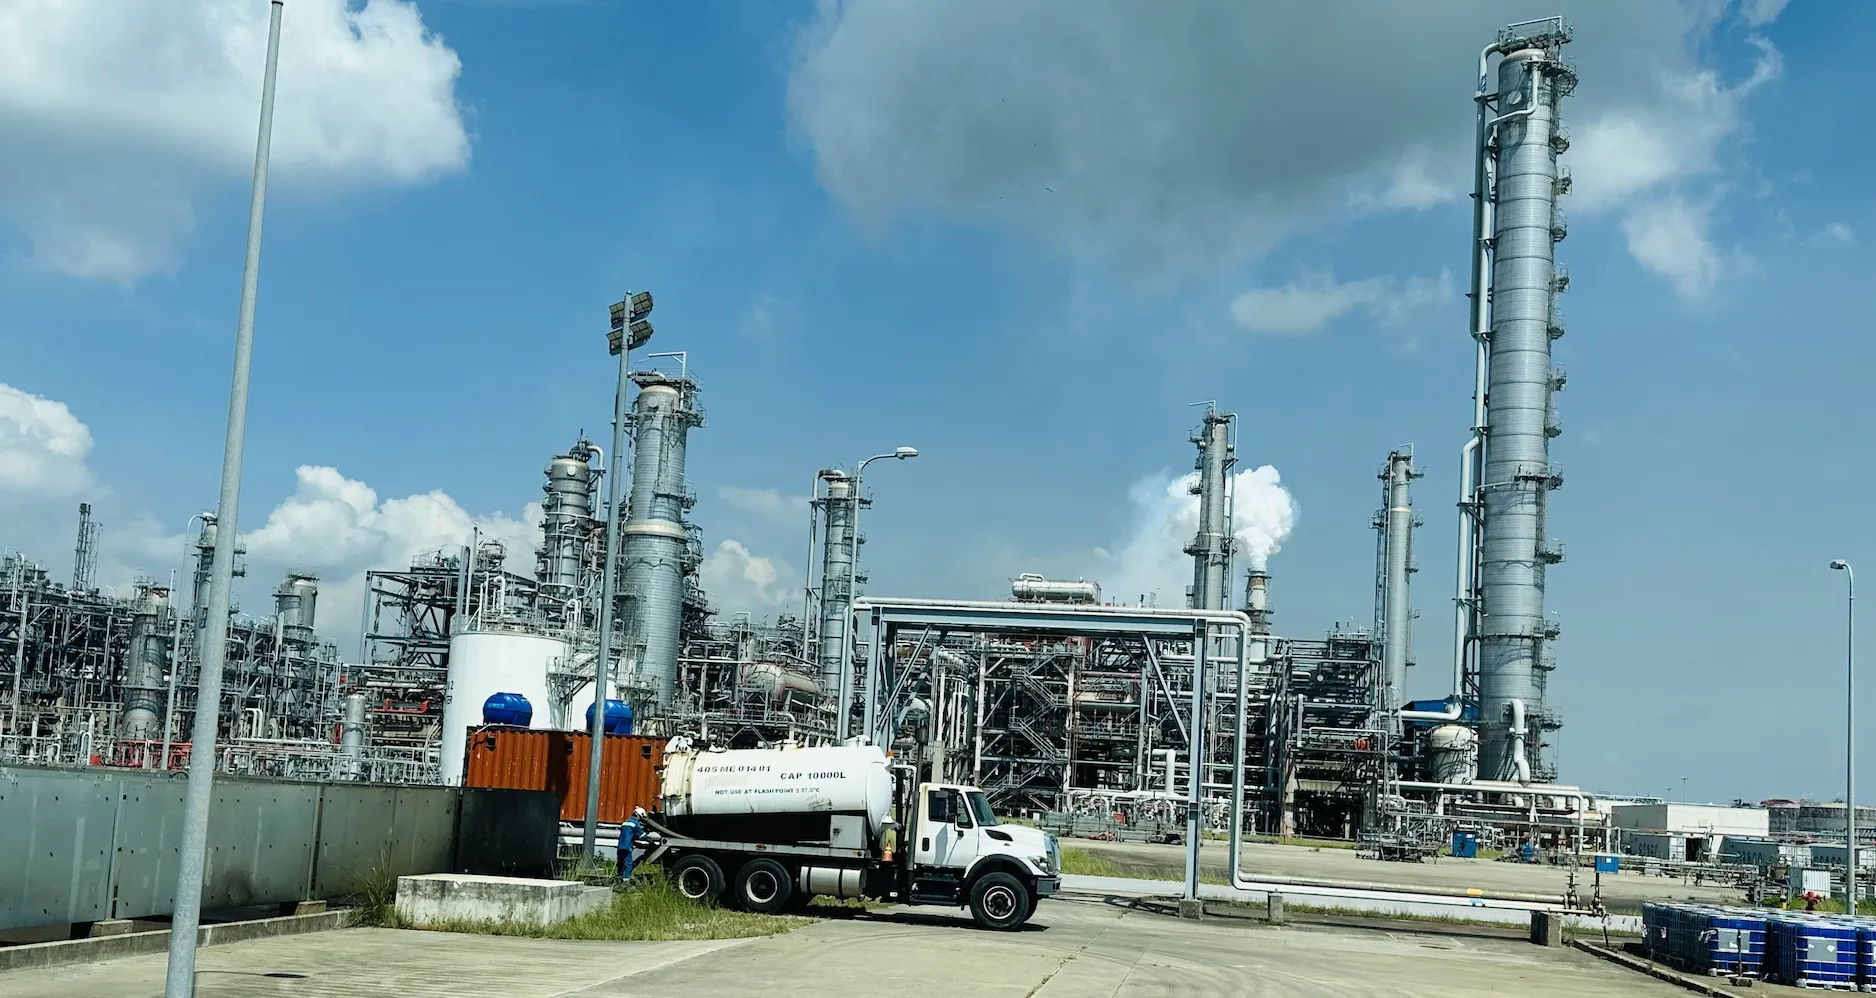
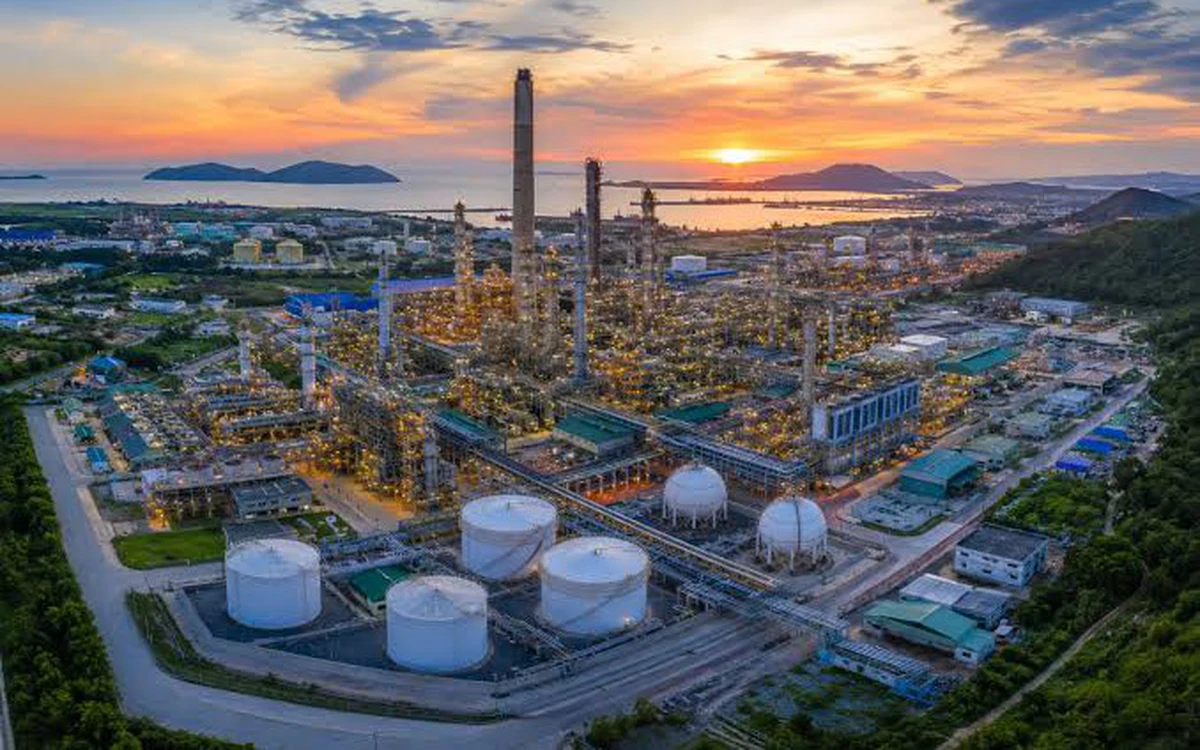
Lọc hóa dầu Nghi Sơn là tổ hợp lọc dầu và hóa dầu quy mô lớn, chế biến dầu thô thành các sản phẩm xăng, dầu diesel, nhiên liệu chưng cất và một phần hóa dầu, giữ vai trò cung ứng 35–40% nhu cầu xăng dầu trong nước, nên mọi thay đổi về hiệu quả vận hành của nhà máy đều tác động trực tiếp đến an ninh năng lượng và ngân sách nhà nước.
Sau 8 năm vận hành thương mại với khoản lỗ lũy kế từng lên tới khoảng 3 tỷ USD, việc lọc hóa dầu Nghi Sơn lần đầu ghi nhận lợi nhuận dương không chỉ là tin mừng cho các cổ đông, mà là một tín hiệu định hướng cho toàn bộ ngành năng lượng Việt Nam. Theo chia sẻ tại chương trình “Nhịp cầu Báo chí NSRP 2026”, trong 8 tháng đầu năm nhà máy ước đạt doanh thu 185.500 tỷ đồng, lợi nhuận sau thuế gần 14.000 tỷ đồng và nộp ngân sách khoảng 18.000 tỷ đồng. Đây không phải cú ăn may nhờ giá dầu, mà phản ánh một sự thay đổi chiến lược: vận hành tối đa công suất, đa dạng hóa nguồn dầu thô và siết chặt chi phí. Chính bước ngoặt này cho thấy một dự án hạ tầng năng lượng khổng lồ vẫn có thể “lội ngược dòng” nếu chấp nhận điều chỉnh mô hình kinh doanh thay vì trông chờ ưu đãi.

Từ lỗ lũy kế đến lợi nhuận: bài học về biên lợi nhuận và kỷ luật vận hành
Nếu chỉ nhìn con số đầu tư hàng tỷ USD và chuỗi thua lỗ kéo dài, nhiều người từng xem Nghi Sơn là “gánh nặng” hơn là trụ cột năng lượng. Nhưng các con số gần đây cho thấy bức tranh khác. Từ cuối năm 2018 đến hết tháng 8, nhà máy đã chế biến khoảng 78,5 triệu tấn dầu thô và cung cấp 52,8 triệu tấn sản phẩm xăng dầu cho thị trường trong nước. Riêng 8 tháng đầu năm, công suất phân xưởng chưng cất (CDU) bình quân đạt 110,9%, tương ứng 7,3 triệu tấn dầu thô đầu vào và 5,6 triệu tấn sản phẩm, tăng 3% so với cùng kỳ.
Điểm đáng nói là Nghi Sơn có thể vẫn có lãi dù giá dầu thô tăng mạnh, vì lợi nhuận phụ thuộc vào biên lọc dầu chứ không chỉ chi phí nguyên liệu. Nhà máy duy trì công suất cao, tối ưu phối trộn dầu thô và dịch chuyển sản lượng sang nhóm nhiên liệu chưng cất – phân khúc có biên lợi nhuận thuận lợi thời gian qua. Một câu nói đáng trích là: “Chỉ cần giá dầu tăng thêm 10 USD mỗi thùng, chi phí nguyên liệu có thể tăng khoảng 2,5 triệu USD mỗi ngày”, nhưng nhờ kiểm soát biên lợi nhuận, Nghi Sơn vẫn đảo chiều kết quả kinh doanh. Điều đó cho thấy kỷ luật vận hành, chứ không phải ưu đãi, mới là “đòn bẩy” thực sự của nhà máy.
Đa dạng hóa dầu thô: tấm khiên trước rủi ro địa chính trị
Một nhà máy được thiết kế cho dầu Kuwait đã buộc phải “tự học lại” khi biến động địa chính trị khiến nguồn cung truyền thống gián đoạn từ cuối tháng 3 đến hết tháng 8: xung đột tại Trung Đông làm đứt gãy tuyến hàng hải, đẩy Nghi Sơn vào nguy cơ thiếu nguyên liệu. Trong gần một tháng khó khăn nhất, công suất giảm xuống khoảng 75–80%, buộc nhà máy phải ưu tiên xăng, diesel và cắt giảm sản phẩm hóa dầu vốn chiếm 15–16% tổng sản lượng. Đây là quyết định mang tính “chống sốc” cho thị trường trong nước khi Nghi Sơn đang đảm nhận 35–40% nhu cầu xăng dầu.
Điểm sáng chiến lược là Nghi Sơn không đợi khủng hoảng mới xoay trục. Từ cuối năm trước, nhà máy đã bắt đầu đa dạng hóa nguyên liệu, tiếp nhận lô dầu Das Blend khoảng 1 triệu thùng và hoàn tất chế biến vào tháng 1 – lô đầu tiên ngoài Kuwait được đưa vào hệ thống. Tới nay, danh mục đã có 10 loại dầu thô ngoài Kuwait Export Crude được chế biến thành công. Nói cách khác, đa dạng hóa dầu thô không chỉ là khẩu hiệu, mà là một chương trình kỹ thuật nghiêm túc: đánh giá, thử nghiệm, rồi kết hợp hợp đồng dài hạn với mua trên thị trường giao ngay. Nhờ đó, khi nguồn Kuwait nối lại, nhà máy bước vào trạng thái linh hoạt hơn thay vì phụ thuộc một cửa.
Liên doanh Việt–Nhật–Kuwait và vai trò trong hệ sinh thái năng lượng Việt Nam
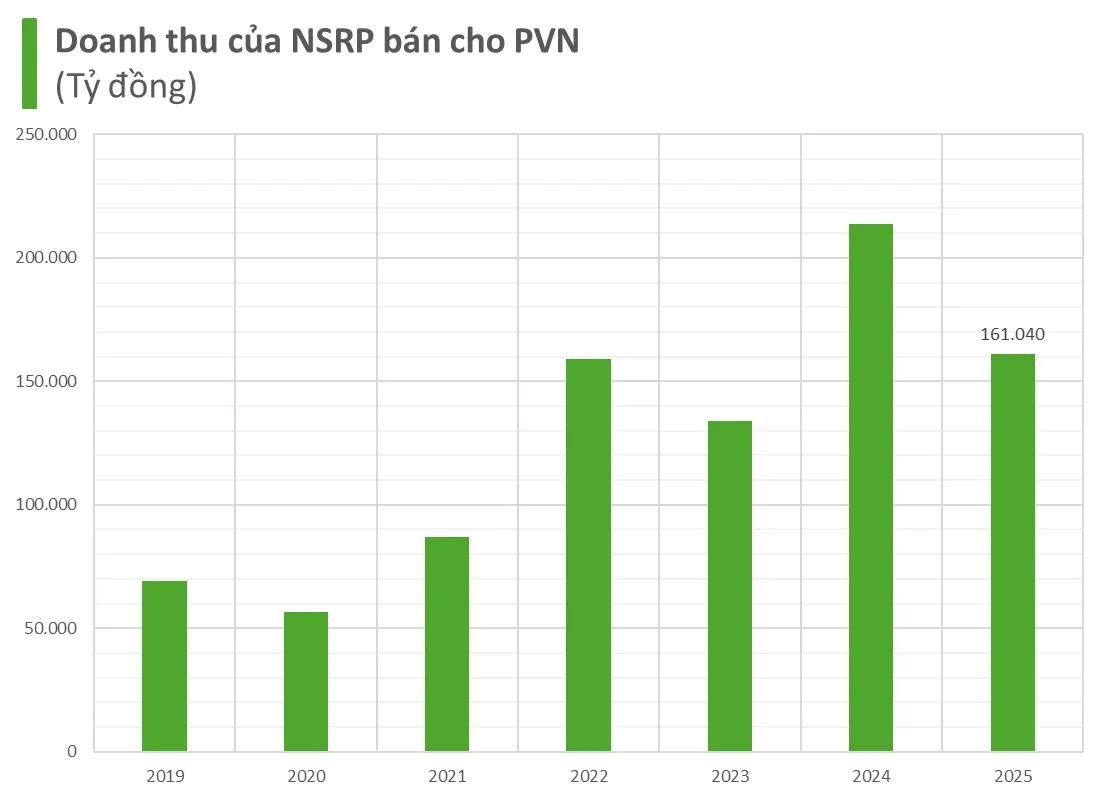
Lọc hóa dầu Nghi Sơn không chỉ là một nhà máy; đó là phép thử về khả năng quản lý một liên doanh năng lượng nhiều bên. Công ty là liên doanh quốc tế quy tụ 4 cổ đông chiến lược từ Việt Nam, Kuwait và Nhật Bản, trong đó Petrovietnam nắm 25,1% và đóng vai trò đại diện nước chủ nhà, hỗ trợ pháp lý, vận hành và bao tiêu sản phẩm xăng dầu nội địa. Phần lớn sản phẩm đầu ra được tiêu thụ qua hệ thống của Petrovietnam theo hợp đồng bao tiêu 15 năm, với giá mua buôn gắn với giá nhập khẩu và hưởng ưu đãi thuế nhập khẩu. Năm trước, giá trị mua sản phẩm từ Nghi Sơn từng tương đương 86% doanh thu thuần của nhà máy, cho thấy mối liên kết chặt với hệ sinh thái năng lượng Việt Nam.
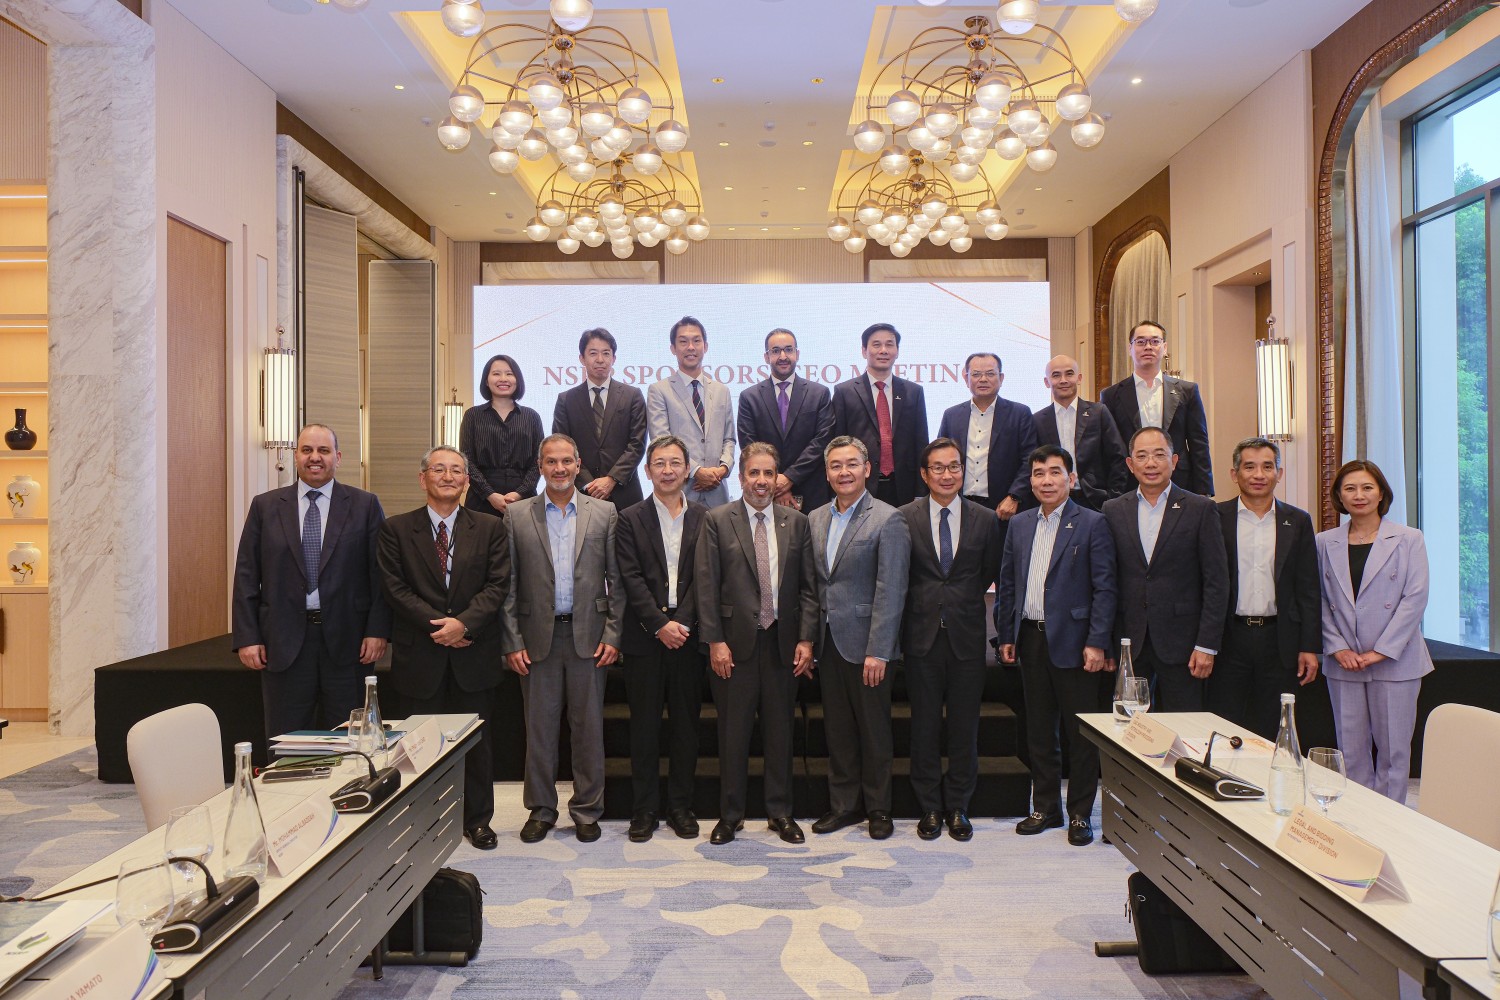
Tuy vậy, áp lực tài chính vẫn không hề nhỏ. Tổng giám đốc NSRP thừa nhận với quy mô đầu tư như hiện nay, việc xử lý nghĩa vụ tài chính không thể hoàn tất trong 5 hay 10 năm, doanh nghiệp vẫn chưa hết lỗ lũy kế và đang làm việc với phía Việt Nam cùng các nhà tài trợ để rà soát cơ cấu tài chính, lãi suất. Các cổ đông Nhật Bản và Kuwait – trong đó có nhà cung cấp dầu chủ lực – tiếp tục thể hiện cam kết bằng việc cùng doanh nghiệp mở rộng danh mục dầu thô, tăng công suất CDU lên khoảng 125% trong những tháng cuối năm theo kế hoạch. Ở nghĩa rộng hơn, câu chuyện Nghi Sơn cho thấy nếu có sự đồng thuận giữa nhà nước, doanh nghiệp quốc gia và đối tác nước ngoài, một dự án lớn có thể chuyển từ “gánh nặng” thành trụ cột trong bức tranh năng lượng Việt Nam.
Triển vọng và thông điệp: từ nhà máy lọc dầu tới chiến lược năng lượng
Nhìn về phía trước, Nghi Sơn không được phép ngủ quên trên thành tích lợi nhuận lần đầu. Doanh nghiệp đặt mục tiêu trong 4 tháng cuối năm duy trì công suất cao, với lợi nhuận sau thuế dự kiến thêm khoảng 11.700 tỷ đồng và tiếp tục đóng góp đáng kể cho ngân sách. Kế hoạch vận hành CDU bình quân khoảng 125% gắn chặt với chiến lược tiếp tục đa dạng hóa dầu thô, kết hợp hợp đồng dài hạn và thị trường giao ngay. Nếu thành công, nhà máy không chỉ củng cố vai trò của mình trong chuỗi cung ứng mà còn giảm rủi ro cho toàn bộ hệ thống năng lượng Việt Nam.
Từ góc độ chính sách, thông điệp lớn nhất là: không dự án năng lượng lớn nào “tự nhiên” hiệu quả; nó cần kỷ luật tài chính, linh hoạt chuỗi cung ứng và cam kết dài hạn của các bên góp vốn. Nghi Sơn đã từng là ví dụ tiêu cực cho rủi ro của các siêu dự án, nay đang dần trở thành minh chứng rằng nếu chịu đổi mới mô hình vận hành và dám đa dạng hóa dầu thô, một nhà máy lọc dầu vẫn có thể đảo chiều số phận. Với vai trò cung ứng 35–40% nhu cầu xăng dầu nội địa, thành bại của Nghi Sơn sẽ tiếp tục là chỉ báo quan trọng cho sức khỏe và khả năng tự chủ của năng lượng Việt Nam.