
Trận chiến lãi suất: Khi chính sách tiền tệ bị chính trị hóa
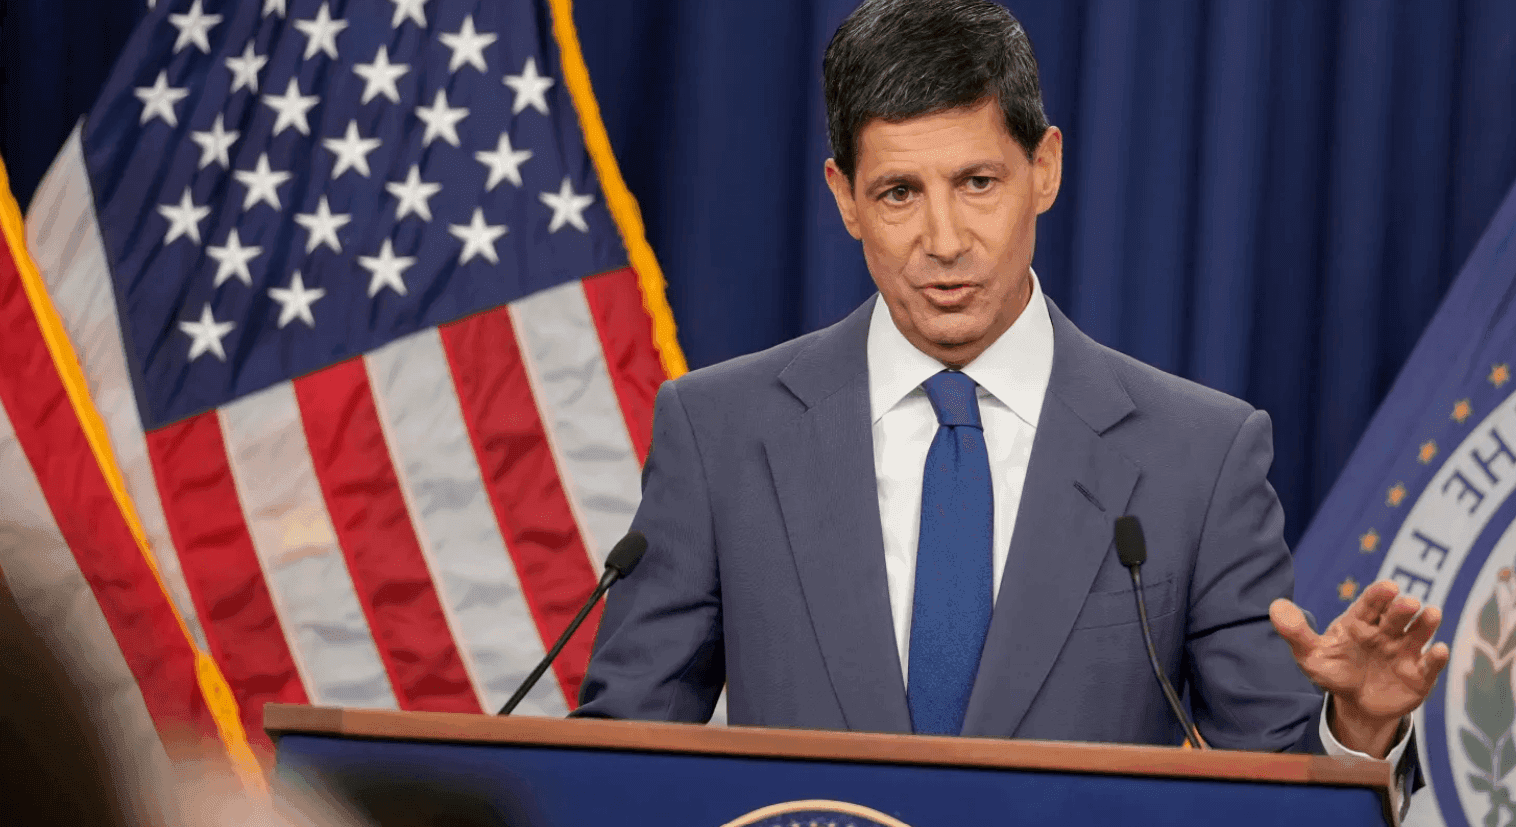
Cuộc căng thẳng giữa Nhà Trắng và Fed là sự đối đầu giữa ưu tiên chính trị ngắn hạn và cam kết kiềm chế lạm phát dài hạn, trong đó chính sách lãi suất Fed trở thành tâm điểm khi Chủ tịch Kevin Warsh phải lựa chọn giữa tăng lãi suất để giữ vững uy tín chống lạm phát hay chiều theo áp lực của chính quyền trước thềm bầu cử trung hạn để tránh gây tổn hại tăng trưởng và thị trường tài chính.
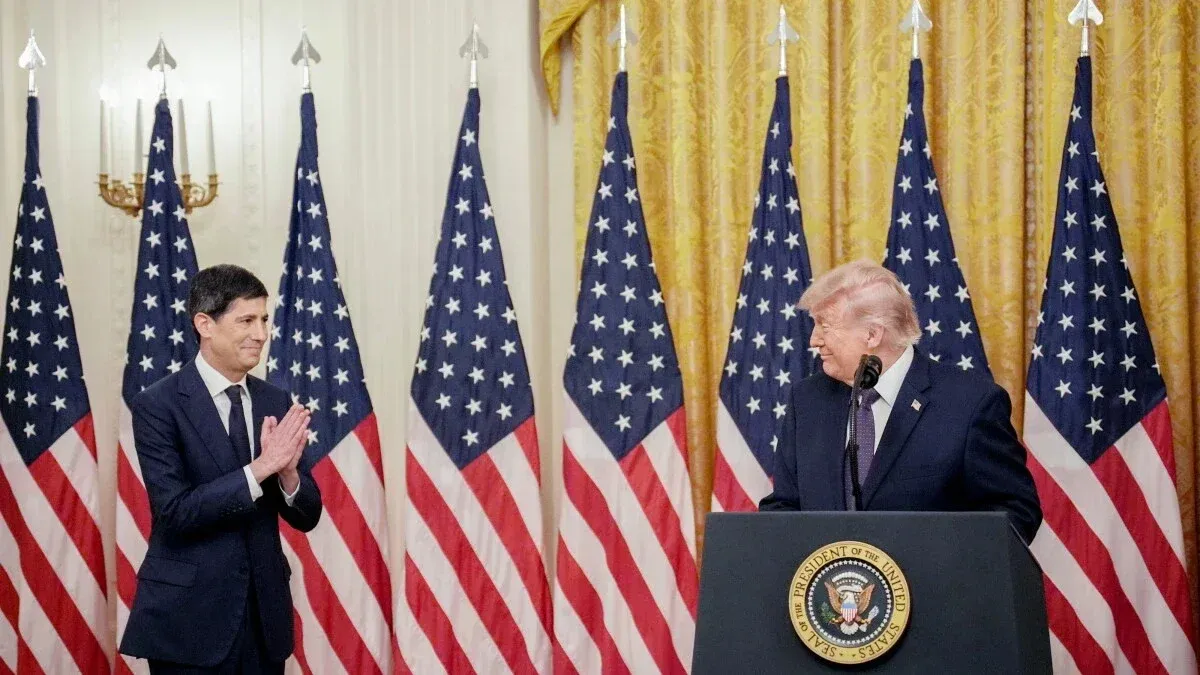
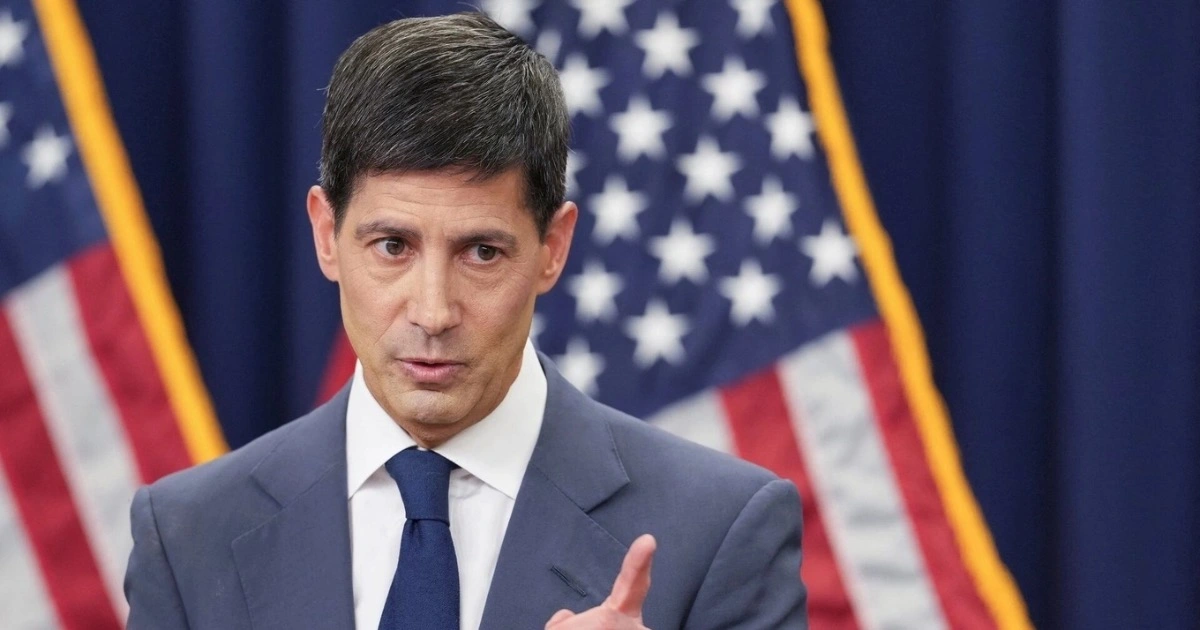
Ngay trong lần xuất hiện đầu tiên với tư cách Chủ tịch tại hội nghị Jackson, Kevin Warsh đã phát tín hiệu Fed “còn việc phải làm” để đưa lạm phát về 2%. Nhưng phía sau thông điệp cứng rắn là thế tiến thoái lưỡng nan: thị trường tài chính định giá xác suất trên 50% cho một đợt tăng 0,25 điểm phần trăm vào cuộc họp 15–16/9, trong khi Nhà Trắng lại muốn lãi suất thấp để hỗ trợ kinh tế và bối cảnh bầu cử. Tăng lãi suất sẽ lập tức đặt ông đối đầu với Tổng thống Donald Trump, người lâu nay gây sức ép buộc Fed hạ lãi suất. Cốt lõi vấn đề không còn là kỹ thuật, mà là Fed có dám giữ độc lập trước sức ép chính trị hay không.
Nhà Trắng và Fed: Đồng minh bất đắc dĩ hay đối tác bất hòa?
Mối quan hệ giữa Nhà Trắng và Fed luôn được mô tả như “hôn nhân sắp đặt”: Tổng thống muốn tăng trưởng, còn ngân hàng trung ương phải kiềm chế lạm phát. Với trường hợp Kevin Warsh, mâu thuẫn càng lộ rõ khi chính ông Trump là người đích thân tuyển chọn và đề xuất ông làm Chủ tịch Fed với kỳ vọng tìm được người ủng hộ quan điểm của mình. Giờ đây, Warsh lại đứng về phe diều hâu với lạm phát, cho rằng lãi suất hiện tại chưa đủ cao và nền kinh tế vẫn tăng trưởng quá mạnh để hạ nhiệt giá cả.
Tăng lãi suất ngay trước bầu cử giữa kỳ – thời điểm toàn bộ Hạ viện và 1/3 Thượng viện bước vào cuộc đua – là cơn ác mộng với Nhà Trắng. Không ngạc nhiên khi các nhà kinh tế như Kenneth Rogoff cho rằng nếu có thể trì hoãn quyết định đến sau bầu cử, đó sẽ là lựa chọn “an toàn” cho Fed. Nhưng trì hoãn nghĩa là đánh cược với lạm phát đang ở quanh 3,7%, gần gấp đôi mục tiêu 2%. Câu hỏi thực sự là: Fed bảo vệ uy tín hay bảo vệ không khí chính trị? Và nếu Fed nhượng bộ, thị trường sẽ còn tin vào cam kết kiềm chế lạm phát đến mức nào?
Scott Bessent và can thiệp thị trường trái phiếu: Ai đang phá sóng tín hiệu lãi suất?
Nếu Nhà Trắng gây áp lực trực diện lên lộ trình lãi suất, thì Bộ trưởng Tài chính Scott Bessent lại can thiệp gián tiếp thông qua thị trường trái phiếu. Khi lợi suất trái phiếu Kho bạc dài hạn leo lên mức cao nhất trong 19 năm, ông Bessent quyết định “ít nhất tăng gấp đôi” quy mô mua lại trái phiếu chính phủ kỳ hạn dài để ổn định thị trường. Đó là một động thái can thiệp thị trường trái phiếu mà giới đầu tư Phố Wall cho là đi ngược nỗ lực kiềm chế lạm phát của Fed.
Vấn đề không chỉ là kỹ thuật mà là thông điệp. Nếu chương trình mua lại này kéo lợi suất xuống, chi phí vay dài hạn – từ vay mua nhà đến các khoản vay tiêu dùng – sẽ giảm, qua đó nới lỏng điều kiện tài chính và kích thích kinh tế đúng lúc Fed muốn siết lại. Trớ trêu hơn, Warsh từng nhấn mạnh thị trường phải dựa vào dữ liệu và tín hiệu giá, còn Fed không nên làm méo mó lợi suất. Nay người bạn thân Scott Bessent bị chỉ trích vì làm điều ngược lại. Khi Bộ Tài chính nói giá trên thị trường là “sai” và trực tiếp can thiệp, thông điệp cốt lõi của Fed về vai trò tín hiệu của lãi suất bị pha loãng.

Giới đầu tư cảnh báo: Can thiệp tài khóa đang làm yếu “lá chắn” lạm phát
Từ góc nhìn của Phố Wall, câu chuyện không chỉ là tranh cãi nội bộ chính sách mà là nguy cơ mất định hướng. Các nhà quản lý quỹ lớn cảnh báo rằng quyết định tăng gấp đôi quy mô mua lại trái phiếu dài hạn không chỉ làm dấy lên nghi ngờ về tính nhất quán, mà còn có thể làm suy yếu cuộc chiến chống lạm phát của Fed. Nói cách khác, khi chính sách tài khóa cố kéo lợi suất xuống, cái giá phải trả có thể là lạm phát dai dẳng hơn và kỳ vọng lạm phát khó neo lại.
Trên thực tế, hiệu quả chương trình mua lại đến nay khá hạn chế, lợi suất chưa giảm đáng kể. Nhưng nếu nó bắt đầu phát huy tác dụng, hệ quả sẽ là điều kiện tài chính nới lỏng: lãi suất vay trên thị trường hạ, kinh tế nóng lên, trong khi Fed lại cần môi trường thắt chặt để đưa lạm phát về 2%. Căng thẳng càng lộ rõ khi Bessent cho rằng lợi suất cao không phản ánh đúng nền tảng kinh tế, còn Warsh xem đó là tín hiệu hợp lý mà Fed không nên bóp méo. Khi hai trụ cột chính sách nói hai thứ tiếng khác nhau, nhà đầu tư có lý do để đòi mức bù rủi ro cao hơn.
Nhà đầu tư nên làm gì trước lộ trình lãi suất đầy biến số?
Trong bối cảnh này, câu hỏi “Ai sẽ thắng trong trận chiến lãi suất?” ít quan trọng hơn câu hỏi “Nhà đầu tư nên chuẩn bị gì nếu không ai thắng rõ ràng?”. Thị trường hiện đặt cược hơn 50% khả năng Fed tăng 0,25 điểm phần trăm trong cuộc họp 15–16/9, nhưng chính Fed cũng thừa nhận sẽ còn phụ thuộc mạnh vào dữ liệu lạm phát sắp công bố. Tức là lộ trình lãi suất dự kiến đang mở rộng biên độ rủi ro: một kịch bản diều hâu nếu lạm phát dai dẳng, và một kịch bản chờ đợi nếu số liệu hạ nhiệt.
Nhà đầu tư vì thế không thể bám vào một đường kịch bản duy nhất. Cần chuẩn bị cho khả năng Fed buộc phải tăng lãi suất mạnh tay hơn nếu các biện pháp tài khóa làm điều kiện tài chính nới lỏng quá mức. Đồng thời, phải tính tới tình huống Fed tạm dừng để tránh gây sốc trước bầu cử, khiến lạm phát giữ ở vùng 3–4% lâu hơn. Chiến lược hợp lý là kéo dài tầm nhìn, chấp nhận biến động ngắn hạn và tránh đặt cược cực đoan vào một nhịp cắt lãi suất nhanh. Khi chính trị bước sâu vào khu vực trung lập của ngân hàng trung ương, lãi suất tương lai sẽ ít “mượt” hơn và nhiều gấp khúc hơn.