
Tăng trưởng có thật, nhưng chưa lan đều
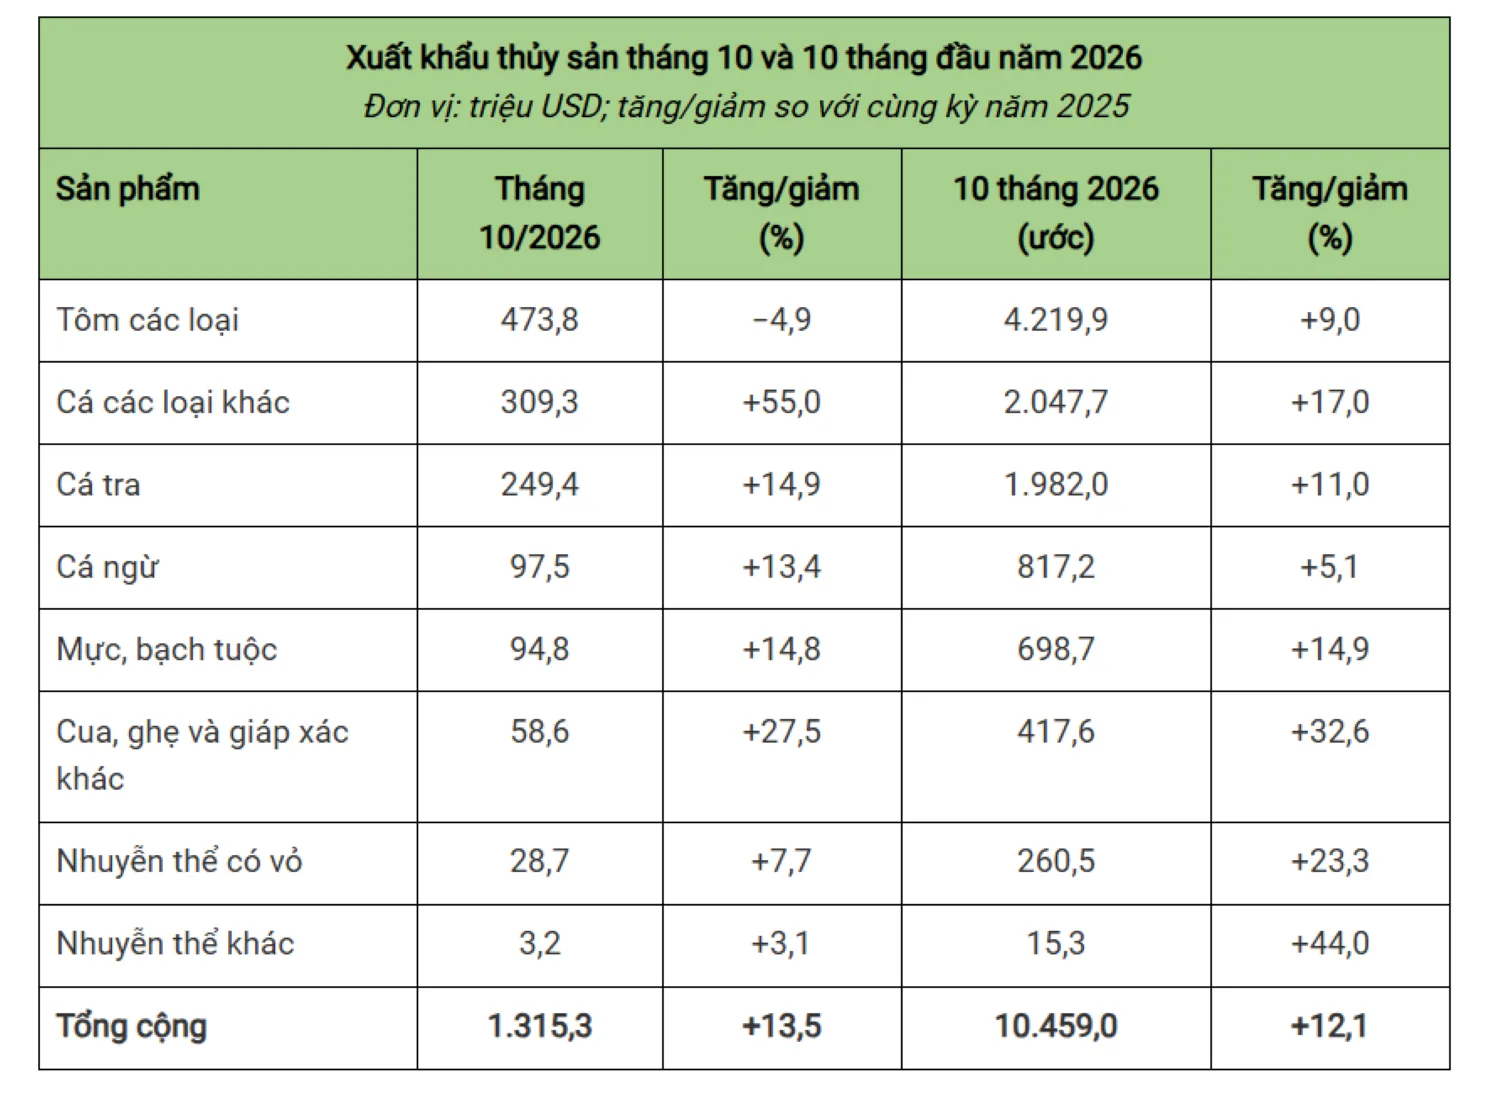
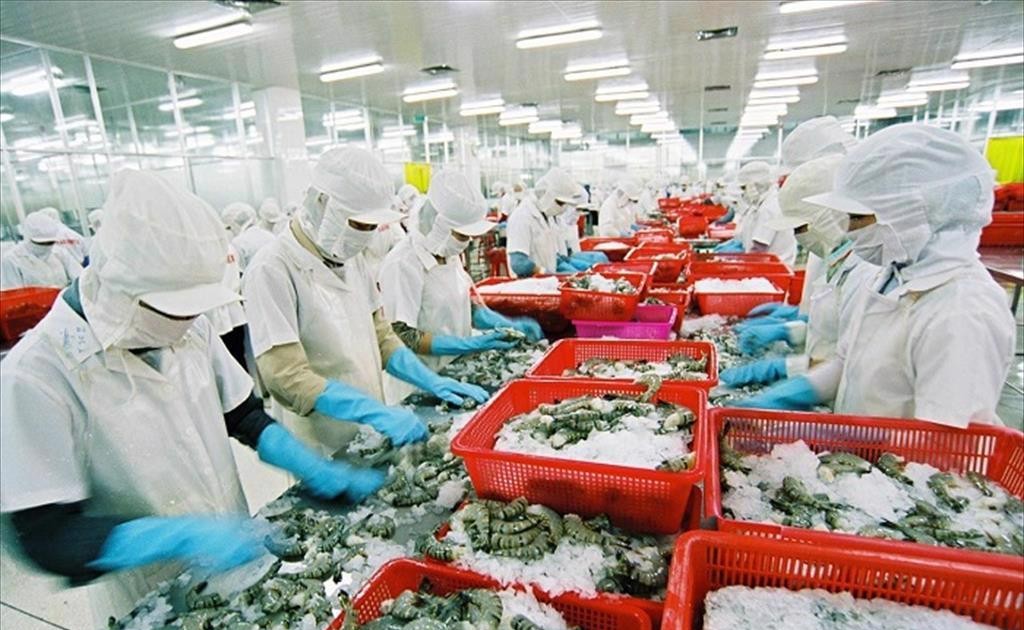
Xuất khẩu thủy sản là hoạt động đưa các sản phẩm khai thác và nuôi trồng như cá, tôm, mực và bạch tuộc ra thị trường nước ngoài, với kết quả phụ thuộc đồng thời vào nhu cầu, nguồn cung và khả năng cạnh tranh của từng mặt hàng. Trong 10 tháng, kim ngạch ngành đạt 10,459 tỷ USD, tăng 12,1% so với cùng kỳ; riêng tháng 10 đạt 1,315 tỷ USD, tăng 13,5%. Con số này tạo nền tảng tích cực, nhưng không nên hiểu là mọi phân khúc đều đang tăng khỏe. Phần lớn lực đẩy gần đây đến từ một số nhóm cá và các thị trường châu Á, trong khi tôm chân trắng cùng thị trường Mỹ giảm. Bức tranh vì thế giống một cuộc tăng tốc không đồng đều hơn là sự phục hồi rộng khắp. Đây là khác biệt quan trọng khi đánh giá sức bền của thị trường thủy sản trong những tháng cuối năm.
Mục tiêu cả năm 12 tỷ USD có cơ sở theo đánh giá của VASEP: hai tháng cuối năm cần bình quân khoảng 770 triệu USD mỗi tháng, thấp hơn mức kim ngạch riêng tháng 10. Tuy nhiên, đạt mục tiêu không đồng nghĩa với việc động lực đã vững chắc; chất lượng tăng trưởng sẽ tùy thuộc vào việc các mặt hàng chủ lực có đóng góp rộng hơn hay không.
Nhóm cá kéo lên, tôm tăng trưởng lệch
Trong tháng 10, các loại cá khác đạt 309,3 triệu USD, tăng 55% và đóng góp khoảng 70% phần kim ngạch tăng thêm của toàn ngành. Cá tra tăng 14,9%, cá ngừ tăng 13,4%, còn mực và bạch tuộc tăng 14,8%. Cá tra nổi bật hơn cả: kim ngạch 10 tháng gần 1,98 tỷ USD, tăng 11%, nhờ cơ hội thay thế một phần cá thịt trắng khai thác trong bối cảnh giá cá tuyết Đại Tây Dương cao vì nguồn cung hạn chế, còn cá minh thái chịu sức ép giá nguyên liệu. Đây là lợi thế thị trường cụ thể, không phải bảo đảm rằng nhu cầu sẽ tăng mãi.
Trái lại, xuất khẩu tôm tháng 10 giảm 4,9%; tôm chân trắng giảm 8,3%. Tính chung 10 tháng, xuất khẩu tôm tăng 9%, nhưng tôm chân trắng chỉ tăng 4%. Tôm hùm xanh tăng 31% và tạo ra khoảng 62% phần tăng thêm của toàn nhóm, cho thấy kết quả tích cực đang dựa nhiều vào một phân khúc thay vì lan tới sản phẩm chủ lực. Nhu cầu nhập khẩu tôm trong tám tháng cũng phân hóa: Mỹ giảm 0,7%, EU giảm 2,3%, còn Trung Quốc tăng 25,5%; đồng thời xuất khẩu của Ecuador tăng 19,8%. Khi các thị trường lớn chưa phục hồi đồng đều và nguồn cung cạnh tranh tăng, xuất khẩu tôm khó trông chờ vào một đợt tăng giá chung để kéo kim ngạch lên.

Châu Á làm điểm tựa, Mỹ vẫn là điểm nghẽn
Trung Quốc – Hồng Kông đạt 2,62 tỷ USD trong 10 tháng, tăng 30,3%, còn ASEAN đạt 722 triệu USD, tăng 22,9%. Hai thị trường này đóng góp khoảng hai phần ba mức tăng kim ngạch toàn ngành, khiến châu Á trở thành lực đỡ rõ rệt nhất hiện nay. Nhưng mức độ tập trung ấy cũng là điểm cần dè chừng: nếu sức mua ở hai khu vực suy yếu, ngành sẽ thiếu những thị trường khác đủ lớn để bù đắp nhanh.
Ở chiều ngược lại, thủy sản sang Mỹ giảm 11,8% trong tháng 10; lũy kế 10 tháng đạt 1,63 tỷ USD, giảm 1,2%. Kết quả này cùng lúc với đà giảm của tôm chân trắng cho thấy Mỹ vẫn là nút thắt đối với khả năng phục hồi của một mặt hàng chủ lực. Ngành tôm còn chờ kết quả cuối cùng của kỳ rà soát thuế chống bán phá giá POR20, dự kiến công bố đầu tháng 11; mức thuế sẽ ảnh hưởng đến chi phí và khả năng đàm phán đơn hàng tại thị trường này. EU và Nhật Bản có cải thiện trong tháng 10, nhưng tăng trưởng lũy kế lần lượt chỉ 1,1% và 2,8%, chưa đủ sức thay thế vai trò của Mỹ hay tạo đối trọng đáng kể với sức kéo từ châu Á.
Kết luận: mốc 12 tỷ USD nằm trong tầm với, nhưng không nên đánh đồng khả năng hoàn thành mục tiêu với một đà tăng trưởng cân bằng. Điều cần theo dõi là sức mua tại Trung Quốc và ASEAN, kết quả POR20, cùng khả năng tôm chân trắng và thị trường Mỹ thoát khỏi trạng thái suy yếu. Nếu các điểm nghẽn này không được cải thiện, kim ngạch vẫn có thể tăng, nhưng nền tảng của mức tăng sẽ tiếp tục hẹp.