
Bảo hiểm y tế mở rộng: Từ “chữa bệnh” sang “phòng bệnh”
Bảo hiểm y tế mở rộng là định hướng chính sách trong đó quỹ BHYT không chỉ chi trả khi người dân đã mắc bệnh, mà còn từng bước bao phủ khám sức khỏe định kỳ, sàng lọc và chẩn đoán sớm nhiều bệnh ung thư và bệnh mạn tính, nhằm phát hiện bệnh ở giai đoạn sớm, giảm gánh nặng chi phí điều trị về lâu dài.
Điểm mấu chốt của đợt điều chỉnh lần này là Bộ Y tế xây dựng dự thảo nghị định tăng mức hưởng và phạm vi hưởng BHYT theo lộ trình, gắn với từng nhóm đối tượng ưu tiên và khả năng cân đối quỹ. Nói cách khác, đây không phải là vài điều chỉnh kỹ thuật, mà là bước xoay trục của hệ thống: từ mô hình BHYT “trả tiền khi bệnh nặng” sang chú trọng phòng bệnh, phát hiện sớm, quản lý bệnh lâu dài. Một câu nói đáng nhớ là: “Mở rộng phạm vi và mức chi trả không chỉ gia tăng quyền lợi của người có thẻ mà còn củng cố chức năng quan trọng nhất của BHYT là chia sẻ rủi ro và bảo vệ gia đình trước nguy cơ kiệt quệ tài chính do bệnh tật”.
Những bệnh nào được sàng lọc, khám gì được chi trả?
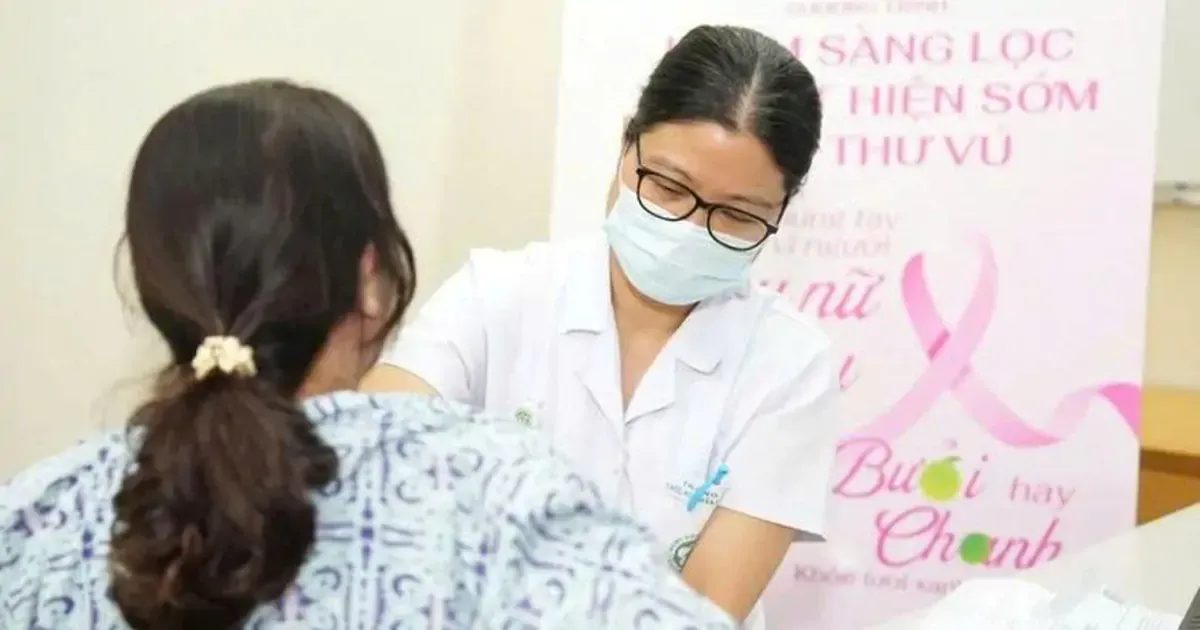
Trọng tâm của lần bảo hiểm y tế mở rộng này là chi trả cho hoạt động sàng lọc ung thư và chẩn đoán sớm bệnh. Dự thảo nêu rõ danh mục gồm 8 nhóm bệnh, trong đó có 7 loại ung thư thường gặp: ung thư cổ tử cung, vú, phổi, tuyến tiền liệt, đại trực tràng, dạ dày và gan, cùng với viêm gan virus B, C. Đây chính là các bệnh vốn điều trị tốn kém, nếu phát hiện muộn dễ đẩy cả gia đình vào khủng hoảng tài chính.
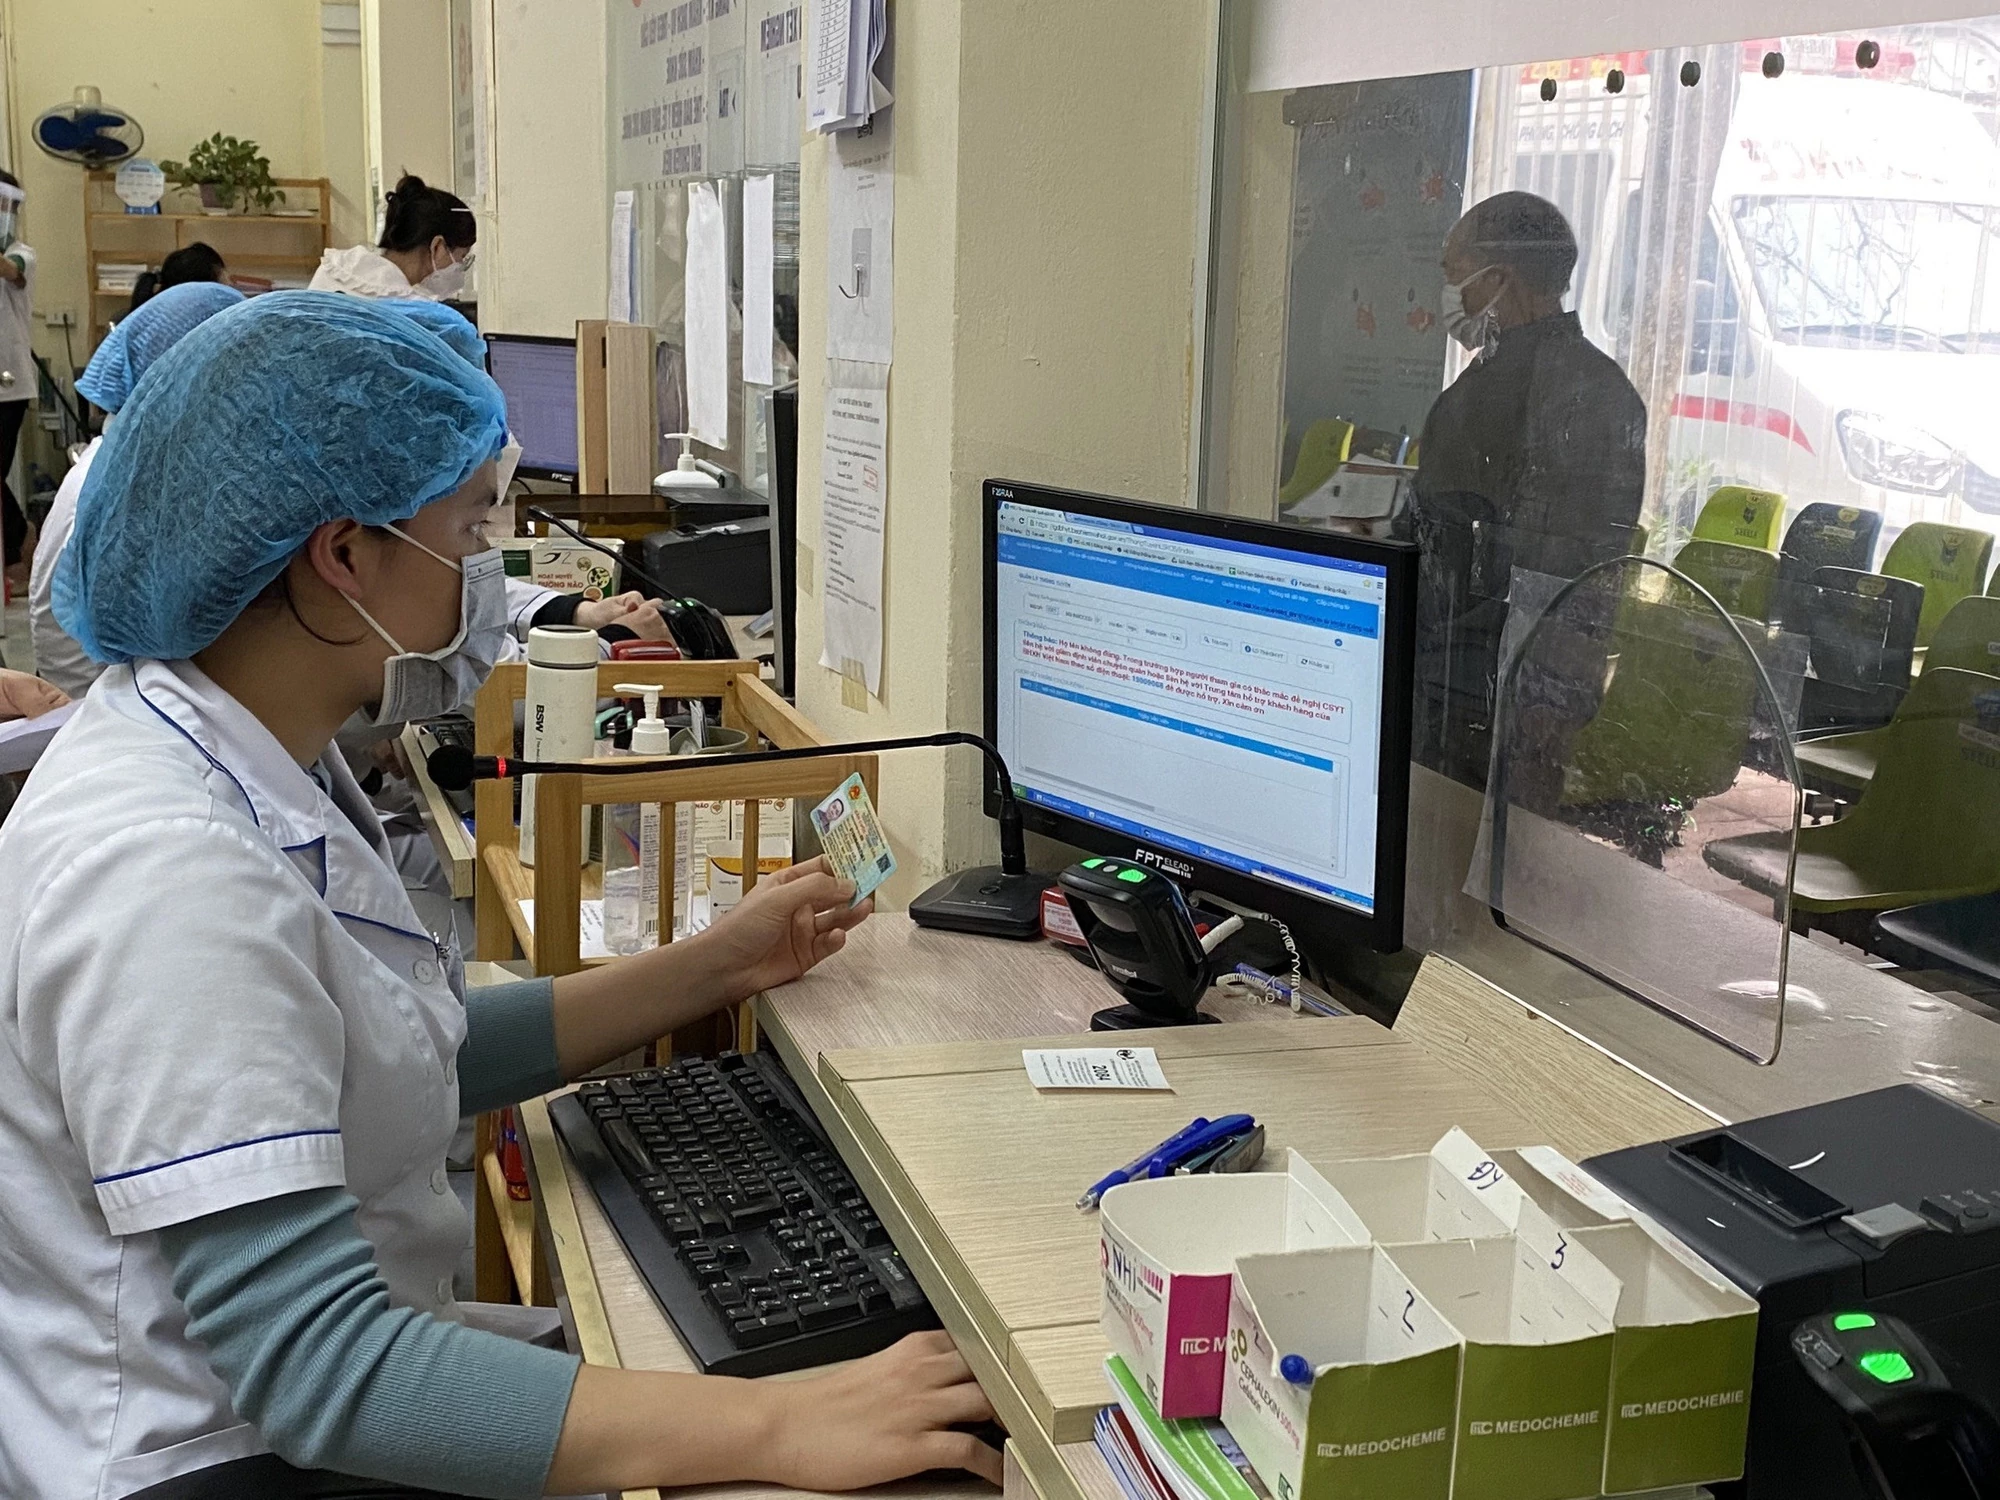
Trong phạm vi quyền lợi, quỹ BHYT dự kiến thanh toán chi phí khám, xét nghiệm, dịch vụ kỹ thuật cận lâm sàng, thuốc, thiết bị y tế, máu, vật tư, hóa chất và các chi phí liên quan khác phục vụ sàng lọc và chẩn đoán sớm. Tuy nhiên, không phải ai cũng được sàng lọc miễn phí toàn bộ danh mục; Bộ Y tế sẽ quy định cụ thể đối tượng, điều kiện và mức thanh toán theo từng giai đoạn. Một câu có thể trích dẫn là: “Người tham gia được quỹ thanh toán 100% chi phí khám, chữa bệnh nếu tổng chi phí một lần khám thấp hơn 15% mức lương cơ sở”.
Timeline quyền lợi mới: Khi nào được sàng lọc, ai được hưởng 95%?
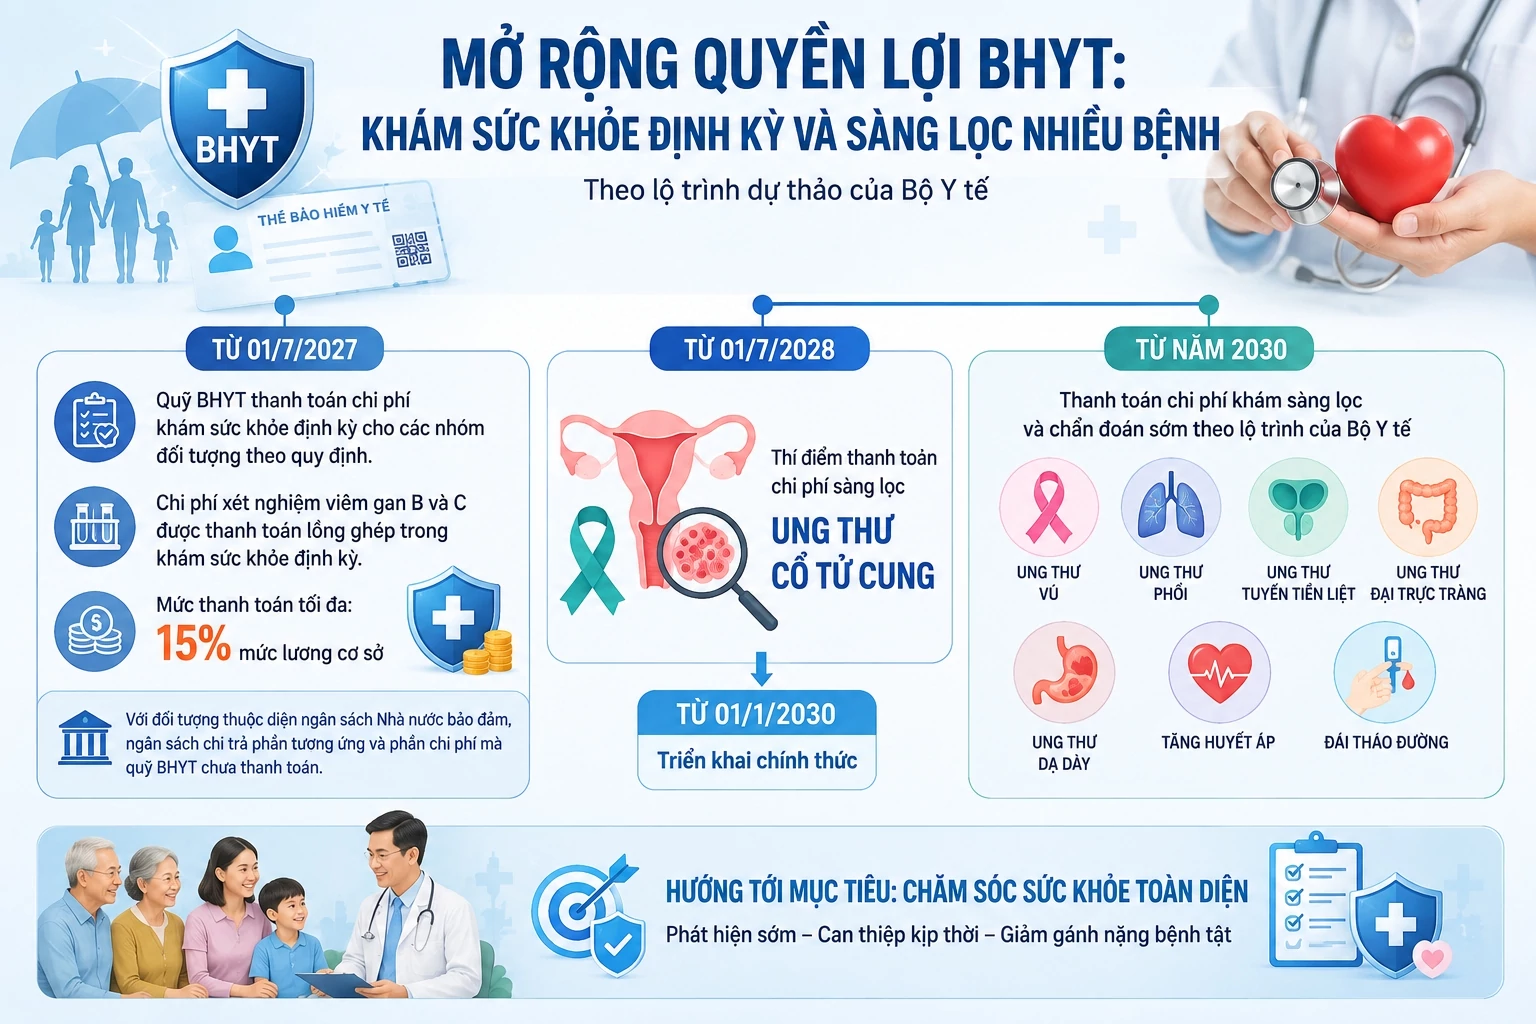
Nếu bạn muốn tận dụng quyền lợi bảo hiểm mới, yếu tố quan trọng là nắm rõ lộ trình. Theo dự thảo, từ 1-7-2027, BHYT sẽ thanh toán xét nghiệm viêm gan B, C lồng ghép trong khám sức khỏe định kỳ. Từ 1-7-2028, sẽ thí điểm thanh toán sàng lọc và chẩn đoán sớm ung thư cổ tử cung; đến 1-1-2030 thì thanh toán chính thức. Cũng từ năm 2030, việc thanh toán chi phí khám sàng lọc và chẩn đoán sớm ung thư vú, phổi, tuyến tiền liệt, đại trực tràng, cùng với tăng huyết áp và đái tháo đường sẽ triển khai theo lộ trình riêng.
Về mức hưởng, nhóm ưu tiên gồm người từ 75 tuổi, người khuyết tật nhẹ (suy giảm lao động 35–60%), người dưới 18 tuổi và hộ có mức sống trung bình được đề xuất tăng dần từ 80% lên 85%, rồi tới 95% chi phí khám chữa bệnh tại tuyến ban đầu và tuyến cơ bản từ 1-7-2030, trừ trường hợp đã hưởng cao hơn. Các nhóm khác hiện hưởng 80% cũng có lộ trình nâng lên 85% và 90% theo từng mốc thời gian. Song song, mức đóng BHYT của nhiều nhóm người lao động dự kiến tăng dần từ 4,5% lên 5,1%, rồi 5,4% và 6% sau mỗi ba năm áp dụng.
Khám sức khỏe định kỳ và bệnh mạn tính: Quyền lợi mới bạn dễ bỏ quên
Một thay đổi mang tính “âm thầm” nhưng rất có lợi là việc đưa khám sức khỏe định kỳ và quản lý bệnh mạn tính vào phạm vi chi trả. Từ 1-7-2027, quỹ BHYT dự kiến thanh toán chi phí khám sức khỏe định kỳ cho một số nhóm đối tượng; phần chưa được quỹ chi và phần của các nhóm do ngân sách bảo đảm sẽ do ngân sách nhà nước chi trả. Mức thanh toán tối đa cho khám sức khỏe định kỳ được đề xuất bằng 15% mức lương cơ sở, tương đương khoảng 380.000 đồng theo mức hiện nay.
Đáng chú ý, dự thảo định hướng từ 1-1-2028 tiếp tục thanh toán chi phí quản lý bệnh mạn tính và một số dịch vụ phòng bệnh khác theo lộ trình. Đến năm 2030, phạm vi thanh toán mở rộng thêm sàng lọc, chẩn đoán sớm tăng huyết áp và đái tháo đường, bên cạnh các ung thư lớn. Với các nhóm dễ bị tổn thương, việc điều chỉnh tỷ lệ thanh toán và đưa khám sức khỏe định kỳ vào quyền lợi giúp giảm phần chi phí phải tự trả, đồng thời khuyến khích người dân đi khám sớm hơn thay vì chờ bệnh nặng.
Bạn cần làm gì để hưởng lợi tối đa từ chính sách mới?
Về bản chất, bảo hiểm y tế mở rộng chỉ phát huy tác dụng nếu người dân chủ động tham gia và sử dụng đúng quyền lợi. Chính sách mới được thiết kế ưu tiên người cao tuổi, trẻ em, người khuyết tật nhẹ và hộ có mức sống trung bình, đồng thời từng bước mở rộng cho các nhóm còn lại. Điều này đồng nghĩa nếu bạn thuộc nhóm ưu tiên mà bỏ qua khám sức khỏe định kỳ hay sàng lọc ung thư, bạn đang bỏ lỡ quyền lợi ngay trong tầm tay.
Để hưởng lợi tối đa, người dân nên: duy trì thẻ BHYT liên tục; tìm hiểu rõ mình thuộc nhóm nào, được hưởng mức bao nhiêu; theo dõi các hướng dẫn chi tiết của Bộ Y tế về đối tượng và danh mục sàng lọc; và chủ động đăng ký khám sức khỏe định kỳ ngay khi lộ trình bắt đầu. Việc điều chỉnh tỷ lệ thanh toán mục tiêu là giảm chi phí người bệnh phải tự chi, đặc biệt với người cao tuổi, trẻ em, người khuyết tật và các gia đình có kinh tế hạn chế. Nếu coi đây là “chiếc ô” phòng bệnh từ sớm, mỗi người sẽ biết cách mở ô đúng lúc, thay vì chờ đến khi cơn mưa bệnh tật ập xuống.