
Áp lực kép: thương mại siết chặt, nhu cầu không hồi nhanh
Ngành dệt may 2027 là cụm từ chỉ bức tranh xuất khẩu dệt may Việt Nam trong bối cảnh chính sách thương mại thắt chặt, nhu cầu tiêu dùng toàn cầu phục hồi chậm, chi phí sản xuất leo thang và cạnh tranh thị trường dệt may ngày càng gay gắt, khiến dư địa tăng trưởng bị thu hẹp và biên lợi nhuận bị bào mòn. Đó không còn là rủi ro lý thuyết mà là thực tế đang hình thành từ cả phía thuế quan lẫn thị trường. Một mặt, các biện pháp phòng vệ thương mại như thuế chống bán phá giá EU báo hiệu môi trường xuất khẩu khắt khe hơn. Mặt khác, sức mua yếu tại Mỹ và các nền kinh tế lớn cho thấy xuất khẩu dệt may Việt Nam sẽ phải chạy nhiều hơn để giữ được kết quả hiện tại, chứ chưa nói đến tăng trưởng mạnh.
Thuế chống bán phá giá EU: tín hiệu cảnh báo cho hàng xuất khẩu
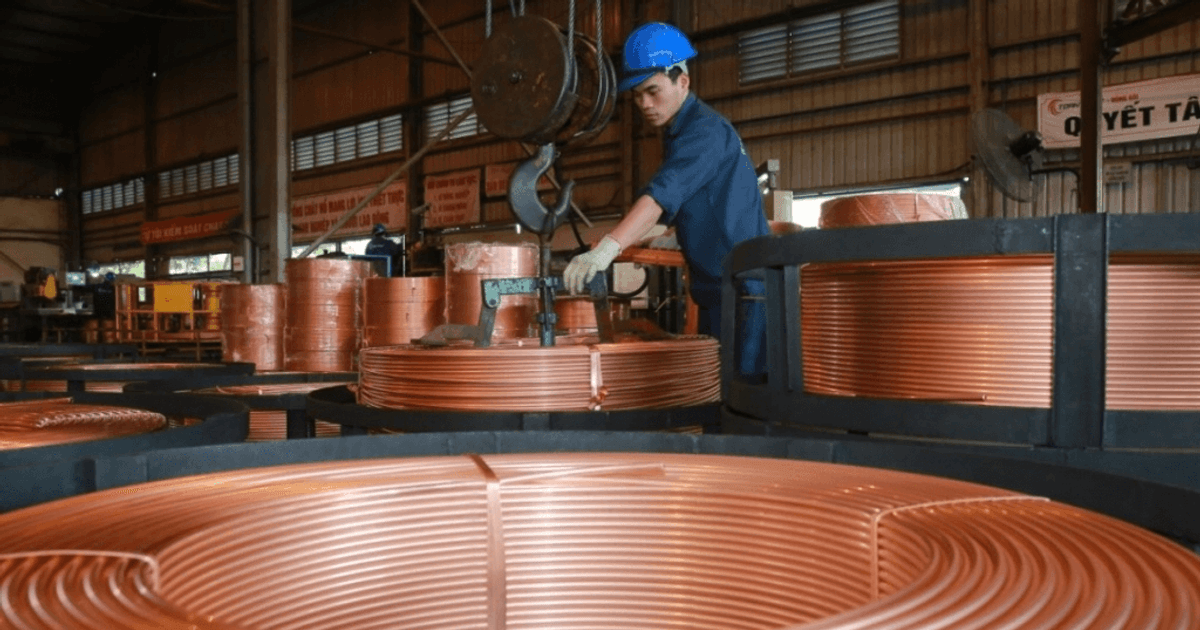
Dù đối tượng điều tra là ống và ống dẫn bằng đồng dạng cuộn, động thái mới từ EU mang tính cảnh báo rõ ràng cho mọi ngành xuất khẩu, trong đó có xuất khẩu dệt may Việt Nam. Ủy ban châu Âu đã khởi xướng điều tra từ ngày 12/3/2026 và ngày 14/10/2026 thông báo đề xuất áp thuế chống bán phá giá tạm thời từ 12,3% đến 14,4% với hàng xuất xứ Việt Nam. Đây là mức thuế đủ lớn để làm thay đổi bài toán giá và lợi nhuận. Đáng chú ý hơn, các bên liên quan chỉ có 3 ngày làm việc kể từ 14/10/2026 để gửi ý kiến về mức thuế đề xuất. Khoảng thời gian ngắn cho thấy doanh nghiệp Việt phải quen với nhịp phản ứng nhanh, dữ liệu chuẩn và sự phối hợp chặt chẽ với cơ quan phòng vệ thương mại nếu không muốn bị động trước các vụ kiện tương tự trong lĩnh vực dệt may.
Thuế Mỹ và cuộc cạnh tranh thị trường dệt may bất lợi
Ở thị trường Mỹ, nơi xuất khẩu dệt may Việt Nam phụ thuộc lớn, cuộc chơi đang trở nên bất lợi. Thuế bổ sung theo Section 301 liên quan đến lao động cưỡng bức khiến Việt Nam và Trung Quốc cùng chịu mức 12,5%, trong khi Bangladesh, Ấn Độ, Indonesia và Campuchia chỉ chịu 10%. Khoảng chênh 2,5 điểm phần trăm với nhiều đối thủ cạnh tranh trực tiếp là bất lợi rõ ràng trong cạnh tranh thị trường dệt may. Theo đánh giá, tại Mỹ, Việt Nam vẫn bất lợi so với nhiều đối thủ do thuế cao, và thuế Mỹ năm 2027 vẫn là biến số khó dự báo. Trong bối cảnh nhập khẩu hàng dệt may của Mỹ giảm, sức mua yếu sẽ nhanh chóng biến chênh lệch thuế thành yêu cầu giảm giá hoặc dịch chuyển đơn hàng sang các nước có thuế thấp hơn, đẩy doanh nghiệp Việt vào thế phải hy sinh biên lợi nhuận để giữ khách.
Chi phí sản xuất leo thang: biên lợi nhuận bị siết từ bên trong
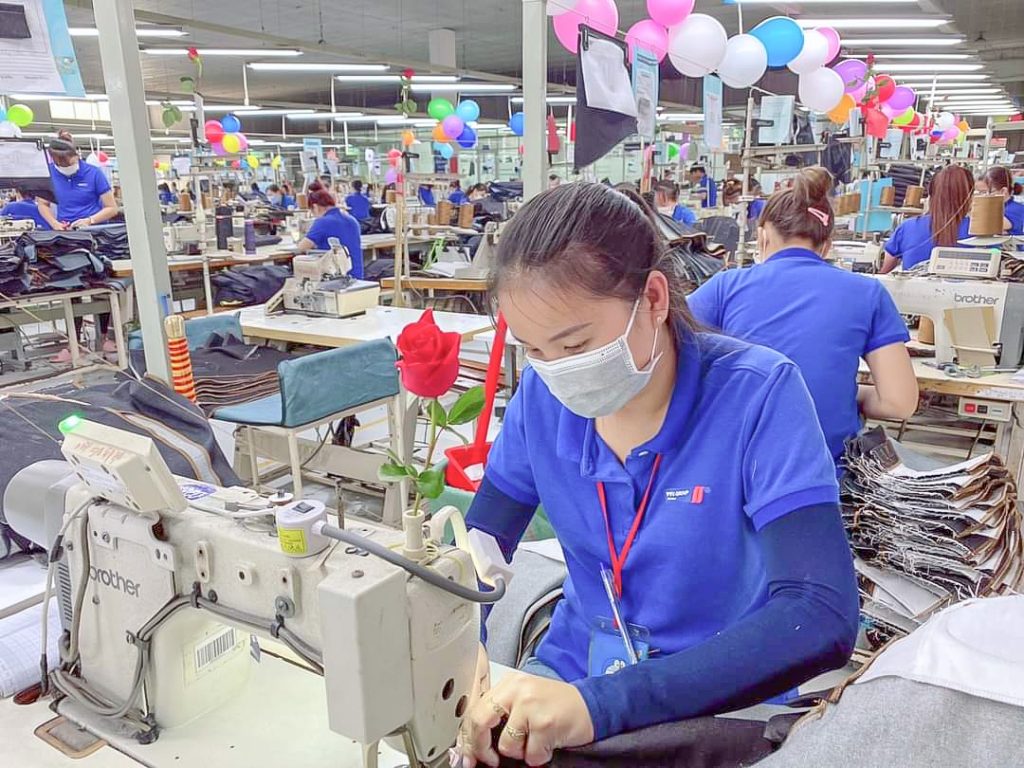
Nếu thuế quan và nhu cầu là áp lực từ bên ngoài, thì chi phí sản xuất lại là lực siết từ bên trong ngành dệt may 2027. Dự thảo tăng lương tối thiểu vùng bình quân 7,8% từ 1/1/2027, nếu được thông qua, sẽ kéo theo chi phí tiền lương và các khoản đóng góp liên quan tăng lên. Cùng lúc, lãi suất cho vay bình quân đang ở mức cao hơn khoảng 2 điểm phần trăm so với cùng kỳ năm trước, làm chi phí vốn cho hàng tồn kho và đầu tư thiết bị trở nên nặng nề. Giá năng lượng dù được dự báo hạ nhiệt nhưng vẫn ở mặt bằng cao, tiếp tục gây sức ép lên chi phí nhiên liệu, vận tải và nguyên liệu có nguồn gốc dầu mỏ. Trong khi đó, khả năng chuyển phần chi phí tăng thêm vào giá bán bị hạn chế vì sức mua yếu, khiến biên lợi nhuận bị kẹp giữa giá bán khó tăng và chi phí không ngừng phình ra.
Triển vọng 2027: tăng trưởng nếu có sẽ là tăng trưởng “mỏng”
Nhìn về 2027, ngành dệt may Việt Nam không ở vị thế sụp đổ, nhưng rõ ràng tăng trưởng nếu có sẽ là tăng trưởng “mỏng”. Dự báo cho thấy nhu cầu tiêu dùng toàn cầu phục hồi chậm, trong khi chi phí sản xuất và áp lực cạnh tranh tiếp tục gia tăng. Xung đột Nga – Ukraine, căng thẳng Trung Đông và rủi ro gián đoạn các tuyến hàng hải vẫn phủ bóng lên triển vọng kinh tế, giữ giá năng lượng ở mức cao kéo dài. Trong bối cảnh đó, xuất khẩu dệt may Việt Nam khó kỳ vọng bứt phá, mà phải tập trung giữ thị phần, cải thiện hiệu quả sử dụng lao động và vốn, đa dạng hóa thị trường để giảm phụ thuộc vào Mỹ. Nếu không chủ động chuẩn bị cho kịch bản cầu yếu, thuế cao và chi phí tăng, ngành sẽ bị cuốn vào vòng xoáy cạnh tranh giá rẻ, nơi lợi thế duy nhất là chấp nhận lợi nhuận ngày càng mỏng.