
Dệt may Việt Nam 2027: tăng trưởng không còn là cuộc đua doanh thu
Dệt may Việt Nam 2027 là giai đoạn ngành xuất khẩu chủ lực này phải chuyển từ mô hình tăng trưởng dựa vào mở rộng sản lượng và đơn hàng giá rẻ sang mô hình chú trọng chất lượng tăng trưởng, tối ưu chi phí, tái cấu trúc khách hàng và giữ chân lao động trong bối cảnh nhu cầu tiêu dùng phục hồi chậm, chi phí sản xuất tăng và áp lực cạnh tranh toàn cầu ngày càng khốc liệt. Đặt trong bức tranh đó, dự báo mới của Tập đoàn Dệt May Việt Nam cho thấy thị trường quý IV/2026 đã xuất hiện nhiều diễn biến trái chiều, báo hiệu một chu kỳ khó khăn kéo dài sang năm sau. Điều đáng nói là dù doanh thu và lợi nhuận hợp nhất của hệ thống Vinatex 9 tháng 2026 vẫn tăng lần lượt 6,8% và 40,7% so với cùng kỳ, câu hỏi trung tâm cho năm tới không còn là “tăng bao nhiêu doanh thu” mà là “tăng trưởng có bền và đáng giá hay không”.
Cầu toàn cầu phục hồi chậm và bất lợi thuế tại Mỹ: lợi thế đang mòn đi
Điểm nghẽn lớn nhất của dệt may Việt Nam 2027 là nhu cầu tiêu dùng phục hồi chậm trên phạm vi toàn cầu, trong khi chi phí sản xuất tăng và áp lực cạnh tranh không hề giảm. Xung đột địa chính trị, căng thẳng tại các tuyến hàng hải và giá năng lượng dù được dự báo hạ nhiệt nhưng vẫn ở mức cao tiếp tục tạo sức ép lên chi phí nhiên liệu, vận tải và nguyên liệu gốc dầu mỏ. Trong thị trường Mỹ, nơi Việt Nam đang là nhà cung cấp may mặc lớn nhất với thị phần 22,4% sau 8 tháng 2026, lợi thế lại bị bào mòn bởi chính sách thuế bổ sung Section 301 liên quan đến lao động cưỡng bức. Việt Nam cùng chịu mức thuế 12,5% như Trung Quốc, trong khi Bangladesh, Ấn Độ, Indonesia và Campuchia chỉ chịu 10%. Nói cách khác, hàng Việt Nam bước vào cuộc chơi với bất lợi thuế rõ ràng, khiến chiến lược cạnh tranh bằng giá càng trở nên rủi ro. Đây là thời điểm ngành phải chấp nhận rằng “giá rẻ” không còn là con đường bền vững cho xuất khẩu dệt may.
Tái cấu trúc ngành dệt may: chọn khách hàng, bỏ đơn hàng lấp đầy
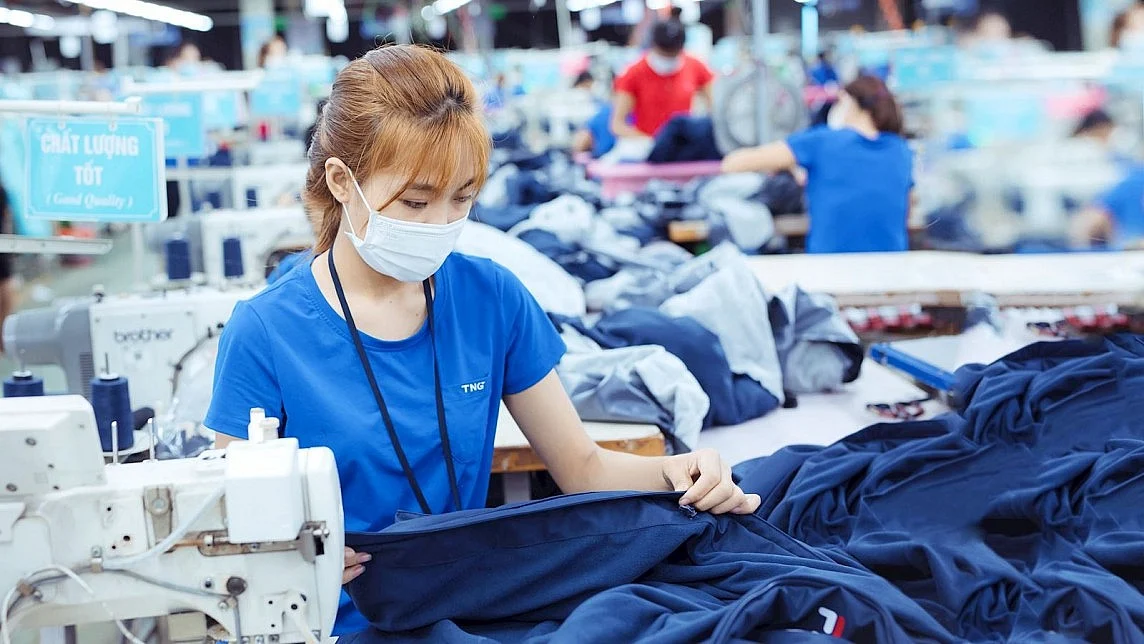
Khi tổng cầu không tăng nhưng chi phí sản xuất gia tăng và dư địa nâng năng suất theo cách truyền thống dần thu hẹp, tái cấu trúc ngành dệt may không còn là khẩu hiệu mà là yêu cầu sinh tồn. Các doanh nghiệp lớn đã bắt đầu đi theo hướng chọn lọc khách hàng, sàng lọc đơn hàng biên lợi nhuận thấp, thanh toán chậm, quy mô nhỏ lẻ và hạn chế nhận đơn chỉ để lấp đầy năng lực sản xuất. Cách làm này thể hiện rõ quan điểm: tăng trưởng phải gắn với hiệu quả sử dụng nguồn lực, không đánh đổi biên lợi nhuận để giữ hình ảnh “nhà máy luôn đầy đơn”. Một số đơn vị xác định tái cấu trúc trước hết là định giá lại khách hàng theo hiệu quả thực chất, dựa trên biên lợi nhuận và mức độ ổn định của từng dòng hàng. Thậm chí, có lãnh đạo ngành may thẳng thắn cho rằng năm 2027 cần “chạy chậm lại một nhịp” để củng cố hệ thống quản trị, rà soát bộ máy vận hành và đánh giá lại chất lượng khách hàng. Đó là lựa chọn khó nhưng hợp lý trong bối cảnh chi phí sản xuất tăng và nhu cầu tiêu dùng phục hồi chậm.
Giữ chân lao động giữa sóng ngầm nhân sự: bài kiểm tra bản lĩnh quản trị
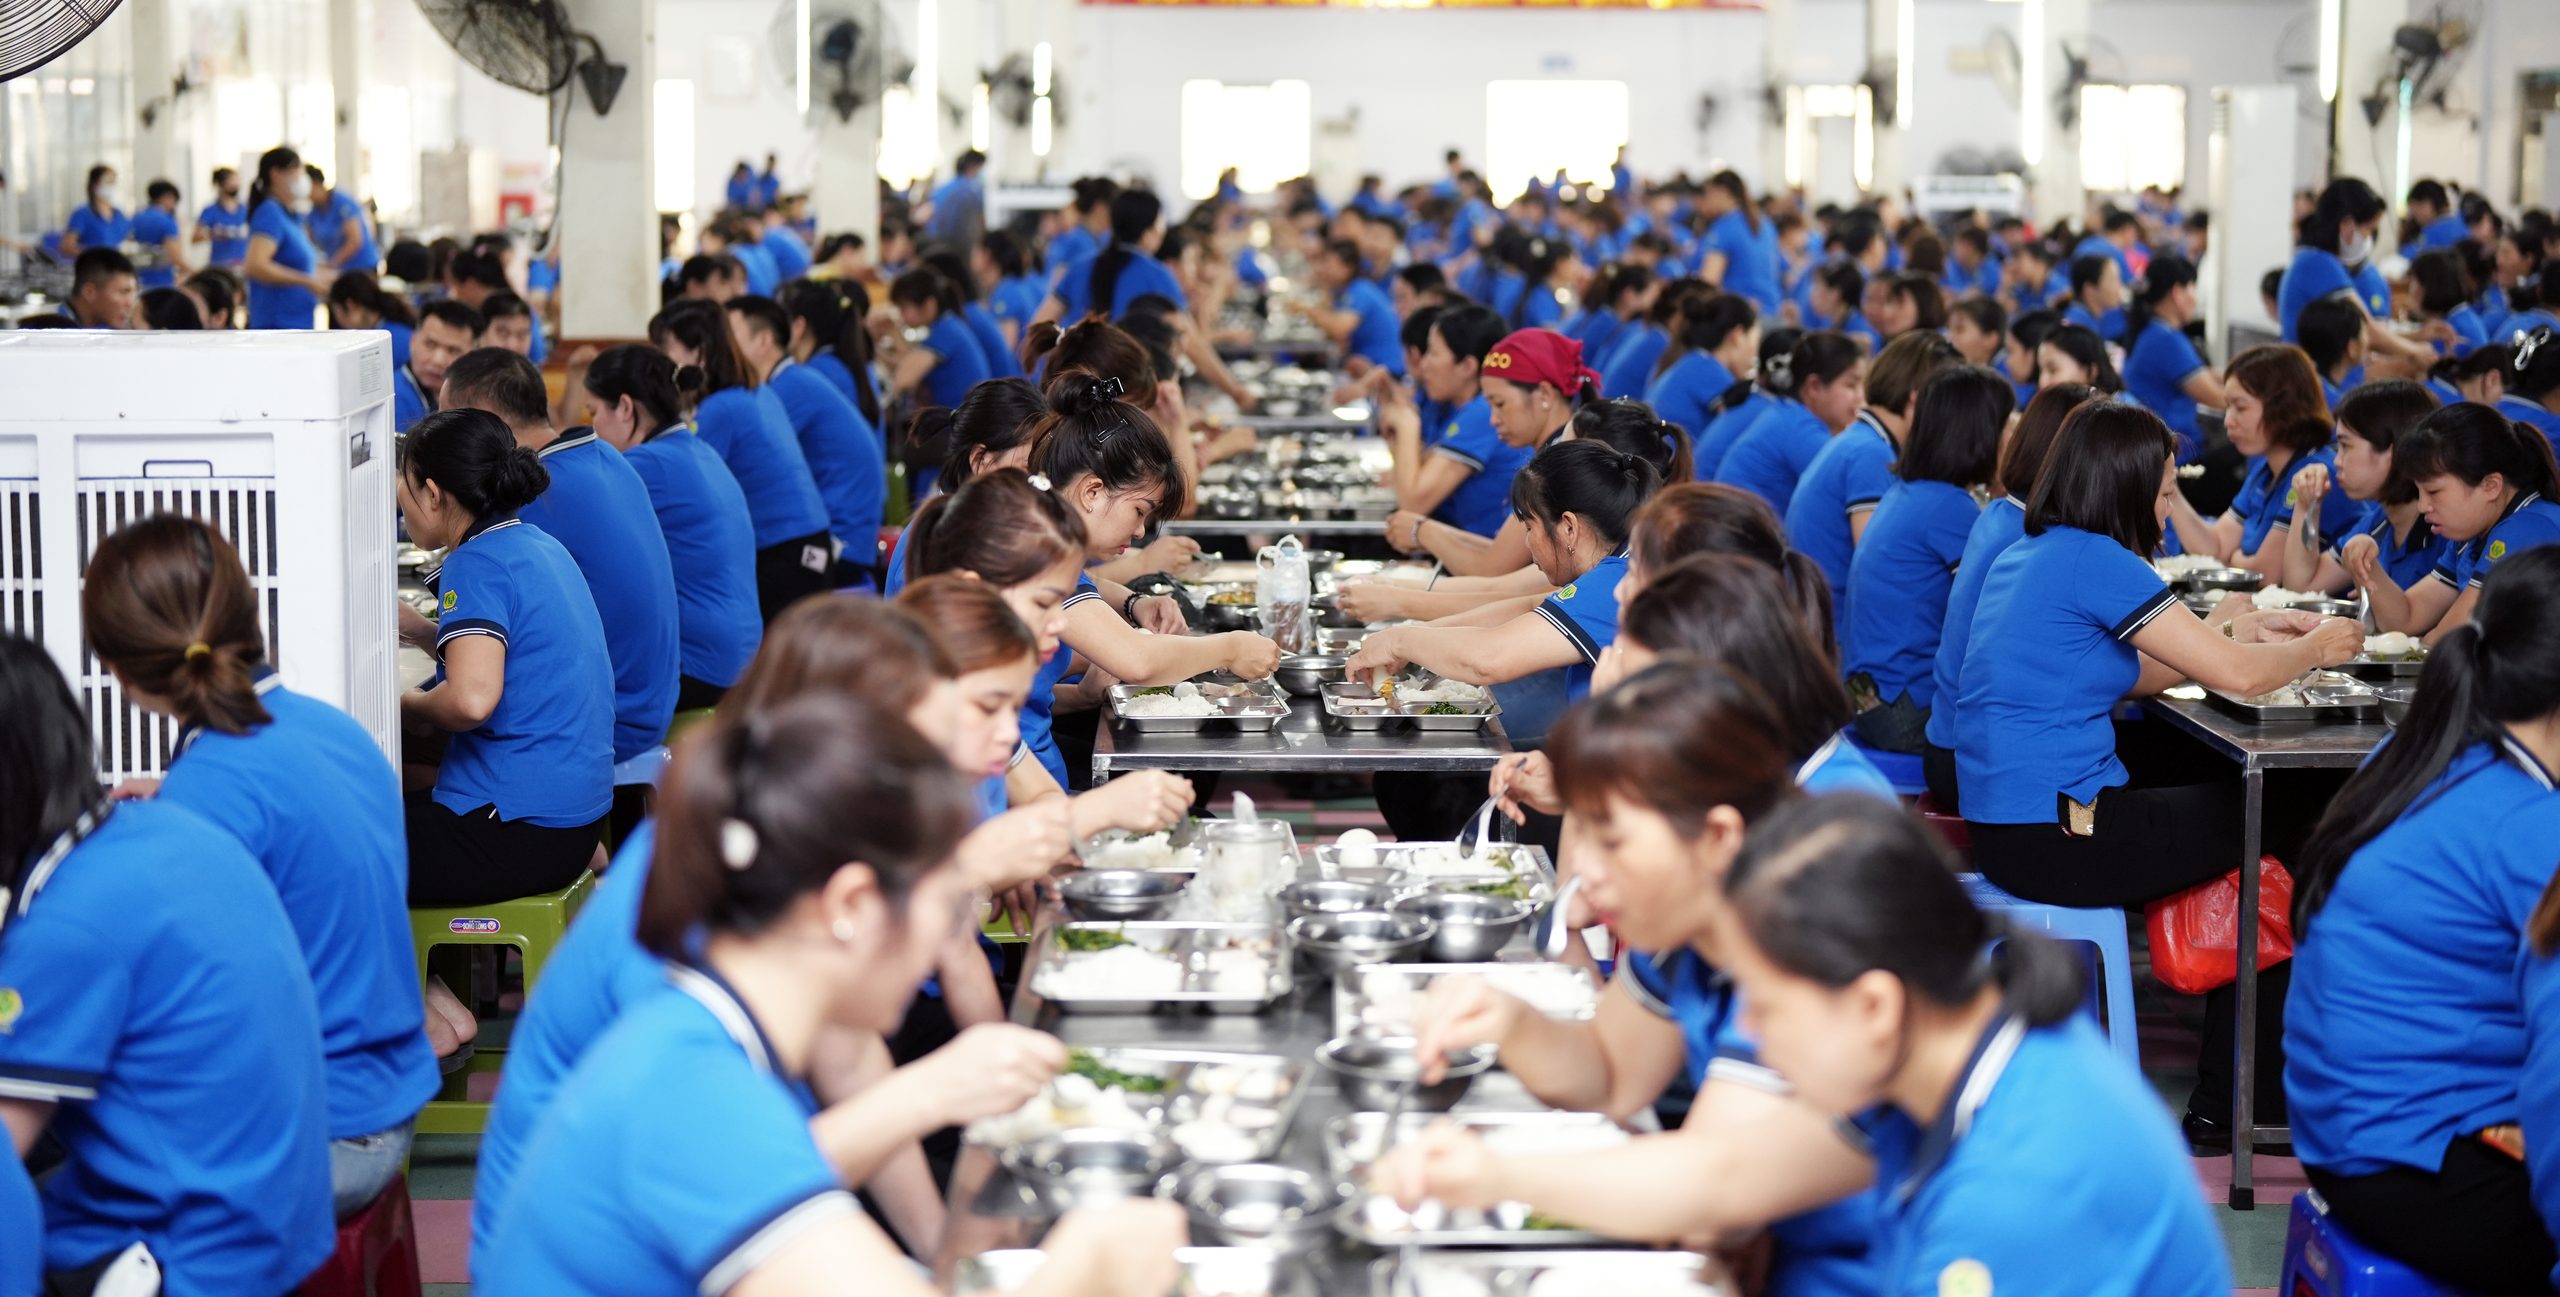
Nếu chi phí và cầu thị trường là áp lực bên ngoài, thì biến động lao động lại là “sóng ngầm” bên trong có thể làm gãy chuỗi sản xuất dệt may Việt Nam 2027. Giai đoạn 2023–2026, ngành dệt may chịu tác động đồng thời từ kinh tế thế giới bất ổn, lạm phát, dịch chuyển chuỗi cung ứng, số hóa và xanh hóa sản xuất, tất cả đều ảnh hưởng trực tiếp tới lực lượng lao động. Làn sóng biến động lao động được chính các nhà quản lý nhìn nhận là “thước đo” bản lĩnh quản trị doanh nghiệp. Thay vì tuyển dụng thụ động, nhiều đơn vị chuyển sang chiến lược đa chiều: dùng kênh giới thiệu từ người lao động hiện hữu, ưu tiên nhóm đã có gia đình để tăng ổn định, mời lao động nghỉ hưu quay lại làm việc và xây dựng hình ảnh nhà tuyển dụng trách nhiệm, nhân văn tại địa phương. Một số doanh nghiệp nhanh chóng bổ sung chế độ thâm niên, khuyến khích ngày công cao ngay khi nhận diện đợt biến động từ tháng 3–5/2026. Giữ chân lao động không chỉ là chuyện phúc lợi, mà là thiết kế lại toàn bộ chính sách nhân sự để phù hợp với một thị trường lao động đang thay đổi.
Kết luận: từ sức chống chịu đến năng lực tái cấu trúc
Những con số tăng trưởng doanh thu và lợi nhuận năm 2026 cho thấy sức chống chịu đáng kể của các doanh nghiệp dệt may trong hệ thống Vinatex. Tuy nhiên, bước ngoặt 2027 sẽ không đo thành công bằng kim ngạch xuất khẩu, mà bằng khả năng tái cấu trúc để thích nghi với nhu cầu tiêu dùng phục hồi chậm, chi phí sản xuất tăng và bất lợi cạnh tranh trên các thị trường chủ lực như Mỹ. Dệt may Việt Nam 2027 vì thế là bài kiểm tra tổng hợp: doanh nghiệp có dám bỏ đơn hàng lấp đầy nhưng kém hiệu quả, có đủ kiên nhẫn “chạy chậm lại” để chỉnh sửa hệ thống, và có đủ sáng tạo để giữ chân lao động giữa sóng ngầm nhân sự. Nếu coi giai đoạn 2023–2026 là thời kỳ thử thách, thì năm 2027 sẽ là năm bản lĩnh quản trị được phân loại rõ ràng: ai chỉ chống chịu, ai thực sự biết tái cấu trúc để nâng chất lượng tăng trưởng.