
Từ chiến lược “đi chậm” đến canh bạc 60% vốn ASEAN tại Việt Nam
Chiến lược AEON Việt Nam mở rộng là bước chuyển từ giai đoạn thăm dò thận trọng sang giai đoạn dồn lực đầu tư, trong đó tập đoàn bán lẻ Nhật Bản coi Việt Nam là thị trường trọng điểm, sẵn sàng phân bổ phần lớn nguồn vốn ASEAN để tăng tốc mở trung tâm thương mại AEON, đa dạng mô hình bán lẻ và xây dựng chuỗi cung ứng gắn với sản xuất trong nước nhằm gấp nhiều lần quy mô kinh doanh hiện tại.
Suốt 12 năm hiện diện, AEON mới mở 8 trung tâm thương mại tại các đô thị lớn, phản ánh triết lý “đi chậm mà chắc”. Nhưng ngay trong năm 2026, tập đoàn khai trương và chuẩn bị khai trương thêm 4 địa điểm mới – tốc độ chưa từng có, đồng thời công khai mục tiêu tăng gấp ba doanh thu tại Việt Nam vào năm 2030. Việc AEON dự kiến phân bổ khoảng 60% tổng nguồn vốn đầu tư bán lẻ ASEAN cho Việt Nam giai đoạn 2026–2030 cho thấy đây không phải là mở rộng thông thường, mà là lựa chọn mang tính “cứ điểm chiến lược”.
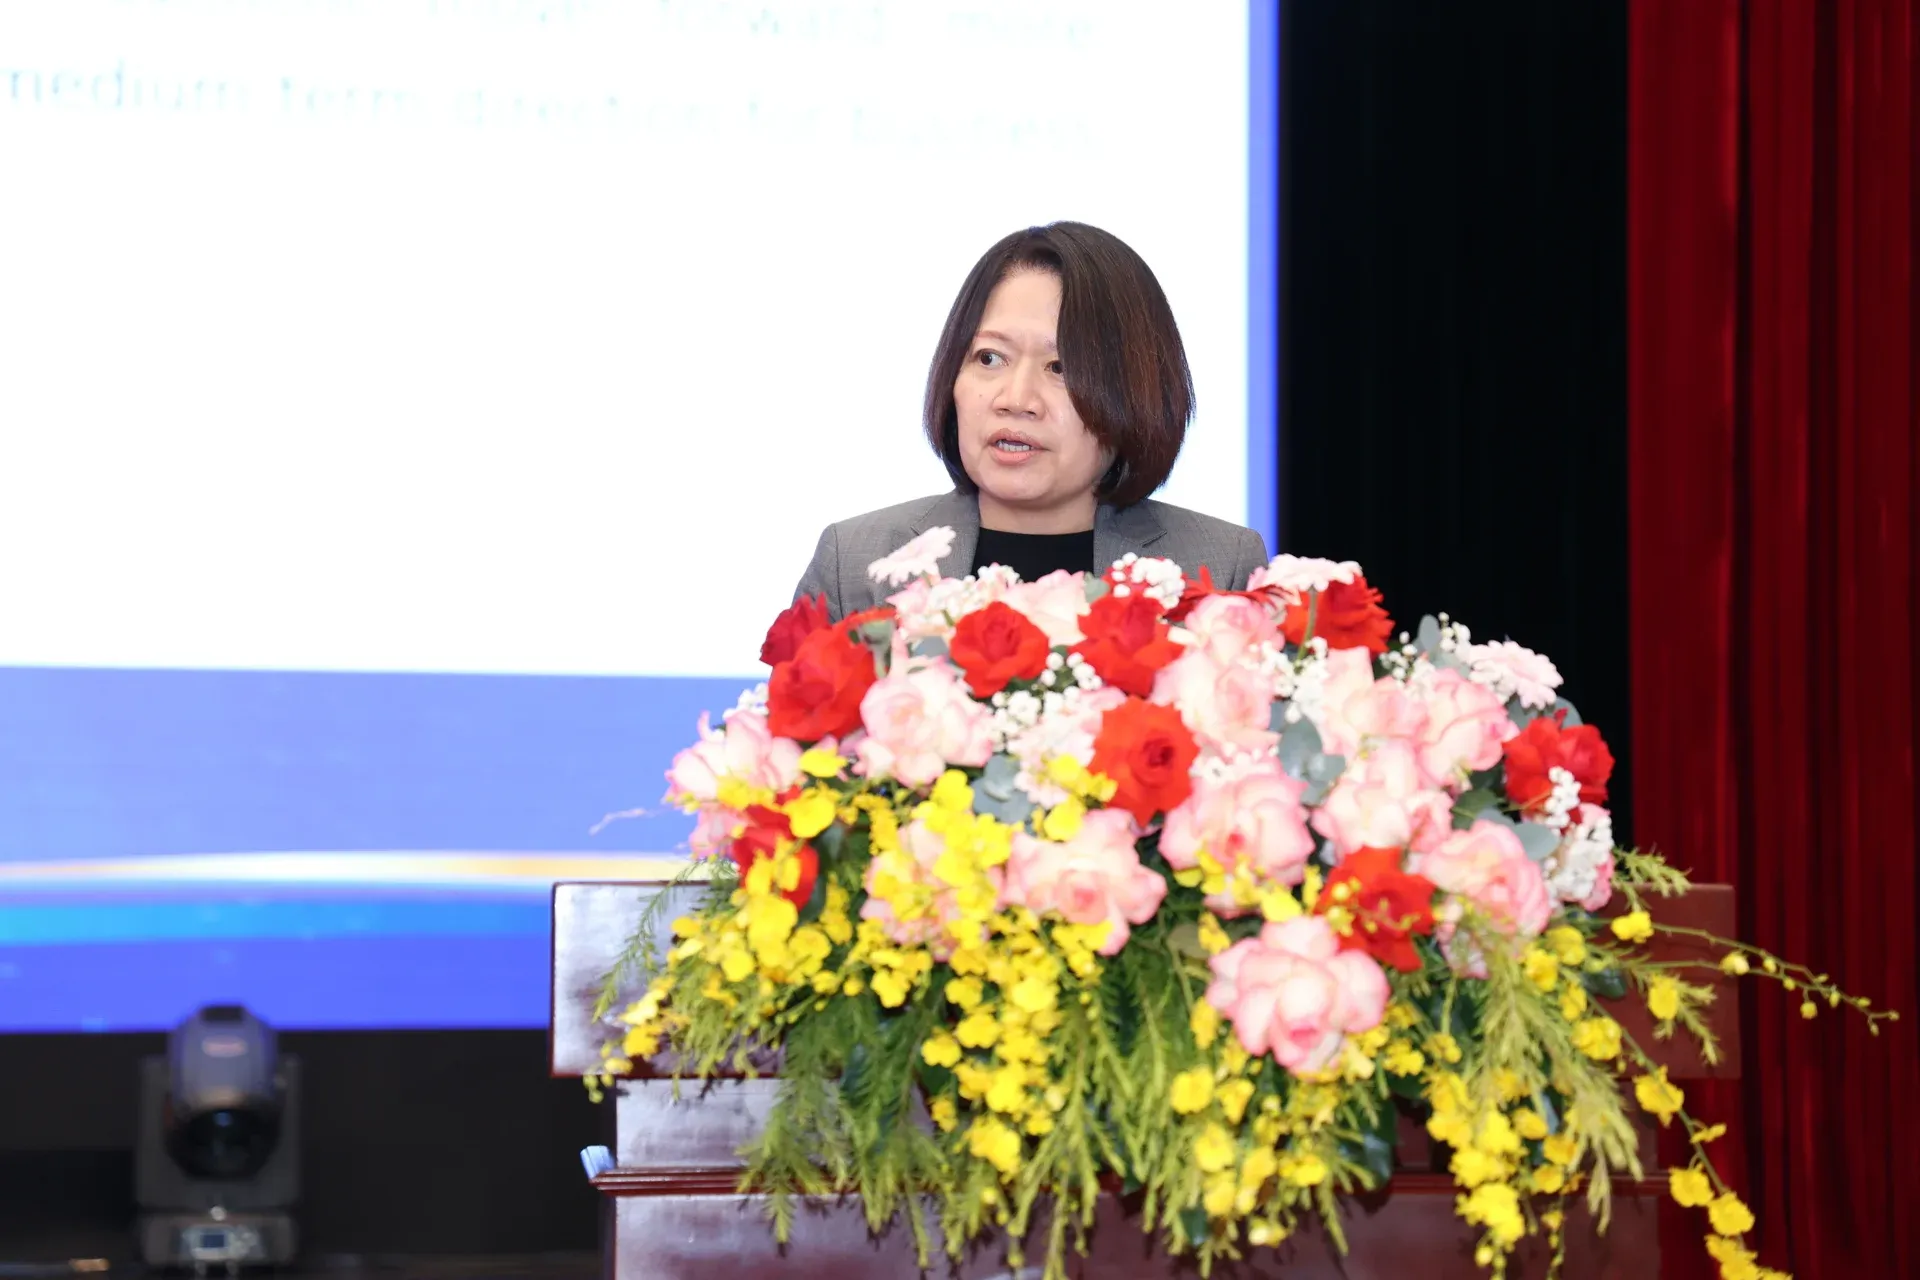
Theo đại diện tập đoàn, Việt Nam được xác định là thị trường ưu tiên hàng đầu toàn cầu, dự kiến nhận tới 60% tổng vốn AEON dành cho ASEAN trong kế hoạch quản trị trung hạn đến tháng 3/2031. Câu hỏi đặt ra không còn là “AEON có tin vào thị trường Việt Nam không”, mà là “Việt Nam tận dụng thế nào khi trở thành trung tâm hoạt động bán lẻ của một ông lớn khu vực?”.
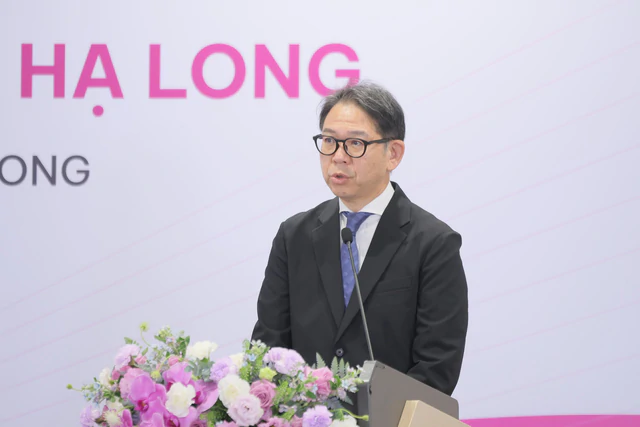
Tham vọng 30 trung tâm thương mại và mục tiêu gấp 3 doanh thu
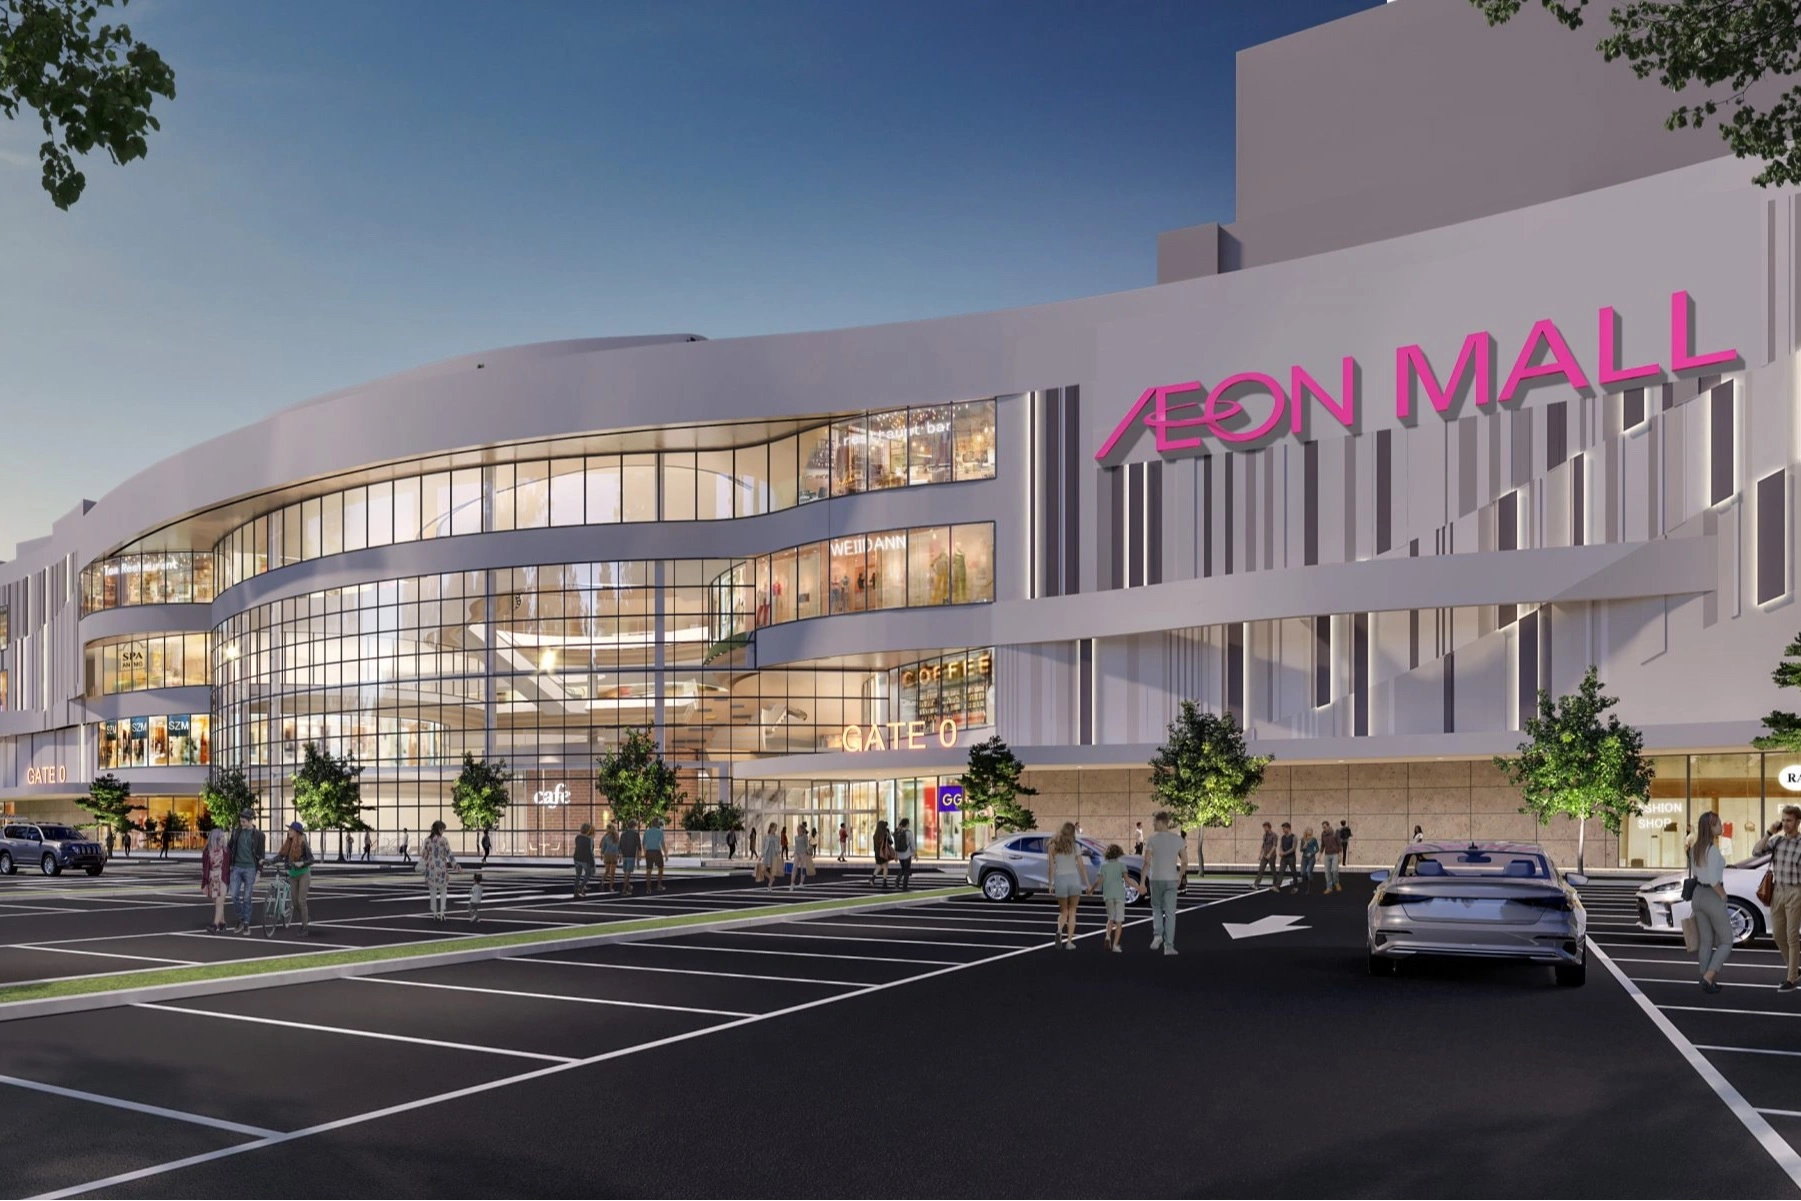
Nếu giai đoạn 2013–2025 là thời kỳ xây nền, thì giai đoạn 2026–2030 là cuộc đua tăng tốc quy mô. Từ 8 trung tâm thương mại AEON tính đến năm 2025, tập đoàn đặt mục tiêu nâng lên 30 cơ sở vào năm tài chính 2030 – tức gần gấp 4 lần số điểm hiện hữu. Song song, AEON hướng tới doanh thu hoạt động tại Việt Nam khoảng 120 tỷ yên vào năm 2030, với lợi nhuận hoạt động dự kiến tăng khoảng 4 lần so với hiện tại.
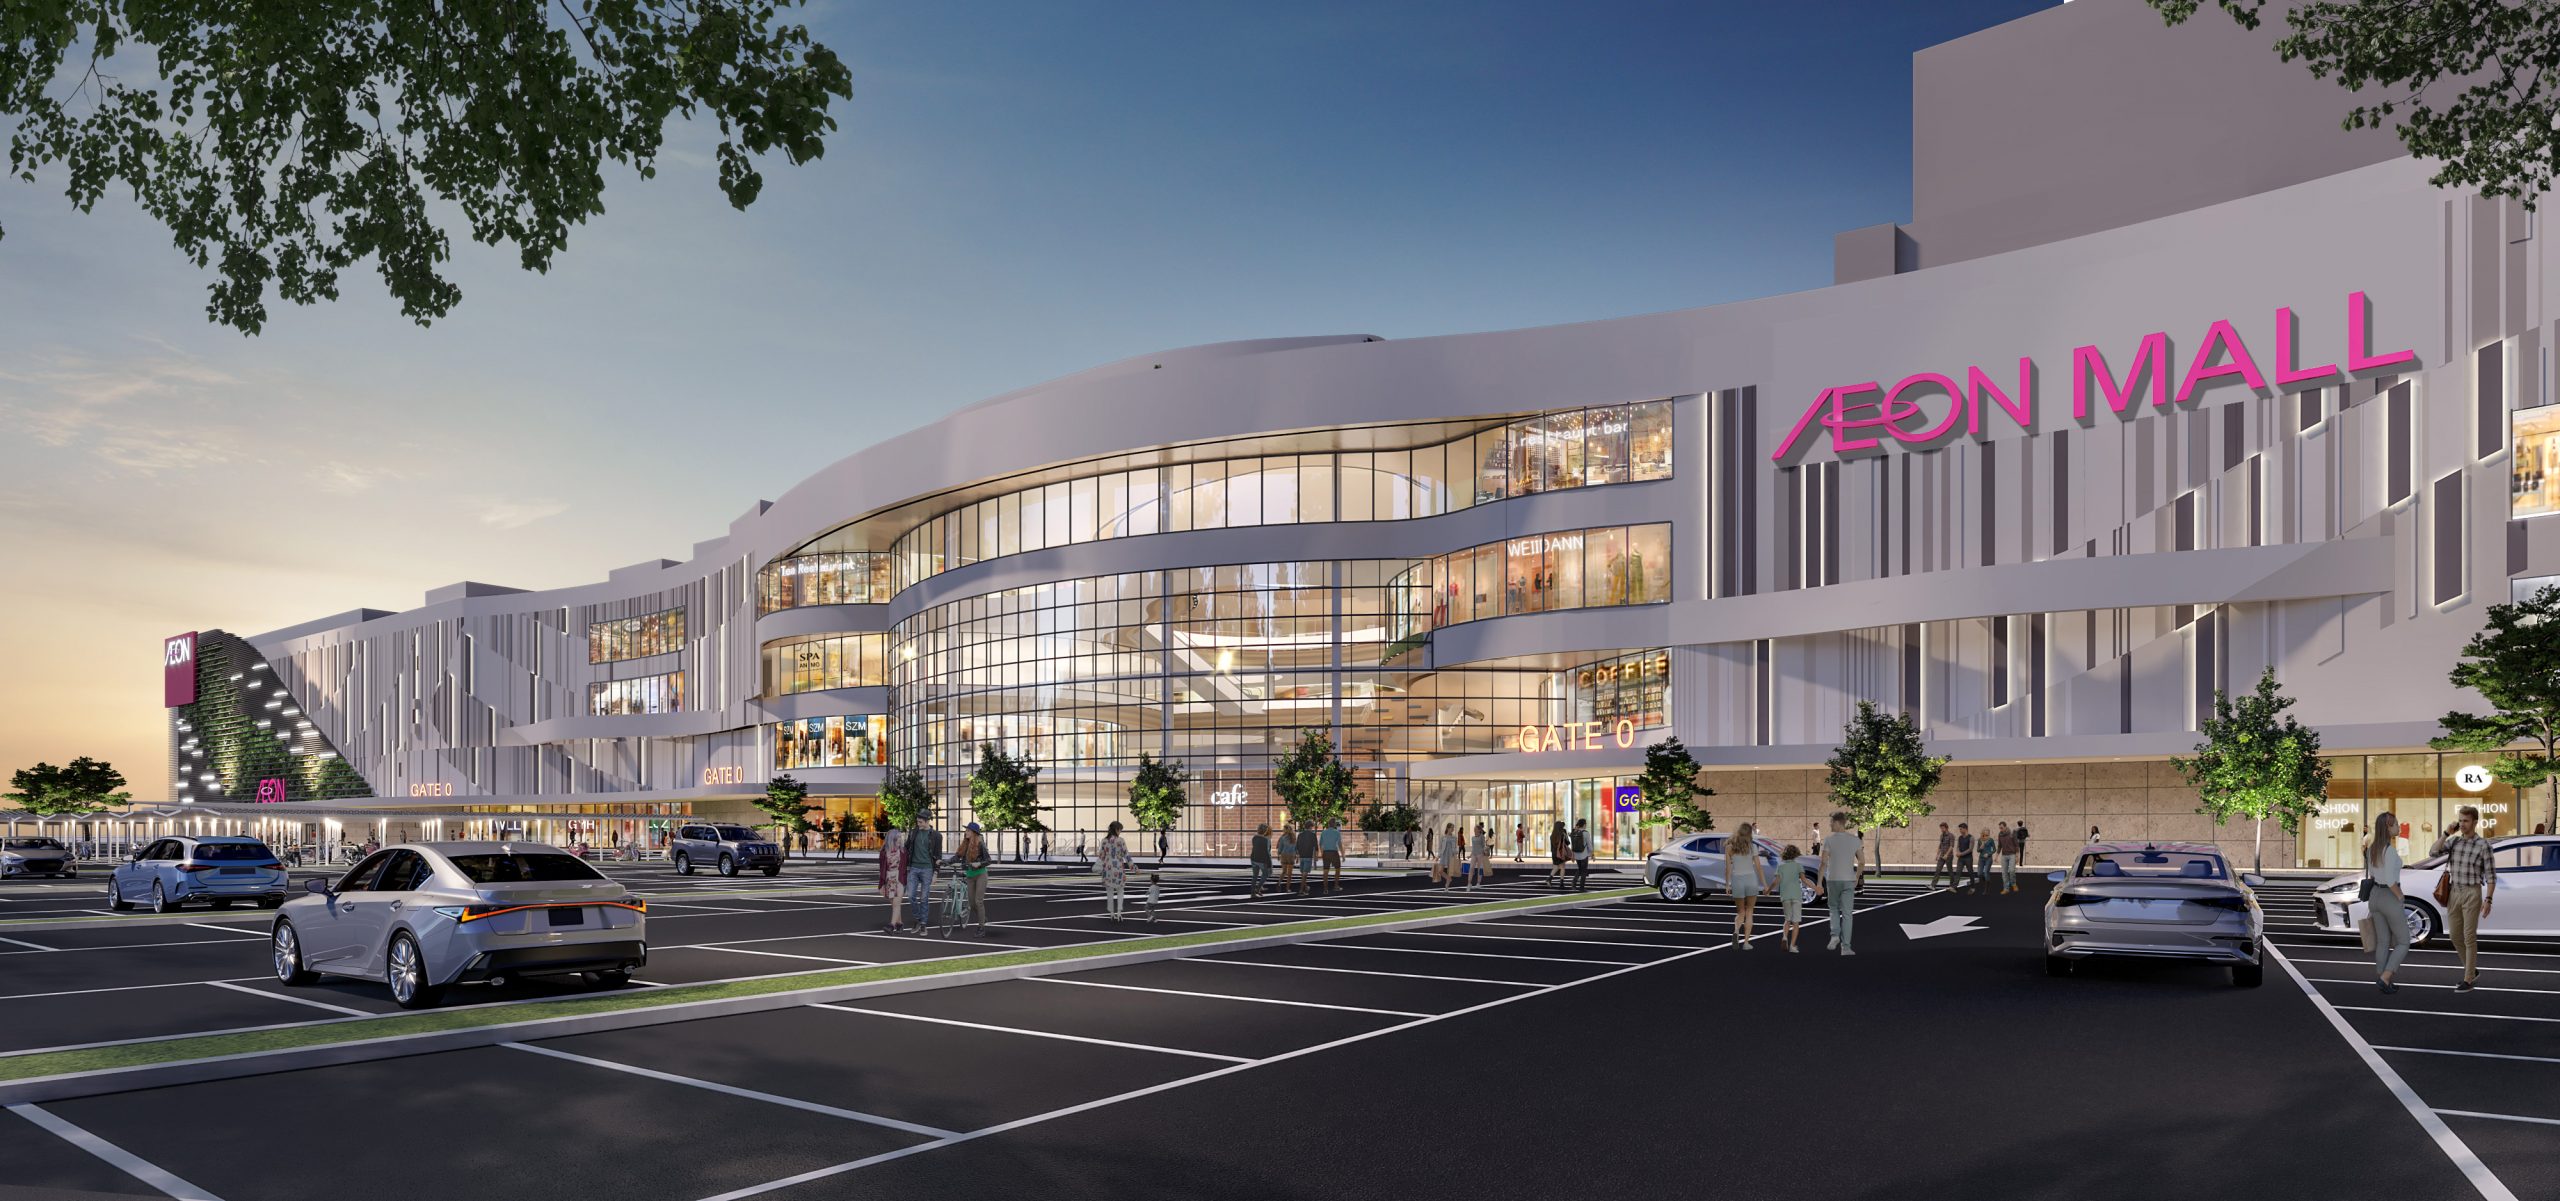
Trên thực tế, năm 2026 đã là bước “tổng dượt”: AEON Đà Nẵng Thanh Khê đã khai trương ngày 1/7; các dự án tại Hải Dương (Hải Phòng) đầu tháng 10, Thanh Hóa ngày 18/10 với khoảng 105.000 m² đất và hơn 130 gian hàng, cùng AEON Hạ Long dự kiến mở cửa tháng 11 với diện tích sàn 130.000 m² sẽ lần lượt vận hành trong quý IV. Đây là mật độ khai trương hiếm thấy đối với một nhà bán lẻ ngoại, cho thấy mức độ cam kết không thể quay đầu.
Theo thông tin công bố, AEON đã đạt tăng trưởng doanh thu 26% trong năm 2025 tại Việt Nam trước khi đưa ra mục tiêu 120 tỷ yên vào 2030. Câu trích dẫn đáng chú ý là: “AEON đặt mục tiêu doanh thu hoạt động tại Việt Nam đạt khoảng 120 tỷ yên vào năm 2030, lợi nhuận hoạt động dự kiến tăng khoảng 4 lần so với hiện tại”. Nói cách khác, lợi nhuận chứ không chỉ số lượng điểm bán mới là đích đến của cuộc mở rộng này.
Vì sao AEON “chọn mặt gửi vàng”: sức mua, mega city và vai trò offline
Động lực khiến AEON đẩy mạnh AEON Việt Nam mở rộng không chỉ nằm ở dân số gần 100 triệu, mà ở chất lượng sức mua và cấu trúc đô thị. Đại diện AEONMALL Việt Nam cho biết sức mua tại Việt Nam hiện đã đạt khoảng 80% so với Nhật Bản, trong khi thu nhập người dân tăng trung bình 7% mỗi năm, tương đương cứ 5 năm lại tăng gấp đôi. Với một nhà bán lẻ, đây là đường cong tiêu dùng lý tưởng để “đi trước một bước”.
Hà Nội và TP.HCM được AEON xếp vào nhóm “mega city”, có lượng khách đến trung tâm thương mại thuộc nhóm cao nhất châu Á, thậm chí vượt cả nhiều điểm tại Nhật. Đà Nẵng được xem là thị trường kế tiếp nhờ thu nhập bình quân đầu người không kém các thành phố lớn dù dân số ít hơn. Những đô thị này là “bệ phóng” giúp AEON tự tin nhân rộng mô hình ra các tỉnh, thành vệ tinh.
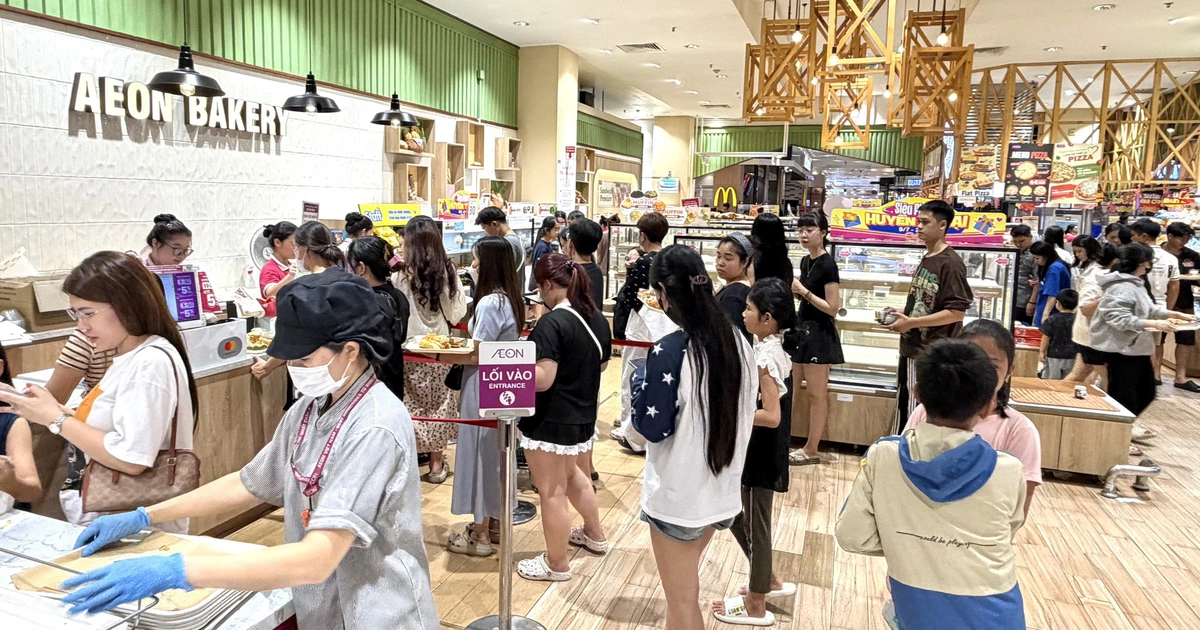
Một điểm thú vị: dù doanh thu online của AEON tại Việt Nam tăng tới 150% trong năm qua, tập đoàn vẫn khẳng định vai trò trung tâm của mô hình offline, khi mỗi trung tâm thương mại chủ lực đón tới 16 triệu lượt khách mỗi năm. Trong bối cảnh thương mại điện tử bùng nổ, lựa chọn này thể hiện niềm tin rằng trải nghiệm trực tiếp, không gian “một điểm đến” và dịch vụ tại chỗ vẫn là lợi thế cạnh tranh khó sao chép.
Mô hình bán lẻ đa dạng và chiến lược kết nối sản xuất nội địa
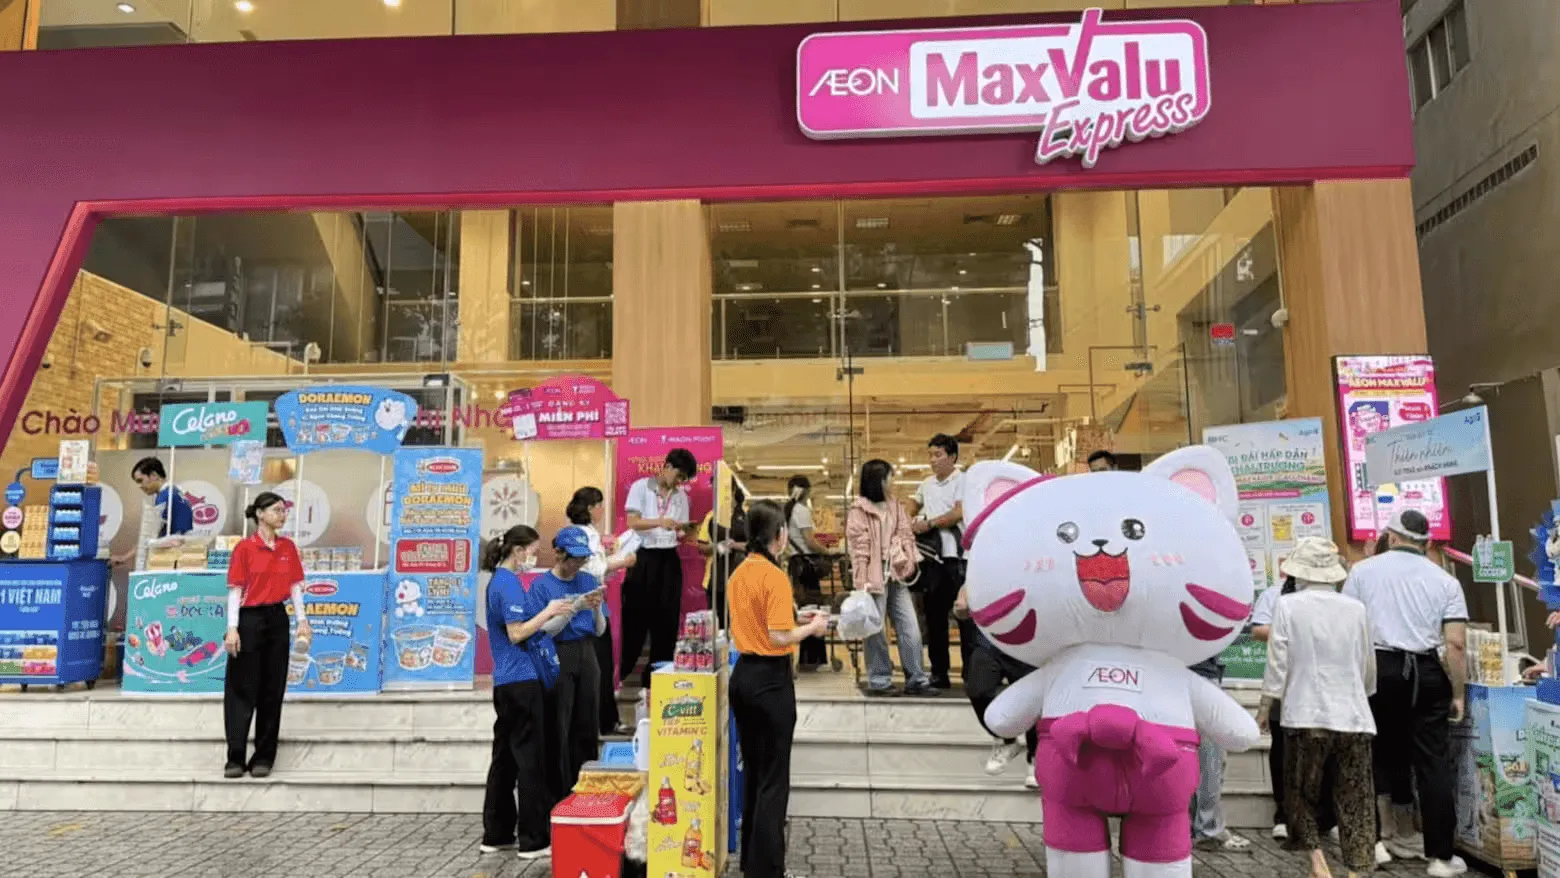
AEON không muốn chỉ là một chuỗi trung tâm thương mại, mà là một nền tảng bán lẻ có khả năng “trộn” nhiều mô hình. Bên cạnh AEON Mall quy mô lớn, tập đoàn phát triển thêm các trung tâm thương mại quy mô vừa như AEON Tân An, AEON Hải Dương để bám sát đô thị vệ tinh, đồng thời tích hợp vào các khu phức hợp đa chức năng theo mô hình đã triển khai tại Đà Nẵng. Đây là cách giảm rủi ro phụ thuộc vào các dự án đất lớn, đồng thời phủ kín nhiều phân khúc khách hàng.
Trên bình diện chuỗi cung ứng, AEON đề xuất mô hình liên kết vùng theo chuỗi: nối liền từ vùng sản xuất, nhà cung cấp địa phương, qua hệ thống logistics và chuỗi lạnh tới mạng lưới phân phối tại TP.HCM và các tỉnh. Mô hình này được đánh giá là không chỉ mở rộng thị trường nội địa, nâng tiêu chuẩn chất lượng và năng lực cạnh tranh cho doanh nghiệp Việt, mà còn mở ra cơ hội đưa sản phẩm nội địa vào hệ thống bán lẻ rộng lớn của AEON trên toàn châu Á.
Nói cách khác, nếu biết khai thác, nhà sản xuất Việt có thể xem AEON như “cửa ngõ xuất khẩu mềm”, còn người tiêu dùng hưởng lợi từ nguồn hàng phong phú, tiêu chuẩn cao và dịch vụ đồng nhất. Đây là điểm khác biệt so với nhiều nhà bán lẻ khác vốn chủ yếu tập trung vào kênh phân phối, ít nói đến chiến lược đồng hành nâng cấp nhà cung cấp nội địa.
Việt Nam có trở thành “trung tâm bán lẻ” Đông Nam Á của AEON?
Khi AEON tuyên bố Việt Nam là thị trường trọng điểm hàng đầu, dự kiến nhận khoảng 60% tổng vốn đầu tư ASEAN và hướng tới gấp 3 quy mô kinh doanh, thông điệp rất rõ: Việt Nam được chọn làm trung tâm hoạt động bán lẻ khu vực. Tuy nhiên, việc hiện thực hóa vị thế đó không chỉ phụ thuộc vào AEON, mà còn vào môi trường thể chế, hạ tầng và năng lực của doanh nghiệp nội.
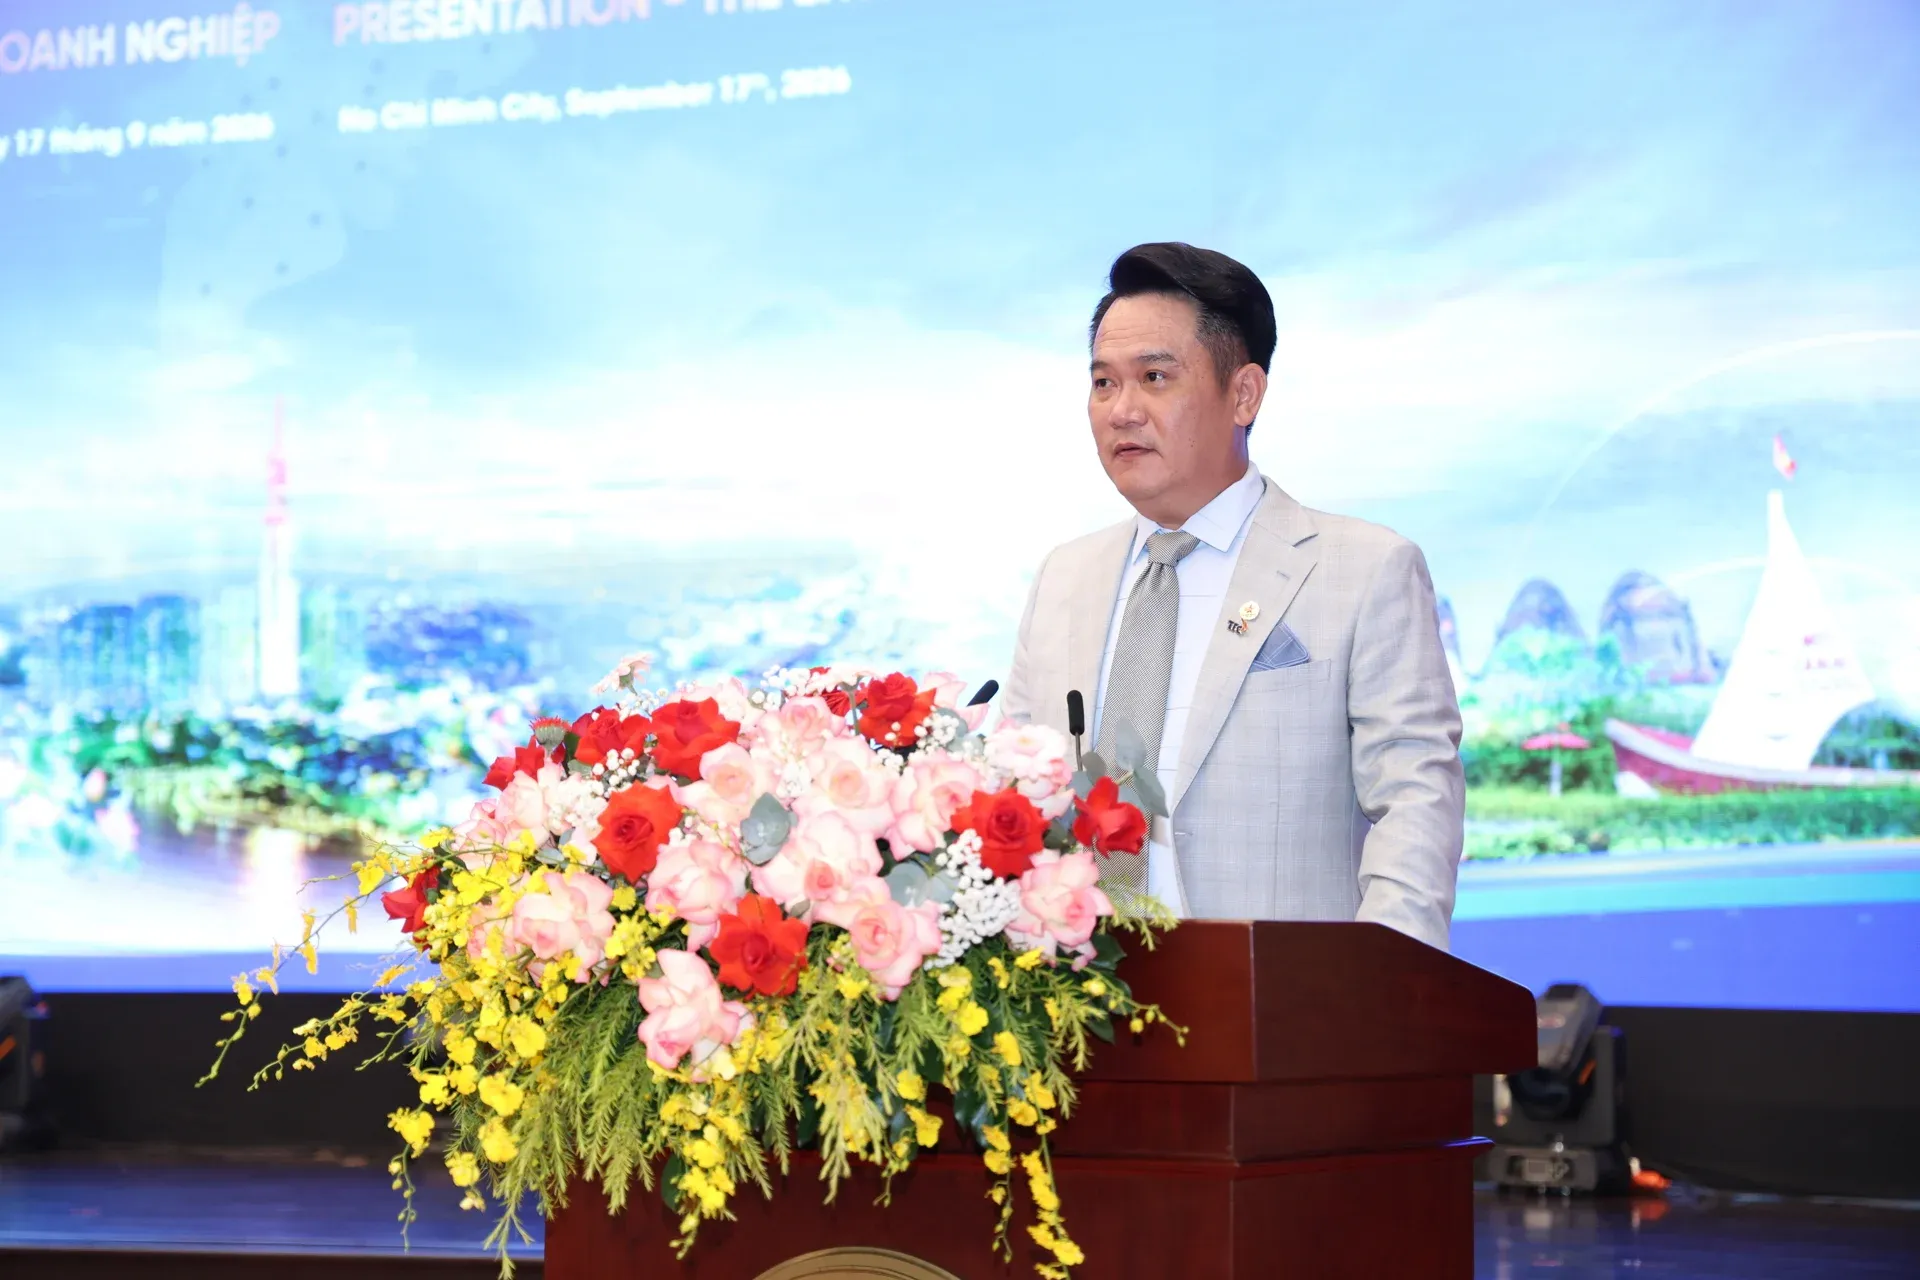
Tại hội nghị kết nối đầu tư giữa TP.HCM với Đông Nam Bộ và Đồng bằng sông Cửu Long, đại diện AEON đề nghị địa phương nâng cao tính dự đoán của thủ tục hành chính, cải thiện kết nối giao thông, logistics và chia sẻ sớm thông tin quy hoạch, quỹ đất, dự án đầu tư. Các kiến nghị này phản ánh thực tế: nếu “nút thắt” thủ tục và hạ tầng không được tháo gỡ, kế hoạch mở 30 trung tâm thương mại AEON đến 2030 sẽ gặp lực cản đáng kể.
Về phía doanh nghiệp Việt, cơ hội đi kèm áp lực cạnh tranh. Khi một ông lớn ngoại dồn vốn, thị trường bán lẻ nội địa sẽ phân hóa mạnh: nhà bán lẻ yếu và nhà sản xuất không theo kịp chuẩn chất lượng sẽ bị đẩy ra rìa. Ngược lại, những doanh nghiệp biết tận dụng chuỗi logistics, chuẩn chất lượng và mạng lưới phân phối của AEON sẽ bứt lên. Trong bức tranh đó, câu kết hợp lý nhất là: nếu Việt Nam muốn trở thành trung tâm bán lẻ khu vực, thì phải xem AEON không chỉ là nhà đầu tư, mà là “bài kiểm tra” cho năng lực cải cách và nâng cấp chuỗi giá trị nội địa.