
Nghịch lý CPTPP: xuất khẩu tăng nhưng phụ thuộc nhập khẩu ngày càng nặng
CPTPP xuất khẩu Việt Nam là khái niệm chỉ việc doanh nghiệp trong nước tận dụng hiệp định CPTPP để mở rộng thị trường xuất khẩu, nhưng để khai thác hiệu quả cần đồng thời tái cấu trúc chuỗi cung ứng địa phương, giảm phụ thuộc nguyên liệu nhập khẩu và đáp ứng các quy tắc ưu đãi xuất xứ CPTPP một cách chủ động, chiến lược và lâu dài. Sau hơn 7 năm thực thi, CPTPP đã trở thành động lực quan trọng thúc đẩy thương mại; kim ngạch xuất khẩu sang khối đạt hơn 70 tỷ USD. Tuy nhiên, giá trị gia tăng từ nước ngoài đã chiếm tới 48% tổng giá trị xuất khẩu của Việt Nam năm 2020, tăng mạnh so với mức 36% năm 2005, trong khi Thái Lan và Malaysia chỉ còn hơn 30%, Indonesia hơn 10%. Đây là tín hiệu rõ ràng rằng tăng trưởng xuất khẩu đang dựa quá nhiều vào nguyên liệu nhập khẩu, trái ngược xu hướng giảm phụ thuộc của các đối thủ trong khu vực.
Vì sao Việt Nam nội địa hóa chậm hơn Thái Lan, Malaysia?
Điểm yếu lớn nhất của chuỗi cung ứng địa phương là thiếu một thị trường nguyên liệu đủ lớn, ổn định để nhà sản xuất trong nước dám đầu tư và chuẩn hóa theo yêu cầu công nghiệp hỗ trợ. Khảo sát cho thấy khoảng 66,3% doanh nghiệp công nghiệp hỗ trợ mua đầu vào từ nhà cung ứng nước ngoài, 4,6% hoàn toàn nhập khẩu, còn 29% dùng mô hình hỗn hợp giữa nguồn nội địa và nhập khẩu. Trong thực tế, doanh nghiệp cơ khí phải nhập thép đặc chủng từ Hàn Quốc, Nhật Bản, Trung Quốc vì trong nước chủ yếu là thép xây dựng, thép kết cấu, không đáp ứng được yêu cầu kỹ thuật cao. Khi nhu cầu phân tán, mỗi doanh nghiệp tự xoay nguyên liệu, các tập đoàn thép nội địa khó gom đủ đơn hàng để phát triển dòng thép chế tạo với quy mô và giá cả cạnh tranh. Kết quả là giá trị gia tăng bị “rò rỉ” ra ngoài thông qua linh kiện và nguyên liệu nhập khẩu, trong khi Thái Lan, Malaysia, Indonesia đã giảm mạnh tỷ lệ giá trị gia tăng từ nước ngoài.
Tỷ lệ tận dụng ưu đãi xuất xứ CPTPP thấp: mất cơ hội thuế và động lực nội địa hóa
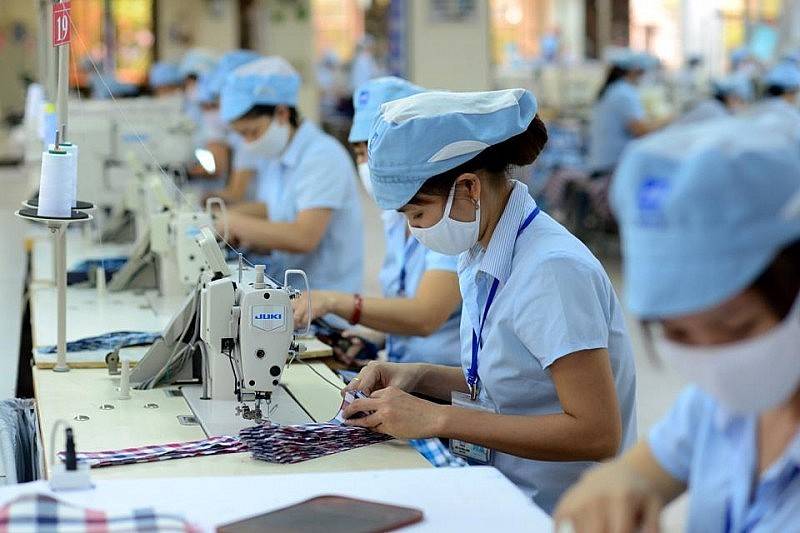
Một nghịch lý khác là doanh nghiệp Việt vẫn chưa biết biến ưu đãi xuất xứ CPTPP thành đòn bẩy tái cấu trúc chuỗi cung ứng. Tỷ lệ tận dụng chứng nhận xuất xứ ưu đãi CPTPP chưa đầy 10% tổng kim ngạch xuất khẩu sang khối, dù đã tăng từ khoảng 2% khi hiệp định bắt đầu có hiệu lực. Mặc dù kết quả có cải thiện, nhiều ngành – đặc biệt là dệt may – gặp khó với các quy tắc như yêu cầu ba công đoạn kéo sợi, dệt, nhuộm phải diễn ra trong nội khối. Thay vì coi việc xin C/O chỉ là thủ tục để hưởng thuế suất thấp hơn, doanh nghiệp lẽ ra phải xem CPTPP như bản thiết kế cho chuỗi cung ứng mới: chủ động dùng nguyên liệu từ các nước thành viên như Australia, New Zealand cho sản xuất hàng xuất khẩu, miễn là đáp ứng đúng quy tắc xuất xứ áp dụng cho từng mặt hàng. Chuyển từ tư duy chỉ xuất khẩu sang chủ động nhập khẩu nguyên liệu nội khối và tăng liên kết sẽ giúp doanh nghiệp khai thác tốt hơn ưu đãi CPTPP.
Để cạnh tranh khu vực: xoay trục sang chuỗi cung ứng địa phương và nội khối
Nếu tiếp tục dựa vào nguyên liệu nhập khẩu ngoài khối, doanh nghiệp Việt sẽ bị khóa trong vai trò gia công, khó xây thương hiệu và càng khó đáp ứng các tiêu chuẩn ngày càng khắt khe về xuất xứ, lao động, môi trường. Chính phủ đã đặt giảm phụ thuộc nhập khẩu đầu vào là mục tiêu cốt lõi trong Kế hoạch phát triển ngành công nghiệp hỗ trợ đến năm 2035. Ở góc độ quản lý, trong năm giữ vai trò Chủ tịch CPTPP 2026, cơ quan chuyên trách đang thúc đẩy kết nối giữa các thành viên về nguyên liệu, công nghiệp hỗ trợ, logistics và đầu tư. Nhưng nhà nước chỉ tạo khung; nếu doanh nghiệp không thay đổi, cơ hội sẽ tiếp tục trôi qua. Doanh nghiệp cần xác định quy tắc xuất xứ tại từng thị trường, lựa chọn nguồn nguyên liệu phù hợp, chủ động tìm đối tác cung cấp nguyên phụ liệu thay vì chỉ đi tìm khách hàng đầu ra. Chuỗi cung ứng địa phương phải trở thành lựa chọn chiến lược, không phải phương án phụ.
Chiến lược độc lập hơn: kết hợp nội địa hóa, liên kết và CPTPP
Độc lập chuỗi cung ứng không nghĩa là tự sản xuất mọi thứ trong nước, mà là biết cân bằng giữa nguyên liệu nội địa, nguyên liệu nội khối CPTPP và nhập khẩu ngoài khối để tối đa hóa lợi ích. Một mặt, Việt Nam cần tiếp tục phát triển công nghiệp hỗ trợ, tạo thị trường đủ lớn cho thép chế tạo, nhôm, nhựa, linh kiện điện tử trong nước; kế hoạch của một số tập đoàn lớn đưa thép chế tạo ra thị trường vào giai đoạn 2027–2028 cho thấy tiềm năng nếu nhu cầu được tập trung. Mặt khác, doanh nghiệp nên sử dụng quy tắc xuất xứ CPTPP như “cẩm nang thiết kế” chuỗi cung ứng: gom nhu cầu nguyên liệu trong ngành, đặt hàng dài hạn với nhà sản xuất nội địa, đồng thời kết nối các công đoạn tại nhiều nước thành viên để vừa đáp ứng xuất xứ, vừa tăng sức chống chịu trước biến động. Kết luận rõ ràng là: nếu không coi CPTPP và chuỗi cung ứng địa phương như một chiến lược thống nhất, Việt Nam sẽ tiếp tục xuất khẩu nhiều nhưng giá trị thật lại nằm ở nước khác.