
Trái phiếu xanh Việt Nam: tăng nhanh từ nền thấp nhưng chưa tạo cú đột phá
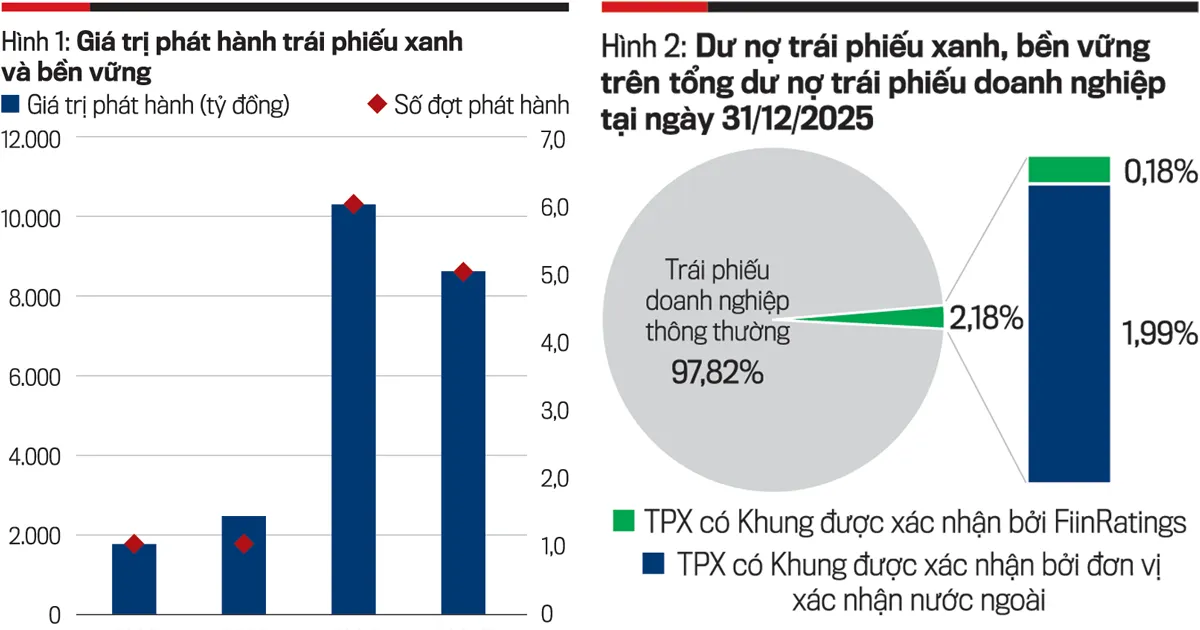
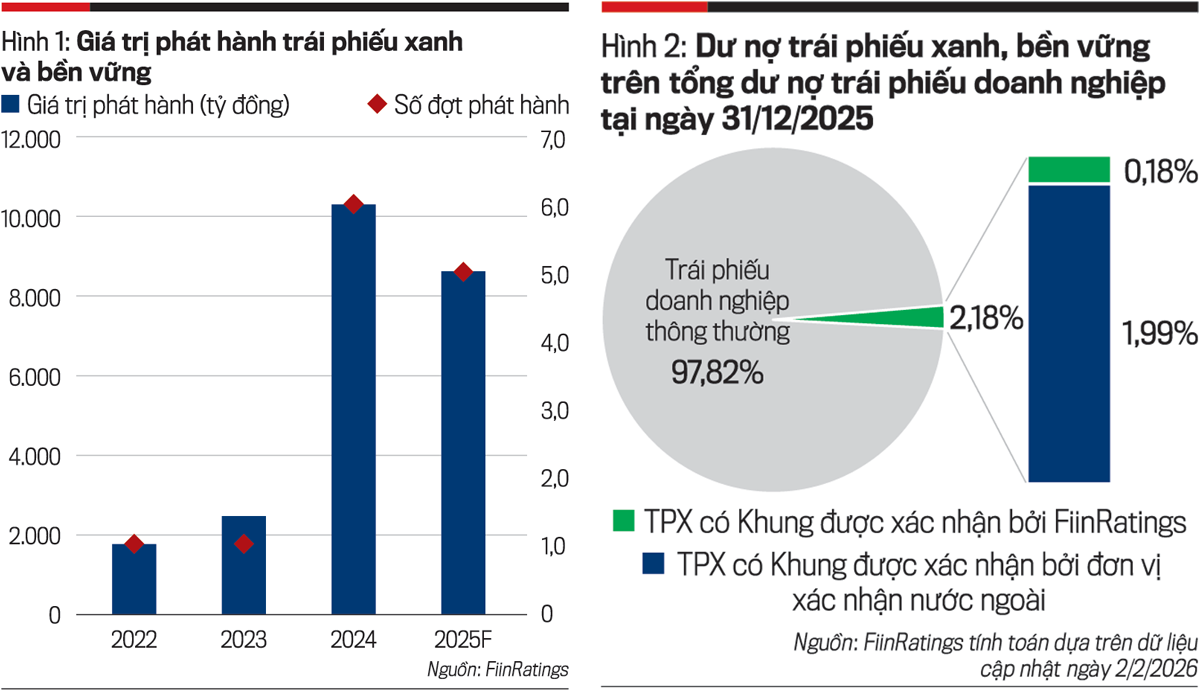
Trái phiếu xanh Việt Nam là các khoản phát hành trái phiếu dùng để tài trợ cho dự án, hoạt động kinh tế đáp ứng tiêu chí môi trường, xã hội và quản trị, theo danh mục phân loại xanh và khung tài chính bền vững quốc gia, với mục tiêu chuyển dòng vốn dài hạn sang các dự án chuyển đổi xanh, năng lượng sạch và hạ tầng bền vững. Tăng trưởng gần 30% một năm nghe có vẻ ấn tượng, nhưng nếu nhìn kỹ, thị trường trái phiếu xanh Việt Nam vẫn ở giai đoạn “khởi động”. Tổng giá trị phát hành trái phiếu ESG chỉ chiếm một tỷ lệ rất nhỏ so với thị trường trái phiếu doanh nghiệp nói chung, phản ánh thực tế là nguồn vốn xanh vẫn chủ yếu đi qua kênh ngân hàng. Theo Hiệp hội Thị trường Trái phiếu Việt Nam, toàn bộ thị trường trái phiếu chỉ khoảng 32% GDP, trong khi tín dụng ngân hàng lên tới 157% GDP, cho thấy cấu trúc tài chính xanh hiện nay lệch về phía tín dụng thay vì thị trường vốn. Sự mất cân đối này đặt ra câu hỏi: nếu không có một cú đột phá về phát hành trái phiếu xanh, Việt Nam khó lòng xây được nền tảng tài chính bền vững cho chuyển đổi xanh quy mô lớn.
Tăng trưởng 30% có ý nghĩa gì nếu trái phiếu xanh vẫn lép vế trước tín dụng xanh?
Điểm quan trọng không phải là thị trường trái phiếu xanh Việt Nam tăng bao nhiêu phần trăm, mà là nó đang đứng ở đâu trong tổng cấu trúc nguồn vốn xanh. Trong khi dư nợ tín dụng xanh đã tăng mạnh và chiếm tỷ trọng rất lớn, dư nợ trái phiếu doanh nghiệp xanh và bền vững mới chỉ đạt một phần nhỏ so với tín dụng xanh, cho thấy kênh trái phiếu chưa đóng vai trò đúng với bản chất là cung cấp nguồn vốn trung và dài hạn cho nền kinh tế. Theo một báo cáo thị trường, đến cuối quý 1, dư nợ trái phiếu doanh nghiệp xanh và trái phiếu bền vững chỉ bằng một tỷ lệ nhỏ so với dư nợ tín dụng xanh; điều này đồng nghĩa đa số dự án chuyển đổi xanh vẫn phải dựa vào nguồn vốn ngân hàng ngắn và trung hạn. Một câu nói đáng nhớ là: "Nếu phần lớn nhu cầu vốn xanh tiếp tục được đáp ứng thông qua tín dụng ngân hàng, vai trò phân bổ vốn dài hạn của thị trường vốn sẽ không được phát huy đầy đủ". Từ góc nhìn tài chính bền vững, đây là nút thắt nguy hiểm: ngân hàng chịu áp lực kỳ hạn, còn doanh nghiệp thiếu một đường băng vốn dài hạn, ổn định để thực hiện các dự án chuyển đổi xanh quy mô lớn.
| Spec | A | B |
|---|---|---|
| Kênh vốn | Tín dụng xanh ngân hàng | Trái phiếu xanh doanh nghiệp |
| Vai trò chính | Tài trợ ngắn và trung hạn | Huy động vốn trung và dài hạn |
| Thực trạng | Quy mô lớn, chiếm ưu thế | Quy mô nhỏ, tỷ trọng thấp |

Nhu cầu vốn trung dài hạn cho dự án chuyển đổi xanh: khoảng trống ngày càng rộng
Các dự án chuyển đổi xanh – từ năng lượng tái tạo, cấp nước sạch, hạ tầng thích ứng biến đổi khí hậu đến kinh tế tuần hoàn – đều có một đặc điểm chung: cần nguồn vốn trung và dài hạn, kéo dài nhiều năm. Tuy nhiên, cấu trúc hiện tại của thị trường trái phiếu doanh nghiệp Việt Nam lại nghiêng về kỳ hạn ngắn; hơn một nửa lượng phát hành trong năm gần đây có kỳ hạn từ ba năm trở xuống, hoàn toàn không phù hợp với vòng đời đầu tư của các dự án hạ tầng và năng lượng. Khi nhu cầu vốn dài hạn cho chuyển đổi xanh gia tăng, việc dựa quá nhiều vào tín dụng ngân hàng làm hệ thống tín dụng phải “gánh” cả rủi ro kỳ hạn lẫn áp lực huy động nguồn vốn tương ứng. Điều này khiến các ngân hàng khó mở rộng mạnh hơn tài chính bền vững mà vẫn đảm bảo an toàn hệ thống. Trong khi đó, thị trường trái phiếu xanh – vốn sinh ra để giải quyết chính bài toán vốn dài hạn – lại chưa đủ chiều sâu để hấp thụ dòng vốn này. Nguồn vốn xanh quốc tế với chi phí thấp được đánh giá là rất quan trọng, nhưng nếu thị trường trái phiếu nội địa không đủ chuẩn và không đủ quy mô, Việt Nam sẽ khó thu hút tối đa dòng tiền này vào các dự án chuyển đổi xanh.
Bài học từ Hàn Quốc, Singapore, Nhật Bản: Nhà nước phải chia sẻ chi phí gia nhập thị trường vốn xanh
Kinh nghiệm quốc tế cho thấy, thị trường trái phiếu xanh không tự lớn lên chỉ bằng lời kêu gọi; Nhà nước phải chấp nhận chia sẻ chi phí thay đổi với doanh nghiệp. Hàn Quốc là ví dụ tiêu biểu: song song với việc xây dựng K-Taxonomy, họ triển khai chương trình hỗ trợ chi phí vốn cho trái phiếu xanh áp dụng bộ tiêu chí này, với mức hỗ trợ lãi suất khác nhau cho doanh nghiệp lớn và doanh nghiệp nhỏ và vừa, mục tiêu không phải thay thế chi phí vốn mà tạo động lực phát hành theo chuẩn xanh. Quan trọng hơn, Hàn Quốc thiết kế cơ chế hỗ trợ sâu cho doanh nghiệp nhỏ và vừa – nhóm chịu nhiều rào cản về tín nhiệm, quy mô phát hành và chi phí kiểm định – thông qua chương trình chứng khoán hóa tài sản xanh, giúp tập hợp nhiều khoản tài sản thành danh mục, tăng tín nhiệm và chia sẻ chi phí. Singapore và Nhật Bản lại chọn cách trợ cấp chi phí đánh giá độc lập, giảm chi phí gia nhập thị trường vốn xanh thay vì trực tiếp bù lãi suất. Điểm chung rút ra cho Việt Nam: nếu chi phí tuân thủ tiêu chuẩn xanh, chi phí đánh giá độc lập và phát hành vẫn còn cao, doanh nghiệp sẽ chần chừ, và thị trường trái phiếu xanh Việt Nam khó có thể mở rộng đủ nhanh để đáp ứng nhu cầu vốn xanh.
Khung pháp lý đã hình thành: từ chính sách đến thị trường, cần bước nhảy thể chế tiếp theo
Không thể nói Việt Nam thiếu khung pháp lý cho tài chính bền vững; vấn đề nằm ở chỗ khung chính sách đi trước, trong khi thị trường chưa bắt kịp. Danh mục phân loại xanh quốc gia mới được ban hành, kèm theo các tiêu chí môi trường và cơ chế xác nhận dự án xanh, đã tạo nền tảng pháp lý cho việc xác định dự án thuộc danh mục xanh. Đồng thời, đã có chính sách hỗ trợ lãi suất đối với một số khoản vay phục vụ dự án xanh, tuần hoàn và đáp ứng tiêu chuẩn ESG. Trong giai đoạn tiếp theo, Nghị định mới giao Bộ Tài chính phối hợp các bộ ngành xây dựng đề án phát hành trái phiếu Chính phủ xanh, đồng thời yêu cầu địa phương khi phát hành trái phiếu xanh phải kèm danh mục dự án sử dụng vốn. Một báo cáo khác đặt mục tiêu hoàn thiện hạ tầng để vận hành thị trường giao dịch tín chỉ carbon từ năm 2029, mở thêm một kênh tài chính xanh. Để thị trường trái phiếu xanh Việt Nam phát triển tương xứng với khung chính sách, cần ba bước nhảy thể chế: giảm chi phí gia nhập và tuân thủ cho doanh nghiệp; thiết kế cơ chế hỗ trợ phân tầng theo quy mô, giống cách Hàn Quốc làm; và gắn chặt phát hành trái phiếu xanh với danh mục dự án chuyển đổi xanh ưu tiên quốc gia, thay vì phát hành phân tán.