
Xung đột chính sách: khi Bộ Tài chính đi ngược Fed
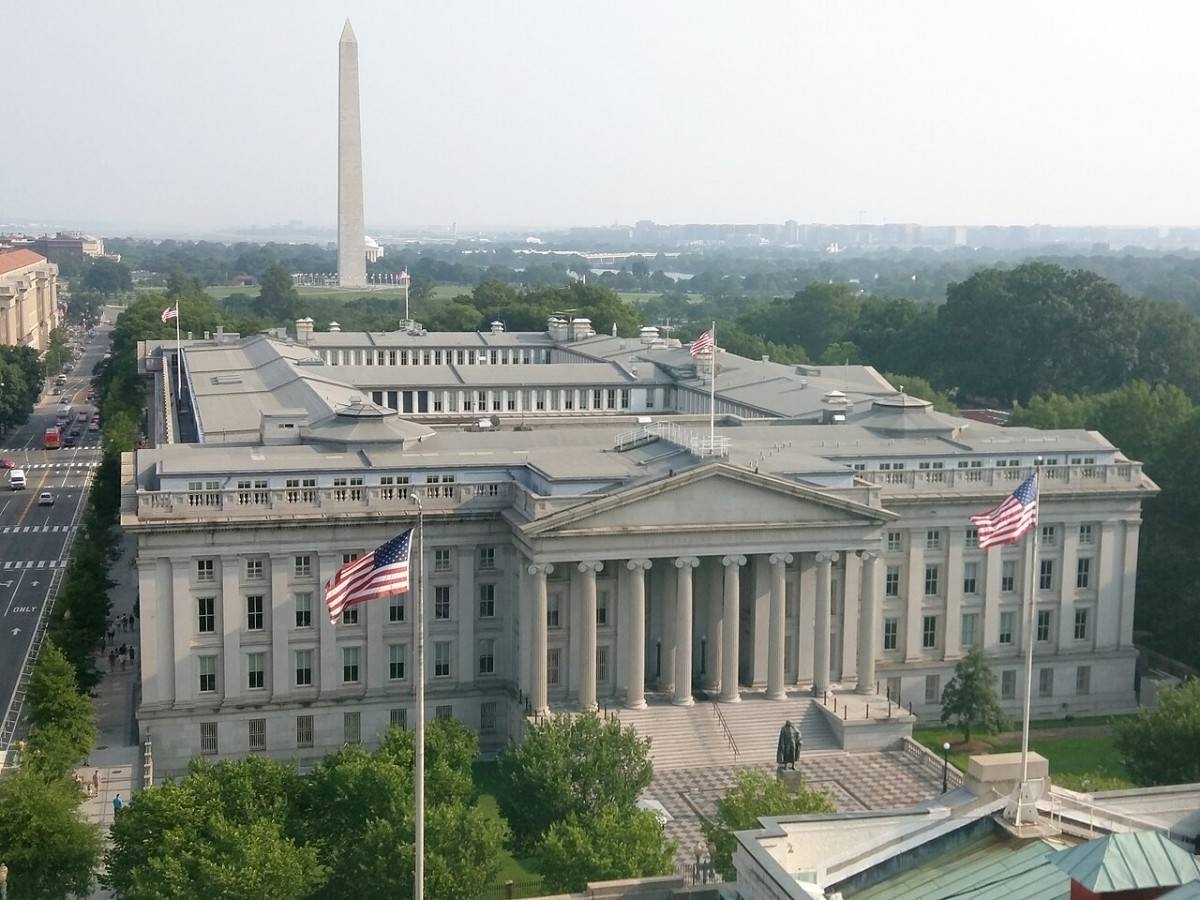
Xung đột chính sách giữa Bộ trưởng Tài chính Scott Bessent và Cục Dự trữ Liên bang (Fed) là cuộc đối đầu quanh cách kiềm chế lạm phát, điều tiết thị trường trái phiếu và xử lý nợ công, trong đó Bộ Tài chính tìm cách kéo lợi suất xuống còn Fed lại muốn giữ điều kiện tài chính đủ thắt chặt để ghìm tăng giá. Đây không chỉ là khác biệt kỹ thuật mà là sự va chạm giữa ưu tiên tài khóa và ưu tiên ổn định giá cả. Điểm mấu chốt: chương trình mua lại trái phiếu Kho bạc kỳ hạn dài mà Bộ Tài chính vừa mở rộng đã làm dịu lợi suất sau giai đoạn căng thẳng, nhưng cũng đặt dấu hỏi về tính nhất quán của chính sách vĩ mô Mỹ. Trong khi Fed đang đưa ra tín hiệu cứng rắn hơn với lạm phát PCE lõi quanh 3,3%, Bessent lại theo đuổi mục tiêu kéo chi phí vay dài hạn xuống để giảm gánh nặng trả lãi và hỗ trợ tăng trưởng. Thay vì bổ trợ nhau, chính sách lãi suất Mỹ đang phân cực ngay trong nội bộ Washington – và thị trường đọc điều đó như một nguồn rủi ro chứ không phải điểm tựa.
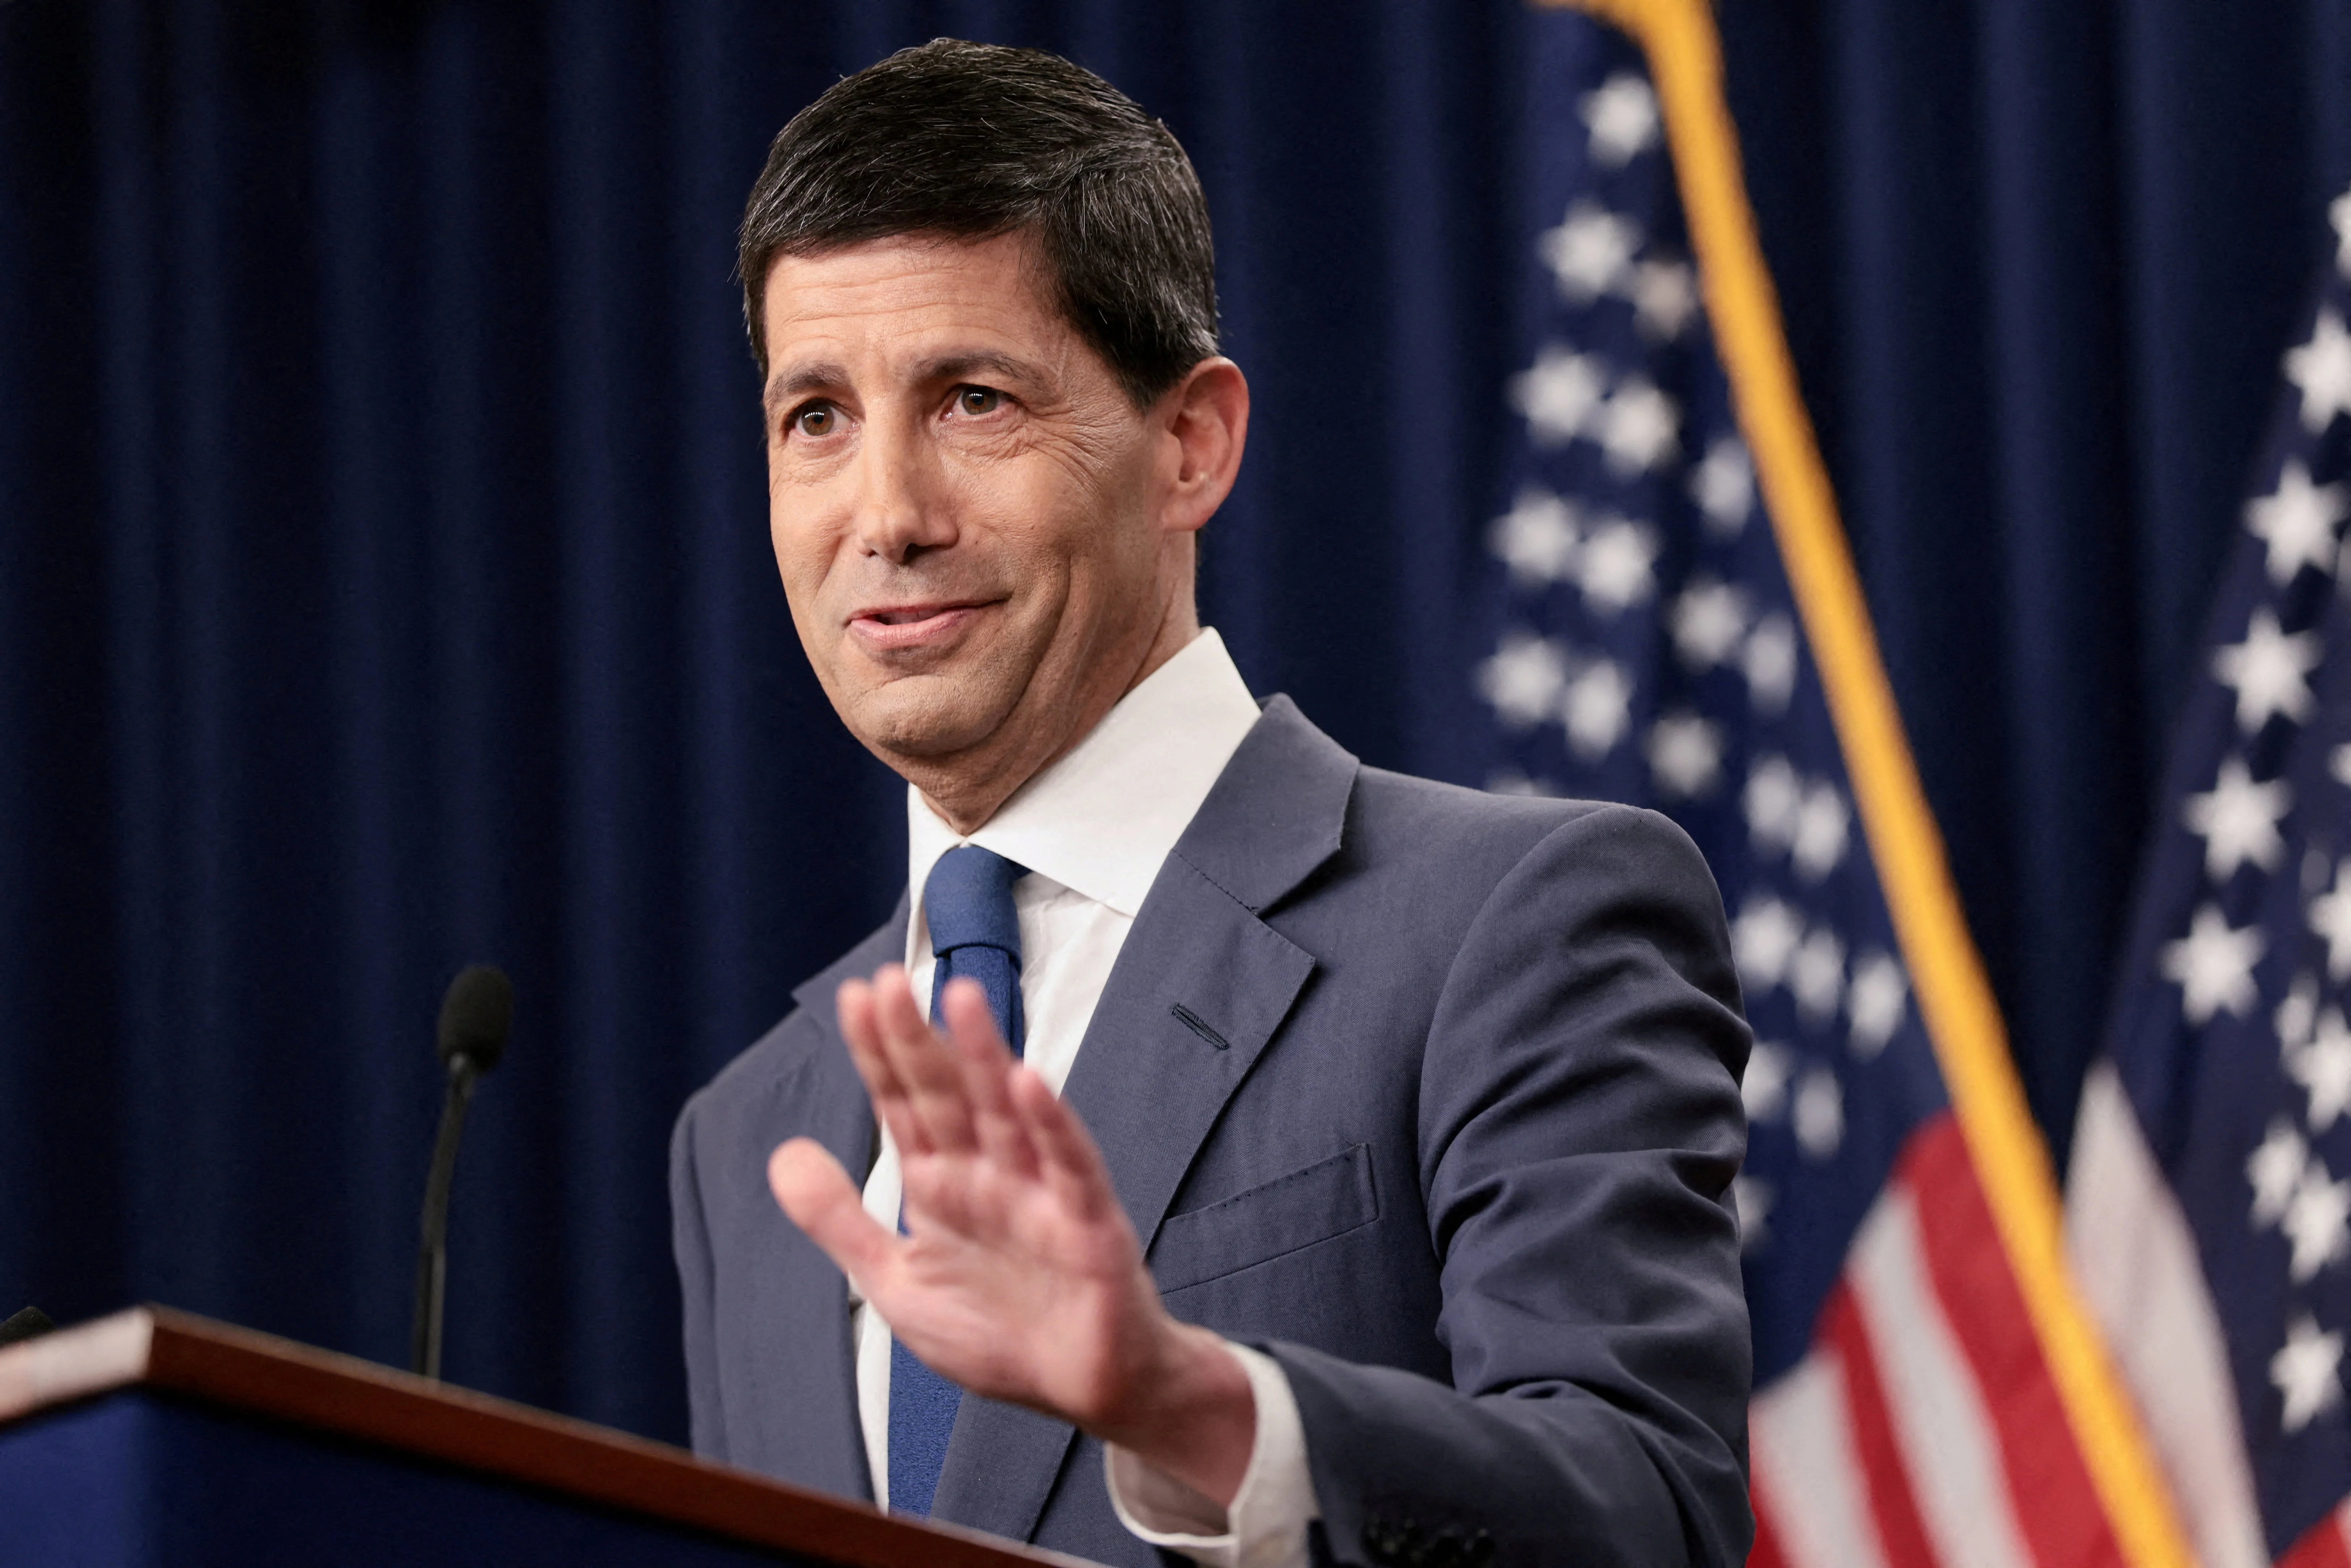
“Treasury twist” của Bessent: cứu cánh hay kiểm soát giá trá hình?
Từ khi nhậm chức, Scott Bessent mang theo sứ mệnh rõ ràng: kéo lợi suất xuống, trong bối cảnh chi phí trả lãi đã được mô tả là vượt rất xa ngưỡng an toàn và nợ công Mỹ ngày càng khó bền vững. Giải pháp ông chọn là một phiên bản mới của “Treasury twist”: mua lại mạnh trái phiếu kỳ hạn 10–30 năm, đồng thời tăng phát hành chứng khoán ngắn hạn để bù đắp. Theo cách lý giải của ông, lợi suất dài hạn đang lệch khỏi “mức cân bằng” và cần bàn tay Bộ Tài chính can thiệp. Vấn đề là, về bản chất đó là nỗ lực tác động trực tiếp lên giá trên thị trường trái phiếu, chứ không chỉ quản lý thanh khoản. Khi lợi suất dài hạn là kênh kỷ luật tài khóa cuối cùng còn sót lại, việc làm phẳng đường cong lợi suất để giảm chi phí vay không khác mấy so với cố tình làm mờ tín hiệu cảnh báo về nợ công Mỹ. Đó là lựa chọn mang tính chính trị nhiều không kém tính kinh tế: hy sinh sự trong suốt của thị trường để đổi lấy một bức tranh lợi suất "dễ chịu" hơn.

Druckenmiller và Phố Wall: tiếng chuông cảnh báo với kế hoạch mua lại
Phản ứng mạnh nhất đến từ giới đầu tư dày dạn kinh nghiệm. Tỷ phú Stanley Druckenmiller gọi thẳng kế hoạch mua lại trái phiếu của Bessent là một hoạt động "quản lý giá" và cảnh báo rằng bất kỳ chính phủ nào cố bảo vệ giá tài sản đi ngược các yếu tố căn bản cuối cùng cũng sẽ thất bại; điều duy nhất chưa biết là họ sẽ tiêu tốn bao nhiêu tiền trước khi chấp nhận thua cuộc thị trường. Đó là lời nhắc rằng lợi suất dài hạn phải phản ánh thực trạng nợ công Mỹ, chứ không thể bị ép xuống bằng mệnh lệnh hành chính. Trên Phố Wall, các quản lý quỹ như Greg Peters hay Lisa Shalett cũng bày tỏ quan điểm tiêu cực. Theo họ, nếu Bộ Tài chính liên tục can thiệp vào thị trường trái phiếu chỉ vì không hài lòng với lợi suất tăng, đó chẳng khác nào thừa nhận Washington đang lo lắng về khả năng duy trì nợ công. Trong mắt nhà đầu tư, chính sách này không làm nợ "nhỏ đi" mà chỉ tạm che mất tấm gương phản chiếu rủi ro.
Fed mắc kẹt giữa nhiệm vụ kiềm chế lạm phát và áp lực thị trường
Trong toàn bộ câu chuyện, Fed ở vị thế khó nhất. Lạm phát PCE và các chỉ số giá vẫn cao hơn đáng kể mục tiêu 2%, trong khi kỳ vọng lạm phát chưa quay về vùng an toàn. Theo Bloomberg, chỉ số PCE được dự báo tăng 3,6% so với cùng kỳ và lạm phát lõi khoảng 3,3%, đủ để củng cố lập luận rằng Fed không thể nới lỏng điều kiện tài chính. Tuy nhiên, khi Bộ Tài chính chủ động kéo lợi suất dài hạn xuống, tác dụng thắt chặt của chính sách lãi suất Mỹ bị xói mòn. Chủ tịch Fed Kevin Warsh vì thế bước vào hội nghị Jackson Hole trong thế "tiến thoái lưỡng nan": nếu phát tín hiệu tăng lãi suất mạnh hơn để đối phó lạm phát, ông đối đầu trực diện với Bessent và rủi ro làm thị trường trái phiếu thêm bất ổn; nếu mềm đi, ông chấp nhận để mục tiêu kiềm chế lạm phát bị xé toạc bởi ưu tiên tài khóa. Bài phát biểu của Warsh được giới đầu tư soi từng chữ không phải vì họ kỳ vọng câu trả lời hoàn hảo, mà vì họ muốn biết Fed có dám bảo vệ tính độc lập của mình trước sức ép từ Bộ Tài chính hay không.
Kinh tế Mỹ trước áp lực kép: AI, nợ công và tương lai lãi suất
Trong nền kinh tế Mỹ hiện tại, cuộc va chạm giữa Fed và Bộ Tài chính diễn ra đúng lúc nhu cầu vốn cho các dự án công nghệ, đặc biệt là trí tuệ nhân tạo, tăng nhanh và nợ công phình to. Dù các con số chi tiết không được nêu rõ, bản thân việc Washington phải cân nhắc chi phí vay đủ nói lên sự căng thẳng của ngân sách. Khi lãi suất cao ăn vào chi phí đầu tư và nợ công đòi hỏi phát hành thêm trái phiếu, mỗi phần trăm lợi suất trên thị trường trái phiếu đều mang ý nghĩa chính trị. Trong bối cảnh đó, việc Bessent muốn giữ lợi suất thấp là dễ hiểu, nhưng cái giá là Fed có thể buộc phải dùng chính sách lãi suất ngắn hạn mạnh tay hơn. Nếu lợi suất dài hạn bị kìm nhân tạo, Fed sẽ có thêm lý do nâng lãi suất điều hành để bảo vệ uy tín trong nhiệm vụ kiềm chế lạm phát. Cuối cùng, người chịu tác động sẽ là toàn bộ nền kinh tế: doanh nghiệp đối diện chi phí vốn đắt đỏ hơn, còn chính phủ tiếp tục xoay xở trong ma trận nợ công Mỹ ngày càng dày đặc.