
Kỷ lục kim ngạch và cảnh báo từ cán cân thương mại âm
Nhập khẩu Việt Nam tăng nhanh hơn xuất khẩu là hiện tượng tổng kim ngạch xuất nhập khẩu lập kỷ lục nhưng cán cân thương mại chuyển sang nhập siêu lớn, phản ánh mô hình tăng trưởng dựa nặng vào khu vực FDI, cơ cấu hàng công nghiệp chế biến và nhu cầu tư liệu sản xuất, qua đó đặt ra rủi ro cân bằng thương mại âm kéo dài nếu không điều chỉnh chiến lược phát triển.
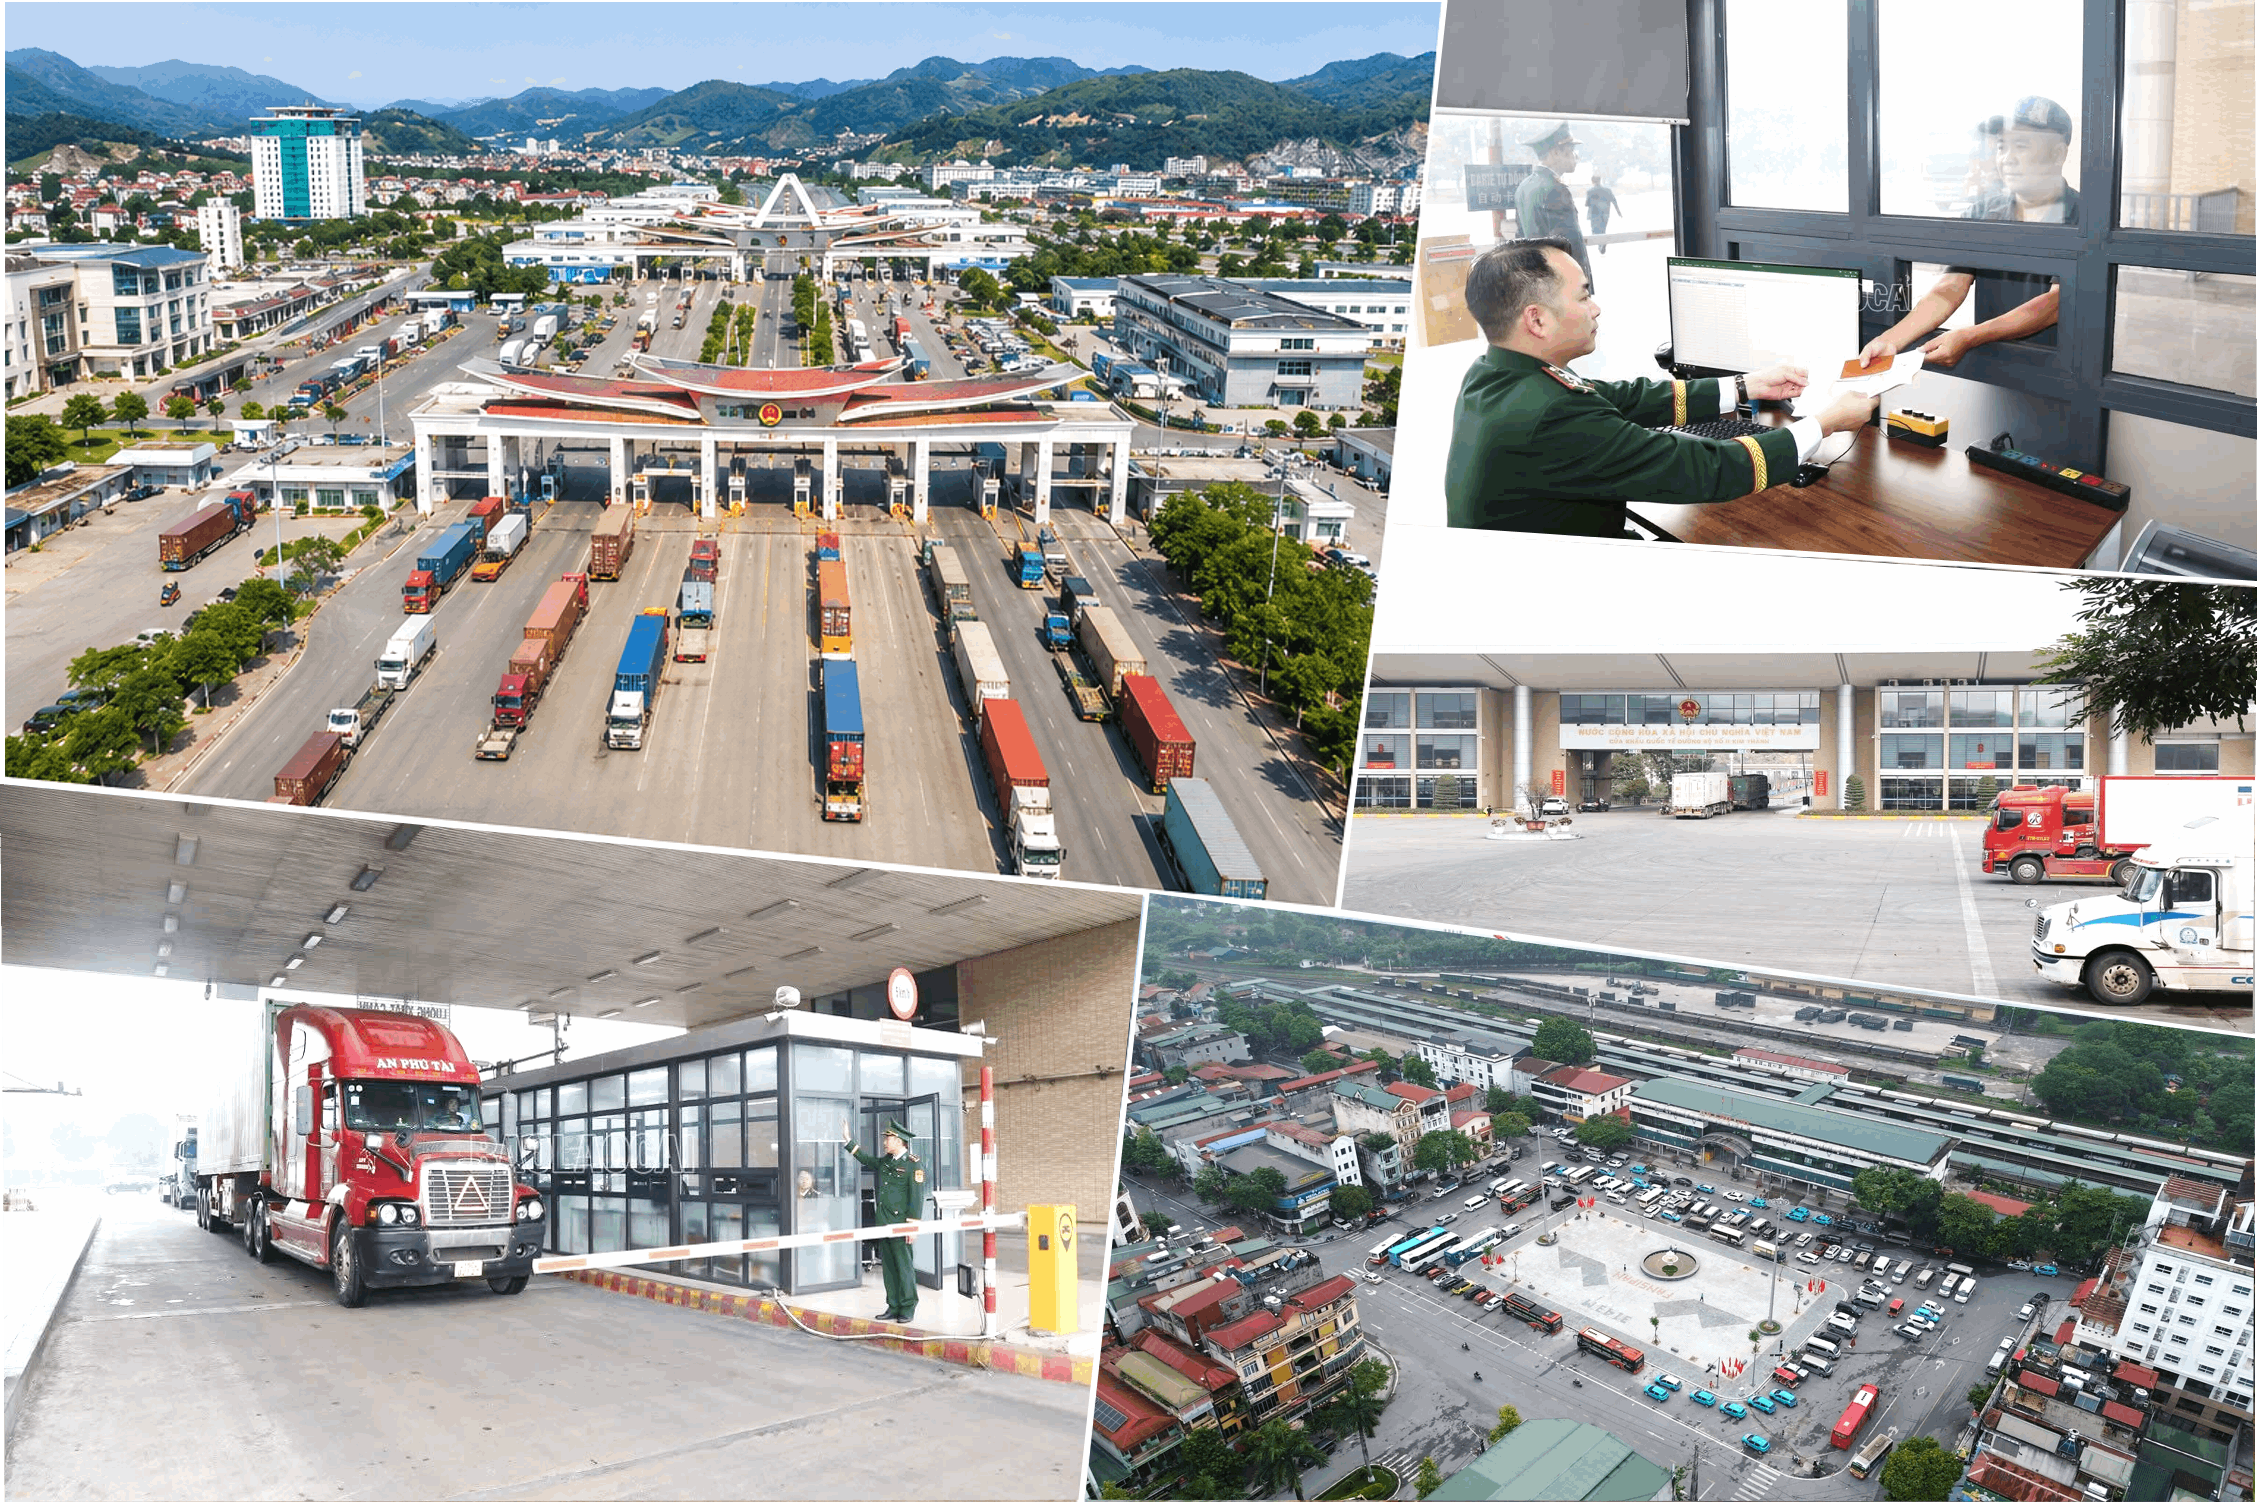
Tổng kim ngạch xuất nhập khẩu 8 tháng đạt 770,14 tỷ USD, mức cao nhất từ trước đến nay, cho thấy độ mở thương mại rất lớn. Nhưng đằng sau con số kỷ lục là một thông điệp khó chịu: nhập khẩu tăng tới 35,3% trong khi xuất khẩu chỉ tăng 22,4%. Điều đó khiến nhập khẩu Việt Nam tăng nhanh hơn, kéo cán cân vào trạng thái nhập siêu hơn 20 tỷ USD. Khi một nền kinh tế chấp nhận tốc độ nhập khẩu cao hơn xuất khẩu, đồng nghĩa giá trị gia tăng ròng bị bào mòn và sức chống chịu trước cú sốc bên ngoài suy yếu. Đây không còn là vấn đề kỹ thuật thống kê, mà là câu hỏi về chất lượng tăng trưởng và khả năng tự chủ của nền kinh tế.
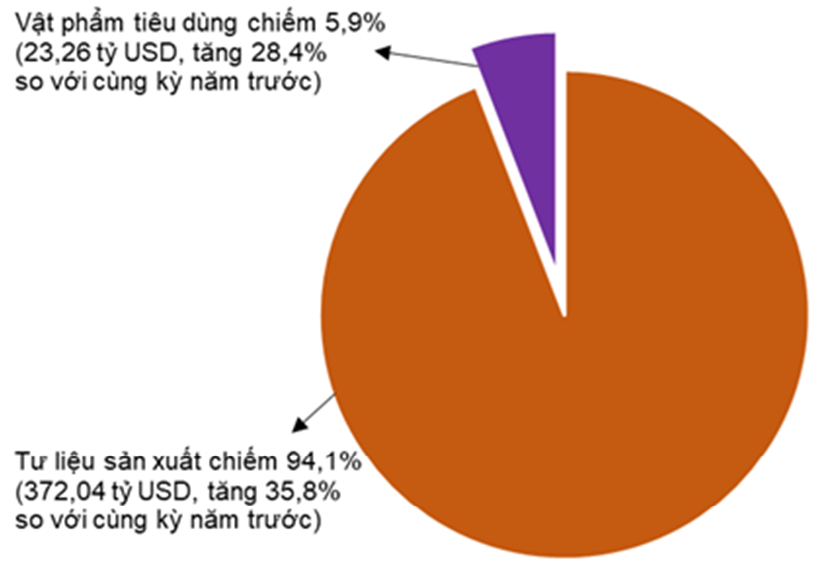
Vì sao nhập khẩu tăng nhanh hơn xuất khẩu?
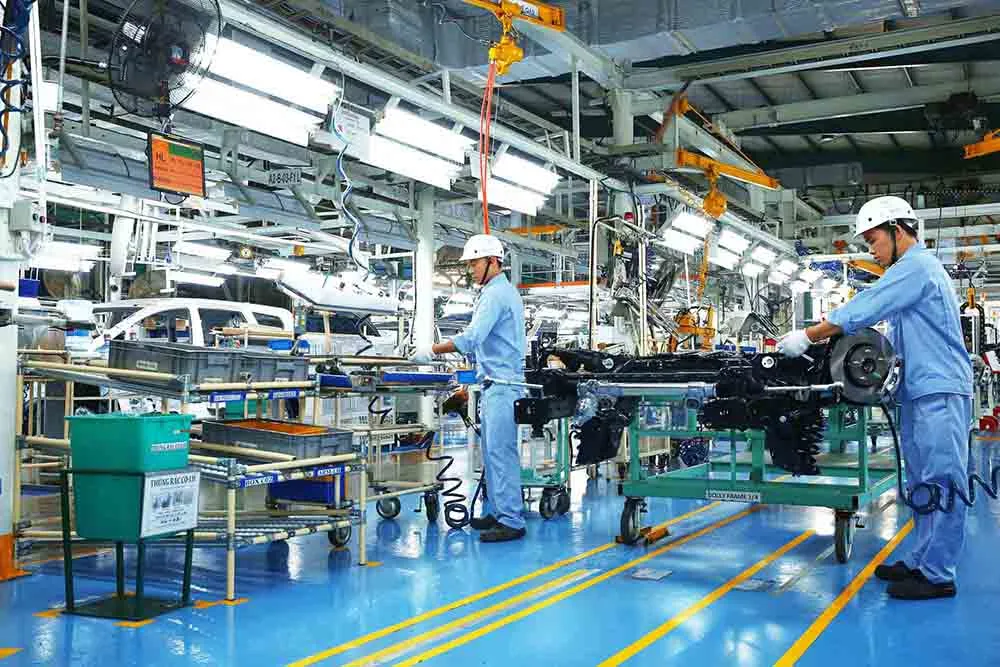
Cốt lõi của tình trạng nhập khẩu Việt Nam tăng vượt xuất khẩu nằm ở cấu trúc sản xuất: chúng ta xuất chủ yếu hàng công nghiệp chế biến nhưng lại phụ thuộc lớn vào nhập khẩu tư liệu sản xuất. Hàng tư liệu sản xuất chiếm tới 94,1% kim ngạch nhập khẩu, trong đó máy móc, thiết bị và linh kiện chiếm hơn một nửa. Nền công nghiệp lắp ráp, gia công khiến mỗi một đơn hàng xuất khẩu luôn kéo theo nhiều đơn hàng nhập khẩu đi kèm. Khi chuỗi sản xuất phụ thuộc vào đầu vào ngoại, tăng trưởng xuất khẩu đồng nghĩa tăng tốc nhập khẩu, khiến cân bằng thương mại âm khó tránh. Thay vì mừng với tốc độ kim ngạch tăng hai chữ số, câu hỏi cần đặt ra là: bao nhiêu trong khối lượng hàng hóa khổng lồ đó là giá trị nội địa, và bao nhiêu chỉ là “trạm trung chuyển” của chuỗi cung ứng toàn cầu.
Một nghịch lý khác: nhóm hàng xuất khẩu chủ lực là điện tử, máy tính, linh kiện, máy móc, điện thoại… đều đồng thời là nhóm nhập khẩu lớn nhất. Khi nhập khẩu điện tử, máy tính và linh kiện tăng tới 68,3%, rõ ràng nền kinh tế không chỉ tiêu dùng nhiều hơn mà quan trọng hơn là đang nhập toàn bộ nền tảng công nghệ cho sản xuất. Nếu không phát triển được công nghiệp hỗ trợ nội địa, chúng ta đang chấp nhận mô hình “xuất nhiều – hưởng ít”: phần giá trị cao nhất thuộc về nhà cung cấp linh kiện, thiết kế, nền tảng công nghệ ở nước ngoài. Sự mất cân đối giữa năng lực sản xuất đầu vào và tham vọng xuất khẩu là nguyên nhân trực tiếp kéo nhập khẩu tăng vọt, làm mỏng lợi ích thực sự từ hội nhập.
FDI và nhập khẩu: Động lực tăng trưởng hay vòng xoáy lệ thuộc?
Khu vực FDI đang là trung tâm của cả xuất khẩu lẫn nhập khẩu, nhưng sức nặng của nó đang tạo nên một cấu trúc mong manh. Về xuất khẩu, FDI chiếm tới 80,1% tổng kim ngạch, nghĩa là phần lớn thành tích thương mại được “ghi tên” các tập đoàn đa quốc gia. Ở chiều nhập khẩu, khu vực này cũng chiếm khoảng ba phần tư kim ngạch, với tốc độ tăng 40,1% – cao hơn nhiều so với khu vực trong nước. Khi FDI và nhập khẩu gắn chặt với nhau như vậy, mỗi cú điều chỉnh trong chiến lược toàn cầu của các tập đoàn sẽ lập tức truyền chấn động vào kinh tế nội địa. Lợi thế thu hút FDI biến thành rủi ro nếu nền kinh tế chỉ đóng vai trò sân sau sản xuất, không có chiến lược nâng cấp vị thế trong chuỗi giá trị.
Điểm tích cực là FDI mang lại việc làm, công nghệ, và là động lực kéo IIP tăng trưởng hai chữ số. Nhưng câu hỏi then chốt là Việt Nam đang kiểm soát chuỗi giá trị đến đâu. Khi khu vực kinh tế trong nước chỉ chiếm 19,9% xuất khẩu và khoảng một phần tư nhập khẩu, chúng ta đứng trước nguy cơ bị “ngoại hóa” nền thương mại: doanh nghiệp nội địa vẫn đứng ngoài vòng giá trị lớn nhất. Nếu không tăng nhanh tỷ lệ nội địa hóa, phát triển doanh nghiệp công nghiệp hỗ trợ, cán cân thương mại âm sẽ không chỉ là một con số, mà là biểu hiện của sự lệ thuộc dài hạn vào FDI và nhập khẩu để duy trì tăng trưởng ngắn hạn.
Nhập siêu lớn: Áp lực cho chiến lược cân bằng thương mại
Cán cân thương mại nhập siêu hơn 20 tỷ USD không chỉ là một cảnh báo vĩ mô, mà còn là thước đo hiệu quả của chiến lược hội nhập. Trong khi Việt Nam xuất siêu mạnh sang Hoa Kỳ và EU, nhập khẩu lại tập trung lớn từ Trung Quốc, với kim ngạch lên tới 161,9 tỷ USD. Sự mất cân đối này nói lên rằng phần lớn đầu vào sản xuất – từ linh kiện đến nguyên vật liệu – vẫn phụ thuộc vào một vài thị trường. Khi “cân bằng thương mại âm” kéo dài, khả năng điều hành tỷ giá, kiểm soát lạm phát nhập khẩu và ổn định tài khóa sẽ bị thử thách. Nền kinh tế dễ tổn thương hơn trước các cú sốc thương mại và địa chính trị, nơi một lệnh hạn chế xuất khẩu hay đứt gãy logistics có thể làm tê liệt cả chuỗi sản xuất trong nước.
Kim ngạch xuất nhập khẩu lập kỷ lục là thành tựu đáng ghi nhận, nhưng không thể dùng để che mờ thực tế rằng phần đóng góp nội địa còn hạn chế. Đã đến lúc trọng tâm chính sách phải chuyển từ “tăng kim ngạch” sang “tăng giá trị thuần và mức tự chủ”. Tăng trưởng bền vững đòi hỏi: nâng tỷ lệ nội địa hóa trong các ngành xuất khẩu chủ lực, hỗ trợ doanh nghiệp trong nước tham gia sâu hơn vào chuỗi cung ứng FDI, đa dạng hóa thị trường nhập khẩu đầu vào, và xây dựng công nghiệp hỗ trợ đủ sức thay thế một phần hàng nhập. Nếu không, việc nhập khẩu Việt Nam tăng nhanh hơn xuất khẩu sẽ tiếp tục lặp lại, và mỗi kỷ lục mới về kim ngạch chỉ làm rõ thêm một nghịch lý: chúng ta giao thương nhiều hơn, nhưng giữ lại cho mình chưa đủ.