
Khi kỳ vọng của ngân hàng Thái Lan va vào thực tế Việt Nam
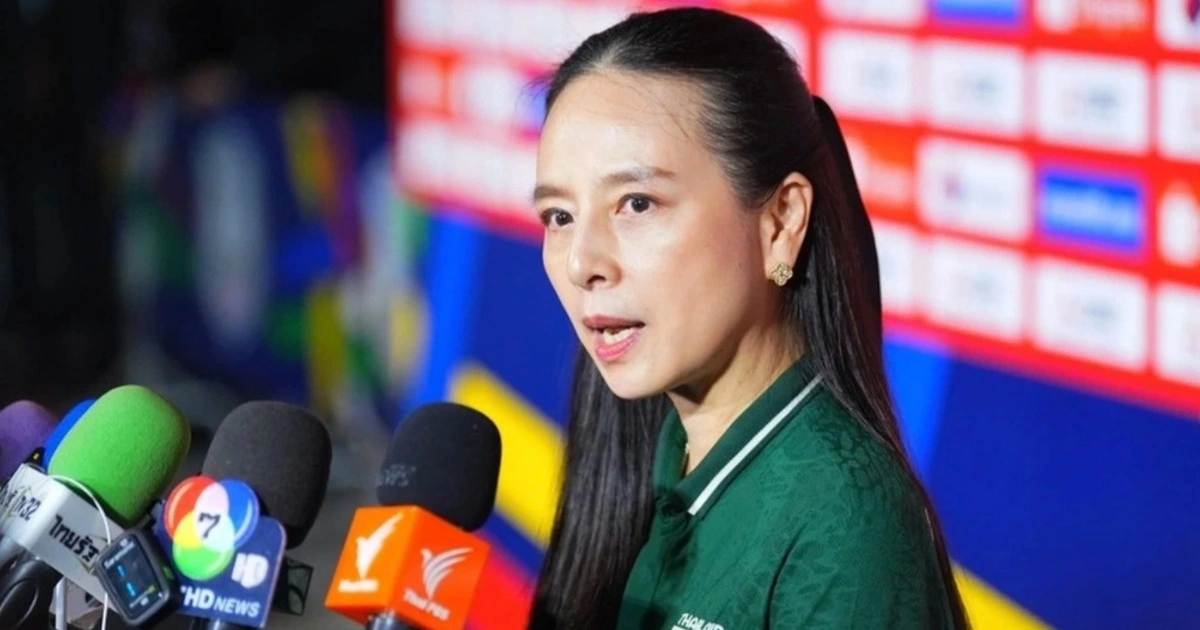
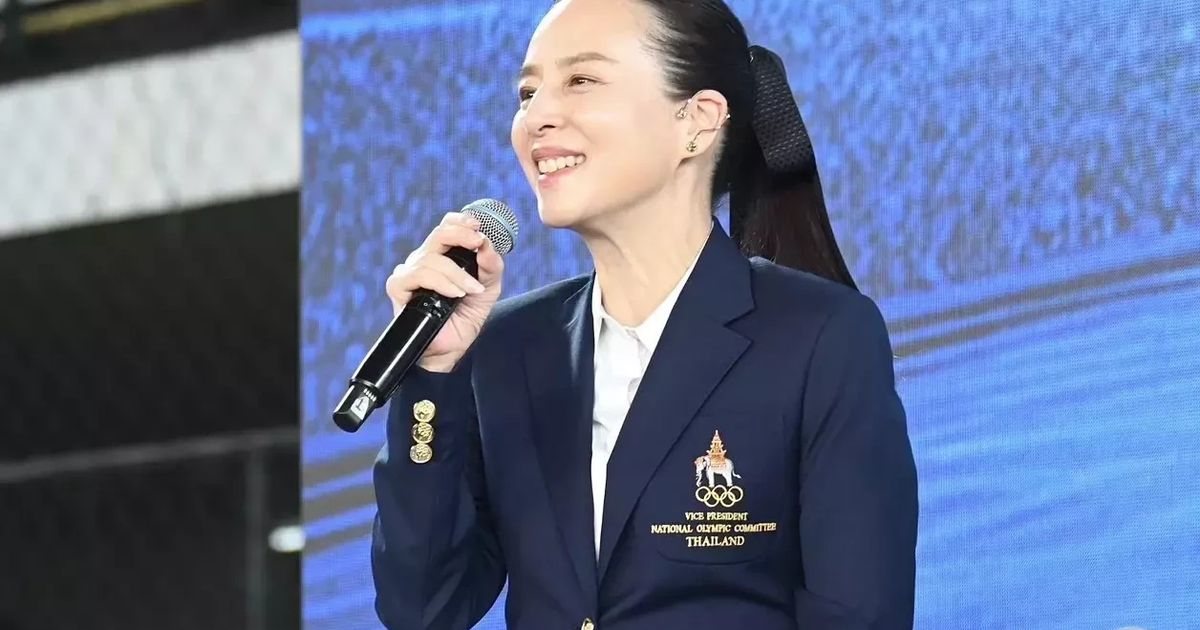
Tham vọng của các ngân hàng Thái Lan tại Việt Nam là chiến lược mở rộng tài chính Đông Nam Á thông qua việc xây dựng hiện diện ngân hàng sâu rộng, từ chi nhánh doanh nghiệp đến tài chính tiêu dùng, nhằm bám vào dòng thương mại, chuỗi cung ứng và tầng lớp trung lưu đang lên của Việt Nam. Sau Sabeco hay Big C, người Thái chuyển từ các thương vụ bán lẻ sang cuộc chơi ngân hàng với quy mô ngày càng lớn. 4/5 ngân hàng lớn nhất Thái Lan đã đặt chân vào thị trường, từ mở chi nhánh đến mua lại công ty tài chính. Tuy nhiên, điểm chung sau nhiều năm là lợi nhuận chưa theo kịp kỳ vọng. Trường hợp KBank chi nhánh TPHCM – gắn với gia tộc Lamsam của Madam Pang – lỗ hơn 1.000 tỷ đồng sau 5 năm cho thấy cái giá của chiến lược tăng trưởng bằng mọi giá tại một thị trường ngân hàng đã cạnh tranh khốc liệt.
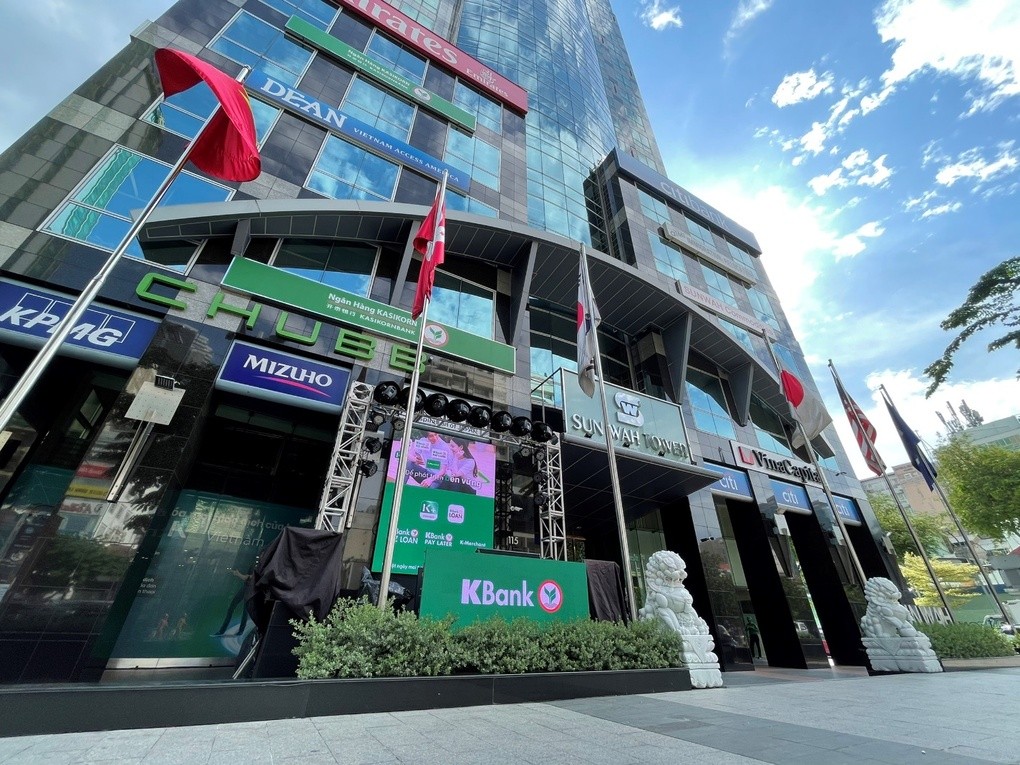
KBank: mở rộng tài sản gấp 10 lần nhưng vẫn chưa hòa vốn
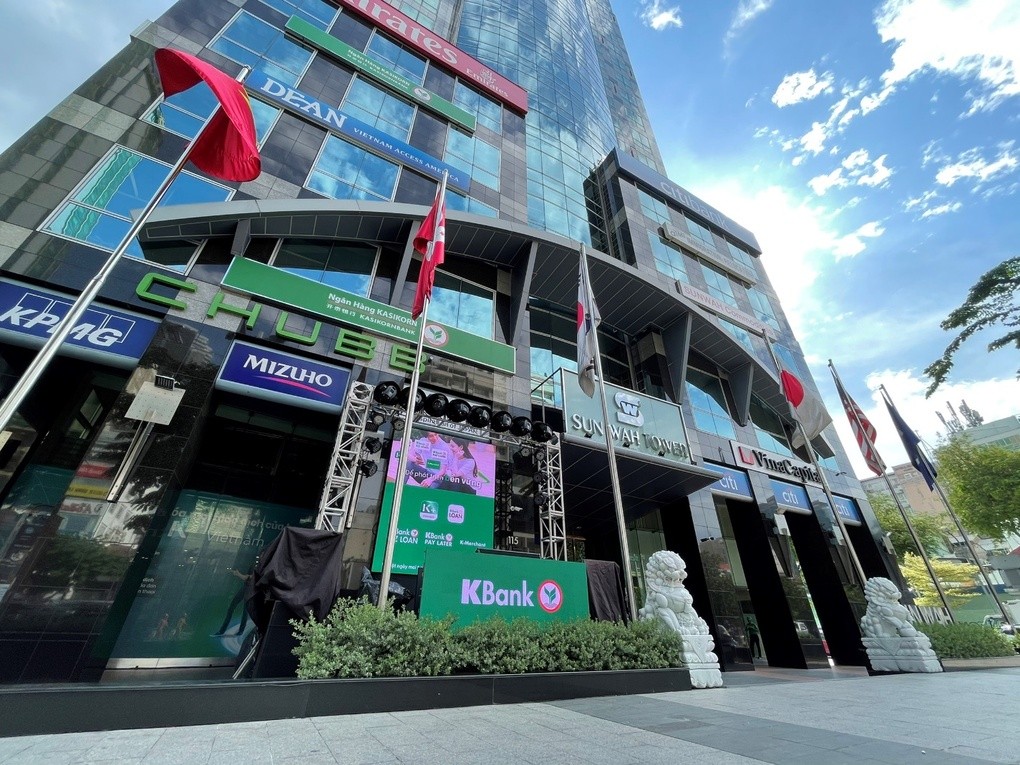
KBank được cấp phép hoạt động tại Việt Nam từ năm 2021 và khai trương chi nhánh TPHCM vào tháng 8/2022. Đây là hạt nhân trong chiến lược của gia tộc Lamsam, nơi Madam Pang là một gương mặt nổi bật, nhằm biến Việt Nam thành thị trường trọng điểm mới. Chi nhánh này nhanh chóng tăng quy mô: tổng tài sản từ 2.529 tỷ đồng năm 2021 lên 24.353 tỷ đồng cuối 2025, tương đương gần 10 lần; dư nợ cho vay khách hàng từ 638 tỷ đồng lên khoảng 13.790 tỷ đồng, tức hơn 21 lần; tiền gửi khách hàng tăng từ 22 tỷ đồng lên 5.541 tỷ đồng, khoảng 252 lần. "Quy mô tăng 10 lần trong khi liên tục thua lỗ, KBank đang đối mặt với bài toán hiệu quả kinh doanh lớn tại Việt Nam". Hình mẫu tăng trưởng này cho thấy ngân hàng chấp nhận đánh đổi lợi nhuận để mua thị phần. Nhưng sau 5 năm, chi nhánh vẫn chưa đạt điểm hòa vốn, lộ rõ khoảng cách giữa tham vọng và khả năng hấp thụ của thị trường.
Lỗ hơn 1.000 tỷ đồng: cấu trúc chi phí đang đè nặng KBank
Mức lỗ tại KBank chi nhánh TPHCM không còn là sai số mà là xu hướng: ngân hàng này ghi nhận lỗ trước thuế suốt 5 năm liên tiếp từ 2021 đến 2025. Từ 46 tỷ đồng năm 2021, mức lỗ tăng lên 422 tỷ đồng năm 2024 rồi giảm về 315 tỷ đồng năm 2025, tổng cộng khoảng 1.016 tỷ đồng. Nguyên nhân chính không phải thiếu tăng trưởng tín dụng mà là cấu trúc chi phí hoạt động và dự phòng tín dụng quá cao so với thu nhập lãi thuần. Năm 2025, chi phí hoạt động vẫn ở mức 591 tỷ đồng, chi phí dự phòng 120 tỷ đồng, trong khi thu nhập lãi thuần chỉ khoảng 378 tỷ đồng. Bài toán đặt ra: để chạy theo mục tiêu mở rộng tài sản gấp 10 lần, KBank đã chấp nhận chi phí lớn cho mạng lưới, nhân sự, công nghệ và dự phòng, nhưng chưa xây dựng được mô hình doanh thu đủ dày trong môi trường cạnh tranh gay gắt của ngân hàng Thái Lan Việt Nam.
Các thương vụ ngân hàng Thái: không chỉ KBank gặp thách thức
KBank không phải là trường hợp đơn lẻ. Tham vọng của ngân hàng Thái tại Việt Nam thể hiện rõ qua thương vụ ngân hàng Thái khác trong mảng tài chính tiêu dùng. Siam Commercial Bank (SCB) từng công bố kế hoạch mua 100% vốn Home Credit Việt Nam với giá trị khoảng 20.900 tỷ đồng, nhưng đến cuối tháng 3/2026 giao dịch bị chấm dứt vì không đáp ứng điều kiện theo thỏa thuận. Krungsri đạt thỏa thuận mua 100% vốn SHB Finance; đến năm 2026, Ngân hàng Nhà nước đã chấp thuận chuyển đổi SHB Finance, tạo cơ sở để hai bên hoàn tất chuyển nhượng và giao dịch dự kiến hoàn tất giữa quý III/2026. Trong khi đó, Bangkok Bank – ngân hàng lớn nhất Thái Lan – đã có hai chi nhánh tại Việt Nam, đặt Việt Nam trong mạng lưới International Banking để hỗ trợ doanh nghiệp Thái mở rộng hoạt động trong khu vực và thu hút dòng vốn vào Đông Nam Á. Chiến lược mở rộng tài chính Đông Nam Á rõ ràng vẫn được các nhà băng Thái kiên trì, bất chấp những vấp váp ban đầu.
Việt Nam: thị trường trọng điểm nhưng không phải miền đất hứa dễ dàng
Với KBank, Việt Nam được xác định là trọng điểm phát triển tại Đông Nam Á nhờ dân số trẻ, nguồn nhân lực kỹ thuật và cơ hội tham gia sâu hơn vào chuỗi cung ứng toàn cầu. Bangkok Bank cũng nhấn mạnh tác động của quá trình tái cấu trúc chuỗi cung ứng khi các chính sách bảo hộ có thể khiến sản xuất dịch chuyển khỏi Trung Quốc sang những quốc gia rủi ro thấp hơn như Việt Nam. Thực tế, Việt Nam hấp dẫn về cấu trúc tăng trưởng, nhưng thị trường ngân hàng đã đông, trình độ số hóa cao, cạnh tranh giá và sản phẩm khốc liệt. Tốc độ tăng trưởng tài sản của KBank bắt đầu chậm lại trong hai năm gần đây sau giai đoạn 2021-2023 mở rộng nhanh, cho thấy chiến lược “đổ tiền mua quy mô” không thể kéo dài mãi. Điều các ngân hàng Thái cần lúc này không phải thêm cam kết rót vốn, mà là mô hình kinh doanh phù hợp với độ sâu của thị trường, chứ không chỉ rộng về hiện diện. Nếu không, lỗ nghìn tỷ sẽ còn là câu chuyện kéo dài trong nhiều báo cáo tài chính.