
KBank: tăng quy mô thần tốc nhưng lỗ chồng lỗ
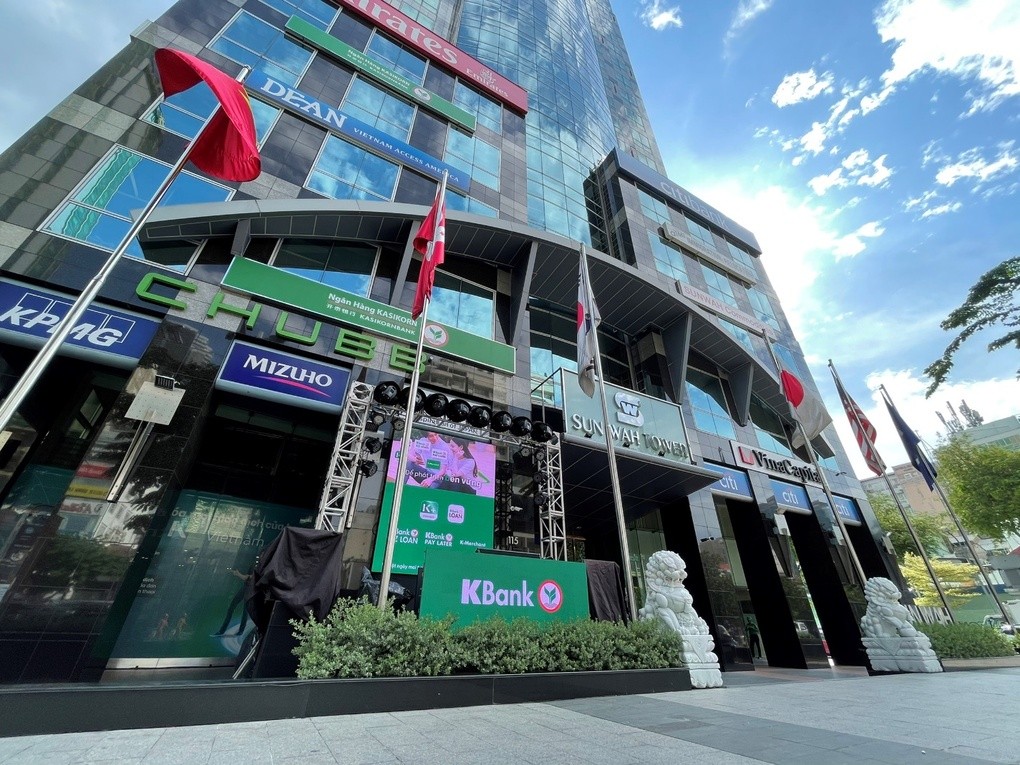
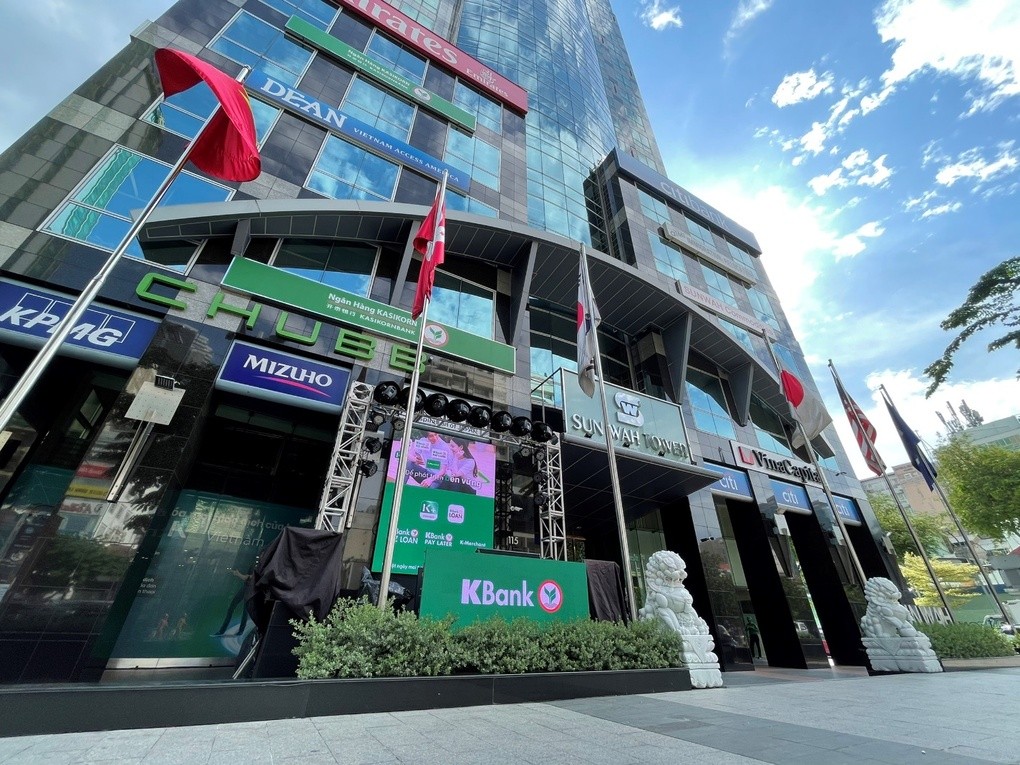
KBank TPHCM là chi nhánh ngân hàng Thái Lan thuộc gia tộc Lamsam của Madam Pang, được cấp phép hoạt động tại Việt Nam để phục vụ khách hàng địa phương nhưng sau 5 năm vẫn liên tục lỗ, dù tài sản tăng gần 10 lần và vốn được cấp thuộc nhóm lớn trên thị trường.
KBank TPHCM ghi nhận lỗ trước thuế trong cả 5 năm 2021-2025, tổng cộng khoảng 1.016 tỷ đồng, với mức lỗ tăng từ 46 tỷ đồng lên đỉnh 422 tỷ đồng rồi thu hẹp còn 315 tỷ đồng. Đây không còn là chuyện “khởi đầu khó khăn” mà là một mô hình kinh doanh chưa tìm được điểm cân bằng. Ngân hàng Thái Lan tại Việt Nam này đang bị kẹt trong thế tiến thoái lưỡng nan: nếu không mở rộng thì khó có chỗ đứng, nhưng càng mở rộng thì chi phí càng phình to và lỗ càng dày thêm.
Một câu chuyện đáng chú ý là KBank đã được cấp phép hoạt động từ năm 2021 và khai trương chi nhánh TPHCM vào tháng 8/2022, nằm trong số 51 chi nhánh ngân hàng nước ngoài tại Việt Nam. Việc lỗ kéo dài ở một thị trường được đánh giá giàu tiềm năng như Việt Nam cho thấy, ngay cả những ngân hàng top đầu của Thái Lan cũng không thể “đốt giai đoạn” để mua lợi nhuận bằng vốn.
Chi phí, dự phòng và bài toán tăng trưởng nóng
Nếu nhìn vào các con số, KBank TPHCM giống như một cỗ máy tăng trưởng nóng: tổng tài sản tăng từ 2.529 tỷ đồng lên 24.353 tỷ đồng chỉ trong 5 năm, gần 10 lần; dư nợ cho vay khách hàng tăng hơn 21 lần; tiền gửi khách hàng tăng tới khoảng 252 lần. Nhưng đằng sau tốc độ đó là một cấu trúc chi phí nặng nề và rủi ro tín dụng chưa được trả bằng lợi nhuận.
Năm gần nhất, thu nhập lãi thuần của chi nhánh khoảng 378 tỷ đồng, trong khi chi phí hoạt động vẫn tới 591 tỷ đồng và chi phí dự phòng ở mức 120 tỷ đồng. Đây là minh chứng rõ ràng rằng mô hình tăng quy mô bằng mọi giá đã đẩy KBank vào thế lỗ, vì doanh thu cốt lõi không kịp bù chi phí vận hành và phòng thủ rủi ro. Khi một ngân hàng nước ngoài chọn cách “bơm tín dụng nhanh” để chiếm thị phần, họ phải đánh đổi bằng dự phòng cao và chấp nhận kéo dài thời gian hòa vốn.
Điều đáng nói là tốc độ tăng tài sản của KBank Việt Nam bắt đầu chậm lại trong hai năm gần đây sau giai đoạn 2021-2023 mở rộng nhanh. Điều này cho thấy ban lãnh đạo đã nhận ra giới hạn của chiến lược tăng trưởng nóng. Tuy nhiên, quán tính chi phí – từ mạng lưới, nhân sự đến hệ thống – vẫn còn đó, khiến chi nhánh phải gồng mình trong khi nền tảng khách hàng và lợi nhuận chưa đủ dày.
Tham vọng hơn 1 tỷ USD và dấu ấn gia tộc Lamsam
KBank tại Việt Nam không phải một dự án thử nghiệm nhỏ. Ngân hàng này từng công bố kế hoạch phân bổ tổng ngân sách đầu tư hơn 1 tỷ USD đến năm 2027, với tham vọng lọt Top 20 ngân hàng lớn nhất về quy mô tài sản. Để chuẩn bị cho cuộc chơi dài hơi, KBank chi nhánh TPHCM đã tăng vốn điều lệ lên 285 triệu USD và nhanh chóng lọt nhóm 20 chi nhánh ngân hàng nước ngoài có quy mô vốn lớn nhất thị trường.
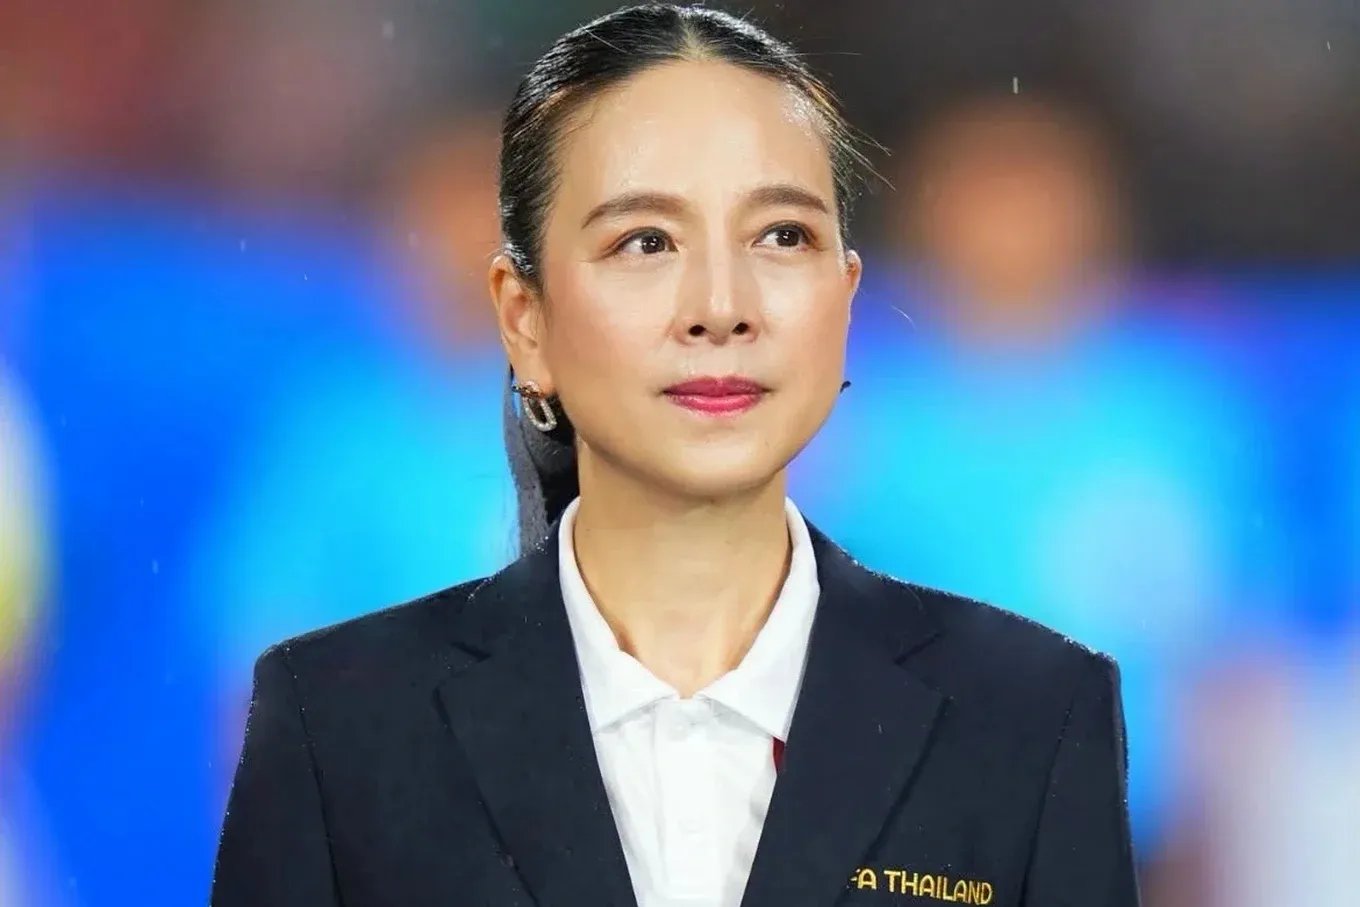
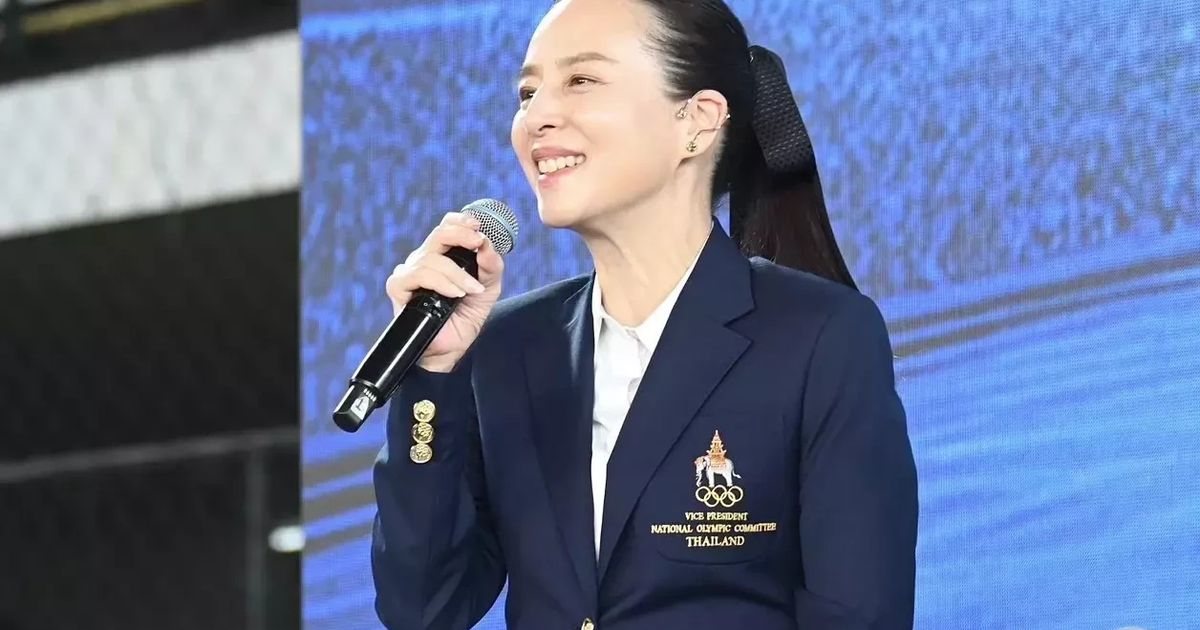
Đằng sau KBank là gia tộc Lamsam – dòng họ người Thái gốc Hoa khởi nghiệp từ buôn gỗ và xay xát gạo, sau đó mở rộng sang tài chính, ngân hàng và bảo hiểm. Một trong những gương mặt nổi bật nhất là Nualphan Lamsam, tức Madam Pang, thuộc thế hệ thứ 5 của gia tộc, Chủ tịch Liên đoàn Bóng đá Thái Lan và đồng thời là doanh nhân nắm giữ vai trò quan trọng trong mảng bảo hiểm.
KBank hiện đứng thứ hai tại Thái Lan về tổng tài sản và nằm trong nhóm ba ngân hàng lớn nhất nước này, hoạt động tại 9 quốc gia với khoảng 20 triệu khách hàng. Việc một tập đoàn tài chính giàu kinh nghiệm như vậy vẫn “sa lầy” tại Việt Nam cho thấy thị trường này khó hơn hình dung. Câu hỏi không còn là KBank có đủ tiền hay không, mà là liệu cấu trúc sản phẩm, chiến lược khách hàng và khẩu vị rủi ro của họ có phù hợp với bối cảnh ngân hàng Việt Nam hay chưa.
Chiến lược Đông Nam Á và bài học cho ngân hàng ngoại
Việc mở rộng sang Việt Nam là một phần trong chiến lược phát triển hoạt động ngân hàng tại Đông Nam Á của KBank. Chi nhánh TPHCM được định vị để phục vụ doanh nghiệp Thái Lan và các doanh nghiệp nước ngoài đầu tư vào Việt Nam, bên cạnh khách hàng địa phương. Về lý thuyết, đây là bước đi hợp lý: đi cùng dòng vốn đầu tư, bám theo hệ sinh thái doanh nghiệp Thái. Nhưng thực tế đang cho thấy, chỉ bám vào khách hàng “cùng quê” là không đủ để nuôi một chi nhánh với vốn hàng trăm triệu USD.
Sau 5 năm hoạt động, KBank Việt Nam vẫn chưa đạt điểm hòa vốn. Một phát biểu có thể trích dẫn là: "Sau 5 năm, KBank vẫn chưa có lãi tại thị trường Việt Nam". Điều này gửi một thông điệp rõ ràng tới các ngân hàng ngoại khác: Việt Nam là thị trường tăng trưởng cao nhưng cũng đòi hỏi kiên nhẫn, hiểu thị trường sâu và chấp nhận lợi nhuận đến chậm. Đường ngắn nhất không phải lúc nào cũng là tăng dư nợ bằng mọi giá, mà là tìm đúng phân khúc, kiểm soát chi phí và xây dựng quan hệ lâu dài.
KBank vẫn còn cơ hội nếu họ coi giai đoạn lỗ hơn 1.000 tỷ đồng như “học phí chiến lược” cho hành trình dài tại Việt Nam. Khi áp lực cạnh tranh trong hệ thống ngân hàng Thái Lan ngày càng lớn, sự hiện diện tại các thị trường khu vực là cần thiết. Nhưng lỗ kéo dài sẽ buộc ban lãnh đạo phải trả lời dứt khoát: tiếp tục bơm vốn theo đuổi tham vọng Top 20, hay điều chỉnh kỳ vọng, chấp nhận tăng trưởng chậm hơn để đổi lấy con đường lợi nhuận bền vững. Với gia tộc Lamsam và Madam Pang, đây không chỉ là bài toán tài chính, mà còn là phép thử cho khả năng thích ứng của một đế chế tài chính khu vực.