
Từ Sabeco, Big C đến bài toán ngân hàng: người Thái gặp điểm nghẽn ở đâu?
Việc các ngân hàng Thái Lan mở rộng sang Việt Nam phản ánh chiến lược đầu tư ngân hàng Đông Nam Á nhằm bám vào tăng trưởng tiêu dùng, dịch chuyển chuỗi cung ứng và dòng vốn khu vực, nhưng trái với thành công trong sản xuất và bán lẻ, mảng ngân hàng lại đang cho thấy những điểm nghẽn đau đầu về hiệu quả và khả năng thích ứng với cấu trúc thị trường nội địa. Dòng vốn Thái Lan từng ghi dấu bằng các thương vụ Sabeco, Big C hay hệ thống điện máy, nhưng phía sau kệ hàng là tham vọng kiểm soát dòng tiền và tín dụng. 4 trong 5 ngân hàng lớn nhất Thái Lan đã trực tiếp hoặc gián tiếp hiện diện tại Việt Nam, từ chi nhánh ngân hàng nước ngoài đến tài chính tiêu dùng. Tuy nhiên, các kết quả lỗ kéo dài cho thấy họ đã đánh giá đúng tiềm năng tăng trưởng, nhưng đánh giá thấp mức độ cạnh tranh, chi phí tuân thủ và văn hóa tín dụng tại thị trường Việt Nam.
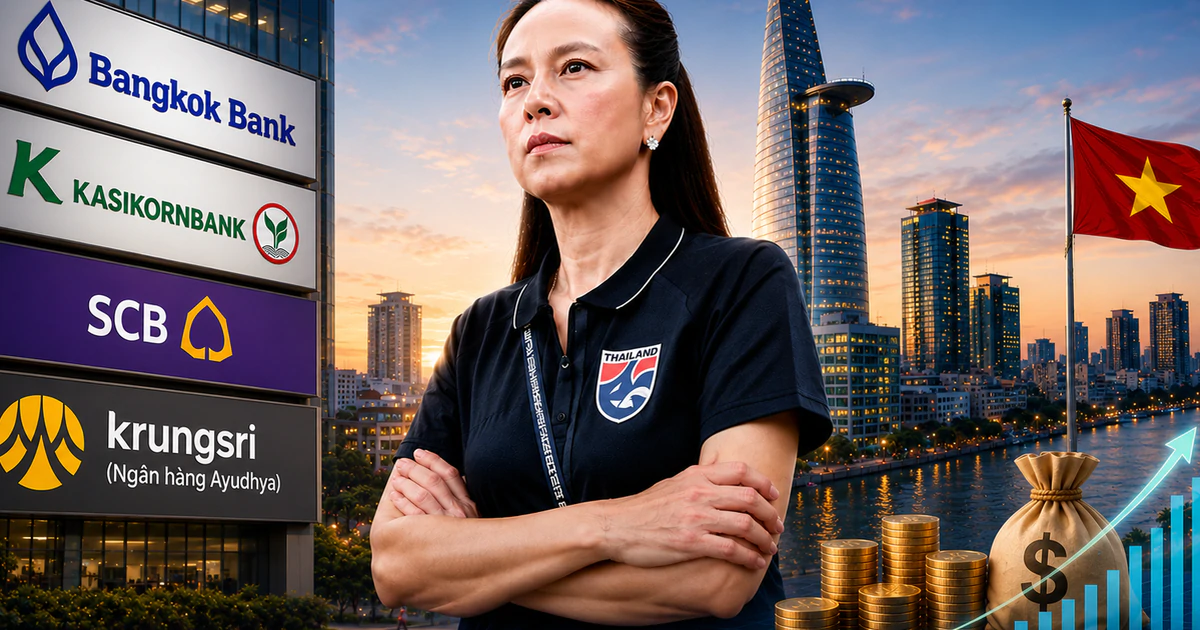
KBank của gia tộc Madam Pang: vốn phình to, lợi nhuận co lại
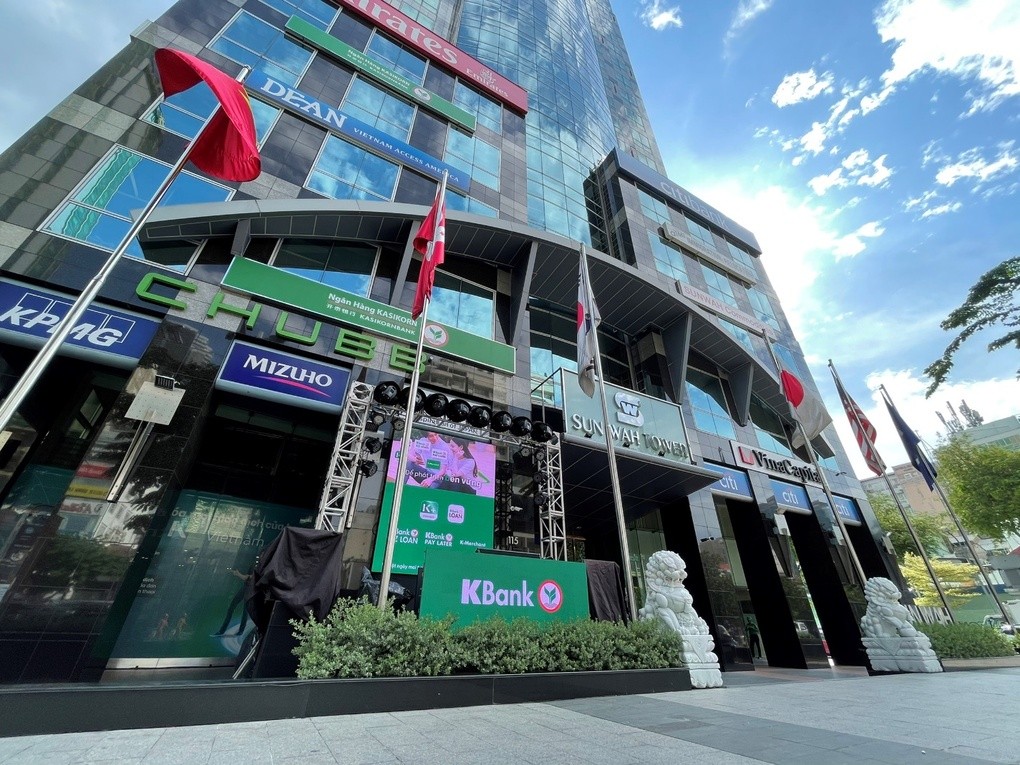
Trường hợp Kasikornbank (KBank) – ngân hàng gắn với gia tộc Lamsam của Madam Pang – là ví dụ rõ nhất cho nghịch lý "to xác nhưng không kiếm được tiền" trên thị trường ngân hàng Thái Lan Việt Nam. KBank được cấp phép hoạt động tại Việt Nam từ 2021 và khai trương chi nhánh TP.HCM vào 8/2022, nằm trong nhóm chi nhánh ngân hàng nước ngoài lớn. Theo các báo cáo, KBank từng công bố kế hoạch bơm hơn 1 tỷ USD vào Việt Nam đến năm 2027, chia cho hoạt động ngân hàng, quỹ đầu tư công nghệ và công ty công nghệ để mở rộng quy mô tài sản và khách hàng. Nhưng trong 5 năm từ 2021–2025, KBank TPHCM thua lỗ trước thuế liên tiếp với tổng lỗ khoảng 1.016 tỷ đồng, tăng từ 46 tỷ đồng năm 2021 lên 422 tỷ đồng năm 2024, sau đó mới thu hẹp về 315 tỷ đồng năm 2025. Một câu nói có thể trích lại là: "Quy mô tăng 10 lần trong khi liên tục thua lỗ, KBank đang đối mặt với bài toán hiệu quả kinh doanh lớn tại Việt Nam".
Chi phí hoạt động, dự phòng và cấu trúc thị trường: ba lực cản chính
Đi sâu vào KBank lỗ kinh doanh tại Việt Nam, chi nhánh TPHCM cho thấy một bức tranh điển hình: thu nhập lãi thuần không đuổi kịp chi phí hoạt động và dự phòng tín dụng. Năm 2025, chi phí hoạt động dù giảm vẫn ở mức 591 tỷ đồng, chi phí dự phòng 120 tỷ đồng, trong khi thu nhập lãi thuần chỉ khoảng 378 tỷ đồng, khiến lợi nhuận trước thuế âm nặng. Điều này phản ánh hai vấn đề: tốc độ mở rộng mạng lưới, nhân sự, công nghệ nhanh hơn khả năng tạo thu nhập; và rủi ro tín dụng được đánh giá khá thận trọng, buộc ngân hàng phải trích lập nhiều. Ở góc độ thị trường, chi nhánh ngân hàng nước ngoài chịu khung pháp lý chặt, khó cạnh tranh bằng lãi suất thấp hoặc chính sách linh hoạt như một số đối thủ nội địa. Thêm vào đó, khách hàng doanh nghiệp lẫn tiêu dùng vẫn ưu tiên các nhà băng Việt đã có lịch sử quan hệ lâu năm, khiến ngân hàng Thái phải chi nhiều hơn để giành từng khách hàng mới.
Bài toán chiến lược khu vực: vì sao bán lẻ thắng, ngân hàng lại thua?
Điều đáng nói là người Thái đã chứng minh khả năng thành công với chiến lược tiêu dùng đại chúng – từ Sabeco đến Big C – nhưng lại không tái lập được quán tính đó trong lĩnh vực ngân hàng. Một lý do là bán lẻ dựa nhiều vào thương hiệu, vị trí và khả năng tối ưu vận hành; còn ngân hàng phụ thuộc sâu vào niềm tin, dữ liệu khách hàng và hệ sinh thái thanh toán – những thứ các nhà băng Việt đang nắm lợi thế. Ở cấp độ khu vực, Bangkok Bank gọi Việt Nam là "thị trường có tiềm năng cao và tăng trưởng nhanh" trong mạng lưới ngân hàng quốc tế, nhấn mạnh cơ hội từ dịch chuyển chuỗi cung ứng khỏi Trung Quốc và dòng doanh nghiệp mới. Chủ tịch KBank Pipit Aneaknithi cũng đánh giá cao dân số trẻ, nguồn nhân lực kỹ thuật và khả năng tham gia sâu vào chuỗi cung ứng toàn cầu. Nhưng cơ hội vĩ mô không tự biến thành lợi nhuận; thiếu bản địa hóa sản phẩm, kênh phân phối và chính sách tín dụng khiến lợi thế khu vực bị bào mòn ngay tại thị trường Việt Nam.
Triển vọng: kiên nhẫn hay chấp nhận sai lầm chiến lược?
Dù các khoản lỗ đã rõ, khó có dấu hiệu cho thấy ngân hàng Thái sẽ rút khỏi Việt Nam. Với việc 4/5 nhà băng lớn nhất Thái Lan đã vào thị trường này, họ coi đây là mắt xích bắt buộc trong chiến lược đầu tư ngân hàng Đông Nam Á. Từ kế hoạch mua lại Home Credit trị giá hơn 20.900 tỷ đồng đến thương vụ SHB Finance đang hoàn tất, mảng tài chính tiêu dùng tiếp tục được xem là cánh cửa tăng trưởng. Theo các tài liệu, khi doanh nghiệp Thái mở rộng sang Việt Nam và doanh nghiệp vừa và nhỏ phát triển, đó là thị trường cho tín dụng; khi tiêu dùng tăng và dòng vốn đầu tư lớn hơn, nhu cầu dịch vụ tài chính cũng mở rộng. Câu hỏi đặt ra không phải "có nên ở lại" mà là "phải thay đổi như thế nào": chấp nhận đường cong học hỏi dài hơn, thu hẹp tham vọng ngắn hạn, chuyển trọng tâm sang tài chính tiêu dùng hoặc liên kết sâu hơn với đối tác Việt. Nếu không, làn sóng mở rộng ngân hàng Thái Lan Việt Nam rất dễ trở thành ví dụ điển hình cho một quyết định chiến lược đúng vùng, nhưng sai cách thực hiện.