
Từ tham vọng tỷ đô đến thực tế lỗ nghìn tỷ: câu chuyện KBank
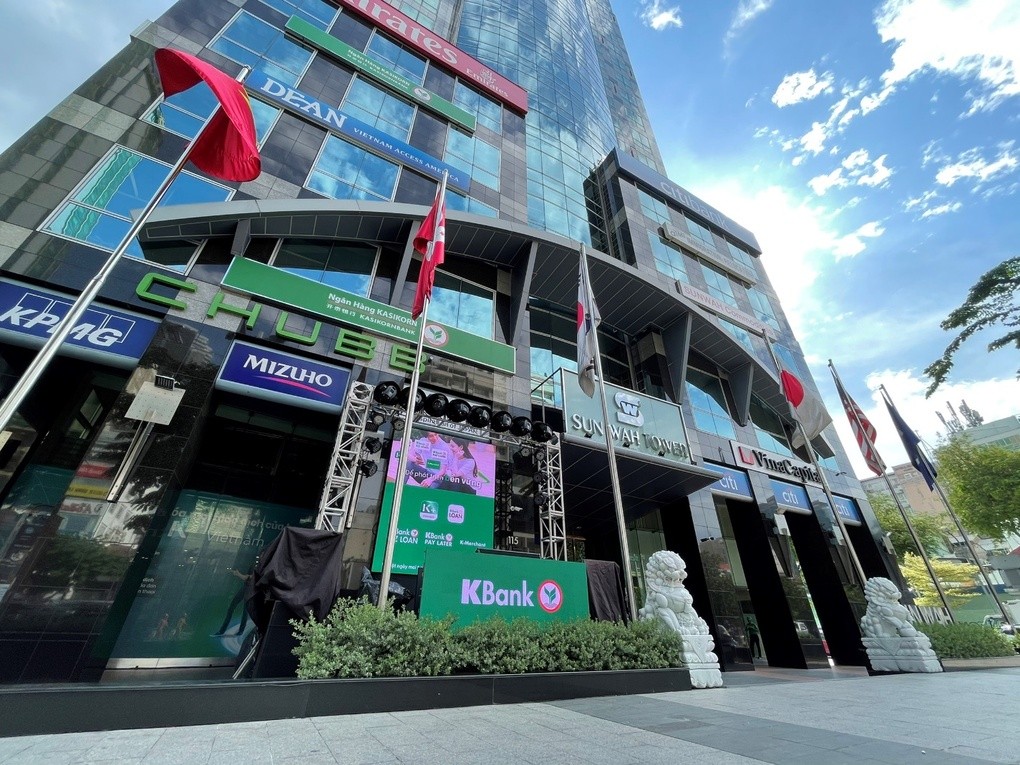
Chủ đề “ngân hàng Thái Lan Việt Nam” phản ánh làn sóng mở rộng mạnh mẽ của các định chế tài chính Thái vào thị trường Việt Nam, nơi họ rót lượng vốn rất lớn, kỳ vọng bám sâu vào dòng chảy tín dụng và tiêu dùng, nhưng đối mặt thực tế là hiệu quả kinh doanh thấp, thậm chí thua lỗ kéo dài vì cạnh tranh gay gắt và chi phí vận hành cao. Điều này làm nổi bật câu hỏi: vì sao mô hình thành công ở Thái Lan lại chưa chuyển hóa thành lợi nhuận tại Việt Nam, đặc biệt với trường hợp KBank đang lỗ nặng dù tài sản tăng vọt. KBank, ngân hàng gắn với gia tộc Lamsam của Madam Pang, là ví dụ điển hình cho cái giá của tham vọng mở rộng ngân hàng nước ngoài. Chi nhánh KBank TP HCM được cấp phép hoạt động nhằm phục vụ khách hàng địa phương, từ doanh nghiệp Thái đến nhà đầu tư nước ngoài vào Việt Nam. Tuy nhiên, thay vì trở thành “cỗ máy lợi nhuận”, KBank lại ghi nhận thua lỗ trước thuế liên tiếp 5 năm từ 2021 đến 2025. Một câu nói có thể trích dẫn ở đây là: "Tổng cộng, khoản lỗ trước thuế trong 5 năm lên tới khoảng 1.016 tỷ đồng". Nghịch lý nằm ở chỗ ngân hàng này vẫn liên tục mở rộng quy mô hoạt động và đặt cược hơn 1 tỷ USD vào chiến lược dài hạn tại Việt Nam.
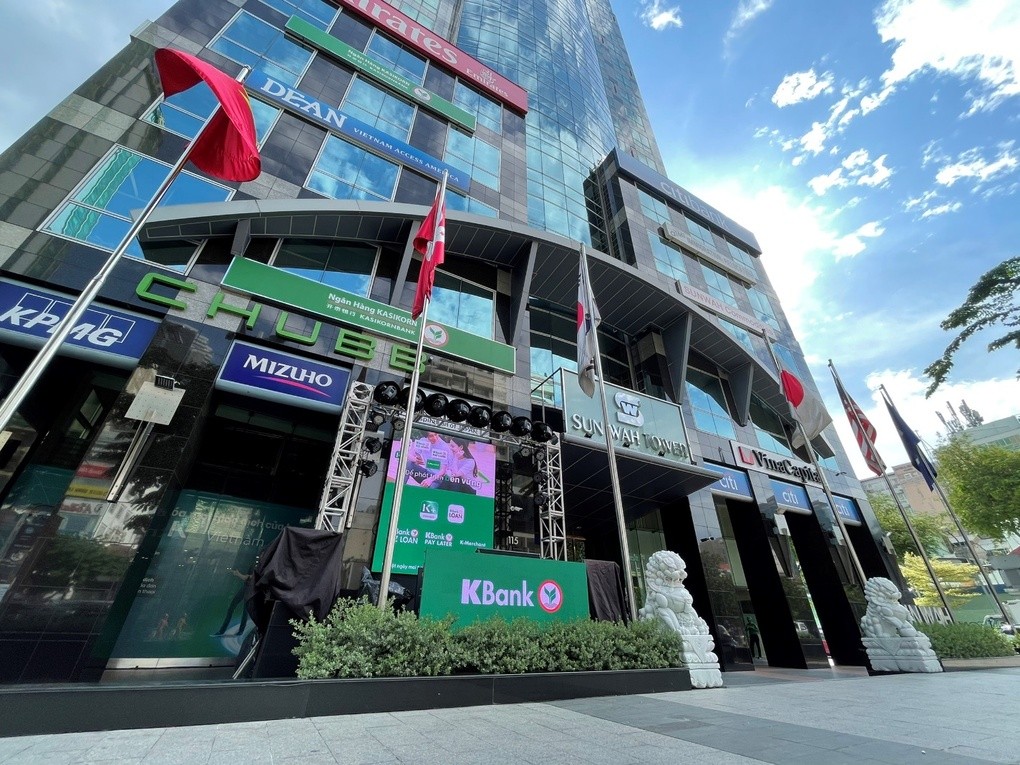
Lỗ hơn 1.000 tỷ đồng nhưng tài sản tăng gấp 10 lần: chiến lược đốt vốn của KBank
Điều gây chú ý trong câu chuyện KBank lỗ tỷ đồng không phải là con số âm trên báo cáo, mà là tốc độ mở rộng gần như “phủ đầu” thị trường. Thống kê cho thấy tổng tài sản của KBank TP HCM tăng từ 2.529 tỷ đồng năm 2021 lên 24.353 tỷ đồng cuối 2025, tức gần 10 lần; dư nợ cho vay tăng hơn 21 lần, còn tiền gửi khách hàng tăng tới khoảng 252 lần. Nói cách khác, KBank đang đốt vốn để mua tốc độ mở rộng danh mục, chấp nhận thua lỗ ngắn hạn để đổi lấy hiện diện dài hạn. Nhưng chiến lược này đánh đổi bằng chi phí hoạt động và dự phòng tín dụng rất cao. Năm 2025, chi phí hoạt động của chi nhánh vẫn ở mức 591 tỷ đồng, chi phí dự phòng 120 tỷ đồng, trong khi thu nhập lãi thuần chỉ khoảng 378 tỷ đồng, khiến lợi nhuận trước thuế tiếp tục âm. Từ góc nhìn bình luận, KBank rõ ràng chưa đạt điểm hòa vốn vì mô hình chi phí chưa tương thích với khả năng tạo doanh thu tại một thị trường ngân hàng đã bão hòa về số lượng và ngày càng siết chặt quản trị rủi ro. Sự hiện diện đậm nét của gia tộc Madam Pang tại Việt Nam thông qua KBank cho thấy họ chấp nhận đi con đường khó: xây thị phần trước, nghĩ tới lợi nhuận sau.
Không chỉ KBank: khi 4/5 ngân hàng lớn Thái Lan cùng “đánh cược”
KBank không đơn độc trong làn sóng mở rộng ngân hàng nước ngoài. 4/5 nhà băng lớn nhất Thái Lan đã trực tiếp hoặc gián tiếp vào Việt Nam, từ mở chi nhánh tới mua lại các công ty tài chính tiêu dùng. Trước đó, dòng vốn Thái đã để lại dấu ấn mạnh mẽ qua những thương vụ công nghiệp – bán lẻ như Sabeco hay Big C, nhưng giờ họ muốn tham gia sâu hơn vào hệ thống tài chính đứng sau nền kinh tế Việt Nam. Siam Commercial Bank (SCB) từng công bố kế hoạch mua 100% vốn Home Credit Việt Nam với giá trị khoảng hơn 20.900 tỷ đồng, song đến cuối tháng 3/2026, giao dịch bị hủy do không đáp ứng điều kiện thỏa thuận. Krungsri đạt thỏa thuận mua 100% vốn SHB Finance từ SHB và đang tiến tới những bước cuối, chờ hoàn tất chuyển nhượng phần vốn còn lại trong năm 2026. Bangkok Bank – ngân hàng lớn nhất Thái – cũng đã mở hai chi nhánh với tổng vốn điều lệ hơn 10.000 tỷ đồng tại Việt Nam và coi đây là thị trường “tiềm năng cao, tăng trưởng nhanh” trong mạng lưới International Banking của mình. Bức tranh chung cho thấy người Thái nhìn Việt Nam như một điểm đến chiến lược trong cuộc tái cấu trúc chuỗi cung ứng và dịch chuyển dòng vốn khu vực.
Vì sao mô hình Thái Lan chưa “ăn” tại Việt Nam?
Khi nhìn vào con số tài sản tăng gấp nhiều lần nhưng vẫn lỗ của KBank, dễ thấy bài toán ở đây không nằm ở việc thiếu vốn hay thiếu khách hàng, mà ở khả năng thích ứng mô hình kinh doanh với điều kiện bản địa. KBank bước vào Việt Nam vào năm 2021, khai trương chi nhánh TP HCM tháng 8/2022, trong bối cảnh hệ thống ngân hàng nội đã phủ kín phân khúc doanh nghiệp lẫn bán lẻ. Điều này buộc một ngân hàng nước ngoài mới vào phải chi mạnh cho nhân sự chất lượng cao, công nghệ, marketing, mạng lưới và chấp nhận biên lợi nhuận thấp trong những năm đầu. KBank còn mang theo tham vọng rộng hơn: không chỉ cho vay doanh nghiệp Thái, mà còn phát triển mảng đầu tư (KVision) và công nghệ (KBTG) tại Việt Nam. Đó là chiến lược đa nhánh, đòi hỏi hệ sinh thái khách hàng đủ lớn để hấp thụ dịch vụ, trong khi thói quen và lòng tin của khách hàng Việt vẫn ưu tiên ngân hàng nội. Gia tộc Lamsam từng thành công khi chuyển từ buôn gỗ, xay xát gạo sang tài chính – ngân hàng tại Thái Lan; nhưng việc “mang” mô hình đó sang Việt Nam rõ ràng cần thời gian dài hơn, te tua hơn, và không có đường tắt bằng vài thương vụ rót vốn.
Bài học từ KBank: mở rộng phải tính lại thước đo thành công
Từ câu chuyện KBank lỗ hơn 1.000 tỷ đồng nhưng vẫn tiếp tục tăng tài sản và dư nợ cho vay với tốc độ 2–3 chữ số, có một bài học rõ ràng cho mọi chiến lược mở rộng ngân hàng nước ngoài: lợi nhuận không phải thước đo duy nhất trong giai đoạn đầu, nhưng không thể bị “hy sinh vô thời hạn” mà không đi kèm điều chỉnh mô hình. Các ngân hàng Thái Lan vào Việt Nam cùng lúc theo nhiều con đường – tài chính tiêu dùng, chi nhánh doanh nghiệp, hệ sinh thái công nghệ – cho thấy họ muốn gắn kết lâu dài với thị trường này thay vì kiếm lời ngắn hạn. Tuy vậy, nếu sau một chu kỳ 5–7 năm mà những chi nhánh như KBank vẫn chưa tiến gần điểm hòa vốn, áp lực từ cổ đông sẽ buộc họ phải siết chi phí, lựa chọn phân khúc trọng tâm và chấp nhận không thể bao phủ mọi mảng dịch vụ. Dấu ấn của Madam Pang ở Việt Nam – từ sân bóng Mỹ Đình đến các báo cáo tài chính của KBank – là biểu tượng cho một sự thật: mở rộng sang Việt Nam là cơ hội lớn, nhưng cũng là phép thử nghiêm khắc cho năng lực thích ứng của những gia tộc tài chính lâu đời.