
Khủng hoảng AirAsia: cú sốc tài chính của hàng không Đông Nam Á
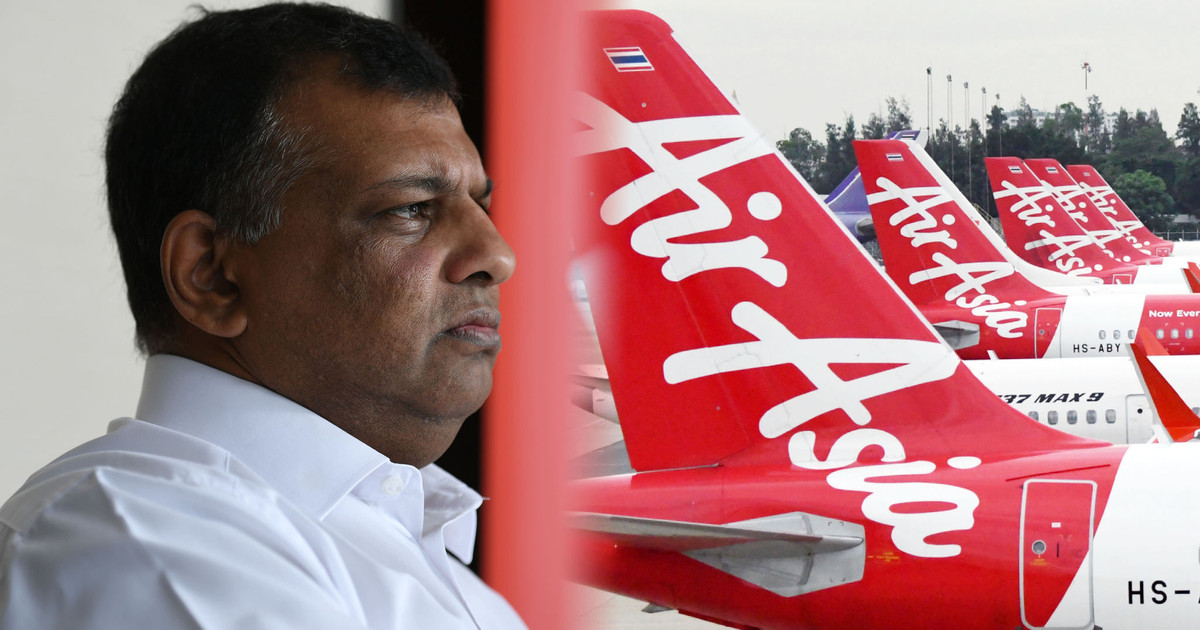
Khủng hoảng tài chính của AirAsia, một hãng hàng không giá rẻ chiếm thị phần lớn tại Malaysia và có tham vọng mở rộng sâu vào hàng không Đông Nam Á, đang trở thành thử thách an toàn hệ thống và là phép thử năng lực phòng vệ của thị trường hàng không Việt Nam trước rủi ro từ các đối tác khu vực quy mô lớn.
Không còn là câu chuyện riêng của một hãng bay, AirAsia khủng hoảng tài chính phơi bày lỗ hổng phòng vệ khi cả khu vực phụ thuộc quá nhiều vào vài doanh nghiệp lớn. Từng tuyên bố đang thảo luận với một đối tác Việt Nam để mở rộng sự hiện diện tại Đông Nam Á, nhà sáng lập hãng khẳng định “luôn muốn hoạt động tại Việt Nam - một trong những thị trường tiềm năng nhất khu vực”. Đó là tham vọng tăng sức ảnh hưởng tại thị trường hàng không Việt Nam, nhưng nay lại bị phủ bóng bởi áp lực tài chính gay gắt. Khi một hãng giữ khoảng 40% thị phần hàng không Malaysia và 60% thị phần nội địa đối mặt rủi ro đứt gãy, tác động dây chuyền là điều khó tránh khỏi.
Chính phủ Malaysia chủ động kịch bản cứu thị trường, không cứu một hãng bay
Điểm đáng chú ý nhất trong câu chuyện AirAsia không phải là những con số lỗ, mà là cách Chính phủ Malaysia ứng xử: họ ưu tiên bảo toàn mạng đường bay và hành khách, hơn là giải cứu một doanh nghiệp cụ thể. Theo các thông tin được công bố, cơ quan chức năng đã làm việc với Malaysia Airlines và Batik Air về khả năng hai hãng này tiếp nhận phần thị trường nội địa hiện do AirAsia khai thác. Đây là tư duy phòng vệ mang tính hệ thống, tránh để người dân mất kết nối khi một trụ cột thị trường lung lay.
Những cuộc thảo luận này có sự tham gia của Bộ Tài chính và đơn vị vận hành sân bay Malaysia Airports Holdings Berhad, cho thấy nhà nước coi đây là bài toán năng lực cung ứng, không chỉ là chuyện nợ nần của AirAsia. Không bàn đến việc mua toàn bộ hãng, Malaysia Airlines và Batik Air được định vị như lực lượng dự phòng để mở rộng khai thác, nếu được chuyển giao hợp đồng thuê máy bay. Khi Giám đốc điều hành Batik Air tuyên bố có thể nhanh chóng bổ sung tàu bay nhằm hỗ trợ thị phần nội địa nếu cần thiết, thông điệp gửi ra thị trường là rõ ràng: chính phủ muốn đảm bảo hàng không Đông Nam Á không bị tắc nghẽn chỉ vì một hãng gặp khủng hoảng.
Từ cú sốc chi phí của AirAsia đến lỗ hổng quản lý rủi ro ở Việt Nam
Khủng hoảng AirAsia không thể tách rời bối cảnh chi phí đầu vào tăng mạnh trong toàn khu vực. Giá nhiên liệu bay đã nhảy vọt trong nửa đầu tháng 9 khi xung đột vũ trang tại eo biển Hormuz và gián đoạn tuyến vận chuyển dầu qua đường ống Đông - Tây của Saudi Arabia đẩy Jet A1 lên vùng giá cao hơn đáng kể so với kế hoạch của nhiều hãng. Với một ngành mà nhiên liệu là khoản chi lớn trong cơ cấu chi phí, cú sốc này đủ để biến những mô hình kinh doanh vốn mỏng thành rủi ro hệ thống.
AirAsia ghi nhận lỗ ròng đáng kể trong quý II, phản ánh sức ép vừa từ giá nhiên liệu, vừa từ biến động tỷ giá và ngoại hối. Thay vì xem đây là tai nạn cá biệt, thị trường hàng không Việt Nam phải coi đó là lời cảnh báo: chúng ta phòng ngừa rủi ro đến đâu, hay vẫn phản ứng theo kiểu đến lúc khó mới cắt chuyến, trả tàu bay, giãn khai thác? Việc thiếu các công cụ phòng vệ chủ động như hedging giá nhiên liệu, xây dựng kịch bản tỷ giá, hay cơ chế phụ thu linh hoạt khiến các hãng trong nước dễ bị cuốn theo biến động chi phí bất lợi. Nếu tiếp tục duy trì tư duy “để thị trường tự điều chỉnh”, cú sốc giống AirAsia hoàn toàn có thể tái hiện với một hãng Việt Nam.
Đường bay phòng vệ và yêu cầu xây dựng radar rủi ro khu vực
Điểm yếu lớn nhất của thị trường hàng không Việt Nam hiện không nằm ở số lượng tàu bay, mà ở khả năng nhận diện sớm rủi ro từ đối tác khu vực. Trường hợp AirAsia cho thấy các dấu hiệu cảnh báo luôn xuất hiện trước khi công bố rộng rãi: lỗ liên tiếp, chi phí tăng, một số đường bay giảm tần suất hoặc thay đổi tải cung ứng. Nếu Việt Nam thiếu một hệ thống “radar” theo dõi những chỉ số như tải cung ứng, giá vé trung bình, số chuyến thực bay, tỷ lệ hủy chuyến, điều chỉnh lịch bay trên các tuyến Malaysia, Thái Lan, Indonesia đến Việt Nam, chúng ta sẽ luôn bị động khi một đối tác lớn bất ngờ thu hẹp khai thác.
Trong kịch bản đối tác như AirAsia cắt giảm hoạt động, đường bay phòng vệ phải được chuẩn bị từ sớm. Nghĩa là các hãng Việt Nam cần tính trước khả năng tăng tải, mở mới hoặc nâng tần suất trên tuyến Việt Nam - Malaysia, thay vì chờ đến khi thị trường bị bỏ trống mới phản ứng. Đây vừa là biện pháp bảo đảm kết nối cho hành khách hai chiều, vừa là cơ hội mở rộng thị phần nếu chuẩn bị đủ sớm. Nếu chậm chân, khoảng trống rất dễ rơi vào tay hãng nước thứ ba, và thị trường hàng không Việt Nam sẽ bị thu hẹp vai trò ngay trên sân nhà.
Kết luận: AirAsia là phép thử cảnh báo cho năng lực phòng vệ của Việt Nam
Nhìn lại toàn bộ diễn biến, khủng hoảng AirAsia là một bài kiểm tra không chính thức đối với năng lực phòng vệ của hàng không Việt Nam. Trong hai thập kỷ qua, hãng này nhiều lần tìm cách gia nhập thị trường nội địa và xem Việt Nam là điểm đến chiến lược trong hàng không Đông Nam Á. Chính vì thế, mọi biến động tại AirAsia không chỉ là tin tức quốc tế, mà là rủi ro trực tiếp đến dòng khách, cấu trúc cạnh tranh và khả năng phát triển mạng bay của Việt Nam.
Thông điệp quan trọng của câu chuyện này là: không có hãng nào “quá lớn để sụp đổ”, nhưng một quốc gia hoàn toàn có thể thiết kế hệ thống đủ vững để chịu đựng cú ngã của đối tác. Ngành hàng không và cơ quan quản lý Việt Nam cần xây dựng cơ chế cảnh báo sớm, thường xuyên trao đổi với các hãng trong nước theo cách Malaysia đang làm với Malaysia Airlines và Batik Air. Trong bối cảnh giá nhiên liệu có thể tiếp tục neo cao vì bất ổn địa chính trị, câu hỏi không phải là hãng nào sẽ gặp khó, mà là thị trường hàng không Việt Nam có dám đầu tư vào năng lực phòng vệ, thay vì phó mặc cho may rủi chu kỳ kinh tế hay không.